当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の生命保険の受取人が、自分ではなく孫になっていた。内縁の妻が受取人だった。そんな時、相続税はどうなるのか気になりますよね。
結論から言うと、受取人が「相続人かどうか」で税額は大きく変わります。相続人なら非課税枠が使えますが、孫(養子でない)や内縁の妻は非課税枠が使えず、税額が2割増しになるんです。
この記事では、同じ3,000万円の死亡保険金を、妻・子・孫・内縁の妻が受け取った4つのケースで、税額を比べてみます。
受取人が違うと、相続税はいくら変わる?
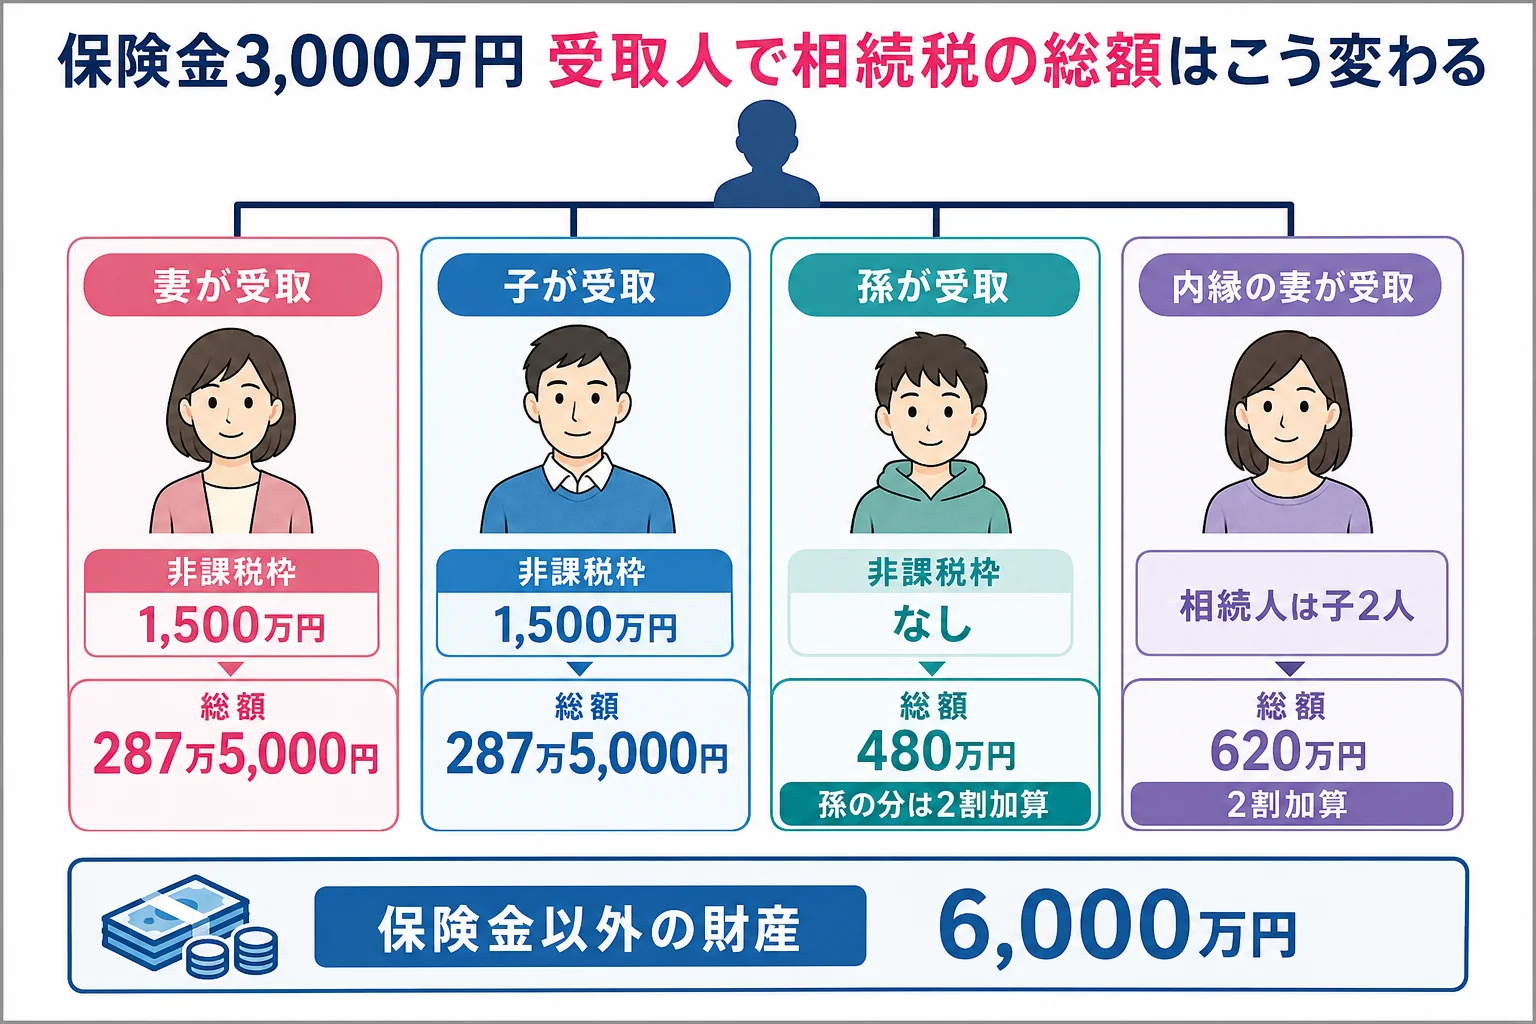
夫が亡くなり、妻と子2人が相続人、保険金以外の財産が6,000万円、死亡保険金が3,000万円のケースです。妻か子が受け取れば非課税枠1,500万円が使え、相続税の総額は287万5,000円。孫(養子でない)が受け取ると非課税枠が使えず総額は480万円になり、孫の分には2割加算がかかります。法律上の妻がいない人で内縁の妻が受け取ると、相続人は子2人だけになり、総額は620万円まで増えます。
この記事のケースは、どれも「保険の契約者と被保険者が亡くなった夫で、保険料も夫が払っていた」前提です。保険料を払っていた人が違うと、相続税ではなく所得税や贈与税の対象になることがあります。
まずは、4つのケースを並べてみます。
| 受取人 | 非課税枠 | 課税価格の合計 | 相続税の総額 | 理由・注意 |
|---|---|---|---|---|
| 妻 | 使える(1,500万円) | 7,500万円 | 287万5,000円 | 配偶者の税額軽減で、妻の分は0円になりやすい |
| 子 | 使える(1,500万円) | 7,500万円 | 287万5,000円 | 受け取った子の取得額が増え、その子の税額が増える |
| 孫(養子でない) | 使えない | 9,000万円 | 480万円 | 孫は相続人ではないので非課税枠なし。孫の分は2割加算 |
| 内縁の妻(法律上の妻なし) | 使えない | 9,000万円 | 620万円 | 相続人は子2人で基礎控除4,200万円。内縁の妻の分は2割加算 |
妻か子が受け取る場合は、何が違う?
妻と子は、どちらも相続人です。だから非課税枠(500万円×法定相続人の数)が使えます。このケースでは500万円×3人=1,500万円です。
『じゃあ妻でも子でも同じでしょ?』と思いますよね。相続税の総額は同じですが、家族が実際に払う税額は変わります。
保険金以外の6,000万円は、妻が3,000万円、子がそれぞれ1,500万円を取得するとして比べてみます。
| 項目 | 妻が保険金を受け取る | 子1が保険金を受け取る |
|---|---|---|
| 妻の取得額 | 4,500万円 | 3,000万円 |
| 子1の取得額 | 1,500万円 | 3,000万円 |
| 子2の取得額 | 1,500万円 | 1,500万円 |
| 妻の納付税額 | 0円 | 0円 |
| 子1の納付税額 | 57万5,000円 | 115万円 |
| 子2の納付税額 | 57万5,000円 | 57万5,000円 |
| 納付税額の合計 | 115万円 | 172万5,000円 |
妻が受け取ると配偶者の税額軽減が効くので、家族全体の納付税額は小さくなります。
ただ、妻がたくさん受け取ると、妻が亡くなった時(二次相続)に子が払う税金が増えることも。目先の税額だけで決めないのが大事なところです。
孫が受取人だと、どうなる?
孫が受取人になっているケースは意外と多いんです。『孫に残したい』という親の気持ちは分かりますよね。
ただ、子が生きている場合、孫は相続人ではありません。孫が受け取る死亡保険金は、遺贈で取得したものとして相続税の対象になります。
- 非課税枠は使えない(相続人が受け取った分だけが対象)
- 孫の税額は2割加算になる(配偶者・子・父母以外が取得したため)
- 孫が財産を取得したことになるので、その孫への生前贈与が加算の対象になる場合がある
このケースでは、課税価格の合計が9,000万円になり、相続税の総額は480万円です。妻と子の分は、妻が0円、子がそれぞれ80万円。孫は、総額のうち孫の取り分に当たる額を2割増しにした税額を払います。
ここで比べてほしいのは、同じ3,000万円を子が受け取った場合です。子なら非課税枠が使えて総額は287万5,000円。受取人が孫になるだけで、総額が192万5,000円も増えるんです。
『孫に直接渡した方が、相続を1回飛ばせて得なのでは』と考える方もいます。ただ、非課税枠が使えず2割加算もかかるので、このケースのように税額が増えることも。受取人を孫にするかどうかは、生前に税理士へ相談しておくと安心です。
「孫はまだ学生なのに、税金を払うの?」
「受け取った保険金から払うことになるね」
こうした驚きがよくあります。なお、子がすでに亡くなっていて孫が代わりに相続人になる場合(代襲相続)は、孫も相続人なので非課税枠が使え、2割加算もかかりません。孫を養子にしている場合は相続人ですが、2割加算の対象になります。
内縁の妻が受取人の場合は?
内縁の妻(婚姻届を出していないパートナー)は、どれだけ長く一緒に暮らしていても相続人ではありません。ただ、生命保険の受取人に指定されていれば、保険金は受け取れます。
保険金は受取人固有の財産なので、遺産分割の話し合いを経ずに受け取れるんです。その代わり、税金の面では孫と同じく不利になります。
| 項目 | 子が保険金を受け取った場合 | 内縁の妻が受け取った場合 |
|---|---|---|
| 法定相続人 | 子2人 | 子2人 |
| 非課税枠 | 1,000万円 | 使えない |
| 課税価格の合計 | 8,000万円 | 9,000万円 |
| 基礎控除 | 4,200万円 | 4,200万円 |
| 相続税の総額 | 470万円 | 620万円 |
| 注意 | 内縁の妻の分は2割加算。子2人はそれぞれ206万6,600円 |
『内縁でも、受取人なら相続人と同じ扱いでは?』という声もあります。残念ながら、非課税枠も基礎控除の人数も相続人だけが基準です。内縁の妻が受け取っても、基礎控除は増えません。
受取人が孫や内縁の妻になっている、相続人以外にも財産が渡る、生前贈与もしていた。こうしたケースは2割加算や贈与の加算が重なりやすく、相続税の申告を税理士に頼むと安心です。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
受取人を確認する時に見ておきたいこと
保険金を請求する前に、次の点を確かめておきましょう。
- 保険証券で、契約者・被保険者・受取人が誰か
- 保険料を実際に払っていたのは誰か
- 受取人が相続人か(子がいるなら孫は相続人でない)
- 相続放棄をした人が受け取る場合、非課税枠は使えない
- 孫や内縁の妻が受け取るなら、2割加算になる
相続放棄をしても、受取人に指定されていれば保険金は受け取れます。ただし、その場合は非課税枠が使えなくなります。
保険金以外の現金や預金の扱いは現金と預金の相続税のケース別計算で、財産ごとの評価のしかたは相続税評価額の財産ごとの計算例で見られます。
よくある質問
生命保険の受取人が孫だと、相続税はどうなりますか?
子が生きていて孫が相続人でない場合、孫は死亡保険金の非課税枠を使えず、孫の税額には2割加算がかかります。子が亡くなっていて孫が代襲相続人になる場合は、非課税枠が使え、2割加算もかかりません。
内縁の妻は生命保険金を受け取れますか?
受取人に指定されていれば受け取れます。ただし相続人ではないので非課税枠は使えず、税額は2割加算になります。
相続人以外が死亡保険金を受け取ると、基礎控除は増えますか?
増えません。基礎控除は「3,000万円+600万円×法定相続人の数」で、相続人以外の受取人は人数に入りません。
まとめ
- 受取人が相続人なら、非課税枠(500万円×法定相続人の数)が使える
- 妻か子が受け取ると、6,000万円+保険金3,000万円のケースで相続税の総額は287万5,000円
- 妻が受け取ると配偶者の税額軽減で家族の納付税額は115万円、子が受け取ると172万5,000円
- 孫(養子でない)が受け取ると総額480万円で、孫の分は2割加算
- 内縁の妻が受け取ると、相続人は子2人だけになり総額620万円。内縁の妻の分も2割加算