当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
子どものいない叔父が亡くなって、甥の自分にも遺産が回ってくると聞いた。相続税はかかるのか、自分はいくら払うのか。思ってもいなかった話で戸惑いますよね。
結論から言うと、甥・姪が受け取る遺産には相続税の2割加算がかかります。一方で、相続人の人数が増えれば基礎控除も増えます。この記事では、甥・姪の側から見て、ケースごとに税額がどう変わるかを計算していきます。
叔父・叔母の遺産を甥が相続すると、相続税はかかる?
例えば、独身で子のいない叔父が亡くなり、叔父の両親も兄弟姉妹もすでに亡くなっていて、甥と姪の2人が遺産6,000万円を半分ずつ相続するケースです。基礎控除は4,200万円で、相続税の総額は180万円、2割加算がつくので甥と姪の納付額は1人108万円です。遺産が4,200万円以下なら相続税はかからず、申告も要りません。
甥・姪が叔父・叔母の相続人になるのは、叔父・叔母に子がいなくて、両親も亡くなり、甥・姪の親(叔父・叔母の兄弟姉妹)が先に亡くなっている時です。これを代襲相続といいます。
『親が生きているなら、自分は関係ない?』と思った方もいますよね。そのとおりで、親が健在なら相続人は親です。甥・姪が相続人になるのは、親が先に亡くなっている時だけなんです。
誰が相続人になるかの流れは、独身の姉が亡くなり甥や姪が相続人になるケースで詳しく見られます。
甥・姪の相続税で押さえる2つのこと
基礎控除は相続人の数で決まる
基礎控除は3,000万円+600万円×法定相続人の数です。代襲相続した甥・姪も1人として数えます。
例えば、叔父の兄が亡くなっていて、その子が甥と姪の2人なら、法定相続人は2人です。基礎控除は4,200万円になります。
2割加算がかかる
配偶者と子・父母以外が財産を受け取ると、相続税は2割増しになります。甥・姪はこの対象です。
子が親から相続する時とは、ここが違うところです。『代わりに相続したなら、親と同じ扱いでは?』と感じるかもしれません。ただ、兄弟姉妹の代襲で相続した甥・姪も2割加算の対象になります。
ケース別に、甥・姪の税額を比べると?
同じ遺産6,000万円でも、相続人の顔ぶれで税額は変わります。
| ケース | 法定相続人と相続分 | 基礎控除 | 甥・姪1人の納付額 |
|---|---|---|---|
| 甥1人だけが相続人 | 甥1人(全部) | 3,600万円 | 372万円 |
| 甥・姪の2人が相続人 | 甥・姪が2分の1ずつ | 4,200万円 | 108万円 |
| 叔父の弟と、亡くなった兄の子(甥・姪)が相続人 | 弟2分の1、甥・姪4分の1ずつ | 4,800万円 | 36万円(弟は72万円) |
| 叔父の弟だけが相続人で、遺言で甥に2,000万円 | 弟1人(甥は相続人ではない) | 3,600万円 | 124万円(弟は248万円) |
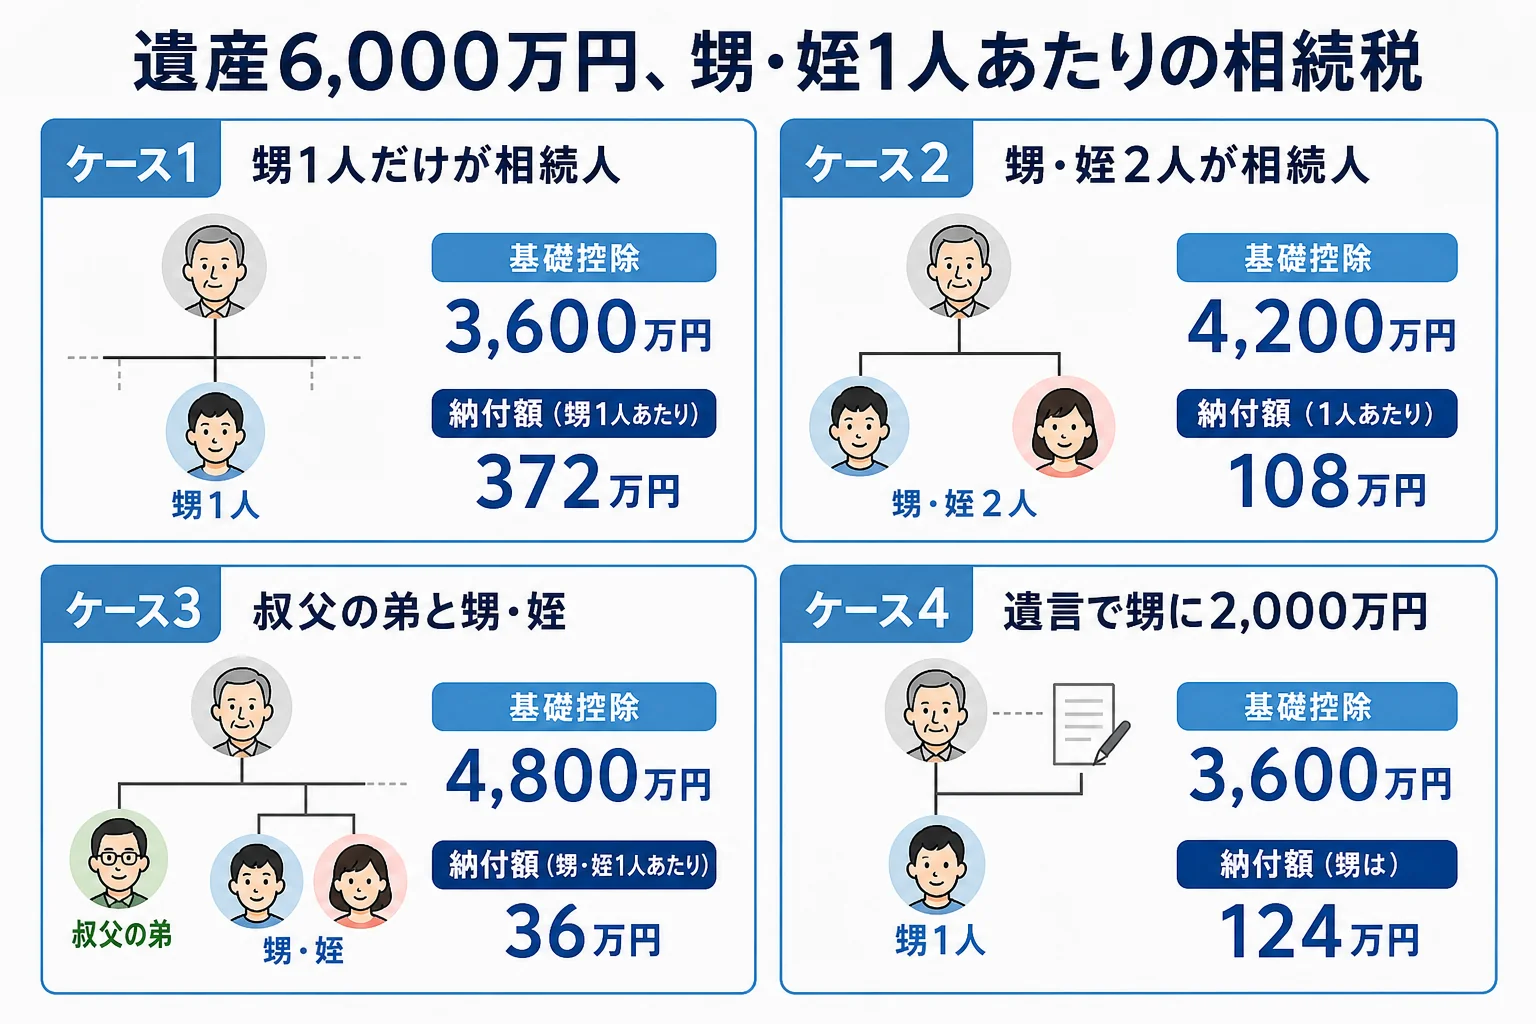
注目したいのは4行目です。叔父の弟が健在なら、甥は相続人ではありません。遺言で受け取ることはできますが、基礎控除の人数は増えず、2割加算もかかります。
3行目も見ておきたいところです。相続人が3人に増えるので基礎控除は4,800万円になり、課税遺産総額は1,200万円まで下がります。相続税の総額は120万円で、取り分の多い弟が72万円、甥と姪が36万円ずつです。
『人数が増えると、自分の取り分は減るけど税金も減る』という関係なんですね。甥・姪から見ると、ほかに誰が相続人になるかで、受け取る額も払う税金も変わります。
甥・姪2人のケースを順番に計算すると
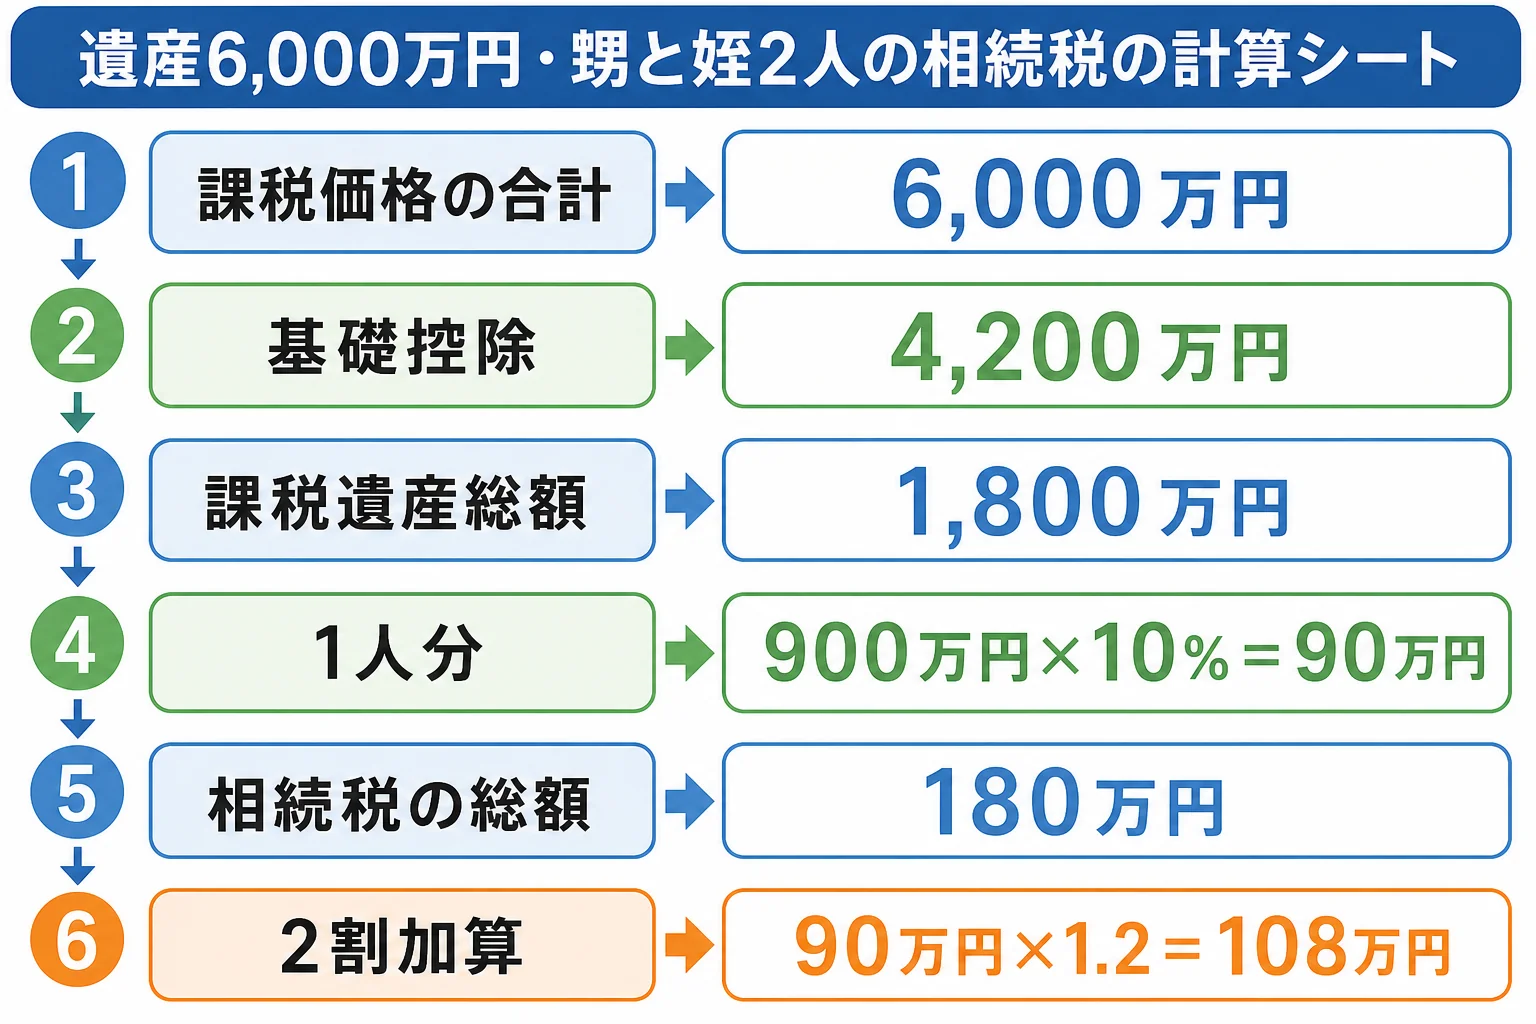
ポイントのケースを、計算の順番どおりに見ていきます。
| 手順 | 計算 | 金額 |
|---|---|---|
| 1 課税価格の合計 | 遺産から債務・葬式費用などを引いた額 | 6,000万円 |
| 2 基礎控除 | 3,000万円+600万円×2人 | 4,200万円 |
| 3 課税遺産総額 | 6,000万円から4,200万円を引く | 1,800万円 |
| 4 法定相続分で分ける | 1,800万円×2分の1 | 1人900万円 |
| 5 速算表で税額 | 900万円×10% | 1人90万円 |
| 6 相続税の総額 | 90万円×2人 | 180万円 |
| 7 2割加算 | 90万円×1.2 | 1人108万円 |
同じ甥・姪2人のケースで遺産が1億円なら、相続税の総額は770万円、1人の納付額は462万円になります。
遺産が6,000万円から1億円に増えると、1人の納付額は4倍を超えます。遺産額が大きくなるほど速算表の税率が上がるからです。
甥・姪の側で気をつけたいことは?
甥・姪は、叔父・叔母の財産や暮らしをよく知らないことが多いですよね。財産の全体が分からないまま期限が近づく、ということが起こりがちです。
- 叔父・叔母に借金がないか(多ければ3か月以内に相続放棄を検討)
- 預金・不動産・保険など、財産の一覧ができているか
- 生命保険金を受け取ったか(相続人なら500万円×法定相続人の数まで非課税)
- 叔父・叔母の自宅の土地があるか(小規模宅地等の特例は要件を満たす時だけ)
- 申告・納付は亡くなったことを知った日の翌日から10か月以内
例えば、甥と姪の2人が生命保険金を受け取ったなら、1,000万円までは非課税です。ただ、遺言で受け取る甥のように相続人でない人には、この非課税枠は使えません。
借金がありそうなら相続放棄も考える
叔父・叔母の暮らしぶりが分からないと、借金があるかどうかも見えにくいですよね。借金も相続の対象なので、多ければ相続放棄を考えることになります。
相続放棄は、自分のために相続の開始があったと知った時から3か月以内に、家庭裁判所へ申し立てます。甥・姪の場合、自分が相続人になったと知るのが遅れることもあります。その時は、知った時から3か月を数えます。
放棄しても、受取人として指定された生命保険金は受け取れます。ただ、生命保険金の非課税枠は使えなくなります。
また、誰かが放棄しても、基礎控除の人数は変わりません。放棄した人も法定相続人の数に入れて計算します。
「叔父さんの借金が心配だから、放棄しようと思う」
「財産を使ったり処分したりすると放棄できなくなることがあるから、先に一覧を作って確かめよう」
こんなふうに、財産に手をつける前に話し合っておくと安心です。
叔父・叔母の兄弟姉妹が相続する場合との比較は、独身の兄弟から相続した時の相続税の計算例で見られます。
叔父・叔母の自宅の土地がある、財産がどこにあるか分からない、ほかの相続人と遠く離れている。こうしたケースは、相続税に詳しい税理士に頼むと、財産の評価から申告書の作成までまとめて任せられて楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
甥や姪の子(姪孫)も相続人になりますか?
なりません。兄弟姉妹の代襲相続は甥・姪までです。甥・姪も先に亡くなっている場合、その子は相続人になりません。
叔母が「甥に全部あげる」という遺言を書いていました。ほかの親族から取り分を請求されますか?
兄弟姉妹と甥・姪には遺留分が無いので、叔母の兄弟姉妹や他の甥・姪から遺留分を請求されることはありません。
叔父の家を甥が相続したら、登記はいつまでにしますか?
相続で不動産を取得したと知った日から3年以内に相続登記をします。正当な理由なく怠ると10万円以下の過料の対象になります。
まとめ
- 甥・姪が叔父・叔母の相続人になるのは、親(叔父・叔母の兄弟姉妹)が先に亡くなっている時
- 代襲相続した甥・姪も基礎控除の人数に入り、2割加算の対象になる
- 遺産6,000万円を甥・姪2人で相続すると、1人108万円
- 遺言で受け取るだけの甥は相続人ではないので、基礎控除は増えず生命保険金の非課税枠も使えない
- 期限は10か月。財産の把握に時間がかかるので早めに動く