当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
協議書に全員が判を押して、ほっとしたのもつかの間。引き出しの奥から、知らない銀行の通帳が出てきた。『また全員で集まって、協議書を作り直すの?』と不安になりますよね。
結論から言うと、協議書に「後日判明した財産」の扱いを一文入れておけば、作り直さずに済むケースが多いです。この記事では、条項の3つの書き方と、入れていない時にどうなるかを比べていきます。
協議書に何も書いていなかったら、どうなる?
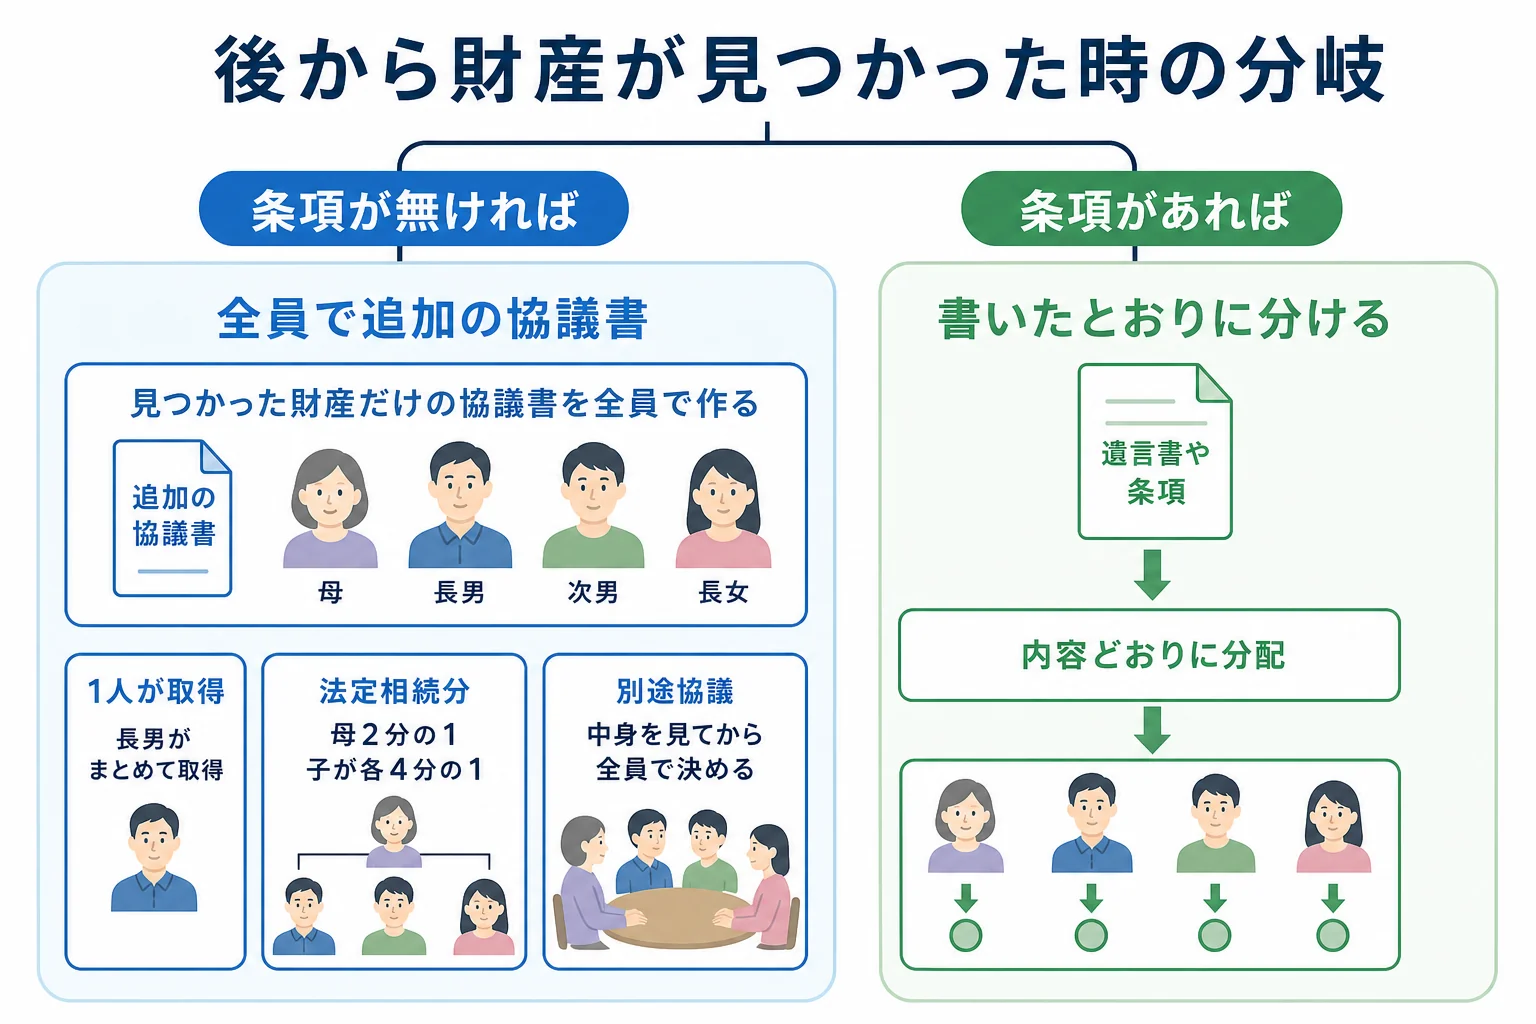
父が亡くなり、母と子2人で協議書を作った後に預金口座が見つかったケースなら、協議書に後日判明の条項が無ければ、見つかった口座だけを分ける協議書を相続人全員で作ります。最初の協議書が無効になるわけではないので、全部をやり直す必要はありません。
見つかった財産について、改めて全員の署名と実印、印鑑証明書を集めることになります。相続人が遠方に住んでいたり、関係がぎくしゃくしていたりすると、これが意外と重い負担なんです。
だからこそ、最初の協議書に一文入れておく方が楽です。
後日判明の条項はどう書く?3つの書き方
条項の書き方は、大きく3つあります。家族の状況に合わせて選んでみてください。
1つめは、特定の人がまとめて取得する書き方です。
「第〇条 本協議書に記載のない遺産が後日判明した時は、相続人〇〇(長男)がこれを取得する。」
2つめは、法定相続分で分ける書き方です。
「第〇条 本協議書に記載のない遺産が後日判明した時は、相続人全員が法定相続分に従って取得する。」
『どれを選べばいいか分からない』という方は、出てきそうな財産の種類から考えてみてください。
3つめは、改めて話し合う書き方です。
「第〇条 本協議書に記載のない遺産が後日判明した時は、相続人全員でその遺産の分割について別途協議する。」
| ケース | 書き方 | 理由・注意 |
|---|---|---|
| 少額の口座が出てきそうな家 | 長男など1人が取得 | 手続きが速い。思わぬ高額財産だと不公平になる |
| 何が出てくるか見当がつかない家 | 法定相続分で分ける | 公平だが、預金を分けるたびに全員の手続きがいる |
| 不動産や株が出てくるかもしれない家 | 別途協議する | 中身を見て決められるが、また集まる手間がある |
『長男がもらう、と書いたら、後で大きな財産が出てきた時に揉めない?』と心配になる方もいます。その場合は、金額で線を引く書き方もあります。
「第〇条 後日判明した遺産のうち、その価額が〇〇万円以下のものは長男〇〇が取得し、これを超えるものは相続人全員で別途協議する。」
「少しの預金なら兄さんに任せるよ」
「大きいのが出てきたら、その時はちゃんと話そう」
預金の口座を協議書にどう書くかは、預金だけを分ける時の協議書の記載例で口座ごとの書き方を見ています。
見つかった財産で相続税が変わる時は?
後から財産が見つかると、相続税の計算もやり直しになることがあります。ここは見落としやすいところです。
例えば、母と子2人が相続人で、預金が合計4,000万円のケース。基礎控除は3,000万円+600万円×3人で4,800万円なので、相続税はかからず申告もいりません。
| ケース(母と子2人・法定相続分どおり) | 遺産の合計 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|
| 最初に分かっていた預金だけ | 4,000万円 | 0円 | 0円 |
| 後から1,000万円の口座が見つかった | 5,000万円 | 20万円 | 10万円(子が各5万円) |
5,000万円になると課税遺産総額は200万円で、相続税の総額は20万円です。母の分は配偶者の税額軽減で0円になりますが、軽減を使う時は申告が必要です。
すでに申告していて税額が増える時は修正申告、納めすぎていた時は更正の請求をします。更正の請求は原則として法定申告期限から5年以内です。
申告期限は、亡くなったことを知った日の翌日から10か月以内。まだ期限前なら、財産の洗い出しをもう一度しておきましょう。
- 通帳や郵便物、ネット銀行やネット証券のログイン情報が無いか
- 固定資産税の納税通知書に、知らない土地が載っていないか
- 家族名義でも、実は亡くなった人のお金で作った預金(名義預金)が無いか
- 借入金やカードの未払いなど、マイナスの財産が無いか
財産の全体がつかめていない、見つかった財産で基礎控除を超えそう、申告をやり直すか分からない。こんなケースは、早めに専門家に財産の洗い出しから見てもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
後日判明の条項は、どの協議書にも入れた方がいいですか?
財産を全部把握できていると言い切れない時は、入れておくと後の手間が減ります。誰が取得するかで不公平にならないか、全員で話して決めておきましょう。
後から借金が見つかった時も、この条項で長男が負担することになりますか?
協議書で負担者を決めても、お金を貸した側は法定相続分どおりに各相続人へ請求できます。借金の書き方は借金やローンの負担者を書く時の文例を見てみてください。
協議書を作り直すと、最初の協議書は無効になりますか?
見つかった財産だけを対象にした協議書を追加で作るのが一般的で、最初の協議書はそのまま使えます。相続人全員が合意すれば、全体をやり直すこともできます。
まとめ
- 後日判明の条項が無ければ、見つかった財産だけの協議書を全員で作る
- 書き方は、1人が取得・法定相続分で分ける・別途協議の3つ
- 金額で線を引けば、高額な財産が出てきた時の不公平を防げる
- 預金4,000万円に1,000万円が加わると、母と子2人で納付税額の合計は10万円
- 増えたら修正申告、納めすぎなら更正の請求(原則5年以内)