当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が元気なうちは夏休みに家族で使っていた別荘。親が亡くなって相続することになったけれど、誰も行かなくなりそうで、固定資産税や管理費だけがかかり続ける。そんな心配をしている方も多いはずです。
結論から言うと、別荘も自宅と同じように相続財産になり、相続税の計算に入ります。ただ、自宅で使える特例は別荘には使えないことが多く、持ち続けるか手放すかで負担が大きく変わります。
この記事を読めば、自分の家族のケースで別荘をどう扱うのがよさそうか、手放すなら何から始めればいいかが分かります。
別荘を相続したら、相続税はどうなる?
例えば、父が亡くなり、子2人が実家・預貯金と別荘を相続するケースです。別荘の土地と建物も相続財産に入り、財産の合計が基礎控除を超えれば相続税がかかります。自宅なら使える小規模宅地等の特例は、亡くなった人が暮らしていた家ではない別荘には使えないのが基本です。
別荘の土地は、路線価がある場所なら路線価方式、それ以外は固定資産税評価額に倍率をかける倍率方式で評価します。建物は固定資産税評価額で評価します。
『使っていない別荘だから、価値はほとんどないのでは?』と思いますよね。ただ、相続税の評価は実際に売れる値段とは別に決まるので、売れにくい別荘でも評価額がつくことがあるんです。
別荘があると税額はどう変わる?
例えば、子2人が相続人で、別荘以外の財産(課税価格)が4,000万円、別荘の評価額が1,500万円のケースで比べてみます。数字はすべて計算ツールで確かめた金額です。
| ケース | 課税価格の合計 | 基礎控除 | 課税遺産総額 | 相続税の総額 |
|---|---|---|---|---|
| 別荘がない場合 | 4,000万円 | 4,200万円 | 0円 | 0円 |
| 別荘がある場合 | 5,500万円 | 4,200万円 | 1,300万円 | 130万円 |
別荘がある場合は、法定相続分どおりに2分の1ずつ取得すると、子1人あたりの納付税額は65万円です。
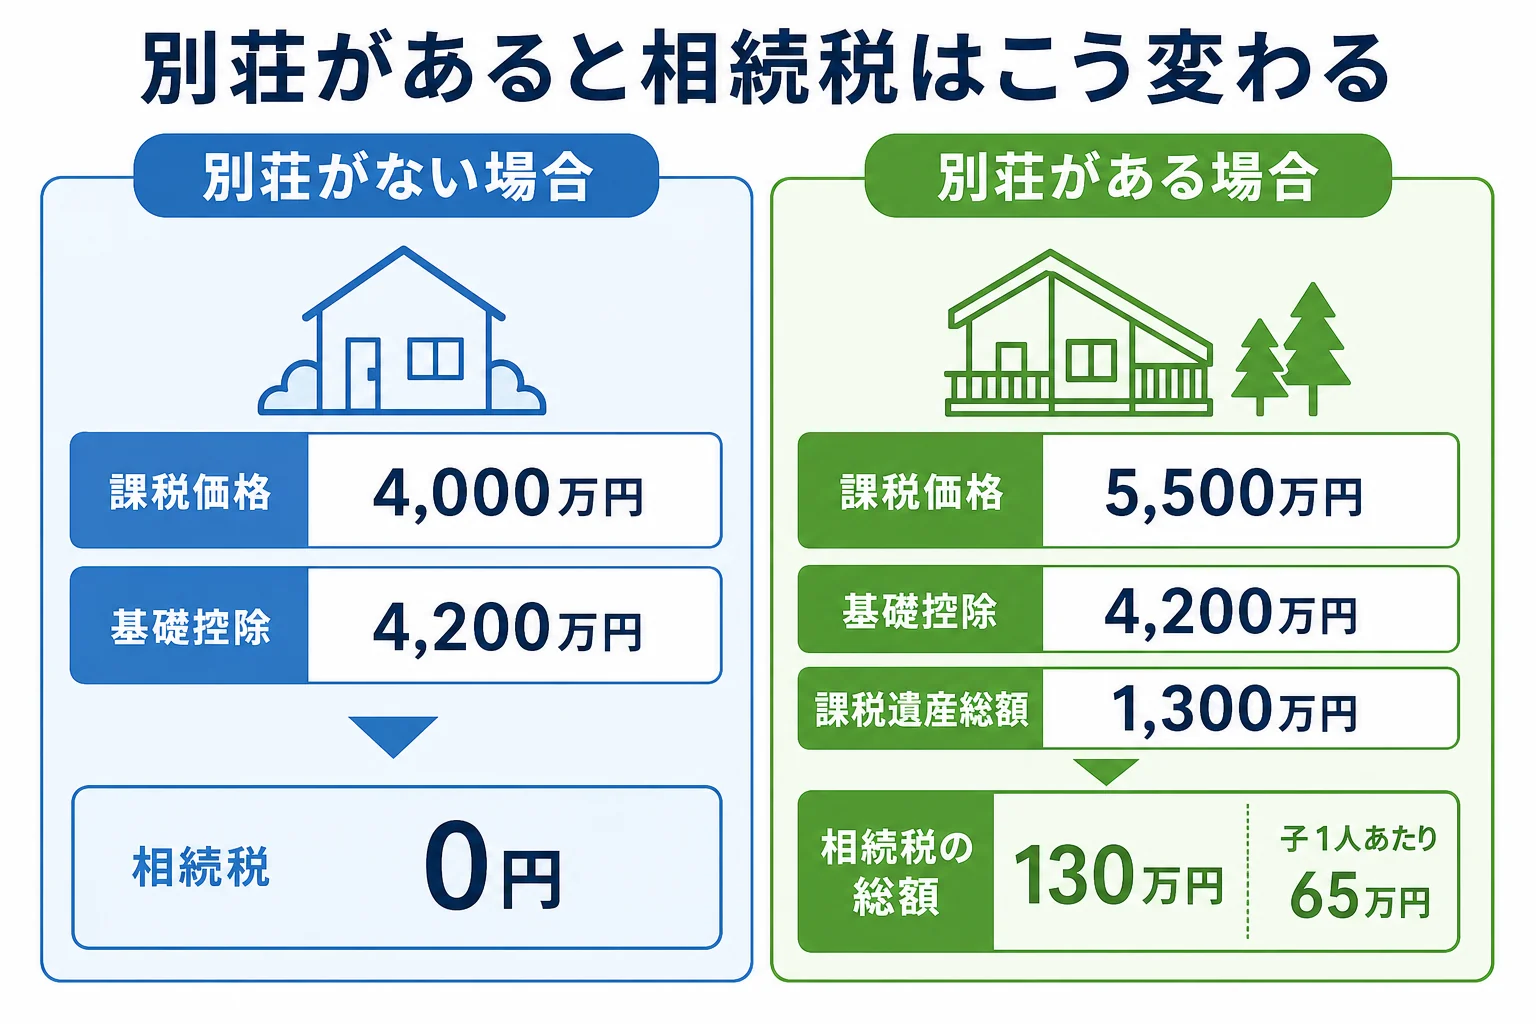
ここが大事なところです。別荘があるかないかで、申告が要るかどうかそのものが変わることもあるんです。基礎控除の金額は、相続人の人数別の早見表で確認してみてください。
持ち続けると、どんな維持費がかかる?
別荘は、使わなくてもお金がかかり続けます。主な維持費はこんなものです。
- 固定資産税(毎年かかる)
- 別荘地の管理会社に払う管理費(別荘地によってある)
- 水道や電気の基本料金
- 屋根や外壁、水回りの修繕費
- 草刈りや雪下ろし、冬の水抜きなどの手間や費用
『年に数回しか行かないのに、こんなにかかっていたの?』と驚く方も少なくありません。金額は別荘地や建物で大きく違うので、ここで一律の数字は出せません。まずは親の通帳や引き落としの記録から、1年間でいくら払っていたかを確かめてみましょう。
「管理費って、相続した人に請求が来るんですか?」
「名義が変わるまでも、相続人の皆さんで負担していただくことになります」
別荘地の管理会社とは、こんなやり取りになることが多いんです。親の代の未払いの管理費がある時は、借金と同じく相続人が引き継ぐので、早めに確認しておきましょう。
相続したらすぐ確かめておきたいこと
- 土地と建物の登記事項証明書(名義と、借地かどうか)
- 固定資産税の納税通知書(評価額と税額)
- 別荘地の管理会社との契約と、未払いの管理費がないか
- 水道・電気・ガスの契約名義と、冬の凍結対策の状況
- 建物の傷み具合(雨漏り・シロアリ・設備の故障)
特に、土地が借地になっている別荘地もあります。その場合は地代の支払いや、名義変更の時に地主へ伝えることも出てきます。借地の扱いは、借地権付きの家を相続した時に地主へ伝えることで見ています。
遠方の別荘ほど、様子を見に行けないまま傷みが進みがちです。冬に水道管が凍って破裂するなど、気づいた時には修繕費がかさんでいたということも。相続してすぐ、一度は現地を見ておくと安心です。
使い続けるか、手放すか
別荘をどうするかは、家族の使い方と別荘地の人気で考えるのが現実的です。
| ケース | 向いている選択 | 理由・注意 |
|---|---|---|
| 家族の誰かが定期的に使う | 使う人が相続し、維持費もその人が負担 | 共有にすると、売る時や修繕の時に全員の同意が要る |
| 誰も使わないが、人気の別荘地にある | 早めに売る | 建物が傷む前の方が買い手がつきやすい |
| 誰も使わず、古い別荘地で買い手が少ない | 売り出しつつ、解体や国庫帰属も検討 | 持つほど維持費が積み上がる |
| 預貯金はほとんどなく、別荘の負担だけが重い | 相続放棄も選択肢 | 別荘だけでなくすべての財産を手放すことになる |
『きょうだいで共有にしておけば公平では?』と考えたくなりますよね。ただ、共有にすると、あとで売りたくなった時に全員の同意が要ります。共有になった時の出口は、共有持分だけを相続した時の選択肢で見ています。
手放すまでの流れ
別荘を売って手放す場合の、一般的な流れは次のとおりです。
- 遺産分割協議で、別荘を誰が相続するか決める
- 相続登記をする(取得を知った日から3年以内)
- 別荘地に詳しい地元の不動産会社などに査定を頼む
- 売り出す。売れにくい時は、建物を残すか解体するかを検討する
- 売れた年の翌年に、譲渡所得の確定申告をする
売った時の取得費と取得時期は、親から引き継ぎます。相続税を納めた人が、相続税の申告期限の翌日から3年以内に売ると、取得費加算の特例を使えることがあります。
一方で、空き家を売った時の3,000万円特別控除は、亡くなった人が住んでいた家が対象です。普段住んでいなかった別荘は、対象にならないのが基本なんです。
売れない時はどうする?
どうしても買い手がつかない時は、相続土地国庫帰属制度で国に引き取ってもらう方法もあります。審査手数料は土地1筆14,000円で、承認後に負担金を納めます。建物がある土地は申請できないので、解体してからの申請になります。
相続放棄をする場合は、相続の開始を知った時から3か月以内に家庭裁判所へ申述します。別荘だけを放棄することはできず、預貯金も含めたすべてを手放すことになります。売れにくい土地を手放す方法の比べ方は、原野や山林を手放す方法の比較も参考になります。
別荘のほかに実家や預貯金もあって基礎控除を超えそう、売るなら3年以内の特例も使いたい。そんなケースは、評価と申告、売るタイミングまで税理士に相談しておくと楽になります。相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
別荘にも小規模宅地等の特例は使えますか?
亡くなった人が暮らしていた家ではない別荘には、特定居住用の特例は使えないのが基本です。実際に生活の拠点として住んでいた場合などは扱いが変わることもあるので、要件を満たすかは税理士に確認してみてください。
別荘の管理費は相続人が払うのですか?
相続したあとの管理費は、別荘を相続した人が負担します。分割が決まるまでは相続人みんなで負担する形になります。親の代の未払い分も、借金と同じく相続人が引き継ぎます。
別荘だけ相続放棄できますか?
できません。相続放棄は、すべての財産を手放す手続きです。別荘だけを手放したい時は、売る・解体して国庫帰属を申請するといった方法を検討しましょう。
まとめ
- 別荘の土地と建物も相続財産になり、相続税の計算に入る
- 自宅向けの小規模宅地等の特例や、空き家の3,000万円控除は別荘には使えないのが基本
- 固定資産税・管理費・修繕費など、使わなくても維持費がかかり続ける
- 家族が使うなら使う人が相続し、誰も使わないなら早めに売るのが現実的
- 売れない時は、解体して国庫帰属、または相続放棄も選択肢