当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなって、母が住み続ける自宅をどう分けるか。『とりあえず母と自分の共有にしておけば、誰も損しないよね』と考える方も多いはずです。
結論から言うと、母と子の共有は二次相続まで見ると選び方で差が出る分け方です。この記事では、持分の決め方で税金がどう変わるかと、共有ならではの注意点が分かります。
自宅を母と子の共有にすると、税金はどう変わる?
母と子1人が父の財産(課税価格8,000万円)を半分ずつ相続すると、今回の納付額は子の235万円です。母が4分の3を取ると今回は117.5万円に減りますが、母が亡くなった時の二次相続の税金が増えます。二次相続まで合わせると、半分ずつの方が少なくなるケースです。
例えば、父が亡くなり、母と一人っ子の子が相続するケースです。父の財産は自宅と預貯金で、課税価格の合計は8,000万円とします。
二次相続は「母自身の財産はなく、今回取得した分がそのまま子1人に相続される」と仮定し、小規模宅地等の特例は入れずに計算しています。
| ケース | 今回(父の相続)の納付額 | 母の相続(二次相続)の納付額 | 合計 | 理由・注意 |
|---|---|---|---|---|
| 母と子で半分ずつ(4,000万円ずつ) | 235万円 | 40万円 | 275万円 | 母の分は配偶者の税額軽減で0円 |
| 母が4分の3(6,000万円)・子が4分の1 | 117.5万円 | 310万円 | 427.5万円 | 今回は減るが、二次相続で子1人の基礎控除3,600万円を大きく超える |
『母が多く取った方が今は安いのに、合計は逆なの?』と驚きますよね。二次相続では配偶者の税額軽減がなく、相続人も子1人になるからなんです。
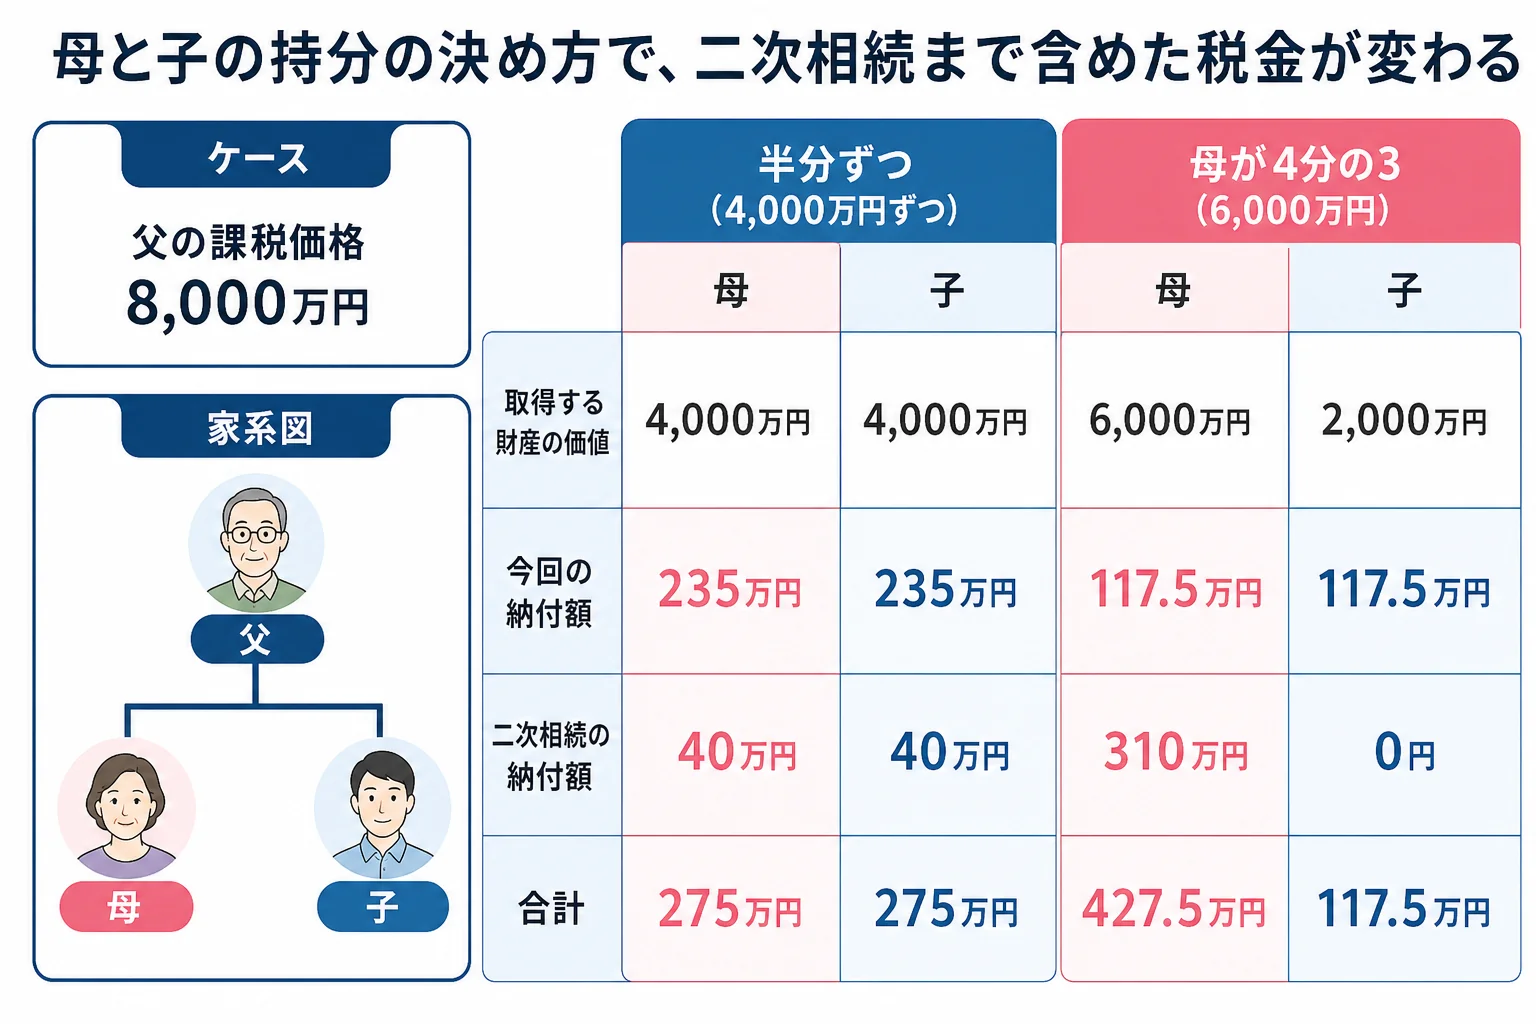
実際には母自身の預金や、特例の使い方で数字は変わります。どの持分がいいかは、税理士に二次相続まで計算してもらうと安心です。割合を決める時の考え方は法定相続分と違う割合で分ける時の注意でも見られます。
共有にすると小規模宅地等の特例はどうなる?
自宅の土地には、小規模宅地等の特例があります。特定居住用宅地等なら330㎡まで評価を80%減らせる制度です。
共有にした場合は、取得した人ごとに要件を見ます。
| 自宅を取得する人 | 特例の考え方 | 注意 |
|---|---|---|
| 母(配偶者) | 対象になりうる | 適用には申告が必要 |
| 父と同居していた子 | 対象になりうる | 同居親族としての要件がある |
| 別居していて持ち家のある子 | 対象外になりやすい | 子の持分は減額されないことがある |
『共有にすれば全部80%減額』とは限らないのが、ここの落とし穴です。子が別居しているなら、母が自宅を多めに取る方が特例の面では有利なこともあります。要件を満たすかは税理士に確認しておきましょう。
母と子の共有で困るのはどんな時?
共有の大きな弱点は、売ったり貸したりする時に共有者全員の同意が要ることです。
例えば、母が施設に入ることになり、自宅を売って費用にあてたい場面を考えてみてください。
「家を売ろうと思うんだけど、母さんの署名がもらえないと進まないって」
「母さんの判断能力が落ちてからだと、手続きがかなり大変になるよ」
母の判断能力が衰えると、家庭裁判所で成年後見人を選んでもらう手続きが必要になることがあります。申立手数料は800円、登記手数料は2,600円の収入印紙です。費用より、時間と手間がかかるところに注意が要ります。
- 母が施設に入ったら、自宅を売るか貸すか
- 母の持分を、二次相続で誰が受け継ぐか
- 固定資産税や修繕費を、誰がどの割合で払うか
- 子が複数いる場合、二次相続で兄弟の共有にならないか
子が2人以上いると、母の持分が二次相続で兄弟に分かれ、共有者が増えがちです。兄弟の共有の注意は不動産を兄弟の共有にするのを避けたほうがいい理由で詳しく見られます。
共有のほかに、母が住み続けられる分け方は?
共有にしなくても、母の住まいを守る方法はあります。
1つは、子が自宅を相続し、母は配偶者居住権で住み続ける方法です。2020年4月1日に始まった制度で、母は所有者でなくても自宅に住み続けられます。
もう1つは、母が自宅を単独で相続し、預金を子に多めに渡す方法です。共有の手間はなくなりますが、二次相続の税金は上の表のように増えることがあります。
自宅のほかに預金や土地があって基礎控除を超えそう、母の二次相続まで見て持分を決めたい、というケースは税理士に頼むと楽です。持分ごとの税額を並べて比べてもらえます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
母と子の共有名義にすると、後で子に持分を移す時に税金はかかりますか?
母から子へ生前に持分を移すと、贈与税の対象になることがあります。二次相続で相続するのか生前に移すのか、税理士に相談してから決めてみてください。
共有の持分は、法定相続分どおりにしないといけませんか?
相続人全員が合意すれば、持分は自由に決められます。協議書に持分の割合を書いて相続登記をします。
共有にした自宅の相続登記はいつまでにしますか?
取得を知った日から3年以内です。正当な理由なく怠ると10万円以下の過料の対象になります。
まとめ
- 父の課税価格8,000万円を母と子で半分ずつなら、今回の納付額は235万円
- 母が4分の3を取ると今回は117.5万円だが、二次相続まで合わせると427.5万円に増える
- 小規模宅地等の特例は持分を取得した人ごとに要件を見る
- 共有は売る・貸す時に全員の同意が要り、母の判断能力が衰えると手続きが重くなる
- 配偶者居住権や母の単独相続も比べて決める