当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
住宅ローンを返している途中で、夫が亡くなった。この家のローンはどうなるのか、住み続けられるのか。何から手を付ければいいのか分からず、不安になりますよね。
結論から言うと、団信(団体信用生命保険)に入っていれば、保険金でローンの残りが返済され、家は借金のない状態で相続できるケースがほとんどです。ただ、手続きは自分から申し出ないと進みませんし、ローンの組み方によっては一部が残ることもあります。
この記事を読めば、団信の請求から登記までの順番と、自分の家のケースで何が残るのかが分かります。
団信付きのローンがある人が亡くなったら、家はどうなる?
例えば、夫が自分1人の名義で団信付きの住宅ローンを返済中に亡くなり、妻と子2人が相続するケースです。金融機関に連絡して団信を請求すると、保険金でローンの残りが完済されます。その後、家の相続登記をして、銀行の抵当権を消す登記(抵当権抹消)をすれば手続きは終わりです。
団信は、ローンを借りた人が亡くなった時に、保険会社が残りのローンを金融機関に支払う保険です。保険金は家族ではなく金融機関に支払われ、ローンの返済に充てられます。
『ローンがなくなるなら、何もしなくていいの?』と思いますよね。実は、団信の保険金は家族が請求しないと支払われないんです。亡くなったら、早めにローンを借りている金融機関へ連絡しておきましょう。
ローンの組み方で、残るものが変わる
団信で完済されるのは、団信に入っていた人のローンだけです。夫婦で借りている時は特に、契約の形を確かめてみてください。
| ケース | 団信で完済されるもの | 理由・注意 |
|---|---|---|
| 亡くなった人だけの名義のローン | ローンの残りすべて | 家は借金のない状態で相続できる |
| 夫婦それぞれが借りるペアローン | 亡くなった人のローンだけ | 残された配偶者のローンは返済が続く |
| 夫婦の連帯債務 | 団信の契約による | 主に借りた人だけが団信に入っている形だと、残りの返済が続くことがある |
| 団信に入っていない、または保険が切れていた | 完済されない | ローンも相続の対象になる。相続放棄を含めて考える |
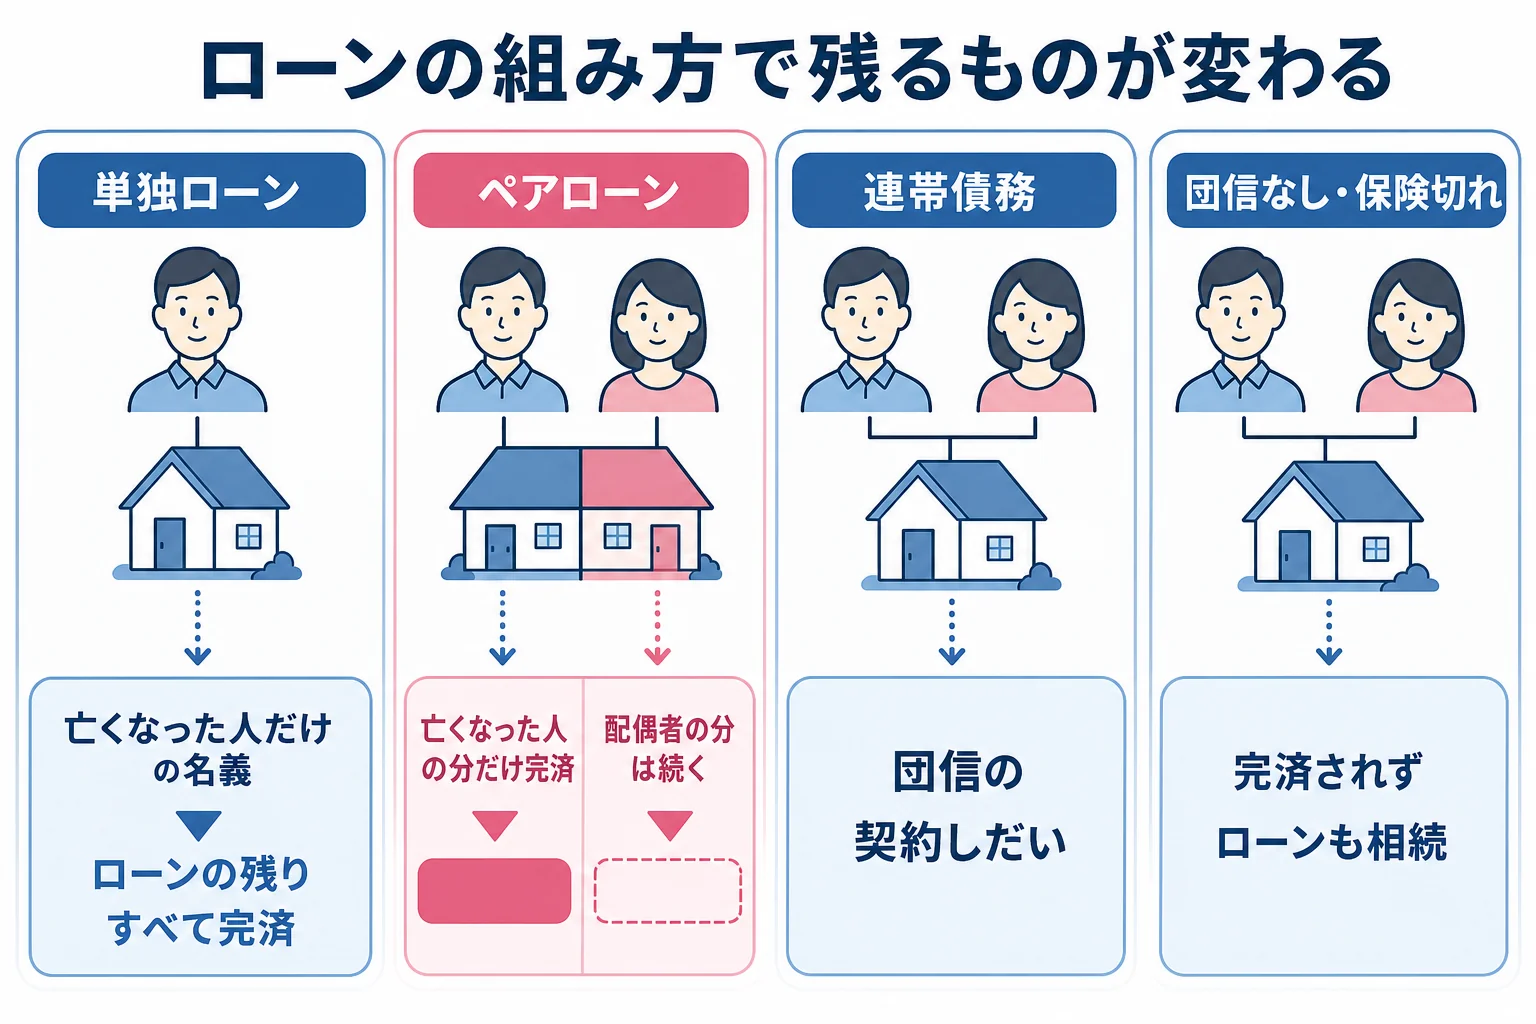
ここが大事なところです。ペアローンの場合、亡くなった人の分が消えても、自分の分の返済は続きます。毎月の返済額がどう変わるか、金融機関に確認しておきましょう。
「夫が亡くなったので、住宅ローンの手続きをお願いしたいのですが」
「団信の請求書をお送りします。死亡診断書のコピーなどをそろえてご返送ください」
金融機関とは、こんな流れでやり取りが始まることが多いんです。
団信の請求から登記までの流れ
団信付きのローンがある家を相続する時の、一般的な順番は次のとおりです。
- ローンを借りている金融機関に、亡くなったことを連絡する
- 団信の請求書類を受け取り、必要書類をそろえて提出する
- 保険金でローンが完済され、金融機関から抵当権を消すための書類を受け取る
- 遺産分割協議で、家を誰が相続するか決める
- 家の相続登記をする(取得を知った日から3年以内)
- 抵当権抹消の登記をする
『ローンを返し終わったら、登記も勝手に直るのでは?』と思いがちですよね。ただ、抵当権は、ローンを完済しても自動では消えません。金融機関から届いた書類を使って、自分で法務局に登記を申請するか、司法書士に頼みます。
抹消の書類には有効期限が書かれていることがあるので、届いたら早めに手続きしましょう。相続登記と抵当権抹消は、まとめて司法書士に頼むと1回で済むことが多いです。
そろえる書類の例
- 金融機関から届く団信の請求書
- 死亡診断書(死体検案書)のコピー
- 亡くなった人の住民票の除票や、死亡の記載がある戸籍
- 請求する相続人の戸籍や本人確認書類
求められる書類は金融機関や保険会社によって違います。戸籍の束の代わりに、法務局の法定相続情報一覧図の写し(無料で交付)が使えることもあります。
相続税では、ローンの分を差し引ける?
ここは間違えやすいところです。団信で返済されたローンは、亡くなった人の借金として残らないので、相続税の計算で差し引く債務には入りません。一方で、団信の保険金も金融機関に支払われるので、家族の相続財産にはなりません。
つまり、家は借金のない状態で、そのまま財産として数えられるんです。
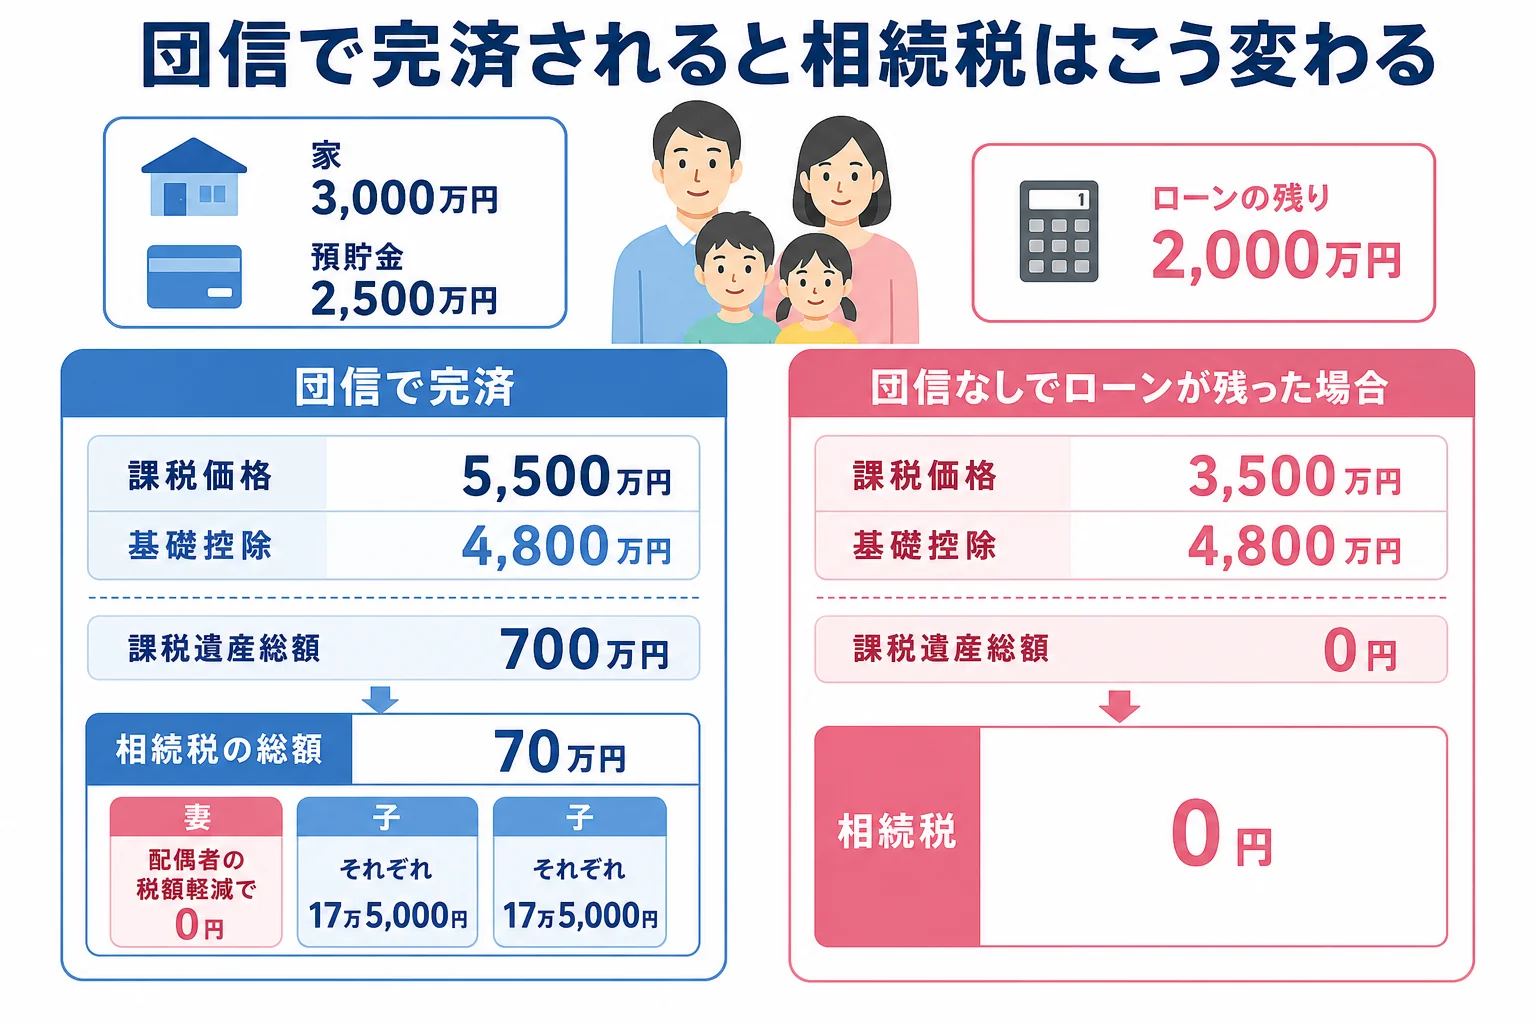
例えば、夫が亡くなり、妻と子2人が相続人で、家の評価額3,000万円と預貯金2,500万円があり、ローンの残りが2,000万円だったケースで比べてみます。数字はすべて計算ツールで確かめた金額です。
| ケース | 課税価格の合計 | 基礎控除 | 課税遺産総額 | 相続税の総額 |
|---|---|---|---|---|
| 団信でローンが完済された | 5,500万円 | 4,800万円 | 700万円 | 70万円 |
| 団信がなくローンが残った(借金として差し引く) | 3,500万円 | 4,800万円 | 0円 | 0円 |
団信で完済されたケースで、法定相続分どおりに妻が2分の1、子が4分の1ずつ取得すると、配偶者の税額軽減で妻は0円、子はそれぞれ17万5,000円です。
『ローンがなくなって助かったのに、相続税がかかるの?』と驚く方もいます。家が借金のない財産になった分、財産の合計が基礎控除を超えることがあるんです。
ただ、このケースでは、妻が家を相続して小規模宅地等の特例を使えば、税額がさらに下がることもあります。配偶者の税額軽減や特例で0円になる場合でも申告は必要で、期限は亡くなったことを知った日の翌日から10か月以内です。
ローンが完済されて基礎控除を超えそう、特例を使えるか知りたい。そんなケースは、申告まで税理士に任せると楽になります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
基礎控除の金額は相続人の人数別の早見表で確認できます。
住まない家なら、売る選択肢も
残された家族がそのまま住むなら、相続登記と抵当権抹消が終われば、あとは固定資産税を払い続けるだけです。名義を誰にするかは、次の相続のことも考えて家族で話し合っておきましょう。
団信で完済された家に誰も住まない時は、売ることも考えられます。売った時の取得費と取得時期は、亡くなった人から引き継ぎます。
相続税を納めた人が、相続税の申告期限の翌日から3年以内に売ると、取得費加算の特例を使えることがあります。古い家を解体して売るか、そのまま売るかで迷う時は、古い実家を解体してから相続するのとそのまま相続するのはどちらが得かも参考にしてみてください。
ほかの不動産も含めた全体の進め方は、不動産を相続したら何から始める?ケース別にやることで見ています。
よくある質問
団信の手続きは誰がすればいいですか?
通常は相続人の誰かが、ローンを借りている金融機関に連絡して請求します。保険金は家族ではなく金融機関に支払われ、ローンの返済に充てられます。
ローンを完済したら、抵当権は自動で消えますか?
自動では消えません。金融機関から届く書類を使って、法務局に抵当権抹消の登記を申請します。相続登記とあわせて司法書士に頼むこともできます。
団信で返済されたローンは、相続税で差し引けますか?
差し引けません。団信で返済された分は亡くなった人の借金として残らないためです。その代わり、団信の保険金も家族の相続財産には入りません。
団信に入っていなかった時、ローンはどうなりますか?
ローンの残りは借金として相続人が引き継ぎます。相続税の計算では債務として差し引けます。家やほかの財産より借金の方が多い時は、相続の開始を知った時から3か月以内に相続放棄や限定承認を検討してみてください。
まとめ
- 団信に入っていれば、保険金でローンの残りが完済され、家は借金のない状態で相続できる
- 団信は家族が金融機関に連絡して請求しないと進まない
- ペアローンや連帯債務では、残された人のローンが続くことがある
- 完済後も抵当権は自動で消えないので、相続登記とあわせて抹消登記をする
- 団信で消えたローンは債務控除に入らず、財産の合計が基礎控除を超えることもある