当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
『兄は家を買う時に親から大金をもらっていた。それなのに遺産は3等分なの?』と、もやもやしている方も多いはずです。
結論から言うと、その贈与が「特別受益」に当たれば、遺産にいったん足し戻してから取り分を計算します。この記事では、家族構成や贈与の額が違うケースごとに、持ち戻しの計算例を数字で見ていきます。
兄だけ住宅資金をもらっていたら、取り分はどう変わる?
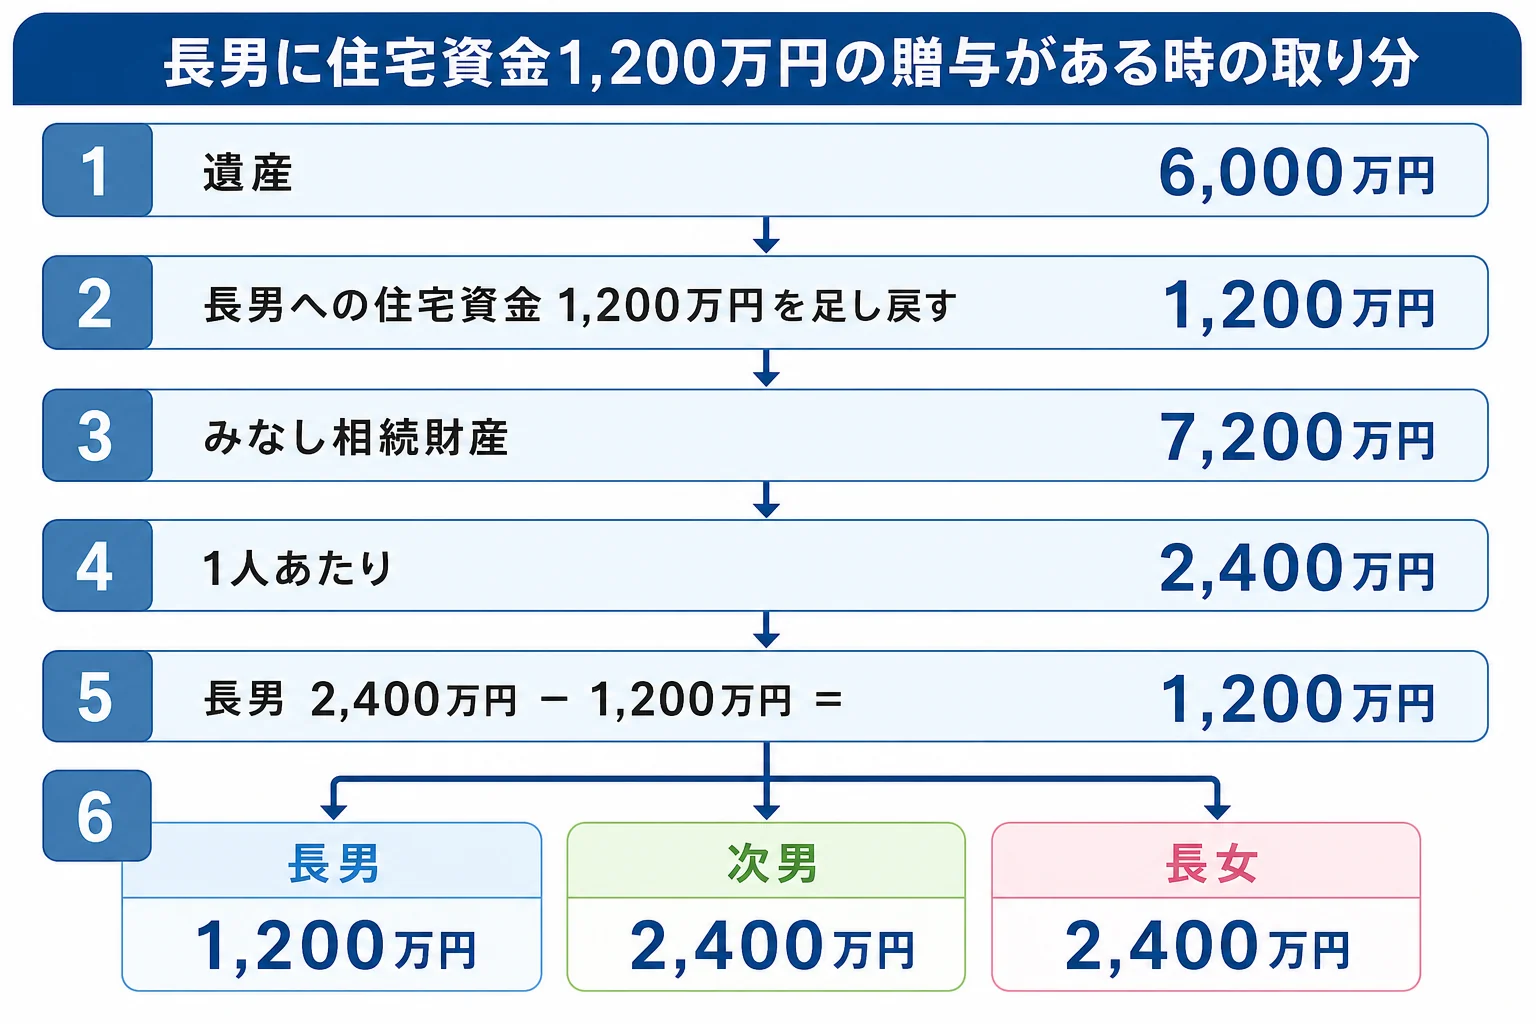
例えば、父が亡くなり遺産が6,000万円、子が3人で、長男だけ生前に住宅資金1,200万円をもらっていたケースです。贈与を足し戻した7,200万円を3人で分けると1人2,400万円。長男はそこから1,200万円を引いて1,200万円、次男と長女は2,400万円ずつが取り分の目安になります。
親から特定の子への贈与を遺産に足し戻して計算することを「持ち戻し」と言います。民法903条のルールで、条文はe-Gov法令検索の民法で確認できます。
足し戻す対象は、婚姻や養子縁組のための贈与と、生計の資本としての贈与、それに遺言による遺贈です。家の購入資金や開業資金は、生計の資本の代表例ですね。
計算の順番はこうなります。
- 亡くなった時の遺産の額を出す
- 特別受益に当たる贈与の額を足す(みなし相続財産)
- みなし相続財産に法定相続分をかけて、各人の一応の取り分を出す
- 贈与を受けた人だけ、その額を差し引く(これが具体的相続分)
上のケースを表にすると、こうなります。
| 項目 | 長男(贈与あり) | 次男 | 長女 |
|---|---|---|---|
| 遺産6,000万円+贈与1,200万円 | 7,200万円 | 7,200万円 | 7,200万円 |
| 法定相続分 | 3分の1 | 3分の1 | 3分の1 |
| 一応の取り分 | 2,400万円 | 2,400万円 | 2,400万円 |
| 特別受益を引く | マイナス1,200万円 | なし | なし |
| 具体的相続分 | 1,200万円 | 2,400万円 | 2,400万円 |
合計すると1,200万円+2,400万円+2,400万円で6,000万円。実際の遺産とぴったり合います。
母が健在で、子2人のうち長男だけ贈与を受けていた場合は?
次は、配偶者がいるケースです。父が亡くなり、相続人は母と長男・長女の3人。遺産は8,000万円で、長男は生前に2,000万円の住宅資金をもらっていました。
『母の取り分にも影響するの?』と思いますよね。実は、持ち戻しは相続人全員の計算に関わります。
| 項目 | 母 | 長男(贈与あり) | 長女 |
|---|---|---|---|
| 遺産8,000万円+贈与2,000万円 | 1億円 | 1億円 | 1億円 |
| 法定相続分 | 2分の1 | 4分の1 | 4分の1 |
| 一応の取り分 | 5,000万円 | 2,500万円 | 2,500万円 |
| 特別受益を引く | なし | マイナス2,000万円 | なし |
| 具体的相続分 | 5,000万円 | 500万円 | 2,500万円 |
持ち戻しをしないで8,000万円を法定相続分で分けると、母4,000万円、長男と長女が2,000万円ずつです。
持ち戻すと、長男は500万円まで下がり、母と長女の取り分が増えます。生前にもらった分も含めて見れば、子2人はどちらも2,500万円を受け取った形になるんです。
贈与が遺産より多い時、返す必要はある?
ここが気になる方も多いですよね。結論から言うと、もらいすぎた分を返す必要はありません。
例えば、遺産が3,000万円、子が2人で、長男が生前に4,000万円の贈与を受けていたケースです。
| 項目 | 長男(贈与あり) | 長女 |
|---|---|---|
| 遺産3,000万円+贈与4,000万円 | 7,000万円 | 7,000万円 |
| 一応の取り分(2分の1) | 3,500万円 | 3,500万円 |
| 特別受益を引く | マイナス4,000万円 | なし |
| 具体的相続分 | 0円(マイナス500万円は返さない) | 遺産3,000万円すべて |
長男の計算はマイナス500万円になりますが、民法では「相続分を受けることができない」とされるだけです。長女が受け取るのは、残っている遺産3,000万円までになります。
『それでも長女の取り分が少ないのでは』という場合は、遺留分が足りているかを確かめてみてください。このケースでは、長男への贈与が相続開始前10年以内のものなら、遺留分の計算に入ります。遺留分の出し方は遺留分の金額をケース別に計算した記事で見ています。
この贈与は特別受益になる?ならない?ケース別の目安
全部の贈与が持ち戻しの対象になるわけではありません。よくあるケースを表にまとめておきますね。
| ケース | 特別受益になるか | 理由・注意 |
|---|---|---|
| 家を買う時に親が頭金を出した | なりやすい | 生計の資本としての贈与の代表例 |
| 結婚の時に多額の持参金をもらった | なりやすい | 婚姻のための贈与に当たる |
| 事業を始める資金を出してもらった | なりやすい | 生計の資本としての贈与 |
| 毎月の生活費を少し援助してもらった | なりにくい | 扶養の範囲と見られることが多い |
| 兄弟のうち1人だけ私立大学の学費が高かった | 争いになりやすい | 家庭の資力や兄弟間の差で判断が分かれる |
| 遺言で特定の子に財産を遺した(遺贈) | なる | 遺贈は持ち戻しの対象 |
| 婚姻20年以上の夫婦間で自宅を贈与した | 持ち戻さない推定 | 民法903条4項で持ち戻し免除の意思を推定 |
親が遺言などで「持ち戻さなくていい」という意思を示していれば、その意思に従います(持ち戻し免除)。
例えば、こんなやりとりで揉めることがあります。
「お兄ちゃんは家の頭金をもらってたでしょ。その分は差し引いてほしい」
「あれは父さんがくれたもので、返すつもりはないよ」
こうした時は、まず贈与の時期・金額・目的が分かる資料を集めておきましょう。通帳の振込記録や、親が書いたメモが手がかりになります。
期限はある?相続から10年たつと主張できなくなる
遺産分割そのものに期限はありません。ただ、2023年4月1日施行の改正民法で、相続開始から10年を過ぎると特別受益や寄与分を主張できなくなりました。
10年を過ぎると、原則として法定相続分で分けることになります。『そのうち話そう』と後回しにしているうちに、持ち戻しの主張ができなくなることも。
介護をした兄弟がいる場合の寄与分も、同じ10年の期限があります。寄与分の計算は介護の寄与分を日当から計算する方法で確認してみてください。
相続税の計算とは別のルール
ここは混同しやすいところです。持ち戻しは「遺産をどう分けるか」の民法のルールで、相続税の計算とは別物なんです。
| 比べる点 | 特別受益の持ち戻し(民法) | 生前贈与加算(相続税) |
|---|---|---|
| 目的 | 相続人の間で公平に分ける | 相続税の課税価格に足す |
| 対象の贈与 | 婚姻・養子縁組・生計の資本 | 相続開始前の一定期間の贈与(2024年1月1日以降の贈与は7年以内) |
| 期間 | 遺産分割では時期の限定なし(相続開始から10年で主張できなくなる) | 段階的に延び、2031年1月以降の相続で7年 |
最初のケース(遺産6,000万円・子3人)で、具体的相続分どおりに長男1,200万円、次男と長女2,400万円ずつ分けたとします。長男への贈与が加算期間より前のものなら、相続税の総額は120万円で、長男24万円、次男と長女が48万円ずつです。
分け方がまとまらないまま申告期限が来そうな時は、遺産分割がまとまらないまま申告する時の注意点も読んでおくと安心です。
兄弟の誰かが大きな贈与を受けていて、相続税の申告も必要になりそうなケースは、税理士に入ってもらうと計算と申告をまとめて進められます。特別受益に当たるかの判断も含めて、相談してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
特別受益の持ち戻しは、どんな計算をするのですか?
亡くなった時の遺産に特別受益の贈与額を足し、法定相続分をかけて一応の取り分を出します。贈与を受けた人だけ、そこから贈与額を引いた額が具体的相続分です。
何年前の贈与まで特別受益になりますか?
遺産分割の計算では、贈与の時期で区切る決まりはありません。ただし相続開始から10年を過ぎると特別受益を主張できなくなります。遺留分の計算に入る相続人への贈与は、原則として相続開始前10年以内のものです。
贈与の額は、もらった時の金額で計算しますか?
民法では、相続開始の時の価額で評価するとされています。不動産など値動きがあるものは、もらった時と相続時で金額が変わることがあります。
まとめ
- 特別受益は遺産に足し戻し、法定相続分で割ってから贈与を受けた人の分を引く
- 遺産6,000万円・子3人・長男に1,200万円の贈与なら、長男1,200万円、ほか2人は2,400万円ずつ
- 贈与が取り分より多くても、もらいすぎた分を返す必要はない
- 婚姻20年以上の夫婦間の自宅の贈与は、持ち戻さない意思があると推定される
- 相続開始から10年を過ぎると、特別受益を主張できなくなる