当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父はすでに亡くなっていて、今度は母が亡くなった。残ったのは兄弟と実家です。『誰も住まないなら売るしかないのかな』『とりあえず2人の共有にしておけば揉めないかな』と迷いますよね。
結論から言うと、誰かが実家に住み続けるなら、その人が実家を取って、ほかの兄弟には預貯金や代償金で調整する形がまとまりやすいです。誰も住まないなら、共有のまま放置せずに売って分ける方向で考えてみてください。
この記事では、兄弟2人のケースで分け方ごとの相続税と、売るかどうかの判断の順番が分かります。
母が亡くなり兄弟だけが残ったら、実家はどう分ける?
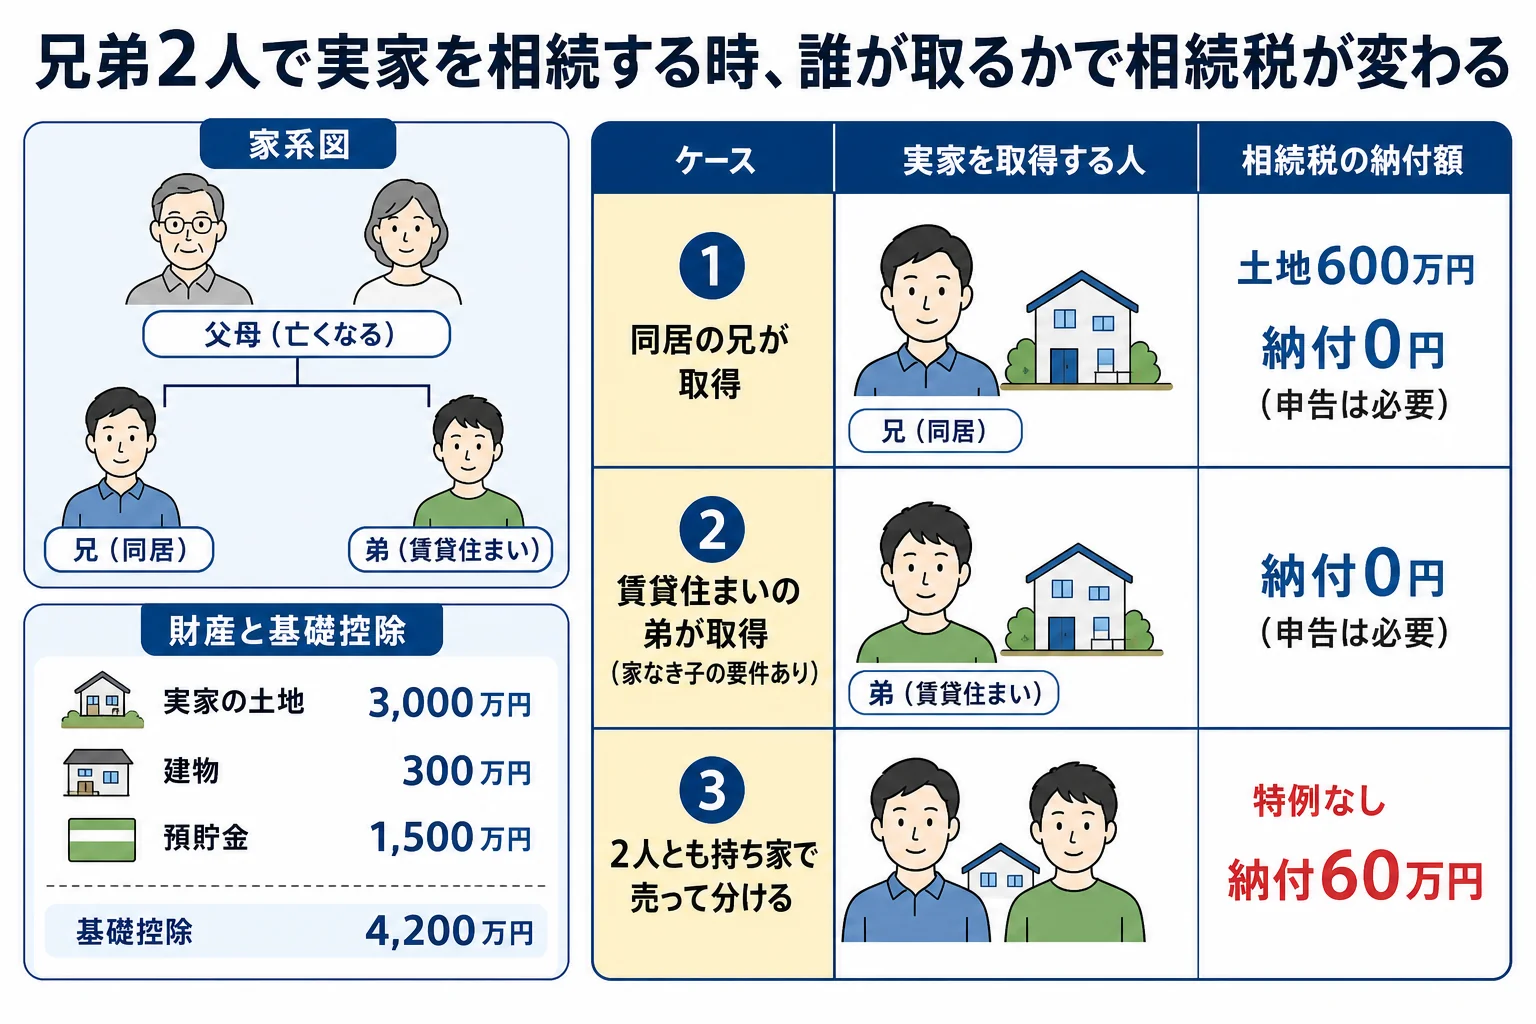
母の相続(二次相続)では配偶者の税額軽減が使えません。実家の評価額3,000万円の土地と建物300万円、預貯金1,500万円を兄弟2人で相続すると、特例を使わなければ相続税は2人で60万円です。母と同居していた兄が実家を取るなど特例の要件に合えば、土地の評価が80%下がって0円になります(申告は必要)。
ここでは、例えば、父が先に亡くなり、今回母が亡くなって兄と弟の2人が相続するケースで考えます。
| 財産 | 相続税の評価額 |
|---|---|
| 実家の土地(150㎡) | 3,000万円 |
| 実家の建物 | 300万円 |
| 預貯金 | 1,500万円 |
| 合計 | 4,800万円 |
相続人は兄弟2人なので、基礎控除は4,200万円です。法定相続分は2分の1ずつになります。
『兄弟だから半分ずつでしょ』と考えるのは自然です。ただ、実家は半分に切れないので、ここで話がややこしくなるんです。
誰が実家を取るかで相続税はいくら変わる?
| ケース | 実家を取る人 | 課税価格の合計 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 1 | 母と同居していた兄 | 2,400万円 | 0円 | 兄が申告期限まで住み続け、持ち続ければ特例の対象。申告は必要 |
| 2 | 賃貸住まいの弟(兄は持ち家) | 2,400万円 | 0円 | いわゆる家なき子の要件に合えば特例の対象。申告は必要 |
| 3 | 2人とも持ち家で、売って分ける | 4,800万円 | 60万円 | 特例が使えない。2人で30万円ずつ |
ケース1と2の課税価格は、土地3,000万円が80%減額されて600万円になった後の金額です。
ケース2の「家なき子」は、持ち家のない別居の親族が実家を取った時の特例です。国税庁の説明では、亡くなった母に配偶者がいないこと、母と同居していた相続人がいないことのほか、相続開始前3年以内に自分や配偶者、三親等内の親族などが持っている家に住んでいないことなどが要件です(国税庁 タックスアンサー No.4124)。
『弟はアパート住まいだから大丈夫』と思っても、実は配偶者名義の家に住んでいた時期があると外れることも。要件を満たすかは税理士に確認しておきましょう。
どのケースも、特例を使う人は相続税の申告期限まで土地を持ち続けるのが条件です。売るつもりの土地には特例を使えないと考えておきましょう。
兄弟で実家を分ける4つの方法、どれが向いている?
実家のように分けにくい財産は、分け方の方法から選びます。
| 分け方 | やり方 | 向いているケース | 注意 |
|---|---|---|---|
| 現物分割 | 兄が実家、弟が預貯金のように財産ごとに分ける | 財産の額がつり合う時 | 実家の評価が大きいと差が出る |
| 代償分割 | 実家を取った人が、ほかの兄弟にお金を払う | 誰かが住み続ける時 | 払うお金を用意できるか |
| 換価分割 | 実家を売って、お金を分ける | 誰も住まない時 | 売れるまでの管理と費用 |
| 共有 | 実家を2人の持ち分で登記する | 一時的にしかたない時 | 売る・貸すのに全員の同意が要る |
例えば、ケース1で兄が実家(評価3,300万円)を取り、弟が預貯金1,500万円を取ると、差は1,800万円です。半分ずつにそろえるなら、兄が弟に900万円を払う計算になります。
ただ、相続税の評価額と、実際に売れる値段は同じではありません。代償金を決める時は、どちらの金額で考えるかを先に話し合っておくと揉めにくいです。
「兄さんが住むのはいいけど、900万円も払えるの?」
「評価額じゃなくて、売ったらいくらかで考えたいな」
共有はその場では話がまとまりやすく見えますが、後が大変です。兄弟のどちらかが亡くなると、その配偶者や子が共有者に加わり、売る時の同意を取る相手が増えていきます。
兄弟の話し合いが期限までにまとまらない時は?
『売るか住むかで、もう半年も平行線』という兄弟もいますよね。話し合いが長引いても、期限は待ってくれません。
相続税の申告期限までに分け方が決まらない時は、法定相続分で分けたと仮定して申告します。その時に「申告期限後3年以内の分割見込書」を出しておけば、分け方が決まった後で小規模宅地等の特例を使い直せます。
相続登記の3年の期限に間に合わない時は、相続人申告登記という簡単な手続きで、登記の義務を果たすこともできます。まとまらないまま放っておくのだけは避けておきましょう。
3人以上の兄弟で分ける例は、3人兄弟で遺産を分ける時の割合と不動産の分け方で比べています。
誰も住まない実家は売る?持ち続ける?
兄弟とも持ち家があり、実家に戻る予定もないなら、売る方向で考えるご家族が多いはずです。売る時は、使える特例の期限を順番に確認しておきましょう。
- 遺産分割協議で、実家を売って代金を分けることを決める
- 相続登記をする(取得を知った日から3年以内)
- 相続税の申告と納付(亡くなったことを知った日の翌日から10か月以内)
- 建物の建築年を確認し、空き家の3,000万円特別控除が使えるか調べる
- 申告期限の翌日から3年以内なら、取得費加算の特例も検討して売る
空き家の3,000万円特別控除は、1981年(昭和56年)5月31日以前に建てられた家などが対象で、2027年12月31日までの売却が対象です。兄弟2人で相続した場合は、1人3,000万円ずつです。相続人が3人以上だと、1人2,000万円になります。
ほかにも細かい要件があるので、売る前に税務署か税理士に確認してみてください。
持ち続ける場合は、固定資産税と管理が毎年かかります。どちらが払うか、草刈りや換気は誰がするかを決めておかないと、後で不公平感が出ることも。
父の相続の時に、母と子でどう分けておくとよかったのかは、父が亡くなり母が健在の時に自宅を誰が相続するかで二次相続まで計算しています。
実家の評価が大きい、特例が使えるか分からない、売るかどうかで兄弟の意見が分かれている、というケースは税理士に頼むと楽です。特例を使う・使わないで税額がどう変わるかを先に出してもらうと、話し合いが進みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
母と同居していた兄が実家を取ったあと、すぐ売っても特例は使えますか?
同居の親族が特例を使うには、相続税の申告期限まで住み続け、土地を持ち続けることが要件です。期限前に売ると使えなくなるので、売る予定がある時は先に税理士に相談しておきましょう。
兄弟の共有名義にしておけば、とりあえず揉めませんか?
登記の時点では揉めにくいですが、売る・貸す時に共有者全員の同意が要ります。共有者が亡くなると人数が増えていくので、一時的な形と考えておくのがおすすめです。
実家が売れるまで、相続税の申告を待ってもらえますか?
申告と納付の期限は亡くなったことを知った日の翌日から10か月以内で、売却の時期では延びません。現金での一括納付が難しい時は延納の制度もあります。
まとめ
- 母の相続(二次相続)では配偶者の税額軽減が使えない
- 実家3,300万円と預貯金1,500万円を兄弟2人で相続すると、特例なしで納付60万円
- 同居の兄や、家なき子の要件に合う弟が取れば土地の評価が80%下がり0円(申告は必要)
- 分け方は現物・代償・換価・共有の4つ。共有は後で同意を取る相手が増える
- 売るなら空き家の3,000万円特別控除と取得費加算の期限を確認してから