当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父の相続の手続きがまだ終わらないうちに、母まで亡くなってしまった。『父の分と母の分、どこから手を付ければいいの?』と途方に暮れている方も多いはずです。
結論から言うと、父の相続と母の相続は別々に進めますが、父の遺産の分け方は子が母の立場も引き継いで決めることになります。この記事では、子2人の家庭を例に、手続きの順番と相続税の考え方を見ていきます。
父の相続の途中で母も亡くなったらどうなる?
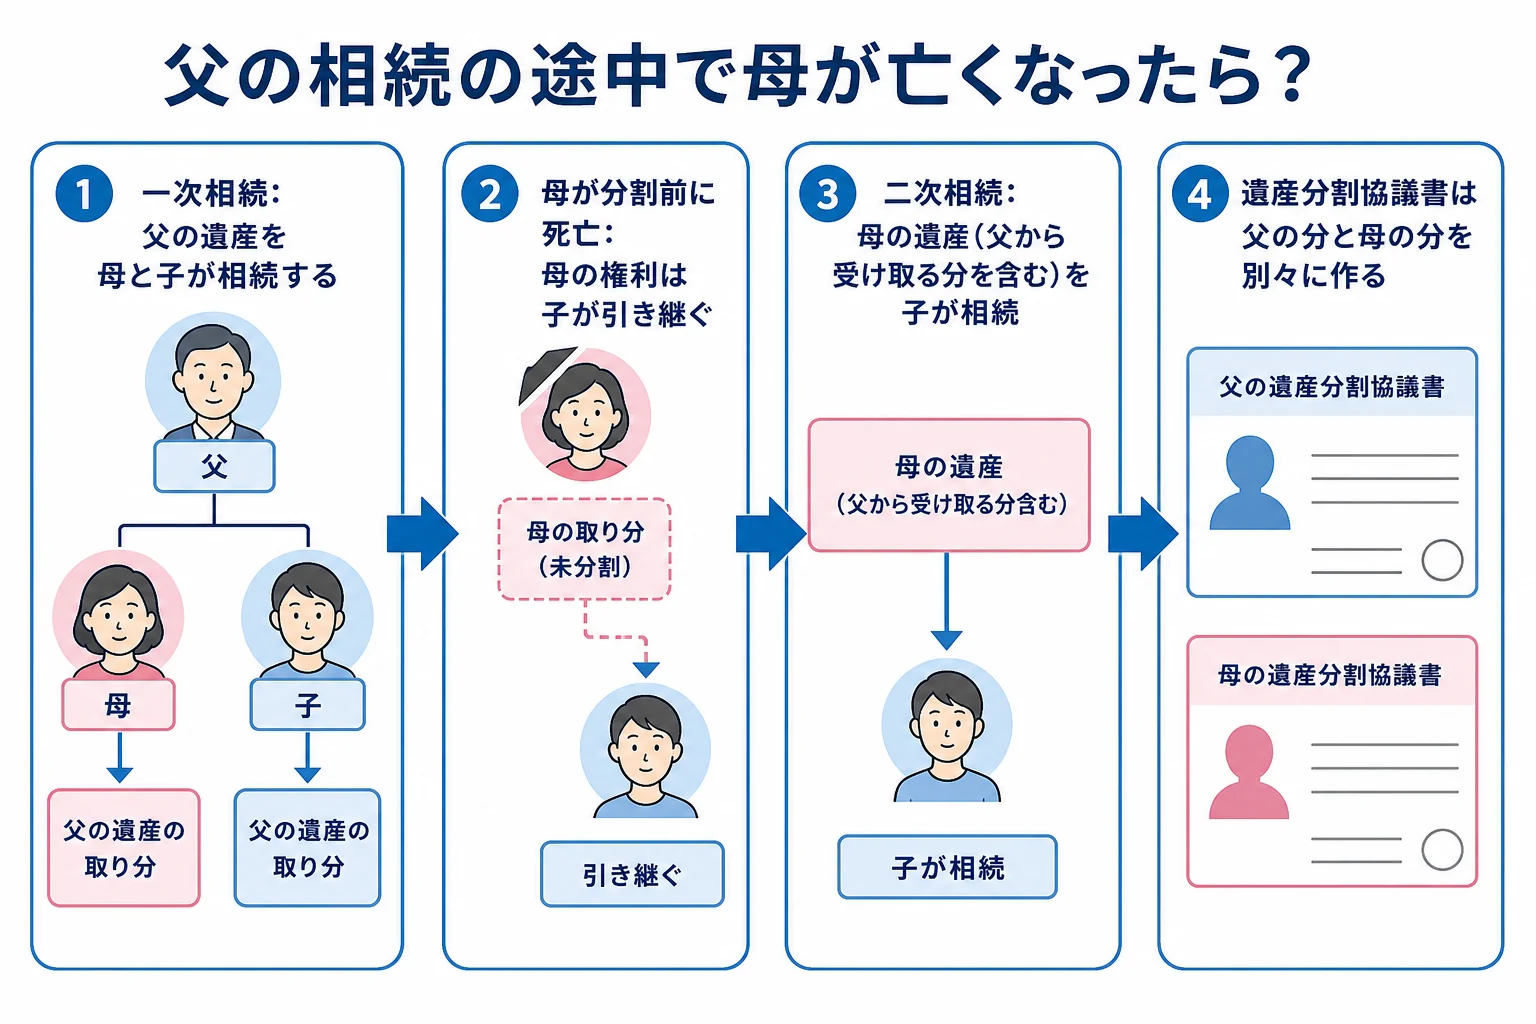
父の遺産分割が終わる前に母が亡くなった場合、母が持っていた「父の遺産を相続する権利」は、母の相続人である子に引き継がれます。子は父の相続人として、また母の相続人として、父の遺産の分け方を決めます。母の取り分をどう決めるかで、2回分の相続税の合計が変わります。
このように、1つ目の相続の手続きが終わらないうちに次の相続が始まることを「数次相続」と言います。
子から見ると、父の相続(一次相続)と母の相続(二次相続)が短い間に続けて起きた形です。父の遺産のうち母の取り分は、母の遺産として子に渡ります。
家族の状況ごとに、何がどう変わるかを先に見ておきましょう。
| ケース | 父の遺産の分け方 | 注意 |
|---|---|---|
| 父の遺産分割が終わってから母が亡くなった | 分割は決まっている。母が取得した分は母の遺産になる | 母の相続だけを新しく進める |
| 父の遺産分割の前に母が亡くなった | 子が母の立場も引き継いで分け方を決める | 母の取り分の決め方で税額が変わる |
| 父の相続税の申告前に母が亡くなった | 母の分の申告も子が代わりに行う | 期限は母の死亡を知った日の翌日から10か月 |
なお、事故などで父と母のどちらが先に亡くなったか分からない時は、考え方がまったく変わります。その場合は両親が同時に亡くなった場合の相続の順番を見てみてください。
母の取り分しだいで相続税はどう変わる?
例えば、父の遺産(課税価格の合計)が1億円、母自身の財産が2,000万円、子が2人いるケースです。父の遺産分割の前に母が亡くなり、子2人で母の取り分を決めるとします。
母の取り分を3通りにして、父と母の2回分の相続税を計算しました。
| 母が父から取得する額 | 父の相続で子2人が納める税額 | 母の遺産 | 母の相続の税額 | 2回の合計 |
|---|---|---|---|---|
| 8,000万円 | 126万円 | 1億円 | 770万円 | 896万円 |
| 5,000万円(法定相続分) | 315万円 | 7,000万円 | 320万円 | 635万円 |
| 0円(子2人が全部取得) | 630万円 | 2,000万円 | 0円(基礎控除以下) | 630万円 |
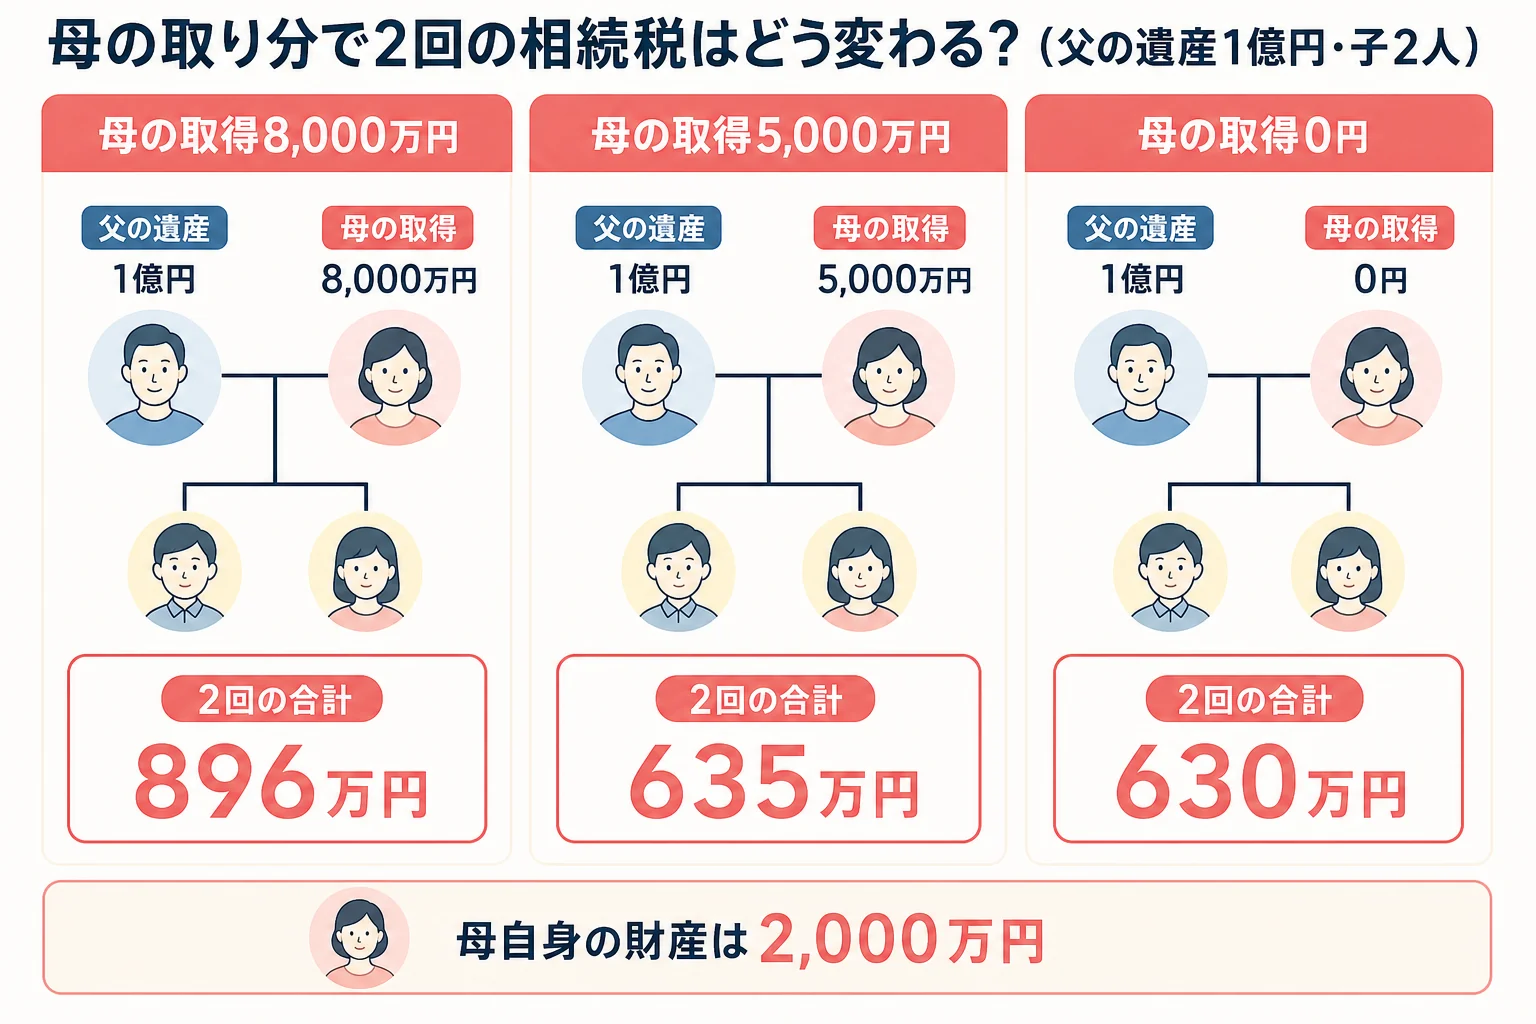
父の相続では、母が取得した分は配偶者の税額軽減で0円になります。だから母に多く残すほど、父の相続の税金は軽くなるんです。
ところが、母に多く残した分は、すぐに母の遺産として子に戻ります。母の相続では配偶者がいないので、基礎控除は子2人分の4,200万円だけです。
この例では、母の取り分を多くするほど2回の合計が増えています。『母に多く渡した方が得』とは限らないのが、短い間に相続が続いた時の特徴です。
実際には、自宅の土地に小規模宅地等の特例が使えるかどうかや、母自身の財産の額で結果が変わります。父と母の申告をまとめて試算してから決めるのが安全です。
母が亡くなっていても配偶者の税額軽減は使える?
使えます。父の遺産分割の前に母が亡くなっても、子が父の遺産分割を行い、母が取得する財産をはっきり決めれば、その分に配偶者の税額軽減を適用できます。
ここが大事なところです。母の取り分をあいまいにしたまま「子が全部受け取った」形にすると、軽減は使えません。
例えば上の表の「5,000万円」のケースなら、遺産分割協議書に「母が取得する財産」を具体的に書いておきます。
「お母さんはもういないのに、お母さんの取り分を決めるの?」
「父さんの相続では、母さんも相続人だったからね。そこを決めないと税金の計算ができないんだ」
こんなやり取りになりがちですが、母の取り分を決めることは税金の面でも意味があります。
相次相続控除は使える?
相次相続控除は、10年以内に続けて相続があった時に、前の相続で納めた相続税の一部を今回の税額から差し引ける制度です。
使えるのは、前の相続で亡くなった人(この記事では母)が財産を取得し、相続税が課税されていた場合です。控除額は、前の相続から1年たつごとに10%ずつ減っていきます。
ただ、父の相続で母が取得した分は、多くの場合、配偶者の税額軽減で母の税額は0円になります。母が税金を納めていなければ、相次相続控除は使えません。
母の取り分が1億6,000万円と法定相続分相当額のどちらも超えて、母に税額が出たケースなどで使える控除です。父の遺産が大きい家庭は、この控除も含めて計算してもらいましょう。
続けて亡くなった時の手続きはどう進める?
『期限がいくつもあって混乱しそう』と感じますよね。父の分と母の分で期限が別々に走るので、一覧にしておくと安心です。
- 母の死亡届を出す(死亡を知った日から7日以内)
- 父と母それぞれの戸籍を集め、相続人を確定する
- 借金が多い時は、父・母それぞれの相続放棄を考える
- 父の遺産分割協議書を作る(子が「相続人兼亡母の相続人」として署名)
- 母の遺産分割協議書を作る(父から母が取得する分も含めて)
- 父と母の準確定申告・相続税の申告を、それぞれの期限までに行う
- 不動産の相続登記を行う(取得を知った日から3年以内)
相続放棄の3か月は、母が父の相続について決めないまま亡くなった場合、子が母の相続を知った時から数えます。父の借金が多いと分かった時は、早めに家庭裁判所に相談してみてください。
父の名義の不動産を子の名義にする時は、間に母を挟んだ登記が要るかどうかが分割の内容で変わります。登記の進め方は、司法書士や法務局に確かめておきましょう。
母の財産を洗い出す時は、父から受け取る予定だった財産も母の遺産に含める点を忘れないでください。続けて起きた相続の分け方は、母が亡くなり兄弟だけで実家を相続する時の分け方も参考になります。
2回分の申告と協議書が重なり、しかも母の取り分で税額が変わるケースです。実家の土地がある、兄弟の意見が分かれているといった家庭は、税理士に父と母の申告をまとめて頼むと、全体を見ながら決められますよ。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
父と母の相続税の申告は1枚にまとめられますか?
まとめられません。父の相続と母の相続は別の相続なので、申告書も別々に作ります。ただ、同じ税理士に頼めば、母の取り分の決め方を2回分の税額を見ながら検討できます。
父の相続税の申告期限は、母が亡くなったら延びますか?
父の相続で母に申告が必要だった場合、母の分の申告は、子が母の死亡を知った日の翌日から10か月以内に行います。子自身の父の相続の申告期限は、父の死亡を知った日の翌日から10か月のままです。
両親が同時に亡くなった場合も同じ考え方ですか?
違います。どちらが先か分からない時は同時に亡くなったと推定され、夫婦の間では相続が起きません。詳しくは両親が同時に亡くなった場合の記事で確認してください。
まとめ
- 父の遺産分割の前に母が亡くなると、子が母の立場も引き継いで父の遺産の分け方を決める(数次相続)
- 母の取り分を多くすると父の相続の税金は軽くなるが、母の相続で重くなることがある
- 父の遺産1億円・母の財産2,000万円・子2人の例では、2回の合計は630万円から896万円まで変わる
- 母が亡くなっていても、母の取得分を決めれば配偶者の税額軽減は使える
- 相次相続控除は、母が前の相続で相続税を納めていた時だけ使える