当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の計算式を見ても、『で、うちはいくらなの?』となりますよね。式の説明を読むより、実際の家族で一度最後まで計算してみるほうが早いんです。
結論から言うと、相続税は「課税価格の合計から基礎控除を引く」「法定相続分で分けて税率をかける」「実際の取り分で割り振る」の3段階で出します。同じ遺産額でも、家族の形で税額は大きく変わります。
この記事では、課税価格の合計1億円を3つの家族で計算し、どこで差がつくのかを確かめられます。
配偶者と子2人、遺産1億円なら相続税はいくら?
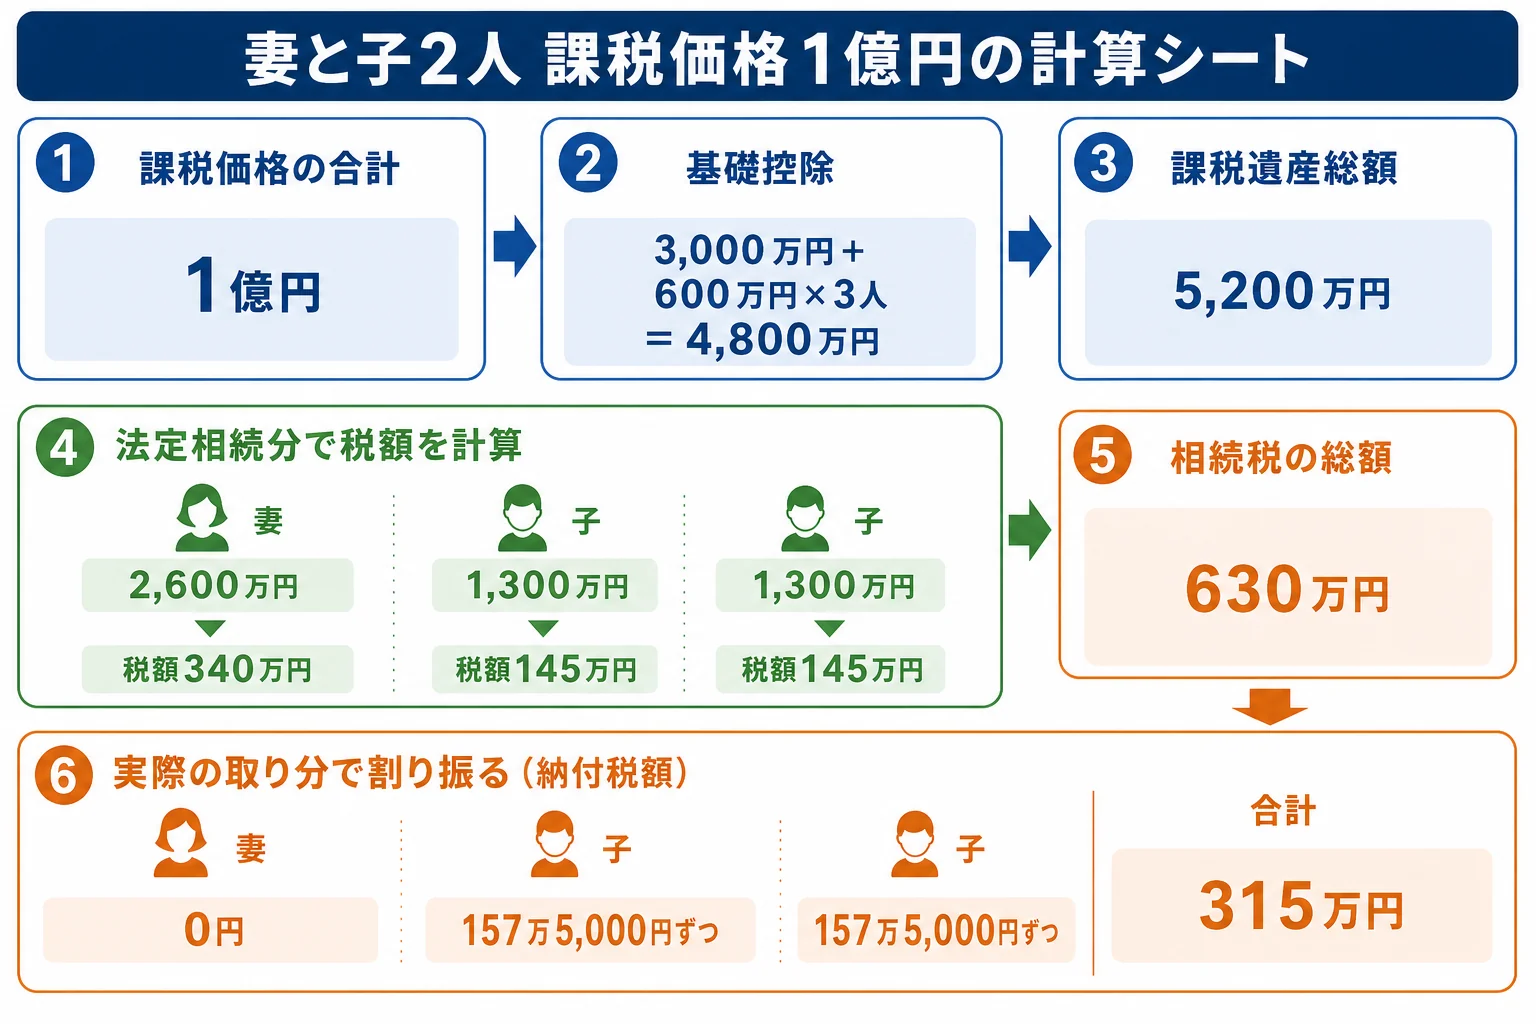
例えば、夫が亡くなり、妻と子2人が相続するケースです。課税価格の合計が1億円なら、相続税の総額は630万円。法定相続分どおりに分けると、妻は配偶者の税額軽減で0円、子2人はそれぞれ157万5,000円で、家族で納める合計は315万円になります。
計算の流れを全部表にしました。数字は計算ツールで確かめた金額です。
| 手順 | 中身 | 金額 |
|---|---|---|
| 1. 課税価格の合計 | 財産から債務などを引いた額 | 1億円 |
| 2. 基礎控除 | 3,000万円+600万円×3人 | 4,800万円 |
| 3. 課税遺産総額 | 1から2を引く | 5,200万円 |
| 4. 妻の法定相続分(1/2) | 2,600万円×15%−50万円 | 340万円 |
| 5. 子1人の法定相続分(1/4) | 1,300万円×15%−50万円 | 145万円 |
| 6. 相続税の総額 | 340万円+145万円×2人 | 630万円 |
| 7. 実際の取り分で割り振る | 妻1/2・子1/4ずつ | 妻315万円・子157万5,000円ずつ |
| 8. 妻の配偶者の税額軽減 | 法定相続分までは0円 | 妻0円 |
| 9. 納付税額の合計 | 子2人分 | 315万円 |
手順4と5の「法定相続分で分けた金額」は、千円未満を切り捨ててから税率をかけます。国税庁の計算の説明にも、この切り捨てが書かれています(No.4152 相続税の計算)。
ここが大事なところです。手順4〜6は、実際にどう分けたかに関係なく「法定相続分で分けたと仮定」して計算します。実際の分け方が出てくるのは手順7からなんです。
課税価格の1億円は、どうやって出した?
『1億円って、通帳の合計のこと?』と思う方も多いはずです。課税価格は、財産を全部足して、引けるものを引いた後の金額です。
例えば、妻と子2人のケースで、財産がこうだったとします。
| 項目 | 金額 | 理由・注意 |
|---|---|---|
| 預貯金 | 4,800万円 | 亡くなった日の残高 |
| 自宅の土地・建物 | 5,000万円 | 路線価や固定資産税評価額で評価した額 |
| 生命保険金2,000万円のうち課税分 | 500万円 | 非課税枠500万円×3人=1,500万円を引く |
| 借入金・葬式費用 | マイナス300万円 | 香典返しや四十九日の費用は引けない |
| 課税価格の合計 | 1億円 | ここから基礎控除を引く |
生命保険金の非課税枠は、相続人の人数で変わります。子1人だけなら枠は500万円なので、同じ保険金でも課税分は1,500万円になるんです。
亡くなる前の一定期間(最長7年)に相続人へ贈与した財産も、課税価格に足します。自宅の土地に小規模宅地等の特例が使えると、評価額が下がって課税価格も小さくなります。特例が使えるかは、小規模宅地の特例が使えるかのケース別判定で確かめてみてください。
反対に、入れなくていい物もあります。墓地や墓石、仏壇のような祭祀財産は非課税です。ただ、純金の仏具のように投資目的と見られる物は対象外なので、迷う物は一覧に書き出して確かめておきましょう。
この記事では、3つの家族を比べやすくするため、どの家族も課税価格の合計を1億円にそろえて計算します。
子1人がすべて相続するケースは?
次は、母が先に亡くなっていて、父が亡くなり、一人っ子が全部を相続するケースです。
| 手順 | 中身 | 金額 |
|---|---|---|
| 1. 課税価格の合計 | 財産から債務などを引いた額 | 1億円 |
| 2. 基礎控除 | 3,000万円+600万円×1人 | 3,600万円 |
| 3. 課税遺産総額 | 1から2を引く | 6,400万円 |
| 4. 子の法定相続分(全部) | 6,400万円×30%−700万円 | 1,220万円 |
| 5. 相続税の総額 | 子1人分 | 1,220万円 |
| 6. 納付税額 | 全部を子が取得 | 1,220万円 |
妻と子2人のケースと比べると、納める額は905万円多くなります。
理由は2つです。基礎控除が1,200万円小さくなること、そして1人で全部を受け取るので高い税率の段にかかることです。妻と子2人なら15%の段で済んでいたのが、30%の段になっています。
『一人っ子だから、分け方で揉めなくて楽』と思っていた方には、意外な結果かもしれません。ただ、配偶者の税額軽減もないので、この家族では税額がそのまま残るんです。
「一人っ子で父の財産を全部相続します。相続税は自分で計算できますか?」
「財産が預金だけなら流れは追えます。土地があると評価で差が出やすいですよ」
こんなふうに、土地の評価が入ると計算が一気に難しくなります。
独身の兄が亡くなり、弟妹2人が相続するケースは?
3つ目は、配偶者も子もなく、両親も先に亡くなっている兄の財産を、弟と妹が相続するケースです。兄弟姉妹には2割加算があります。
| 手順 | 中身 | 金額 |
|---|---|---|
| 1. 課税価格の合計 | 財産から債務などを引いた額 | 1億円 |
| 2. 基礎控除 | 3,000万円+600万円×2人 | 4,200万円 |
| 3. 課税遺産総額 | 1から2を引く | 5,800万円 |
| 4. 1人の法定相続分(1/2) | 2,900万円×15%−50万円 | 385万円 |
| 5. 相続税の総額 | 385万円×2人 | 770万円 |
| 6. 実際の取り分で割り振る | 1/2ずつ | 385万円ずつ |
| 7. 2割加算 | 385万円×1.2 | 462万円ずつ |
| 8. 納付税額の合計 | 2人分 | 924万円 |
2割加算がつくので、相続税の総額770万円より、実際に納める合計のほうが154万円多くなります。
『兄弟なのに2割も増えるの?』と思いますよね。配偶者と一親等の血族(子・父母)以外が受け取ると、税額が2割増しになるルールなんです。
兄に妻がいた場合はどうなる?
同じ兄に妻がいて、子がいないケースも計算してみます。相続人は妻と弟妹2人の3人で、基礎控除は4,800万円です。
| 手順 | 中身 | 金額 |
|---|---|---|
| 課税遺産総額 | 1億円−4,800万円 | 5,200万円 |
| 妻の法定相続分(3/4) | 3,900万円×20%−200万円 | 580万円 |
| 弟妹1人の法定相続分(1/8) | 650万円×10% | 65万円 |
| 相続税の総額 | 580万円+65万円×2人 | 710万円 |
| 弟妹1人の納付税額 | 710万円×1/8×1.2 | 106万5,000円 |
| 妻の納付税額 | 配偶者の税額軽減 | 0円 |
法定相続分どおりなら、家族で納める合計は213万円です。妻がいるだけで、弟妹2人だけのケースより711万円少なくなります。
妻の税額は0円でも、配偶者の税額軽減を使うには申告が要ります。弟妹の分の納税と合わせて、10か月以内に申告書を出しておきましょう。
3つの家族を並べると、何が違う?
課税価格の合計はどれも1億円です。法定相続分どおりに分けた場合で並べました。
| ケース | 基礎控除 | 課税遺産総額 | 相続税の総額 | 納付税額の合計 | 差がつく理由 |
|---|---|---|---|---|---|
| 妻と子2人 | 4,800万円 | 5,200万円 | 630万円 | 315万円 | 人数が多く、妻の軽減がある |
| 子1人だけ | 3,600万円 | 6,400万円 | 1,220万円 | 1,220万円 | 1人に集まり税率の段が上がる |
| 弟妹2人だけ | 4,200万円 | 5,800万円 | 770万円 | 924万円 | 2割加算がつく |
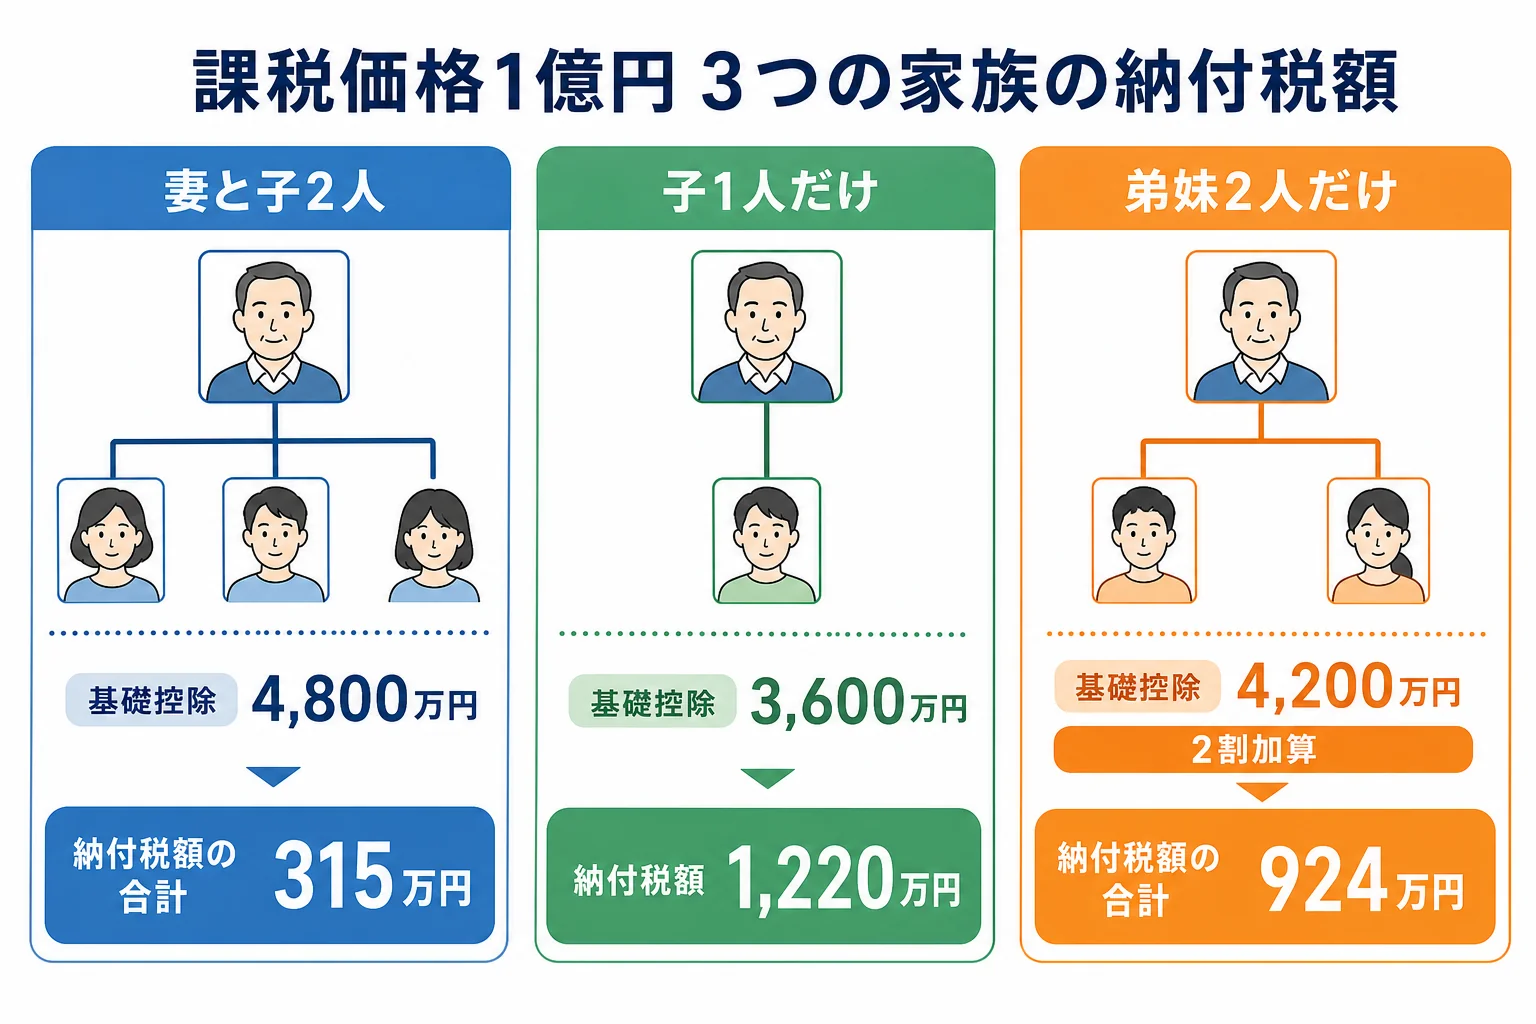
同じ1億円でも、納める合計は315万円から1,220万円まで開きます。
- 法定相続人は誰で、何人か(放棄した人も人数に入る)
- 配偶者がいるか(いれば税額軽減が使える)
- 兄弟姉妹・甥姪・孫養子が受け取るか(2割加算の対象)
- 自宅の土地に小規模宅地等の特例が使えそうか
- 生命保険金や死亡退職金があるか(非課税枠は人数で変わる)
この5つが分かれば、この記事の表に自分の家の数字を当てはめられます。財産を入れて一から試算する手順は、家族構成と財産を入れる試算の手順で追ってみてください。
家族の人数で基礎控除が決まる仕組みは、相続人の人数別の基礎控除早見表で確かめてみてください。
同じ家族でも、分け方で納める額は変わる
もう一度、妻と子2人・課税価格1億円のケースに戻ります。相続税の総額630万円は、分け方を変えても同じです。変わるのは、誰がいくら納めるかなんです。
| 分け方 | 妻の取得 | 子1人の取得 | 子1人の納付税額 | 納付税額の合計 |
|---|---|---|---|---|
| 子2人だけで分ける | 0円 | 5,000万円 | 315万円 | 630万円 |
| 法定相続分どおり | 5,000万円 | 2,500万円 | 157万5,000円 | 315万円 |
| 妻が多めに取得 | 7,000万円 | 1,500万円 | 94万5,000円 | 189万円 |
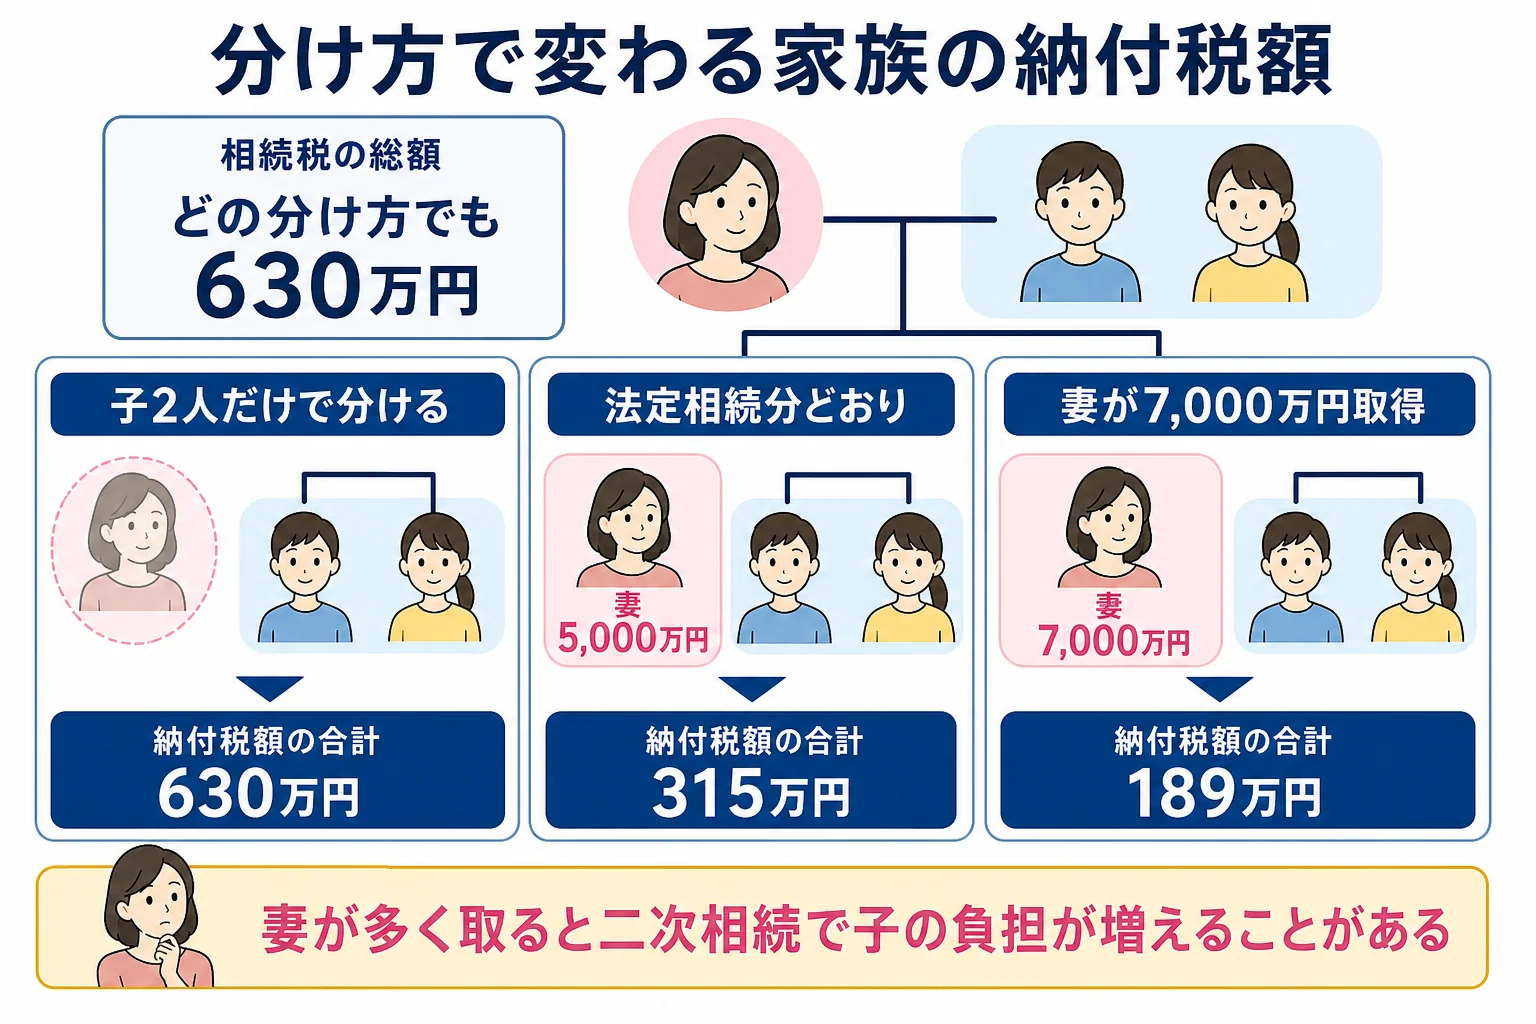
妻が多く受け取るほど、配偶者の税額軽減が効いて今回の納付額は下がります。妻が取得した額が1億6,000万円か法定相続分の多いほうまでなら、妻の税額は0円だからです。
ただ、今回だけを見て決めると損をすることもあります。妻が亡くなった時の「二次相続」では、妻が受け取った財産に子が相続税を納めることになるからです。しかも次は配偶者の軽減がなく、相続人も1人減ります。
二次相続まで入れると、順番が入れ替わることも
例えば、妻にもともと自分の財産がなく、今回受け取った財産がそのまま残って、子2人が次に相続するとします。相次相続控除や財産の増減は入れない単純な計算で、数字は計算ツールで確かめた金額です。
| 分け方 | 今回の納付合計 | 二次相続の課税価格 | 二次相続の相続税の総額 | 2回の合計 |
|---|---|---|---|---|
| 子2人だけで分ける | 630万円 | 0円 | 0円 | 630万円 |
| 法定相続分どおり | 315万円 | 5,000万円 | 80万円 | 395万円 |
| 妻が多めに取得 | 189万円 | 7,000万円 | 320万円 | 509万円 |
二次相続では相続人が子2人になり、基礎控除は4,200万円です。妻が7,000万円を受け取ると、二次相続の課税遺産総額は2,800万円まで増えます。
このケースでは、法定相続分どおりが2回の合計で最も少なくなりました。ただ、妻に自分の財産がある家や、妻が長く暮らして財産を使っていく家では結果が変わります。どの分け方が家族全体で得かは、妻自身の財産も入れて比べる必要があるんです。
『母の生活費も考えると、多めに渡したい』という気持ちも大事にしたいところです。税額だけで決めず、暮らしと両方で考えてみてください。
二次相続までの損得は配偶者控除でゼロになるケースと二次相続で詳しく見てみてください。
自宅の土地があって評価額が分からない、二次相続まで入れて分け方を決めたい。そんなケースは、計算を税理士に任せると分け方の比較までまとめて出してもらえて楽です。相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の計算で、端数はどう処理しますか?
法定相続分で分けた金額は、千円未満を切り捨ててから税率をかけます。細かい端数の処理は申告書の様式に沿って進めるので、自分で計算する時は国税庁の案内も確かめておきましょう。
遺産を一人に全部相続させると、相続税は高くなりますか?
相続税の総額は、実際の分け方ではなく法定相続分で計算するので、分け方で総額は変わりません。ただ、配偶者以外の一人に集めると、配偶者の税額軽減が使えない分、家族で納める合計は増えることがあります。
相続税の総額を各人に割り振る「按分」は、何の割合で決めますか?
各人が実際に取得した課税価格の割合で割り振ります。この記事の妻と子2人のケースなら、法定相続分どおりの時は妻1/2、子1/4ずつです。
未成年の子や障害のある子がいると、計算は変わりますか?
割り振った後に、未成年者控除や障害者控除を差し引けます。どの控除が使えるかは家族別の控除の適用ケースで確かめてみてください。
自分で計算した結果が基礎控除以下なら、申告は要りませんか?
課税価格の合計が基礎控除以下なら申告は要りません。ただし、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合は、申告が必要です。
まとめ
- 相続税は「基礎控除を引く」「法定相続分で税率をかける」「実際の取り分で割り振る」の3段階で出す
- 課税価格1億円なら、妻と子2人は納付合計315万円、子1人は1,220万円、弟妹2人は924万円
- 兄弟姉妹が相続すると、税額に2割加算がつく
- 分け方を変えても相続税の総額は同じで、誰がいくら納めるかが変わる
- 妻が多く受け取る時は、二次相続まで入れて比べる