当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
夫が亡くなって、自分はどれだけ相続できるのか。『全部わたしが受け取るものだと思っていた』という方も多いはずです。
結論から言うと、配偶者の取り分は「ほかに誰が相続人になるか」で2分の1から全部まで変わります。この記事では、子がいる・いない・再婚など家族の形ごとに、妻の取り分と相続税を計算していきます。
夫が亡くなったら、妻の取り分はどれくらい?
夫が亡くなり、妻と子2人が相続するケースでは、妻の法定相続分は2分の1です。遺産1億2,000万円なら妻の取り分は6,000万円、子は1人3,000万円ずつになります。妻が受け取った分は配偶者の税額軽減で相続税0円ですが、申告はしておく必要があります。
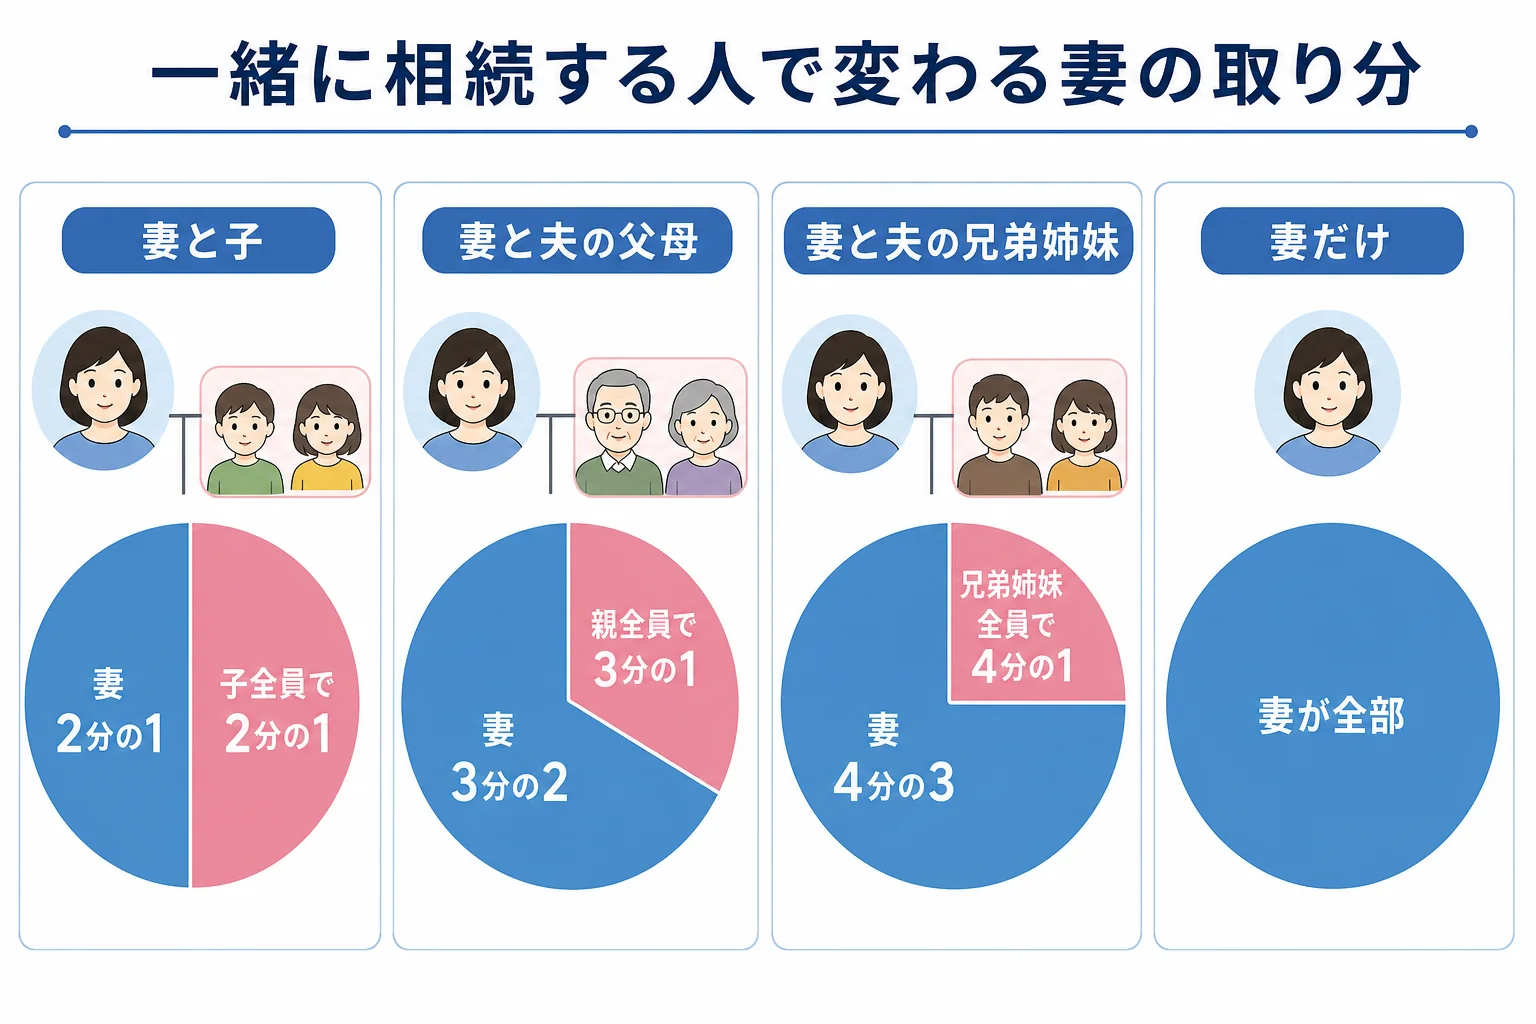
配偶者は、どんな家族構成でも相続人になります。そのうえで、子・親・兄弟姉妹のうち誰が一緒に相続人になるかで、配偶者の割合が決まるんです。
| 一緒に相続する人 | 配偶者の相続分 | ほかの相続人の相続分 |
|---|---|---|
| 子(孫が代襲する場合も含む) | 2分の1 | 子全員で2分の1 |
| 子がいない場合の父母・祖父母 | 3分の2 | 親全員で3分の1 |
| 子も親もいない場合の兄弟姉妹 | 4分の3 | 兄弟姉妹全員で4分の1 |
| 誰もいない | 全部 | なし |
子が1人でも3人でも、配偶者の2分の1は変わりません。変わるのは、残りの2分の1を子が何人で分けるかです。
遺産1億2,000万円なら、家族構成でいくら違う?
同じ1億2,000万円の遺産を、法定相続分どおりに分けたケースで比べてみます。相続人はどのケースも妻を含めて3人なので、基礎控除は4,800万円で同じです。
| ケース | 妻の取り分 | ほかの相続人の取り分 | 妻の相続税 | ほかの相続人の相続税(1人) |
|---|---|---|---|---|
| 妻と子2人 | 6,000万円 | 子1人3,000万円 | 0円 | 240万円 |
| 妻と夫の両親 | 8,000万円 | 親1人2,000万円 | 0円 | 170万円 |
| 妻と夫の兄弟2人 | 9,000万円 | 兄弟1人1,500万円 | 0円 | 165万円(2割加算あり) |
ここが大事なところです。兄弟姉妹は取り分が少ないのに、相続税が2割増しになります。子や親は2割加算の対象外ですが、兄弟姉妹は対象なんです。
計算の流れも見ておきましょう。妻と子2人のケースです。
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 1億2,000万円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 課税遺産総額 | 7,200万円 |
| 相続税の総額 | 960万円 |
| 妻の納付税額(配偶者の税額軽減後) | 0円 |
| 子1人の納付税額 | 240万円 |
子がいない夫婦のケースは、親や兄弟が出てくる分、話し合いの相手が変わります。詳しくは子供がいない夫婦の相続割合のケース別解説で確認できます。
妻が全部相続したら、相続税はどうなる?
『子どもたちも、全部お母さんでいいと言っている』。こういう家庭は珍しくないですよね。
相続人全員が遺産分割協議で合意すれば、妻が全額を相続することもできます。法定相続分はあくまで目安で、話し合いで決めた割合が優先されます。
| ケース(遺産1億2,000万円・妻と子2人) | 妻の取得 | 子の取得 | 今回の相続税の合計 |
|---|---|---|---|
| 法定相続分どおり | 6,000万円 | 各3,000万円 | 480万円 |
| 妻が全部相続 | 1億2,000万円 | 0円 | 0円 |
妻が全部受け取ると、配偶者の税額軽減で今回の相続税は0円になります。配偶者の税額軽減は、1億6,000万円か法定相続分のどちらか多い金額まで税金がかからない仕組みだからです。
ただ、今回0円でも、次に妻が亡くなった時(二次相続)に子が相続する財産が増えます。二次相続では配偶者の税額軽減が使えず、相続人の数も1人減ります。
例えば、妻が受け取った1億2,000万円がそのまま残り、子2人だけで相続したとします。この場合の相続税は合計1,160万円です(妻自身の財産は0円とした計算)。
母と子の分け方の考え方は、父が亡くなった時の母と子の分け方のケースでも詳しく比べています。
再婚していて前妻の子がいる場合は?
再婚家庭は、配偶者の取り分の考え方は同じでも、話し合いの相手が増えます。
離婚した前妻は相続人ではありません。でも、前妻との間の子は、今の妻との子と同じ相続人です。
| ケース | 相続人 | 妻の相続分 | 子1人の相続分 |
|---|---|---|---|
| 今の妻と、今の妻との子1人 | 妻・子1人 | 2分の1 | 2分の1 |
| 今の妻と、今の妻との子1人、前妻の子1人 | 妻・子2人 | 2分の1 | 4分の1ずつ |
| 今の妻と、前妻の子1人だけ | 妻・前妻の子 | 2分の1 | 2分の1 |
妻の2分の1は変わりません。ただし、遺産分割協議には前妻の子も入る必要があります。
「前の奥さんの子に連絡しないといけないの?」
「協議は相続人全員でするものだから、連絡は避けられないんです」
連絡が取りにくい、関係が良くないという場合は、生前の遺言が大きな意味を持ちます。前妻の子への対策は、前妻の子に相続させない方法のケース別解説で比べています。
配偶者が知っておきたい手続きと注意点は?
配偶者の取り分が決まっても、手続きを落とすと損をすることがあります。特に気をつけたいのは次の点です。
- 配偶者の税額軽減で0円になる時も、相続税の申告が必要
- 申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内
- 期限までに分割が決まらない時は、申告期限後3年以内の分割見込書を出しておく
- 自宅の土地は、配偶者なら小規模宅地等の特例の対象になる(330㎡まで80%減額)
- 住み続けたい時は、配偶者居住権という選択肢もある
『税金が0円なら、申告しなくていいよね』。そう思うのは自然です。ただ、配偶者の税額軽減も小規模宅地等の特例も、申告して初めて使える制度なんです。
例えば、遺産が基礎控除を超えるのに申告しないでいると、軽減が使えず税金がかかる形になりかねません。
自宅に住み続けたい妻にとっては、家の分け方も大事です。自宅を妻が相続すれば、小規模宅地等の特例で土地の評価を下げられる可能性があります。
一方で、自宅の評価が高いと、妻が家を取っただけで法定相続分に届き、預貯金が手元に残らないことも。そんな時に使えるのが配偶者居住権で、家の所有は子、住む権利は妻と分けられます。
遺産に土地がある、相続人に前妻の子がいる、二次相続まで考えて分け方を決めたい。こんなケースは税額の差が大きくなりやすいので、税理士に相談すると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
妻が相続を受け取る前に認知症などで判断が難しくなっている場合は、相続人が認知症の時のケース別対応も確認しておきましょう。
よくある質問
配偶者だけが相続人になるのはどんな時ですか?
子(孫)・父母や祖父母・兄弟姉妹(甥姪)が誰もいない時です。この場合、配偶者が遺産を全部相続します。
配偶者の税額軽減を使うと、相続税はいくらまでかかりませんか?
配偶者が取得した財産が、1億6,000万円か配偶者の法定相続分相当額のどちらか多い金額までなら、配偶者の相続税はかかりません。使うには申告が必要です。
内縁の妻にも配偶者の相続分はありますか?
ありません。内縁の配偶者は相続人ではないので、遺言などで財産を残す方法を考えることになります。
夫が「全部を兄弟に」と遺言を残していたら、妻は何も受け取れませんか?
配偶者には遺留分があります。子も親もいないケースなら、遺産全体の2分の1が妻の遺留分です。兄弟姉妹には遺留分がないので、妻は遺留分侵害額請求で金銭を求めることができます。請求は、相続開始と侵害を知った時から1年以内です。
まとめ
- 配偶者は常に相続人で、子がいれば2分の1、親なら3分の2、兄弟姉妹なら4分の3
- 遺産1億2,000万円・妻と子2人なら、妻6,000万円・子1人3,000万円が法定相続分
- 妻が全部相続すると今回の相続税は0円だが、二次相続で子の税金が増えることがある
- 前妻の子も相続人で、遺産分割協議に入る
- 配偶者の税額軽減は、税額0円でも申告が必要