当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
籍は入れていないけれど、何十年も夫婦として暮らしてきた。『自分が先に亡くなったら、この人に何も残せないの?』と心配になっている方も多いはずです。
結論から言うと、内縁の妻は相続人になれないので、何もしなければ財産は渡りません。この記事では、夫に子がいるか・兄弟だけか・身寄りがないかのケースごとに、財産を残す方法を比べていきます。
内縁の妻は相続できる?
内縁の妻(事実婚のパートナー)は、何年一緒に暮らしても法律上の相続人にはなりません。財産を残すには、遺言で遺贈する、生前に贈与する、生命保険の受取人にする、のどれかを準備しておく必要があります。夫に相続人が一人もいない時だけ、特別縁故者として家庭裁判所に分与を申し立てる道があります。
ここが大事なところです。同居の年数や住民票の続柄で、相続権が生まれることはありません。
内縁の夫の場合も、同性のパートナーの場合も同じです。法律上の配偶者でなければ、相続人にはなれないんです。
住民票の続柄が「妻(未届)」になっていても、事実婚の合意を書面にしていても、相続の場面での扱いは変わりません。
相続人でない分、受け取る時にも違いが出ます。
| 項目 | 法律上の妻 | 内縁の妻 |
|---|---|---|
| 相続人になるか | なる | ならない |
| 相続税の配偶者の税額軽減 | 使える | 使えない |
| 相続税の2割加算 | 対象外 | 対象(遺贈などで受け取った場合) |
| 生命保険金の非課税枠(500万円×法定相続人の数) | 使える | 使えない |
| 配偶者居住権 | 使える | 使えない |
| 基礎控除の法定相続人の数 | 数える | 数えない |
夫に子・兄弟がいるかで、残し方はどう変わる?
内縁の夫にほかの相続人がいるかどうかで、取れる手段と気をつけることが変わります。
| ケース | 何もしないと | 有効な残し方 | 注意 |
|---|---|---|---|
| 夫に前妻との子がいる | 子が全部を相続 | 遺言で遺贈・生命保険 | 子には遺留分がある |
| 夫に子はなく、父母が健在 | 父母が全部を相続 | 遺言で遺贈 | 父母にも遺留分がある |
| 夫に子も父母もなく、兄弟姉妹がいる | 兄弟姉妹が全部を相続 | 遺言で全部を遺贈 | 兄弟姉妹には遺留分がない |
| 夫に相続人が一人もいない | 清算後に国庫へ | 遺言、なければ特別縁故者の申立て | 分与されるかは家庭裁判所が決める |
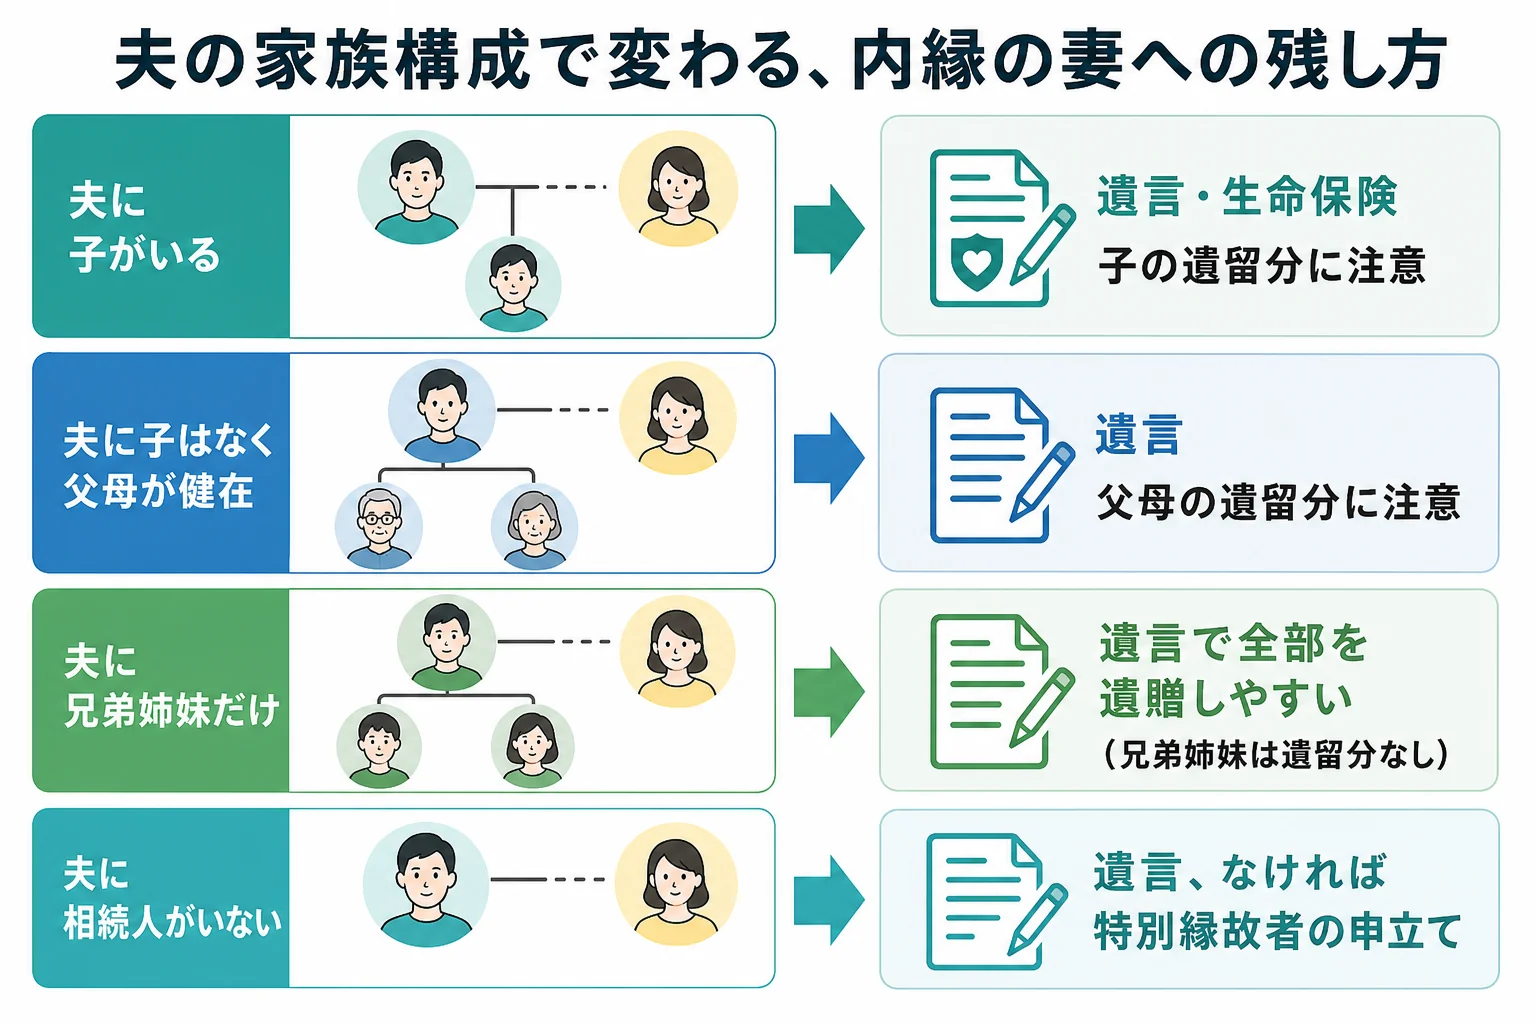
例えば、夫に前妻との子が2人いて、遺産4,000万円を全部内縁の妻に遺贈する遺言を書いたケース。子の遺留分は全体で2分の1なので、子は合わせて2,000万円分の金銭を請求できます。
「遺言に全部と書けば、全部もらえると思っていた」
「子どもには遺留分があるから、最初から遺留分を残す書き方も考えておこう」
子どもとの関係が難しい再婚家庭のケースは、前妻の子が相続人になる再婚家庭のケースでも確認できます。
一方、夫に子も父母もなく、兄弟姉妹だけが相続人のケースは、遺言の効き目が大きくなります。兄弟姉妹には遺留分がないからです。
遺言・生前贈与・保険、どれを選ぶ?
残す方法ごとに、向いているケースと注意点を比べてみます。
| 方法 | 向いているケース | 内縁の妻側の注意 |
|---|---|---|
| 遺言(遺贈) | 自宅や預金をまとめて残したい | 相続税は2割加算。遺留分のある相続人がいれば請求されることがある |
| 生前贈与 | 元気なうちに少しずつ渡したい | 年110万円を超えると贈与税。夫婦間の居住用不動産の配偶者控除は使えない |
| 生命保険の受取人 | 葬儀費用や当面の生活費をすぐ渡したい | 受取人にできるかは保険会社の条件しだい。非課税枠は使えない |
| 何もしない(特別縁故者) | 夫に相続人がいない場合だけ | 家庭裁判所が認めた範囲しか受け取れない |
『籍を入れていなくても、贈与の配偶者控除は使えるのでは?』と思う方もいますよね。贈与税の配偶者控除は、婚姻期間20年以上の夫婦が対象なので、内縁の関係では使えません。
生命保険は、受取人固有の財産として受け取れるので、遺産分割の話し合いを待たずに手元にお金が入ります。ただし、相続人でない人が受け取った保険金は非課税枠の対象外で、相続税の対象として計算に入ります。
生前贈与で渡すと、税金はどれくらい?
『亡くなる前に少しずつ渡しておけば安心かな』と考える方も多いですよね。内縁の妻への贈与は、親子間の特例税率ではなく一般税率で計算します。
受け取る人ごとに年110万円の基礎控除があり、これを超えた部分に贈与税がかかります。
| ケース(1年間の贈与額) | 基礎控除後の金額 | 贈与税 |
|---|---|---|
| 110万円 | 0円 | 0円 |
| 210万円 | 100万円 | 10万円 |
| 410万円 | 300万円 | 35万円 |
ここで気をつけたいのが、遺言と組み合わせた時です。遺言で財産を受け取る内縁の妻は、亡くなる前の一定期間の贈与が相続財産に足し戻されます。この期間は従来3年でしたが、2024年1月1日以降の贈与から延び、2027年1月以降の相続から段階的に伸びて、2031年1月以降の相続で7年になります。延びた4年分は、合計100万円までは足し戻しません。
一方、遺言では何も受け取らず、生前贈与だけで渡した場合は、この足し戻しの対象になりません。どちらの形が合うかはケースしだいなので、まとめて計算してみるのがおすすめです。
なお、親から子への相続時精算課税は、内縁の妻への贈与には使えません。
遺言で残す時は、どこに気をつける?
遺言は、内縁の妻に財産を残す中心の方法です。せっかく書いても、形式の不備や書き方で思いどおりにならないこともあります。
- 自筆証書遺言は全文・日付・氏名を自分で書いて押印する(財産目録はパソコン作成でもよい)
- 自筆証書遺言は法務局の保管制度を使えば、手数料1通3,900円で預けられ、検認も不要
- 公正証書遺言は公証役場で証人2人の立ち会いで作り、検認が要らない
- 相続人に遺留分がある時は、遺留分を考えた割合にしておく
- 遺言執行者を決めておくと、名義変更などを内縁の妻が一人で進めずに済む
- 自宅に住み続けてもらいたいなら、自宅の土地・建物を誰に遺すかをはっきり書く
自宅については特に注意が必要です。法律上の妻なら配偶者居住権がありますが、内縁の妻には使えません。自宅を遺贈しておかないと、相続人から退去を求められることも。
遺言で自宅や預金を内縁の妻に遺したい、夫に前妻の子がいて遺留分が気になる、受け取る側の相続税も計算しておきたい。こんなケースは遺言の書き方と税金を一緒に考えるので、税理士に相談すると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
夫に相続人が一人もいない時の遺産の行き先は、相続人がいない場合の遺産の行き先のケース別解説で詳しく紹介しています。
よくある質問
内縁の妻は何年一緒に暮らせば相続できますか?
何年暮らしても相続人にはなりません。財産を残すには、遺言・生前贈与・生命保険などを生前に準備しておく必要があります。
内縁の妻が遺言で財産を受け取ると、相続税はどうなりますか?
遺贈で受け取った財産は相続税の対象です。配偶者の税額軽減は使えず、税額は2割加算になります。基礎控除の計算でも、内縁の妻は法定相続人の数に入りません。
夫に相続人がいない時、内縁の妻は遺産をもらえますか?
遺言がなくても、特別縁故者として家庭裁判所に財産分与を申し立てる道があります。申立ては、相続人を捜す公告の期間が満了してから3か月以内です。
まとめ
- 内縁の妻は、何年一緒に暮らしても相続人にはならない
- 財産を残す方法は、遺言での遺贈・生前贈与・生命保険の受取人指定
- 夫に子や父母がいると遺留分があり、兄弟姉妹だけなら遺言どおりに渡しやすい
- 受け取る時は配偶者の税額軽減が使えず、相続税は2割加算
- 夫に相続人が一人もいなければ、特別縁故者として分与を申し立てられる