当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
遺産の分け方はなんとか決まったのに、今度は相続税の話でぎくしゃくしてきた。『兄は実家をもらったのに、税金は半分ずつって納得できない』と感じている方も多いはずです。
結論から言うと、相続税は「それぞれが取得した財産の割合」で負担するのが基本です。この記事では、遺産1億円を兄弟2人で分けるケースで、分け方ごとの税額と、兄弟が払わない時にどうなるかを見ていきます。
相続税は兄弟で半分ずつ払うもの?
半分ずつとは限りません。相続税は、まず遺産全体で総額を出し、それを各人が実際に取得した財産の割合で分けます。遺産1億円・兄弟2人なら総額は770万円。半分ずつ分ければ1人385万円、兄7割・弟3割なら兄539万円・弟231万円です。
相続税の計算は、ざっくり3つの段階です。
- 遺産全体から基礎控除を引いて、相続税の総額を出す
- 総額を、各人が取得した財産の割合で分ける
- 各人の事情(配偶者の税額軽減など)で調整する
つまり、多く取得した人ほど多く払う仕組みなんです。
例えば、父が亡くなり(母は先に他界)、兄と弟の2人が遺産1億円を相続するケース。基礎控除は3,000万円+600万円×2人=4,200万円で、課税遺産総額は5,800万円です。
| 計算の段階 | 半分ずつ取得 | 兄7割・弟3割で取得 |
|---|---|---|
| 課税価格の合計 | 1億円 | 1億円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 5,800万円 | 5,800万円 |
| 相続税の総額 | 770万円 | 770万円 |
| 兄の取得額と納付税額 | 5,000万円・385万円 | 7,000万円・539万円 |
| 弟の取得額と納付税額 | 5,000万円・385万円 | 3,000万円・231万円 |
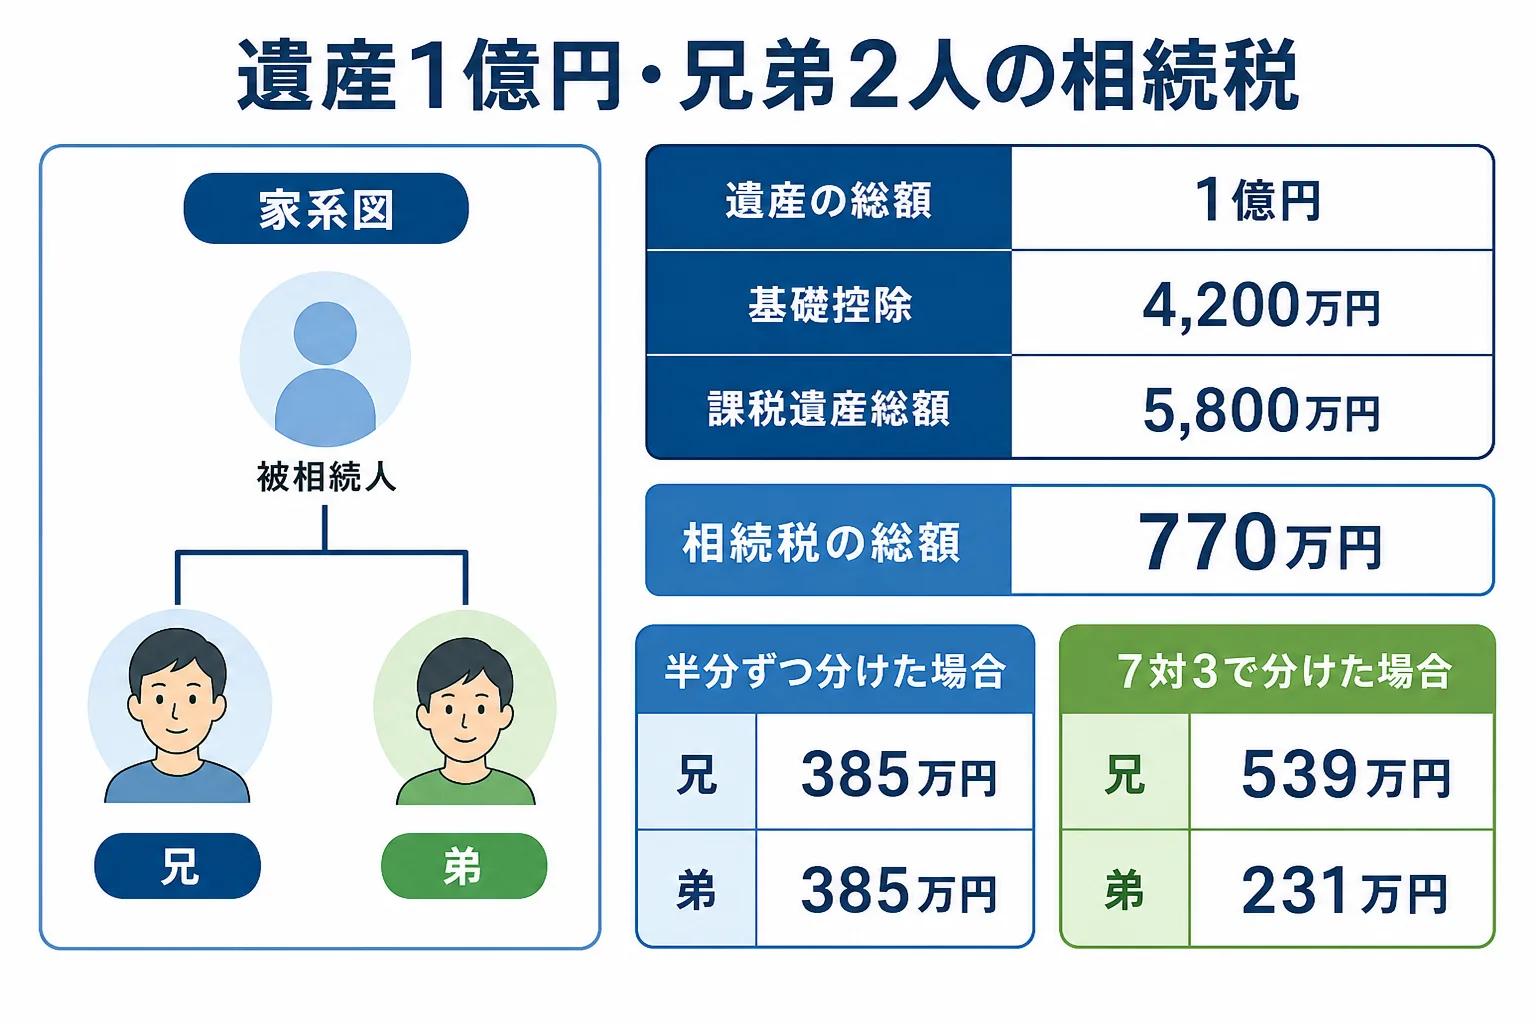
総額の770万円は、分け方を変えても同じです。変わるのは「誰がいくら払うか」だけなんです。
どんな分け方の時にもめやすい?
相続税の負担でもめるのは、取得した財産の「中身」に差がある時です。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 兄が実家(土地建物)、弟が預金を取得 | 兄は手元に現金がなく納税に困りやすい | 取得割合どおりなら兄の税額が大きい |
| 兄が多く取得したが「税金は折半で」と言う | 取得割合で按分するのが筋 | 合意すれば負担の付け替えも話し合える |
| 1人だけ生命保険金を受け取った | 保険金も課税価格に入り、その人の負担が増える | 非課税枠(500万円×法定相続人の数)を引いた残り |
| 相続人の1人が期限までに払わない | 他の兄弟に請求が来ることがある | 連帯納付義務がある |
実家を取得した兄の場合、こんな会話になりがちです。
「家はもらったけど、現金がないから税金は払えないよ」
「それなら、預金の分け方で調整しない?」
家をもらう人が納税資金に困りそうなら、遺産分割の段階で預金を少し多めに回しておく、という決め方もできます。実家が空き家になる場合の費用の話は空き家の維持費を払わない兄弟がいる時の対処法でまとめています。
兄弟が相続税を払わないと自分に請求が来る?
『兄が払わなかったら、自分には関係ないよね?』と思いますよね。
実は、同じ人から相続した人どうしは、互いに相続税を連帯して納める責任を負っています。これを連帯納付義務といいます(相続税法第34条)。兄が納めないと、税務署から弟に納付を求める通知が来ることがあるんです。
ただし、上限は「自分が相続で受けた利益の額」までです。上の7対3のケースなら、弟が負うのは自分が取得した3,000万円を上限とした範囲です。
立て替えた後で兄に返してもらう話し合いも必要になります。代わりに払った分が贈与と扱われないかなど、税の扱いは状況で変わるので、税理士に確認してみてください。
もめないために決めておきたいこと
- 各人の取得額と、それに対応する相続税額を一覧にしておく
- 相続税をどの口座の預金から払うか
- 実家など現金にならない財産をもらう人の納税資金をどうするか
- 申告を1人の税理士にまとめて頼むか、別々に頼むか
- 期限(亡くなったことを知った日の翌日から10か月以内)までに誰が何をするか
相続税の申告書は、兄弟がまとめて1通で出すことも、別々に出すこともできます。ただ、遺産の総額や評価がそろっていないと、税務署から問い合わせを受けやすくなります。
申告期限までに分け方そのものがまとまらない時は、遺産分割調停を申し立てられた側がやることで、未分割での申告の考え方も見られます。
土地がある、生命保険金を受け取った人がいる、兄弟で税額の計算が合わない。こうしたケースは、取得割合ごとの税額をまとめて試算してもらうと話し合いが早く進むので、税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税を兄弟の取得割合と違う割合で負担してもいいですか?
税務署に納める額は取得割合に応じて決まります。兄弟の間で「税金分は自分が多めに持つ」と決めること自体はできますが、お金のやりとりが贈与にならないかは税理士に確認しておきましょう。
遺産分割がまとまらず、相続税の負担割合も決まりません。
期限内に法定相続分で仮に申告し、「申告期限後3年以内の分割見込書」を出しておきます。分け方が決まった後に、納めすぎた人は更正の請求、足りない人は修正申告で調整します。
連帯納付義務で払った分は、払わなかった兄弟に請求できますか?
立て替えた形になるので、本人に返してもらうよう求められます。話し合いで返してもらえない時は弁護士に相談してみてください。
まとめ
- 相続税は総額を出してから、各人が取得した財産の割合で分ける
- 遺産1億円・兄弟2人なら総額770万円、半分ずつなら1人385万円
- 兄7割・弟3割なら兄539万円・弟231万円で、総額は変わらない
- 実家をもらう人は納税資金に困りやすいので、分割の段階で預金を調整する
- 兄弟が払わないと、受けた利益の額を上限に連帯納付義務で請求が来ることがある