当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
兄弟のうち一人だけ、親から家の頭金を出してもらっていた。『それなのに遺産も同じだけ分けるの?』と引っかかっている方は多いはずです。
結論から言うと、生前にもらった分を遺産に足し戻して計算し直す「持ち戻し」で、取り分を調整できます。この記事では、兄弟3人のケースで実際に計算していきます。
兄が住宅資金をもらっていたら、取り分はどう変わる?
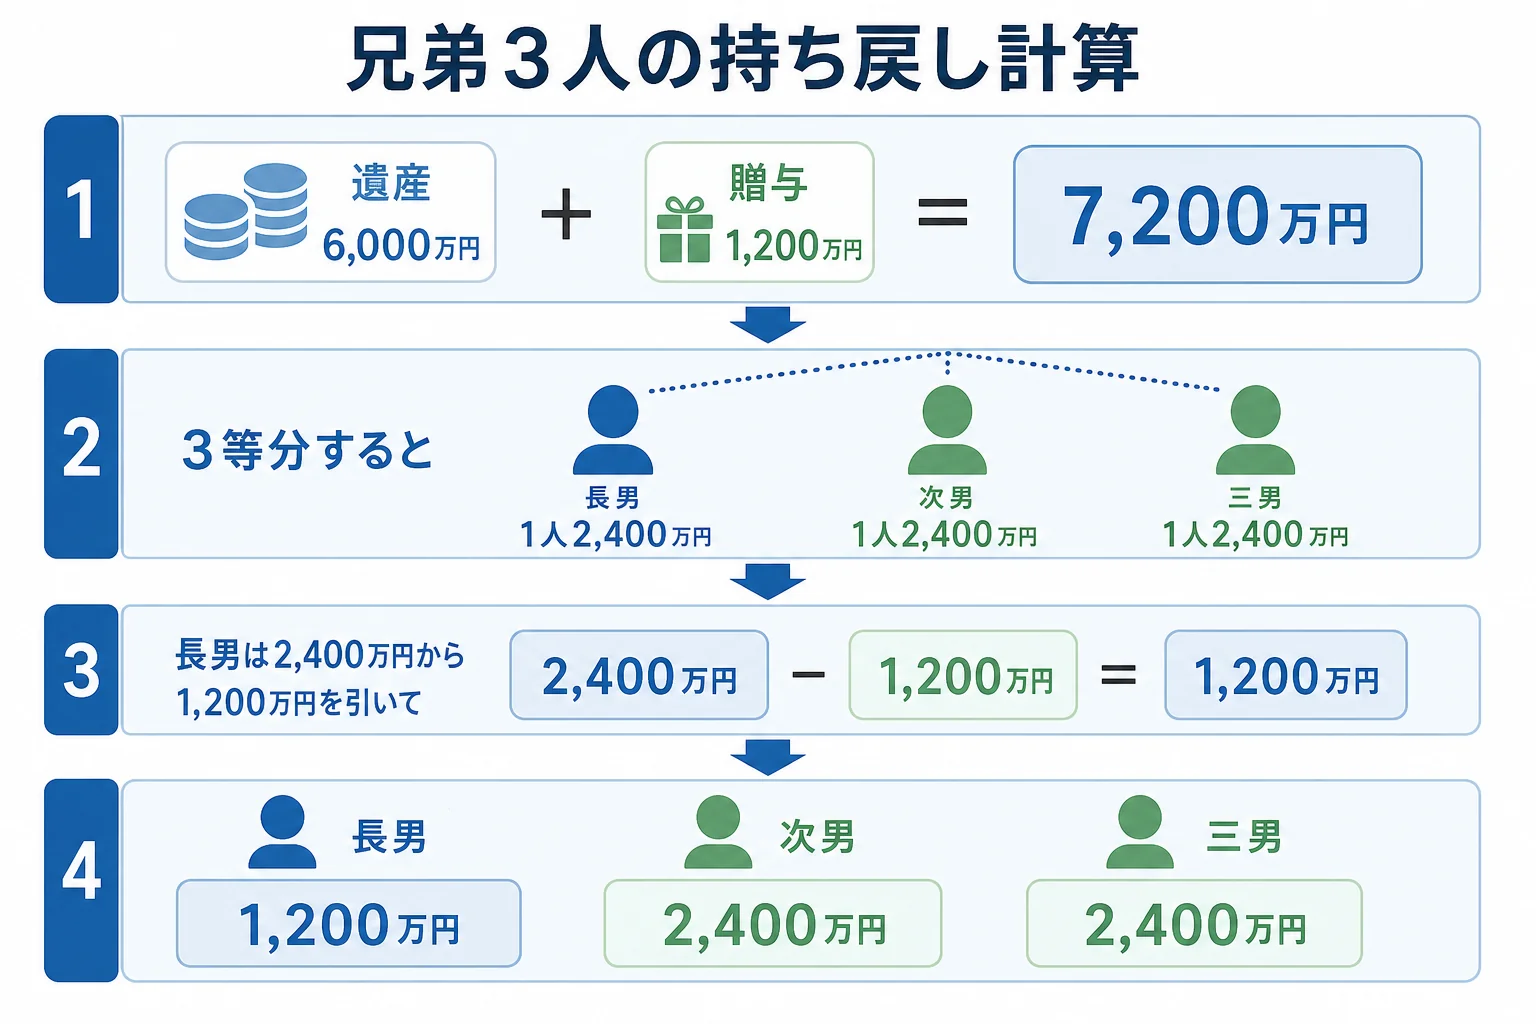
母が先に亡くなり、父の遺産6,000万円を子3人で分けるケース。長男だけ住宅資金1,200万円の贈与を受けていたなら、遺産に1,200万円を足した7,200万円を3等分し、長男は2,400万円から1,200万円を引いた1,200万円、次男と三男は2,400万円ずつになります。
持ち戻しは、民法の「特別受益」の考え方です。結婚や養子縁組のため、または生計の資本として受けた贈与は、遺産の前渡しとして扱われます。
家の購入資金や開業資金は、その代表例なんです。どの贈与が特別受益に当たるかは、特別受益になる贈与のケース判定で詳しく見られます。
計算の手順は次の3段階です。
- 亡くなった時の遺産に、特別受益の額を足す(みなし相続財産)
- みなし相続財産を法定相続分で分ける
- 贈与を受けた人は、自分の分から贈与額を引く
| 計算の段階 | 遺産6,000万円・長男に1,200万円の贈与 |
|---|---|
| 亡くなった時の遺産 | 6,000万円 |
| 足し戻す特別受益 | 1,200万円 |
| みなし相続財産 | 7,200万円 |
| 1人分(3分の1) | 2,400万円 |
| 長男の取り分(2,400万円 − 1,200万円) | 1,200万円 |
| 次男・三男の取り分 | 2,400万円ずつ |
3人の取り分を足すと6,000万円になり、実際の遺産とぴったり合います。長男は前もって1,200万円をもらっているので、受け取った合計は兄弟3人とも2,400万円ずつです。
免除の意思表示や、贈与が多すぎるケースは?
『父は兄にあげたつもりで、遺産とは別だと言っていた』。こんな事情がある家もありますよね。
親が「この贈与は遺産の計算に入れなくていい」と意思表示していれば、持ち戻しは免除されます。これが持ち戻し免除です。遺言書に書いておくと、後で揉めにくくなります。
また、婚姻期間が20年以上の夫婦の間で、住んでいる家や敷地を贈与・遺贈した場合は、免除の意思表示があったと推定されます。2019年7月1日に施行された民法改正のルールです。
| ケース | 長男の取り分 | 次男・三男の取り分 | 理由・注意 |
|---|---|---|---|
| 持ち戻しをする(遺産6,000万円・贈与1,200万円) | 1,200万円 | 2,400万円ずつ | 贈与を前渡しとして差し引く |
| 父が持ち戻し免除の意思表示をしていた | 2,000万円 | 2,000万円ずつ | 遺産だけを3等分する |
| 遺産3,000万円・長男の贈与3,600万円 | 0円 | 1,500万円ずつ | 超えた分を返す必要はない |
3つ目は、贈与が多すぎるケースです。みなし相続財産6,600万円の3分の1は2,200万円で、長男はすでに3,600万円を受け取っています。
この場合、長男は遺産から何も受け取りません。ただ、もらいすぎた1,400万円を返す必要はないんです。残りの遺産3,000万円を、次男と三男で分けます。
もらいすぎが大きくて遺留分を下回る兄弟が出るなら、遺留分の話になります。金額の出し方は遺留分はいくらかのケース別計算を見てみてください。
相続税の「7年ルール」と持ち戻しは別物?
ここが混同しやすいところです。「相続 7年」で出てくるのは、相続税の生前贈与加算のルールなんです。
相続税では、2024年1月1日以降の贈与から、亡くなる前7年以内の贈与が相続財産に加算されます。加算期間は2027年1月以降の相続から段階的に伸び、2031年1月以降の相続で7年になります。
一方、遺産分割の持ち戻しには「何年以内」という区切りがありません。20年前の住宅資金でも、特別受益なら持ち戻しの対象になりえます。
「税金で7年より前の贈与は関係ないなら、分け方でも関係ないですよね?」
「いいえ、税金と遺産の分け方は別のルールです。古い贈与でも、分け方の話し合いでは持ち出されることがあります」
ただし、相続開始から10年を過ぎると、特別受益を主張できなくなり、原則は法定相続分で分けます。2023年4月1日施行の改正民法のルールです。話し合いを先延ばしにしている家は気をつけておきましょう。
| ルール | 何に使う | 期間 |
|---|---|---|
| 持ち戻し(特別受益) | 遺産の分け方 | 贈与の時期の区切りなし(相続開始から10年で主張できなくなる) |
| 生前贈与加算 | 相続税の計算 | 亡くなる前7年以内(段階的に移行) |
『兄の贈与の額が分からない』という時もありますよね。通帳の動きや贈与税の申告の有無から、少しずつ確かめていくことになります。
持ち戻しで取り分が変わり、そのうえ遺産に土地がある、相続税の申告も必要そう。こんなケースは、分け方と税金の計算を税理士にまとめて相談すると楽です。特例が使えるかなど個別の判断は、税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
持ち戻しは自動的に計算されるのですか?
遺産分割の話し合いで、特別受益を主張する人が持ち出して計算します。相続人全員が納得すれば、持ち戻しをしない分け方にもできます。
学費や結婚式の費用も持ち戻しの対象ですか?
扶養の範囲を超えるかどうかで判断が分かれます。ほかの兄弟と比べて特別に多い援助かが一つの目安です。
孫が受けた贈与も持ち戻しになりますか?
持ち戻しの対象は、原則として相続人自身が受けた贈与です。孫への贈与は、事情によって判断が分かれるので専門家に確認を。
まとめ
- 持ち戻しは、生前の贈与を遺産に足して計算し直す仕組み
- 遺産6,000万円・長男に1,200万円の贈与なら、長男1,200万円・次男三男2,400万円ずつ
- 免除の意思表示があれば、遺産だけを3等分する
- 贈与が取り分を超えても、超えた分を返す必要はない
- 相続税の7年加算とは別のルールで、相続開始から10年で主張できなくなる