当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
自分の財産を、最後はお世話になった団体や社会のために役立ててほしい。おひとりさまで、そう考えている方も多いですよね。
結論から言うと、寄付したいなら遺言を書いておくことが出発点です。遺言が無いと、財産は兄弟や甥・姪に渡るか、相続人がいなければ国のものになります。この記事では、家族の状況ごとに寄付の遺言の書き方と相続税の扱いを見ていきます。
遺言で寄付するとどうなる?
例えば、独身で子がいない人に兄が2人いて、遺産8,000万円のうち4,000万円を公益財団法人に遺言で寄付するケースです。兄弟姉妹には遺留分が無いので、遺言どおりに寄付できます。公益法人などへの遺贈分は原則として相続税の計算に入らず、兄2人が受け取る4,000万円は基礎控除4,200万円の内側なので、相続税はかかりません。土地や株式を寄付する時は、亡くなった人に所得税がかかることがある点に注意が要ります。
遺言で財産を渡すことを「遺贈」といいます。団体への遺贈は「遺贈寄付」とも呼ばれます。
『寄付なんて、お金持ちのすることでは』と思うかもしれません。実は、預金の一部だけを寄付する遺言も珍しくないんです。
家族の状況で、寄付できる範囲は変わる?
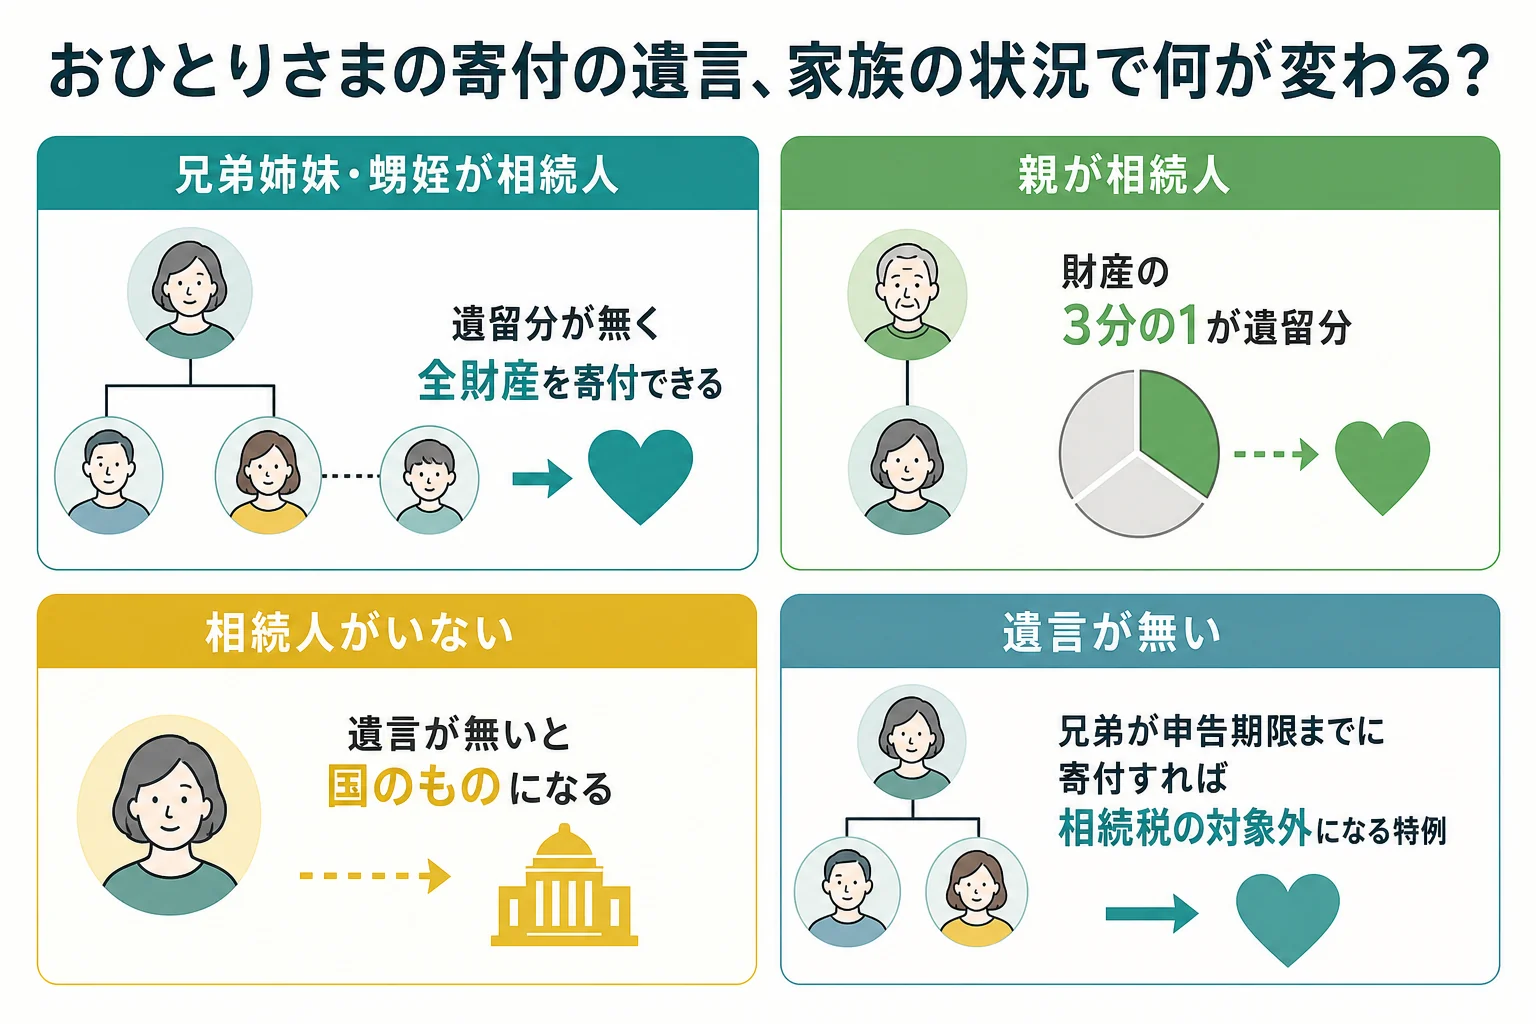
寄付できる範囲は、誰が相続人になるかで変わります。ポイントは遺留分です。
遺留分は、一定の相続人に最低限保障された取り分です。兄弟姉妹には遺留分がありません。一方、親が相続人になる時は、財産の3分の1が遺留分になります。
| ケース | 寄付できる範囲 | 理由・注意 |
|---|---|---|
| 兄弟姉妹(甥・姪)が相続人 | 全財産を寄付してもよい | 兄弟姉妹には遺留分が無い。関係が悪くならないよう一言伝えておくと安心 |
| 親が相続人 | 遺留分(財産の3分の1)を超える分は、親から金銭で請求されることがある | 親の取り分を残す形にしておくと、もめにくい |
| 相続人がいない | 全財産を寄付できる | 遺言が無いと相続財産清算人を通じて国のものになる |
| 遺言が無く、兄弟が相続した | 兄弟が自分の判断で寄付する | 申告期限までに寄付すれば相続税がかからない特例がある |
財産の行き先が遺言の有無でどう変わるかは、おひとりさまの財産が遺言の有無でどうなるかでも比べています。
寄付の遺言はどう書く?
遺言の方式は、自筆証書遺言と公正証書遺言のどちらでもかまいません。
自筆証書遺言は、全文・日付・氏名を自分で書いて押印します。法務局の保管制度を使うと、手数料1通3,900円で預けられ、家庭裁判所の検認も要りません。公正証書遺言は公証役場で証人2人の立ち会いのもと作ります。
寄付の遺言で気をつけたいのは、次の点です。
- 寄付先は正式な名称と所在地で書く(略称だと特定できないことがある)
- 「預金のうち〇〇銀行〇〇支店の口座」など、渡す財産をはっきり書く
- 寄付先に、どんな財産なら受け取れるかを事前に確認しておく
- 遺言執行者を指定しておく(寄付先や専門家を指定することもある)
- 寄付先が無くなった時に備え、代わりの寄付先も書いておく
例えば、文例としてはこんな形になります。
「遺言者は、遺言者名義の〇〇銀行〇〇支店の普通預金のうち金〇〇万円を、公益財団法人〇〇(所在地 〇〇)に遺贈する。」
「遺言者は、この遺言の遺言執行者として〇〇を指定する。」
不動産を寄付したい時は先に相談を
『家も寄付したい』という方もいますよね。ただ、不動産は受け取らない方針の団体もあるんです。
受け取ってもらえないと、遺言のその部分は実現できません。不動産を売ったお金を寄付する形にするかどうかも含め、先に寄付先と話しておくのが近道です。
寄付すると相続税はどうなる?
相続税は、相続や遺贈で財産を受け取った人にかかる税です。公益財団法人などの法人が遺贈で受け取った分は、原則として相続税の計算に入りません。
ただ、相続税の負担を不当に減らすと見られる場合などは例外があります。寄付先の法人の形によっても扱いが変わるので、要件を満たすかは税理士に確認してみてください。
遺産8,000万円・兄2人のケースで比べると
兄2人が相続人で、遺産が8,000万円のケースです。全部を兄弟が受け取る場合と、半分を寄付した場合を比べました。
| 項目 | 寄付しない | 4,000万円を寄付 |
|---|---|---|
| 兄弟が受け取る財産の合計 | 8,000万円 | 4,000万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 3,800万円 | 0円 |
| 相続税の総額 | 470万円 | 0円 |
| 2割加算後の納付額(2人の合計) | 564万円 | 0円 |
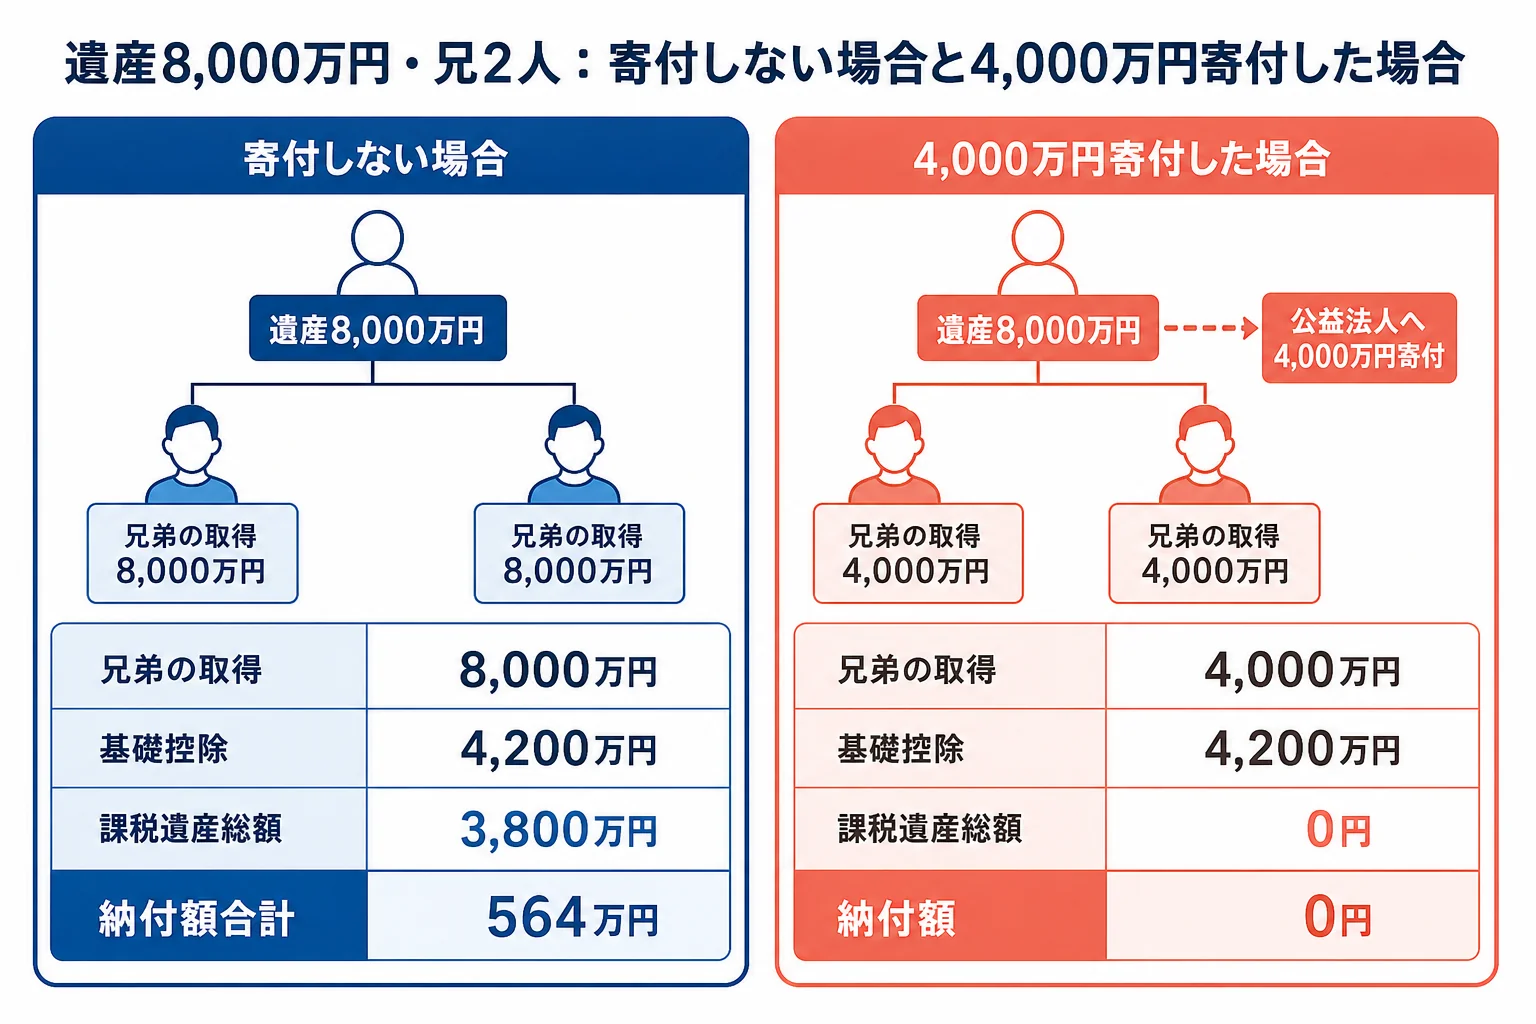
兄弟姉妹は相続税が2割加算になるので、寄付しない場合は2人で564万円です。2割加算の計算の流れは独身の兄弟から相続した時の相続税の計算例で詳しく見られます。
基礎控除の人数は、寄付をしても変わりません。法定相続人の数で決まるからです。
土地や株式を寄付する時の所得税
ここが見落としやすいところです。個人が土地・建物・株式などを法人に寄付(遺贈を含む)すると、その時の時価で売ったものとみなされます(国税庁 公益法人等に財産を寄附した場合における譲渡所得等の非課税の特例のあらまし)。
遺贈の場合、値上がり益に対する所得税は亡くなった人の所得として扱われ、準確定申告で相続人などが申告することになります。
公益法人などへの寄付で一定の要件を満たし、国税庁長官の承認を受ければ、この所得税が非課税になる特例もあります。現金や預金の寄付なら、この問題は起きません。
遺言が無く、兄弟が相続してから寄付するケース
遺言が無くても、相続した兄弟が自分の意思で寄付する道もあります。相続税の申告期限までに、国・地方公共団体・公益社団法人・公益財団法人・学校法人・社会福祉法人・認定NPO法人などへ寄付すると、その財産は相続税の対象になりません(国税庁 No.4141 相続財産を公益法人などに寄附したとき)。
適用を受けるには、申告書に特例を受ける旨を書き、寄付した財産の明細書などを添えます。ただ、これは兄弟の判断次第です。自分の意思どおりに寄付したいなら、遺言で決めておくほうが安心ですよ。
寄付に土地や株式が入る、兄弟と寄付先の両方に分ける、遺産が基礎控除を超えそう。こうしたケースは、相続税と所得税の両方を見られる税理士に相談しておくと、遺言の内容と税金をまとめて確かめられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
寄付先はどうやって選べばいいですか?
応援したい活動をしている団体のうち、遺贈を受け付けている所を探してみてください。公益財団法人や認定NPO法人など、法人の種類によって税の扱いが変わることもあります。
遺言で寄付を決めた後、気が変わったらどうなりますか?
遺言は何度でも書き直せます。新しい日付の遺言で前の内容を取り消したり変えたりできます。
甥や姪にも少し残したい場合はどう書けばいいですか?
財産ごと、または金額ごとに受け取る人を分けて書きます。甥・姪が受け取る分は相続税が2割加算になるので、税額も合わせて確認しておきましょう。
まとめ
- 寄付したいなら遺言で寄付先と財産をはっきり書き、遺言執行者を指定する
- 兄弟姉妹には遺留分が無いので、全財産の寄付もできる。親が相続人なら遺留分に注意
- 公益法人などへの遺贈分は原則として相続税の計算に入らない。例外の要件は税理士に確認
- 土地や株式の寄付は、亡くなった人に所得税がかかることがある
- 遺言が無くても、相続人が申告期限までに寄付すれば相続税がかからない特例がある