当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
両親が同じ事故で一度に亡くなってしまった。悲しみの中で手続きの話をされても、『父と母、どちらの相続から考えればいいの?』と戸惑いますよね。
結論から言うと、どちらが先に亡くなったか分からない時は、法律で「同時に亡くなった」と推定され、夫婦の間では相続が起きません。子がいる家庭なら、子が父の分と母の分をそれぞれ相続します。この記事では、家族のケース別に相続の順番と手続きを見ていきます。
両親が同時に亡くなったら相続の順番はどうなる?
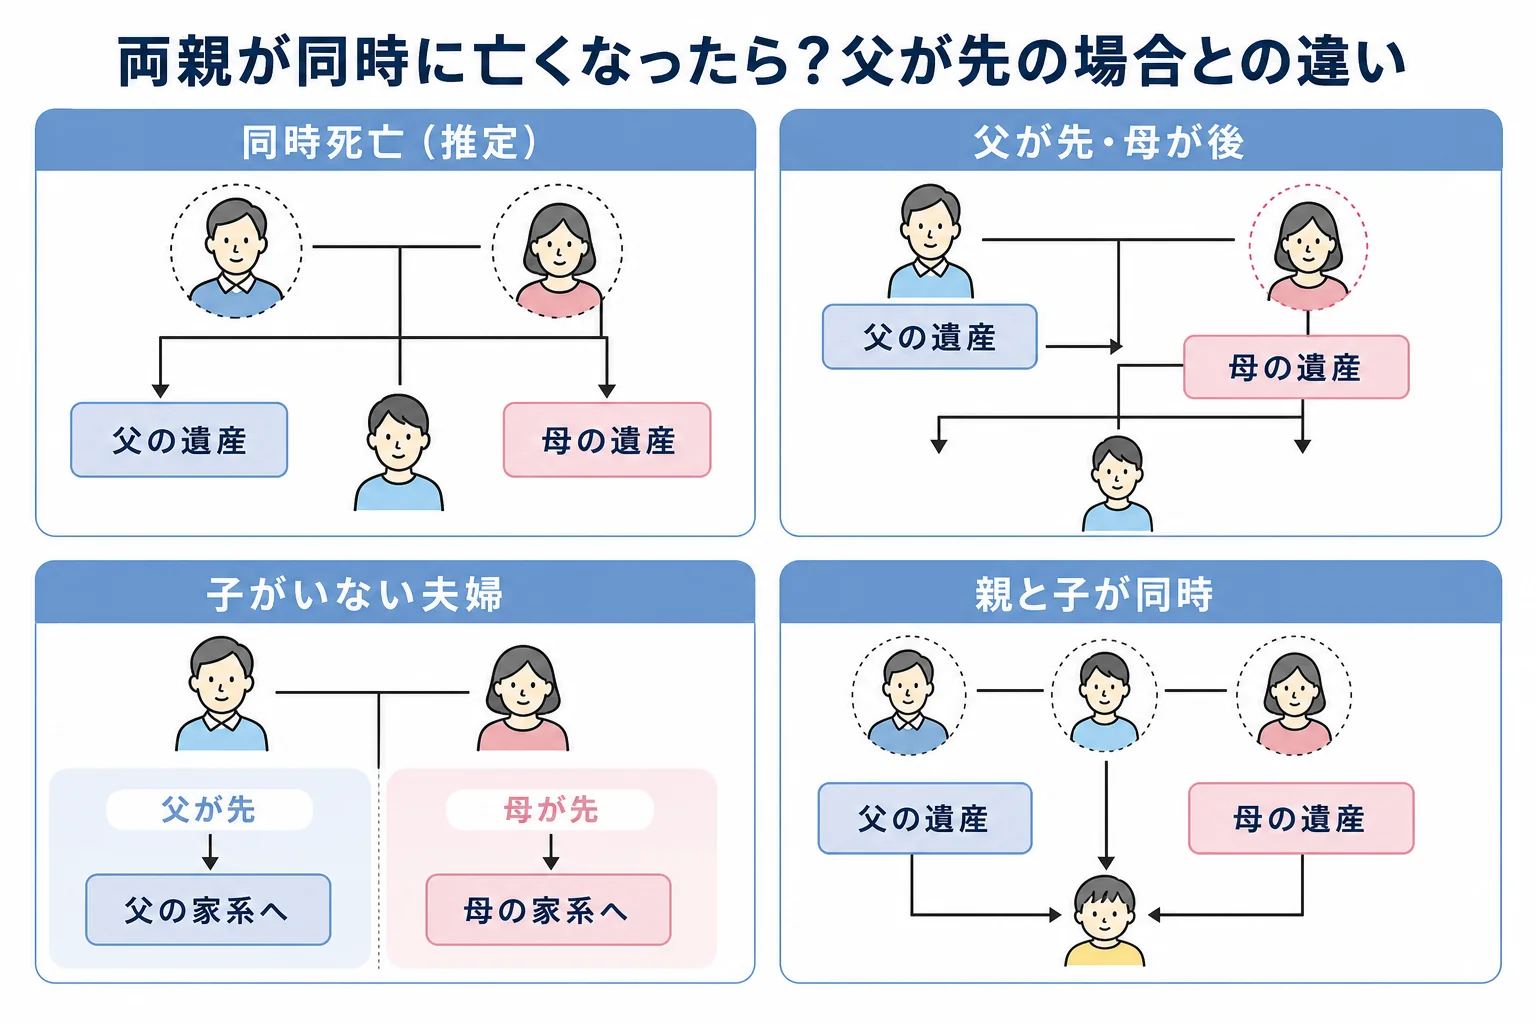
どちらが先に亡くなったか明らかでない時は、2人は同時に亡くなったものと推定されます。同時に亡くなった人同士は互いに相続しないので、父の遺産と母の遺産は別々に、それぞれの相続人に渡ります。子がいれば、子が両方の相続人です。
民法には「数人の者が死亡した場合において、そのうちの一人が他の者の死亡後になお生存していたことが明らかでないときは、これらの者は、同時に死亡したものと推定する」という決まりがあります。これが同時死亡の推定です。
もし父が先に亡くなっていれば、父の遺産の一部をいったん母が相続し、その後の母の相続で子に渡ります。同時に亡くなったと推定されると、この「母を経由する」流れがなくなるんです。
死亡診断書や死体検案書に書かれた死亡時刻で前後がはっきり分かる場合は、その順番どおりに相続が起きます。推定が働くのは、前後が分からない時です。
子がいる家庭では相続税がどう変わる?
例えば、父の遺産が6,000万円、母の遺産が2,000万円で、子が2人いるケースで考えてみます。父の遺産は法定相続分どおりに分けたとします。
| ケース | 父の相続 | 母の相続 | 子2人の税額の合計 |
|---|---|---|---|
| 同時に亡くなった(推定) | 子2人が6,000万円を相続。基礎控除4,200万円・税額180万円 | 子2人が2,000万円を相続。基礎控除以下で0円 | 180万円 |
| 父が先、母が後(母が法定相続分の3,000万円を取得) | 母3,000万円・子各1,500万円。母は配偶者の税額軽減で0円、子は計60万円 | 子2人が5,000万円(母の2,000万円+父から3,000万円)を相続。税額80万円 | 140万円 |
同じ金額の遺産でも、相続の順番で税額が変わるのが分かりますよね。同時に亡くなると、父の相続で配偶者の税額軽減が使えず、基礎控除の人数も子2人分になります。
ただ、亡くなった順番は事実で決まるもので、家族が選べるものではありません。どちらで計算するかは、死亡時刻の記録しだいなんです。
父が先に亡くなり、母がその後に亡くなった場合は、父の相続と母の相続が続けて起きる形になります。母が父の遺産を分ける前に亡くなった時の進め方は、父に続いて母も亡くなった場合の相続手続きで詳しく見ています。
同時に亡くなった場合でも、父の遺産と母の遺産の両方が基礎控除を超えるかは、それぞれ別に判断します。例えば上のケースで母の遺産が2,000万円なら、母の分は申告もいりません。
同時に亡くなった時は、父と母の相続税の申告は別々に行います。どちらも、亡くなったことを知った日の翌日から10か月以内が期限です。
子がいない夫婦が同時に亡くなったらどうなる?
ここが、結論がもっとも大きく変わるケースです。子がいない夫婦の場合、どちらが先かで、財産がどちらの家系に渡るかが変わります。
例えば、夫婦に子がなく、夫の両親はすでに亡くなっていて夫には兄が、妻には妹がいるケースです。
| ケース | 夫の遺産を受け取る人 | 妻の遺産を受け取る人 |
|---|---|---|
| 同時に亡くなった(推定) | 夫の兄(全部) | 妻の妹(全部) |
| 夫が先、妻が後 | 妻が4分の3、夫の兄が4分の1。その後、妻が受け取った分は妻の妹へ | 妻の妹(妻が夫から受け取った分も含む) |
| 妻が先、夫が後 | 夫の兄(妻から受け取った分も含む) | 夫が4分の3、妻の妹が4分の1。その後、夫が受け取った分は夫の兄へ |
『どちらが先かで、こんなに違うの?』と驚くはずです。だから子のいない夫婦の事故では、死亡時刻の確認が大事になります。
兄弟姉妹が相続する場合は、税額が2割加算になる点にも気をつけましょう。夫婦に子がいない時の相続の割合は、子どもがいない夫婦のケース別の相続割合で詳しく見ています。
遺言や孫がいる場合はどう考える?
同時死亡の推定は、遺言や代襲相続にも関わります。
父が「全財産を妻に相続させる」と遺言していても、妻が同時に亡くなったと推定されると、妻への遺贈は効力を生じません。その部分は遺言がなかったものとして、父の相続人が分けることになります。
予備的に「妻が先に、または同時に亡くなった時は長男に」と書いてある遺言なら、その指定どおりに進みます。
親と子が同じ事故で亡くなったケースもあります。例えば父と長男が同時に亡くなった場合、長男の子(父から見て孫)が長男に代わって父を相続します。代襲相続は、子が親の相続開始「以前」に亡くなった時に起きるもので、同時の場合も含まれるからです。
同時に亡くなった時の手続きはどう進める?
『2人分の手続きを同時に進めるなんて無理…』と思いますよね。ただ、必要な書類の多くは共通しているので、まとめて準備すると負担を減らせます。
- 死亡届を2人分出す(死亡を知った日から7日以内)
- 年金・健康保険の手続きを2人分行う
- 父と母それぞれの戸籍を集め、相続人を確定する
- 父の財産と母の財産を分けて洗い出す
- 借金が多い時は、父・母それぞれについて相続放棄を考える(3か月以内)
- 父の遺産分割協議書と母の遺産分割協議書を別々に作る
- 相続税の申告・相続登記をそれぞれ行う
財産の洗い出しで迷いやすいのが、夫婦共有の自宅や、どちらの名義か分からない預金です。名義と実際にお金を出した人が違う時は、その財産がどちらの遺産になるかから考えることになります。
相続人が誰になるか迷った時は、法定相続人を家族図で確認する記事で父と母それぞれについて確かめておきましょう。子がいない夫婦なら、夫側と妻側で相続人がまったく違う顔ぶれになります。
戸籍は、2024年3月1日に始まった広域交付で、本籍地以外の市区町村窓口でもまとめて請求できます。法務局の法定相続情報証明制度を使えば、銀行や登記の手続きで戸籍の束を何度も出さずに済みます。
相続税の申告が2件重なり、さらに自宅などの不動産がある家庭は、財産の振り分けから手間がかかります。期限の10か月は2人分同時に進むので、早めに税理士に相談しておくと安心ですよ。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
死亡時刻が数分違うだけでも、先に亡くなった方から相続が起きますか?
死亡診断書や死体検案書で前後が明らかなら、わずかな差でも先に亡くなった人の相続から考えます。同時死亡の推定が働くのは、前後が明らかでない時です。
同時死亡の推定はくつがえることがありますか?
推定なので、どちらかが後まで生きていたことを示す証拠があれば、その順番で相続が起きます。判断が難しい時は、弁護士などの専門家に相談しましょう。
同時に亡くなった時、相次相続控除は使えますか?
相次相続控除は、前の相続で財産を取得して相続税を納めた人が、10年以内に亡くなった時の控除です。同時に亡くなった夫婦の間では相続が起きないので、夫婦の間でこの控除を使う場面はありません。
まとめ
- どちらが先に亡くなったか明らかでない時は、同時に亡くなったと推定され、夫婦の間で相続は起きない
- 子がいれば、子が父の遺産と母の遺産をそれぞれ相続する
- 子がいない夫婦は、順番によって財産がどちらの家系に渡るかが大きく変わる
- 同時死亡なら配偶者への遺贈は効力を生じず、親と子が同時なら孫が代襲相続する
- 手続き・申告・登記は父と母の2件を別々に行う