当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税対策をしたほうがいいと聞くけれど、うちの財産で何から手をつければいいのか分からない。そんな方も多いはずです。
結論から言うと、効く対策は遺産の額で変わります。5,000万円の家と3億円の家では、同じ方法でも下がる金額がまったく違うんです。
この記事では、妻と子2人が相続する家を例に、遺産5,000万円・1億円・3億円のケースでいくら下がるかを計算して見ていきます。
相続税対策、わが家の遺産額なら何から始める?
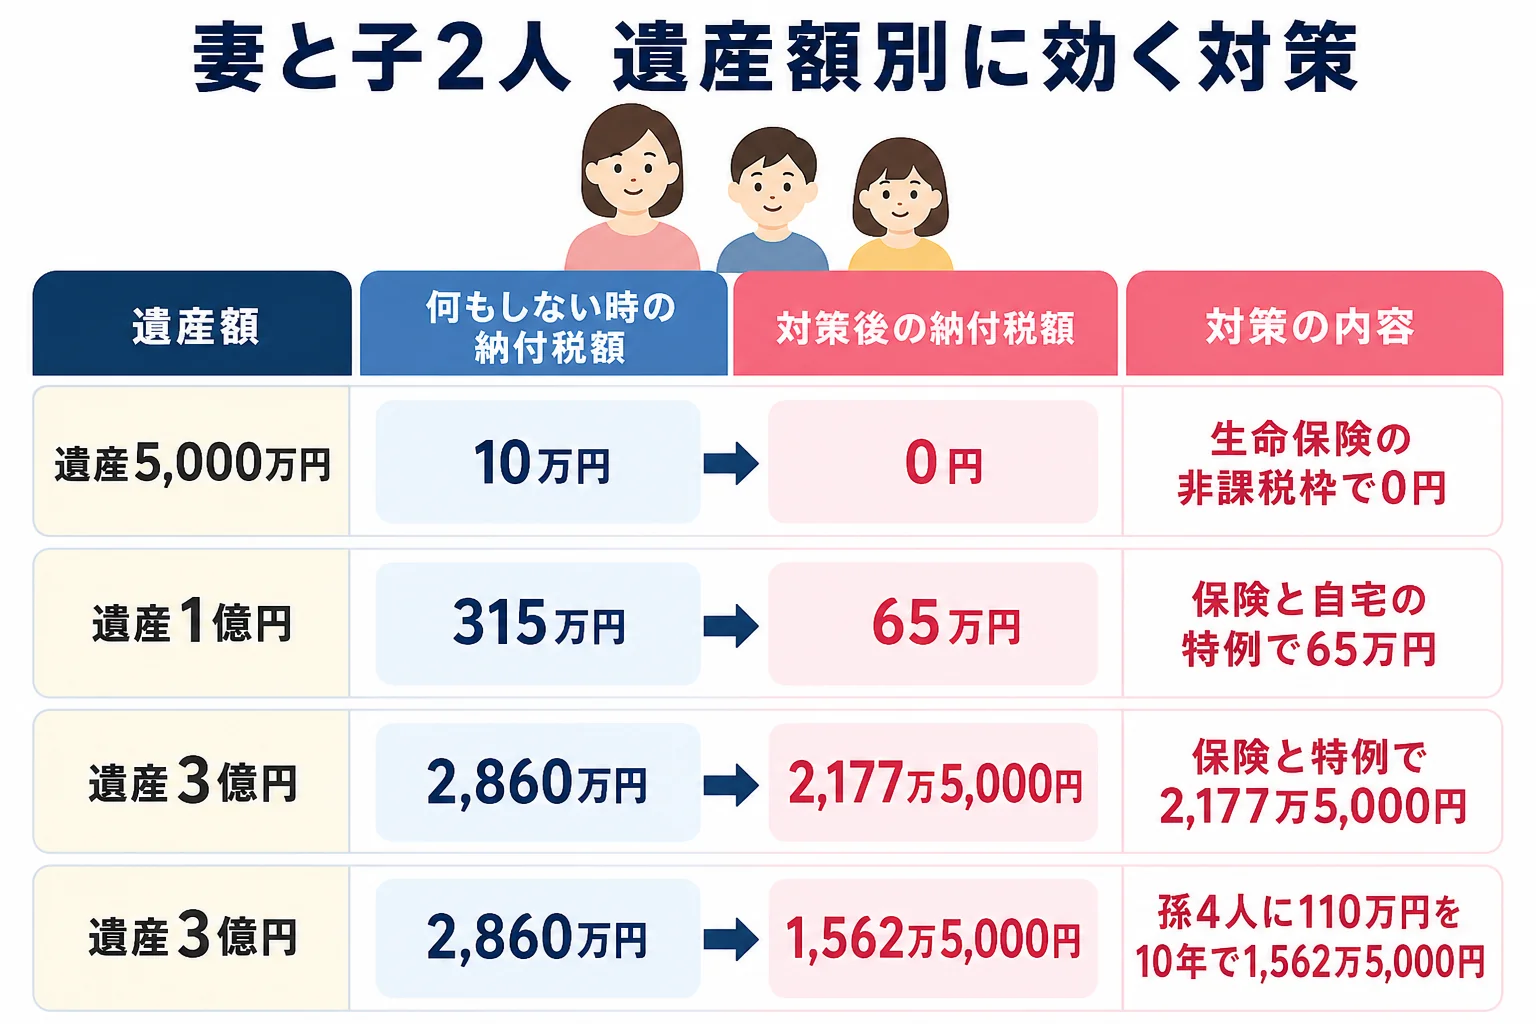
例えば、夫が亡くなり、妻と子2人が法定相続分どおりに相続するケースです。遺産5,000万円なら、生命保険の非課税枠1,500万円を使うだけで相続税は10万円から0円になります。1億円なら保険に自宅の小規模宅地等の特例を足して315万円が65万円に。3億円だと保険と特例だけでは2,860万円が2,177万5,000円までしか下がらず、孫への贈与など時間をかける対策を組み合わせる家です。
『相続税対策って、お金持ちの話でしょ』と思いますよね。ただ、相続税がかかるかどうかの線は、基礎控除の3,000万円+600万円×法定相続人の数です。妻と子2人なら4,800万円になります。
この線を少し超えるだけの家と、大きく超える家では、やることが変わります。
| ケース(妻と子2人) | 何もしない時の納付税額 | まず効く対策 | 理由・注意 |
|---|---|---|---|
| 遺産5,000万円 | 10万円 | 生命保険の非課税枠 | 基礎控除との差が小さく、非課税枠だけで線の内側に入る |
| 遺産1億円 | 315万円 | 保険+小規模宅地等の特例 | 自宅の土地の評価を80%下げられると大きい |
| 遺産3億円 | 2,860万円 | 保険+特例+生前贈与 | 1回で済む対策では足りず、年単位で財産を移す |
数字はどれも、妻が半分、子が4分の1ずつ取得し、妻は配偶者の税額軽減を使った前提です。
遺産5,000万円・1億円の家は、保険と自宅の特例でどこまで下がる?
まずは、基礎控除を少し超える家から見てみましょう。
生命保険金の非課税枠は、500万円×法定相続人の数です。妻と子2人なら1,500万円になります。預金のままだと全額が課税されますが、亡くなった人が保険料を払い、相続人が受け取る死亡保険金なら、この枠の分は課税価格から外れます。
| ケース | 対策 | 課税価格 | 納付税額の合計 |
|---|---|---|---|
| 遺産5,000万円 | 何もしない | 5,000万円 | 10万円 |
| 遺産5,000万円 | 預金1,500万円を保険に | 3,500万円 | 0円 |
| 遺産1億円 | 何もしない | 1億円 | 315万円 |
| 遺産1億円 | 預金1,500万円を保険に | 8,500万円 | 206万2,400円 |
| 遺産1億円 | 保険+自宅の土地3,000万円に特例 | 6,100万円 | 65万円 |
遺産5,000万円の家は、保険の枠だけで基礎控除の内側に入ります。この場合は相続税の申告もいりません。
1億円の家は、自宅の土地が効いてきます。例えば評価3,000万円・330㎡以内の自宅の土地を、妻か同居の子が相続すると、小規模宅地等の特例で80%、2,400万円が減額されます。
『特例は自動で使えるんでしょ?』と思うかもしれません。実は、特例を使って相続税が0円になる場合でも、申告しないと使えないんです。
保険の使い方は家族の人数でも効き方が変わります。人数別の効果は生命保険で相続税を減らすケース別の計算で詳しく見ています。
遺産3億円の家は、孫への贈与まで組み合わせるといくら?
3億円になると、保険の枠や自宅の特例で減る額は、遺産全体から見ると一部にすぎません。
そこで効いてくるのが、何年もかけて財産を移す生前贈与です。例えば、相続や遺贈で何も受け取らない孫4人に、毎年110万円ずつ10年間渡すと、合計4,400万円が相続財産から外れます。
| 対策(妻と子2人・遺産3億円) | 課税価格 | 納付税額の合計 | 何もしない時との差 |
|---|---|---|---|
| 何もしない | 3億円 | 2,860万円 | なし |
| 保険1,500万円+自宅の特例2,400万円 | 2億6,100万円 | 2,177万5,000円 | 682万5,000円減 |
| 上に加えて孫4人に110万円を10年 | 2億1,700万円 | 1,562万5,000円 | 1,297万5,000円減 |
ここが大事なところです。子に毎年渡す場合は、亡くなる前の一定期間の贈与が相続財産に足し戻されます。2031年1月以降の相続では、さかのぼる期間が7年になります。
孫でも、生命保険金の受取人にしていたり、遺言で財産を遺したりすると足し戻しの対象になります。いつの贈与が足されるかは生前贈与が相続財産に足されるケースの判定で確かめてみてください。
もう一つ、3億円の家で気をつけたいのが二次相続です。妻が多めに取得すれば一次相続の税額は下がりますが、妻が亡くなった時に子だけで相続することになり、基礎控除も小さくなります。
どの対策が合うかは、渡したい財産が現金か不動産かでも変わります。暦年贈与のほか、相続時精算課税を使う手もあるので、精算課税を使うと得する家のケースもあわせて見ておきましょう。
子どもがいない夫婦は、どんな相続対策をすればいい?
『うちは子どもがいないから、全部妻に行くはず』と考えている方もいるかもしれません。実は、親がすでに亡くなっていると、夫の兄弟姉妹も相続人になります。
例えば、夫が遺産1億円を遺し、妻と夫の兄弟2人が相続人のケースです。法定相続分は妻が4分の3、兄弟が8分の1ずつです。
| ケース(遺産1億円) | 妻の取得 | 兄弟2人の取得 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|---|
| 遺言なし・法定相続分で分ける | 7,500万円 | 1,250万円ずつ | 213万円 | 兄弟は2割加算で1人106万5,000円 |
| 「全部妻に」と遺言を残す | 1億円 | 0円 | 0円 | 兄弟姉妹には遺留分がない |
遺言がないと、妻は兄弟と遺産分割の話し合いをすることになります。自宅しか財産がない家だと、住み続けるのが難しくなることも。
兄弟姉妹には遺留分がないので、遺言で「全部妻に」と残しておけば、その通りに相続できます。妻が配偶者の税額軽減を使って0円になる場合でも、申告は必要です。
やりすぎた相続税対策は、税務署に目をつけられる?
節税を急ぐと、かえって問題になることもあるんです。国税庁の発表では、令和6事務年度の相続税の実地調査は9,512件で、申告漏れなどが見つかった割合は82.3%でした。
例えば、こんな会話になりがちです。
「子ども名義で毎年貯金してきたから、これは子どものお金だよね」
「でも通帳も印鑑もお父さんが持っていたなら、お父さんの財産と見られるかもしれないよ」
- 家族名義の口座の通帳・印鑑を、名義人が自分で管理しているか
- 贈与のたびに贈与契約書を作り、年110万円を超えた年は申告しているか
- 生命保険の受取人が相続人になっているか
- 自宅の土地が小規模宅地等の特例の要件(同居・持ち家の有無など)に合うか
- 二次相続まで含めた税額で比べているか
特例や非課税枠は、要件を満たすかどうかで結果が大きく変わります。自分の家で使えるかは、税理士に確認しておくと安心です。
遺産が1億円を超える、自宅以外にも土地がある、孫への贈与や保険をいくつも組み合わせたい。こういう家は、対策の順番と二次相続まで含めて税理士に計算してもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税対策が必要なのはどんな人ですか?
遺産が基礎控除(3,000万円+600万円×法定相続人の数)を超えそうな人です。妻と子2人なら4,800万円が目安の線になります。超える額が大きいほど、時間をかける対策が効いてきます。
今からできる相続税対策はありますか?
生命保険の非課税枠の活用や、遺言の作成はすぐに始められます。生前贈与は、亡くなる前の一定期間の贈与が相続財産に足されるため、早く始めるほど効きます。
孫への贈与は相続税の節税になりますか?
孫が相続や遺贈で何も受け取らなければ、贈与した分は原則として相続財産に足されません。ただし、孫が保険金の受取人だったり遺言で財産を受け取ったりすると足し戻しの対象になり、相続税の2割加算もかかります。
まとめ
- 相続税対策は、遺産が基礎控除をどれだけ超えるかで選ぶ
- 妻と子2人で遺産5,000万円なら、生命保険の非課税枠1,500万円で0円になる
- 遺産1億円なら、保険と自宅の小規模宅地等の特例で315万円が65万円まで下がる
- 遺産3億円なら、孫への贈与など年単位の対策と二次相続まで考える
- 子どもがいない夫婦は、遺言で「全部妻に」と残すと兄弟との分割を避けられる
- 特例や配偶者の税額軽減で0円になる時も、申告が必要