当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の申告書を広げてみたら、表がたくさんあって手が止まった。『第1表って最初に書くものじゃないの?』と思った方も多いはずです。
結論から言うと、第1表は最初ではなく、ほかの表を書き終えてから数字を集める「まとめの表」です。
この記事では、2つの家族の記入例で、第1表のどの欄にどの数字が入るかが分かります。
第1表には、結局どんな数字が入るの?
第1表は「財産を取得した人ごとの課税価格」と「納付すべき税額」を並べる表です。夫が亡くなり、妻と子2人が課税価格1億円を法定相続分どおりに分けたケースなら、相続税の総額は630万円、納付額は妻0円・子1人157万5,000円になります。妻が0円でも、配偶者の税額軽減を使うので申告は必要です。
第1表に書く数字の多くは、別の表からの転記です。だから、空欄の第1表とにらめっこしても答えは出てきません。
国税庁の「相続税の申告のしかた」でも、財産や債務の表を先に作り、そのあと第1表と第2表で課税価格と相続税の総額を出す順番が示されています。
| 書く順番 | 主な表 | 第1表との関係 |
|---|---|---|
| 1 | 第9表・第10表(生命保険金・退職手当金) | 非課税枠を引いた金額を第11表(付表)へ |
| 2 | 第11表(財産の合計) | 各人の取得財産の価額を第1表へ |
| 3 | 第13表(債務・葬式費用) | 各人の債務等の金額を第1表へ |
| 4 | 第1表・第2表 | 課税価格の合計から相続税の総額を出す |
| 5 | 第4表〜第8表(加算・控除) | 2割加算や税額控除を第1表へ |
『じゃあ第1表は最後の清書みたいなもの?』と感じますよね。まさにそのイメージで大丈夫です。
財産を並べる第11表の書き方は、第11表に財産を書き込む順番で詳しく見られます。
妻と子2人で1億円を分けるケースの記入例
例えば、夫が亡くなり、妻と子2人が相続するケースです。債務や生前贈与はなく、課税価格の合計は1億円とします。
まずは上半分、課税価格を出す欄です。
| 欄の内容 | 妻 | 子1 | 子2 |
|---|---|---|---|
| 取得財産の価額 | 5,000万円 | 2,500万円 | 2,500万円 |
| 債務及び葬式費用の金額 | 0円 | 0円 | 0円 |
| 課税価格(千円未満切捨て) | 5,000万円 | 2,500万円 | 2,500万円 |
左端の「各人の合計」欄には、課税価格の合計1億円が入ります。法定相続人は3人なので、遺産に係る基礎控除額は4,800万円です。
ここから第2表で相続税の総額を計算し、630万円を第1表に戻します。
| 欄の内容 | 妻 | 子1 | 子2 |
|---|---|---|---|
| あん分割合 | 0.50 | 0.25 | 0.25 |
| 算出税額 | 315万円 | 157万5,000円 | 157万5,000円 |
| 配偶者の税額軽減額(第5表から) | 315万円 | なし | なし |
| 納付すべき税額(100円未満切捨て) | 0円 | 157万5,000円 | 157万5,000円 |
納付額の合計は315万円です。数字はすべて計算ツールで検算しています。
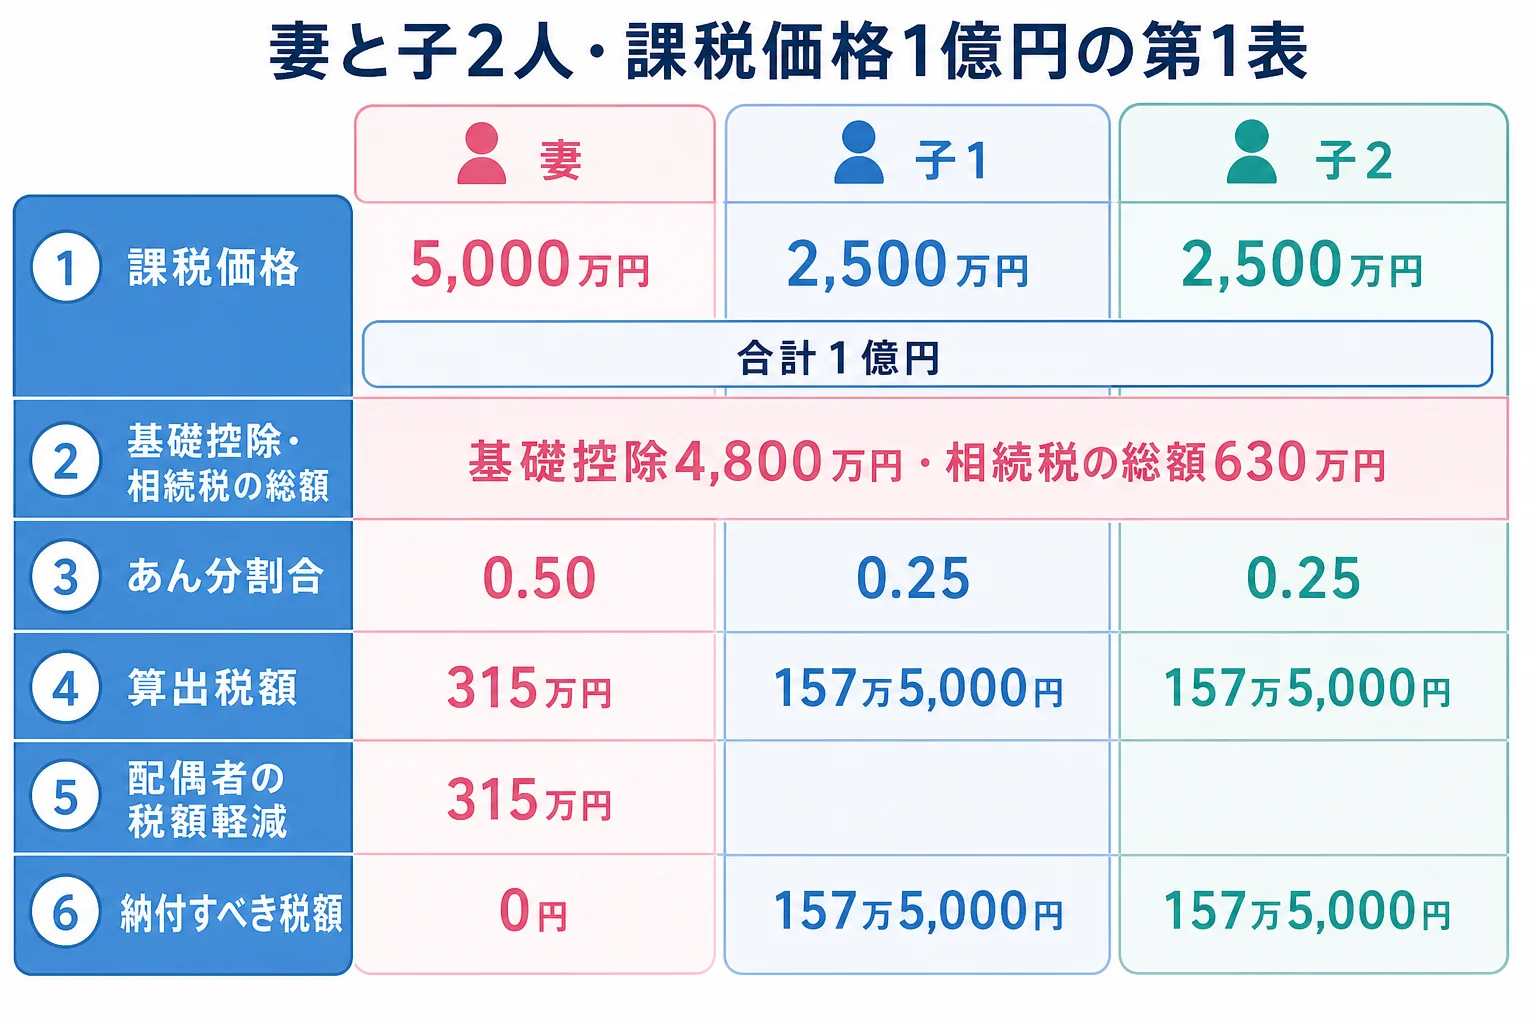
ここで大事なのは、妻の欄が0円になるのは「税額軽減を使った結果」だということです。軽減は申告しないと受けられないので、第5表を付けて第1表に軽減額を書くことになります。
子2人だけで6,000万円を分けるケースは何が違う?
次は、母が亡くなり、父はすでに他界していて、子2人が相続するケースです。課税価格の合計は6,000万円とします。
| 欄の内容 | 子1 | 子2 |
|---|---|---|
| 課税価格 | 3,000万円 | 3,000万円 |
| あん分割合 | 0.50 | 0.50 |
| 算出税額 | 90万円 | 90万円 |
| 納付すべき税額 | 90万円 | 90万円 |
法定相続人は2人なので、基礎控除額は4,200万円です。相続税の総額は180万円になります。
1つ目のケースとの違いは、配偶者の税額軽減の欄が登場しないことです。子だけの相続では、算出税額がそのまま納付額に近い数字になります。
3つのパターンを並べると、こうなります。
| ケース | 課税価格の合計 | 相続税の総額 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 妻と子2人・法定相続分どおり | 1億円 | 630万円 | 315万円 | 妻の分は税額軽減で0円。申告は必要 |
| 妻と子2人・妻7,000万円、子1,500万円ずつ | 1億円 | 630万円 | 189万円 | 妻の取得が多いほど納付額は減る |
| 子2人のみ | 6,000万円 | 180万円 | 180万円 | 軽減がないので総額がそのまま納付額 |
2行目のように妻が多めに取得すると、今回の納付額は減ります。ただ、妻が後で亡くなった時に子だけの相続になるので、そこまで見て分け方を決めておきましょう。
あん分割合と端数はどう書けばいい?
第1表で手が止まりやすいのが、あん分割合と端数の扱いですよね。
あん分割合は、各人の課税価格を課税価格の合計で割った数字です。国税庁の記載例では、小数点以下10位までを限度に書くとされています。
ただ、割り切れない時は、取得した人全員で同じ方法を選んで小数点以下2位に端数を調整し、合計を1.00にしてもよいとされています。
- 第11表・第13表の合計を書き終えているか
- 課税価格は1,000円未満を切り捨てているか
- あん分割合の合計が1.00になっているか
- 納付すべき税額は100円未満を切り捨てているか
- 続柄は国税庁のコード(配偶者は01、長男は11 等)で書いたか
- 同じ内容が続く欄に「同上」と書いていないか
例えば、こんなやり取りがよくあります。
「妻の税額が0円なら、第1表に妻の欄はいらないよね?」
「いや、軽減を受ける人こそ書かないといけないんだよ」
第1表は機械で読み取るので、数字は枠の中に収めて書いておきましょう。
相続人の一部が別に申告する時はどう書く?
兄弟で意見が合わず、1人だけ別に申告するケースもありますよね。
国税庁の案内では、第1表には共同して提出する人だけを書くのが基本です。全員分を書く場合は、別に申告する人の氏名欄の右にある「参考記載」欄に「1」を記入します。
| ケース | 第1表の書き方 | 注意 |
|---|---|---|
| 相続人全員で1通を出す | 全員を書く | いちばん一般的な形 |
| 1人だけ別に出す | 共同で出す人だけ書く、または参考記載欄に1 | 別に出す人は自分で申告書を作る |
申告書の作り方は、全体の段取りから見ると迷いにくくなります。遺産規模別の申告の進め方も合わせて読んでみてください。
自分で書くか、税理士に頼むか
第1表そのものは転記が中心なので、各表の数字がそろえば書けます。難しいのは、その手前の財産の評価と特例の判断なんです。
土地がある、配偶者の税額軽減と小規模宅地等の特例を両方使う、相続人の一部が別に申告する。こうしたケースは税理士に頼むと楽です。申告期限は亡くなったことを知った日の翌日から10か月以内なので、評価に時間がかかりそうなら早めに相談しておきましょう。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
第1表だけ提出すれば申告になりますか?
なりません。第1表は他の表の数字を集めた表なので、第2表や第11表、使う特例の表なども一緒に出します。どの表が要るかは財産と特例の内容で変わります。
相続税が0円の人も第1表に書きますか?
配偶者の税額軽減などで0円になる人も、財産を取得していれば書きます。軽減や特例は申告して初めて受けられるので、書かないと適用されません。
第1表の金額を書き間違えたらどうすればいいですか?
提出前なら枠内に収まるように訂正します。提出後に税額が少なかったと分かった時は修正申告、多く納めていた時は更正の請求で直します。更正の請求は原則として法定申告期限から5年以内です。
まとめ
- 第1表は他の表を書き終えてから数字を集める「まとめの表」
- 妻と子2人で1億円を法定相続分で分けると、総額630万円・納付額は子1人157万5,000円
- 妻の欄が0円でも、配偶者の税額軽減を使うので申告は必要
- 課税価格は千円未満、納付税額は100円未満を切り捨てる
- 別に申告する相続人がいる時は「参考記載」欄に1を記入する