当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
自宅の土地に小規模宅地等の特例が使えそうだと分かった。でも『申告書のどこに書けば、減額されたことになるの?』と手が止まっていませんか。
結論から言うと、特例は「第11・11の2表の付表1」という計算明細書で減額を計算し、その結果を財産の一覧に書く流れです。添付書類は、誰が土地を取得するかで変わります。
この記事では、取得する人ごとのケースで、書き方と添付書類の違いが分かります。
特例で0円になっても、申告書は出すの?
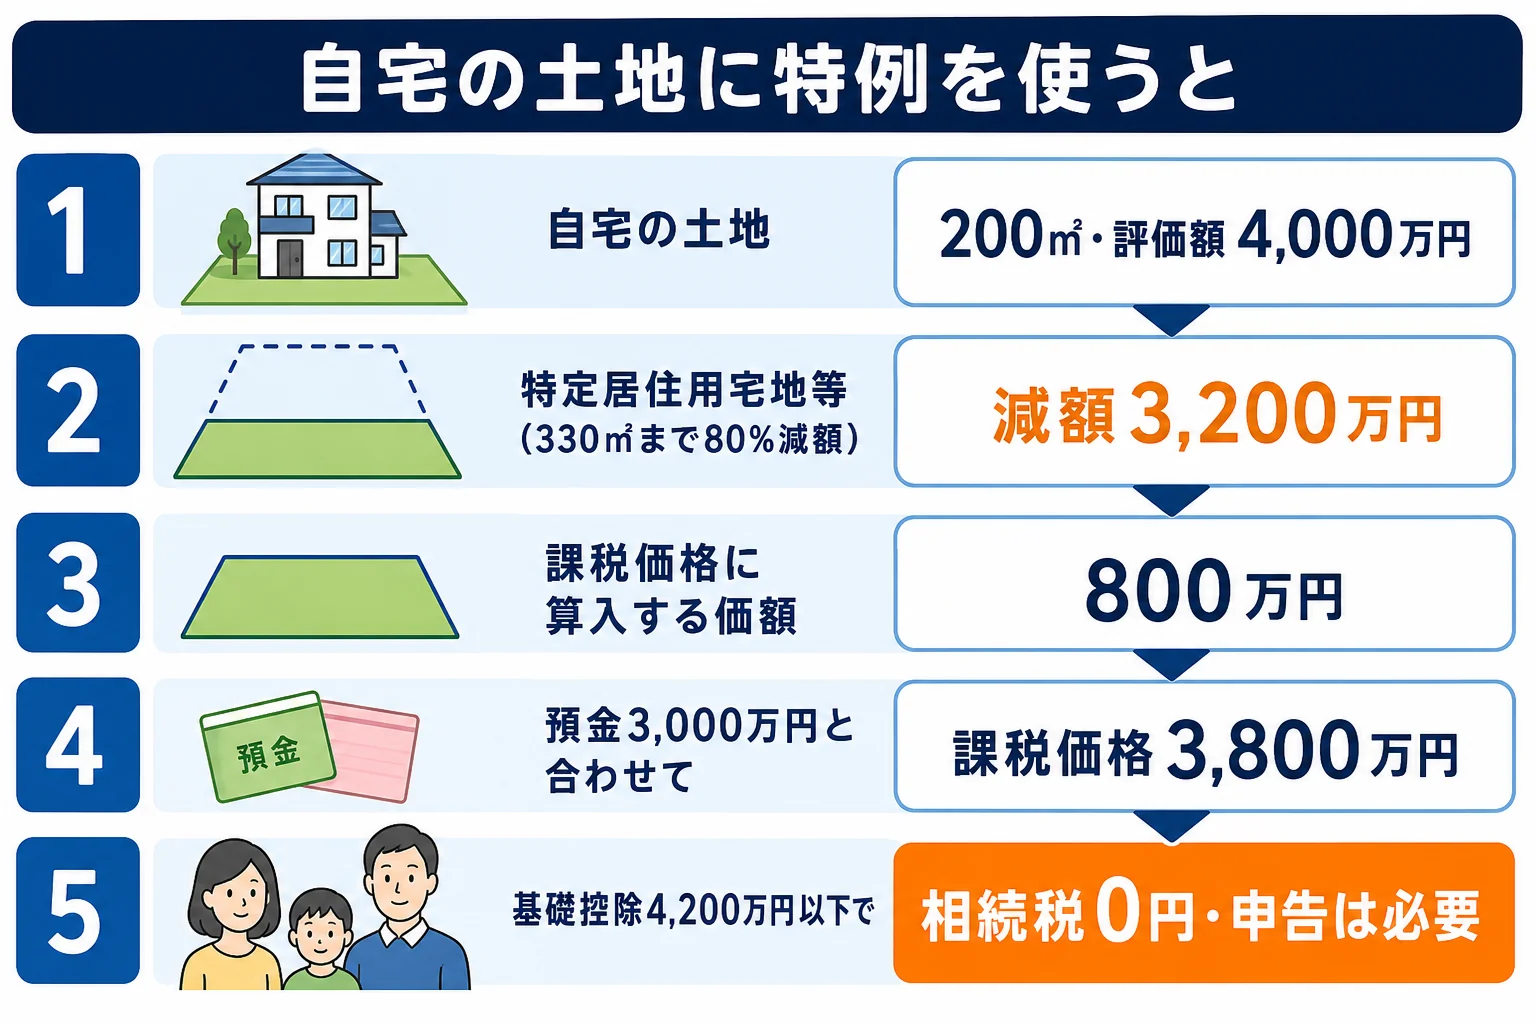
出します。例えば、夫が亡くなり妻と子1人が相続するケースで、自宅の土地(200㎡・評価額4,000万円)と預金3,000万円があるとします。特例で土地は800万円になり、課税価格は3,800万円と基礎控除4,200万円を下回ります。それでも特例は申告して初めて受けられるので、付表1と添付書類を付けて期限内に申告します。
特例を使わなければ、課税価格は7,000万円です。法定相続分どおりに分けた場合の納付額は、子の160万円になります。
| ケース | 土地の価額 | 課税価格の合計 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 妻と子1人・特例を使う | 800万円 | 3,800万円 | 0円 | 基礎控除以下。申告は必要 |
| 妻と子1人・特例を使わない | 4,000万円 | 7,000万円 | 160万円 | 法定相続分どおりの場合 |
| 子1人のみ・特例を使う | 800万円 | 3,800万円 | 20万円 | 基礎控除は3,600万円 |
| 子1人のみ・特例を使わない | 4,000万円 | 7,000万円 | 480万円 | 特例の差は460万円 |
数字はすべて計算ツールで検算しています。
『0円なら何もしなくていいと思っていた』という声は本当に多いんです。ただ、申告しないと特例は使えず、2行目の計算になってしまいます。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。
付表1には、どんな順番で書く?
国税庁の「相続税の申告のしかた」では、生命保険金などの表の次に、特例の表を作る順番になっています。財産の一覧より先に、減額の計算を済ませておくイメージです。
- 土地の評価額を出す(評価明細書を作る)
- 付表1の「特例の適用にあたっての同意」欄に、対象になり得る土地を取得した全員の氏名を書く
- 小規模宅地等の明細に、取得者・所在地番・面積・評価額を書く
- 特例を選ぶ面積を書き、減額される金額を計算する(特定居住用宅地等は80%)
- 減額後の「課税価格に算入する価額」を、財産の一覧(第11表または付表1)に書く
- 限度面積の要件を満たしているか確認する
国税庁の記載例では、特例の種類を番号で書きます。特定居住用宅地等は1、貸付事業用宅地等は4です。
このケースの数字を入れると、こうなります。
| 欄の内容 | 記入する数字 |
|---|---|
| 選んだ面積 | 200㎡(330㎡以内) |
| 評価額 | 4,000万円 |
| 減額される金額 | 3,200万円(80%) |
| 課税価格に算入する価額 | 800万円 |
ここで大事なのが2番目の「同意」です。特例の対象になり得る土地を取得した人が2人以上いる時は、特例を受けない人の氏名も書きます。全員の同意がそろっていないと、特例は受けられません。
付表1で減額を計算したのに、財産の一覧には減額前の4,000万円を書いてしまう。この取り違えは意外と多いんです。一覧に書くのは、減額後の「課税価格に算入する価額」の800万円です。
例えば、こんなやり取りもよくあります。
「土地は母さんが相続するんだから、同意の欄は母さんの名前だけでいいよね?」
「いや、自宅の土地を一部でも取得する人がいれば、その人の名前も要るんだよ」
共有で取得する時や、一部を人に貸していた時は、面積と評価額を分けて計算する別表を先に作ります。
財産の一覧への書き方は、第11表に財産を書き込む順番で見られます。2026年に亡くなった人の様式では、財産の明細を付表に書き、特例を使う土地には「特例」欄に1を記入します。
取得する人で、添付書類はどう変わる?
ここがいちばん差が出るところですよね。国税庁の「申告の際に提出していただく主な書類」をもとに、ケースごとに並べます。
どのケースでも共通で要るのは次の書類です。
- 相続人全員を明らかにする戸籍謄本、または図形式の法定相続情報一覧図の写し
- 遺言書の写し、または遺産分割協議書の写し
- 相続人全員の印鑑証明書(遺産分割協議書に押印したもの)
- 期限までに分割できない時は、申告期限後3年以内の分割見込書
そのうえで、取得する人によって追加の書類が変わります。
| ケース | 追加で要る書類 | 理由・注意 |
|---|---|---|
| 妻が取得する | 追加なし | 配偶者には取得者ごとの要件がない |
| 同居していた子が取得する | 自分が住んでいることが分かる書類 | マイナンバーがあれば提出不要 |
| 持ち家のない別居の子が取得する | 3年以内の住所が分かる書類、借家だったことの証明、今の家を持ったことがない証明 | 住所の書類はマイナンバーがあれば不要 |
| 親が老人ホームに入っていた | 戸籍の附票の写し、介護保険の被保険者証の写し等、施設の契約書の写し等 | 保険者番号などは塗りつぶして出す |
戸籍の束の代わりに法定相続情報一覧図を使うなら、子が実子か養子か分かる図形式のものに限られます。取り方は法定相続情報一覧図のケース別の取り方を見てみてください。
自宅と貸家の土地がある時は?
『自宅の土地と、貸しているアパートの土地の両方に使いたい』というケースもあります。
この場合は、限度面積の計算が変わります。特定居住用(330㎡)と特定事業用(400㎡)だけなら併用で最大730㎡ですが、貸付事業用宅地等を選ぶ時は、200㎡を上限とする調整の計算をします。
| 選ぶ土地 | 限度面積 | 減額割合 |
|---|---|---|
| 自宅の土地だけ | 330㎡ | 80% |
| 自宅と事業の土地 | 合計730㎡まで | 80% |
| 貸付用の土地を含む | 200㎡を上限に調整して計算 | 貸付用は50% |
どの土地にどれだけ使うかで、減額の合計が変わります。評価額の高い土地から選ぶのが得とは限らないので、計算して比べてみてください。
自分で書くか、税理士に頼むか
妻が自宅の土地だけを取得するケースは、付表1の書き方も添付書類も比較的シンプルです。
一方で、持ち家のない別居の子が取得する、親が施設に入っていた、自宅と貸家の土地がある。こうしたケースは要件の判断と面積の計算が入るので、税理士に頼むと楽です。要件を満たすかどうかは、申告前に確認しておきましょう。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
申告期限までに遺産分割がまとまらないと、特例は使えませんか?
期限内の申告では使えません。ただ、申告期限後3年以内の分割見込書を出しておけば、分割がまとまった後に更正の請求で特例を受けられます。
添付書類の戸籍謄本はコピーでもいいですか?
国税庁の案内では、相続人を明らかにする戸籍の謄本や法定相続情報一覧図の写しは、コピー機で複写したものでもよいとされています。
添付書類はホチキスで留めて出せばいいですか?
添付書類は機械で読み取るので、のりづけはせず、複数枚ならクリップ等で留めて出すよう案内されています。
まとめ
- 特例で0円になっても、付表1と添付書類を付けて申告する
- 付表1では、対象の土地を取得した全員の同意(氏名)を書く
- 自宅の土地200㎡・4,000万円なら、減額3,200万円で算入額は800万円
- 妻が取得するなら追加書類なし、子が取得するなら住まいの証明が加わる
- 未分割なら分割見込書を出し、分割後に更正の請求で特例を受ける