当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、相続人は母と一人っ子の自分。遺産が9,000万円あると、『母が全部もらえば税金はかからないんだよね?』と考える方も多いはずです。
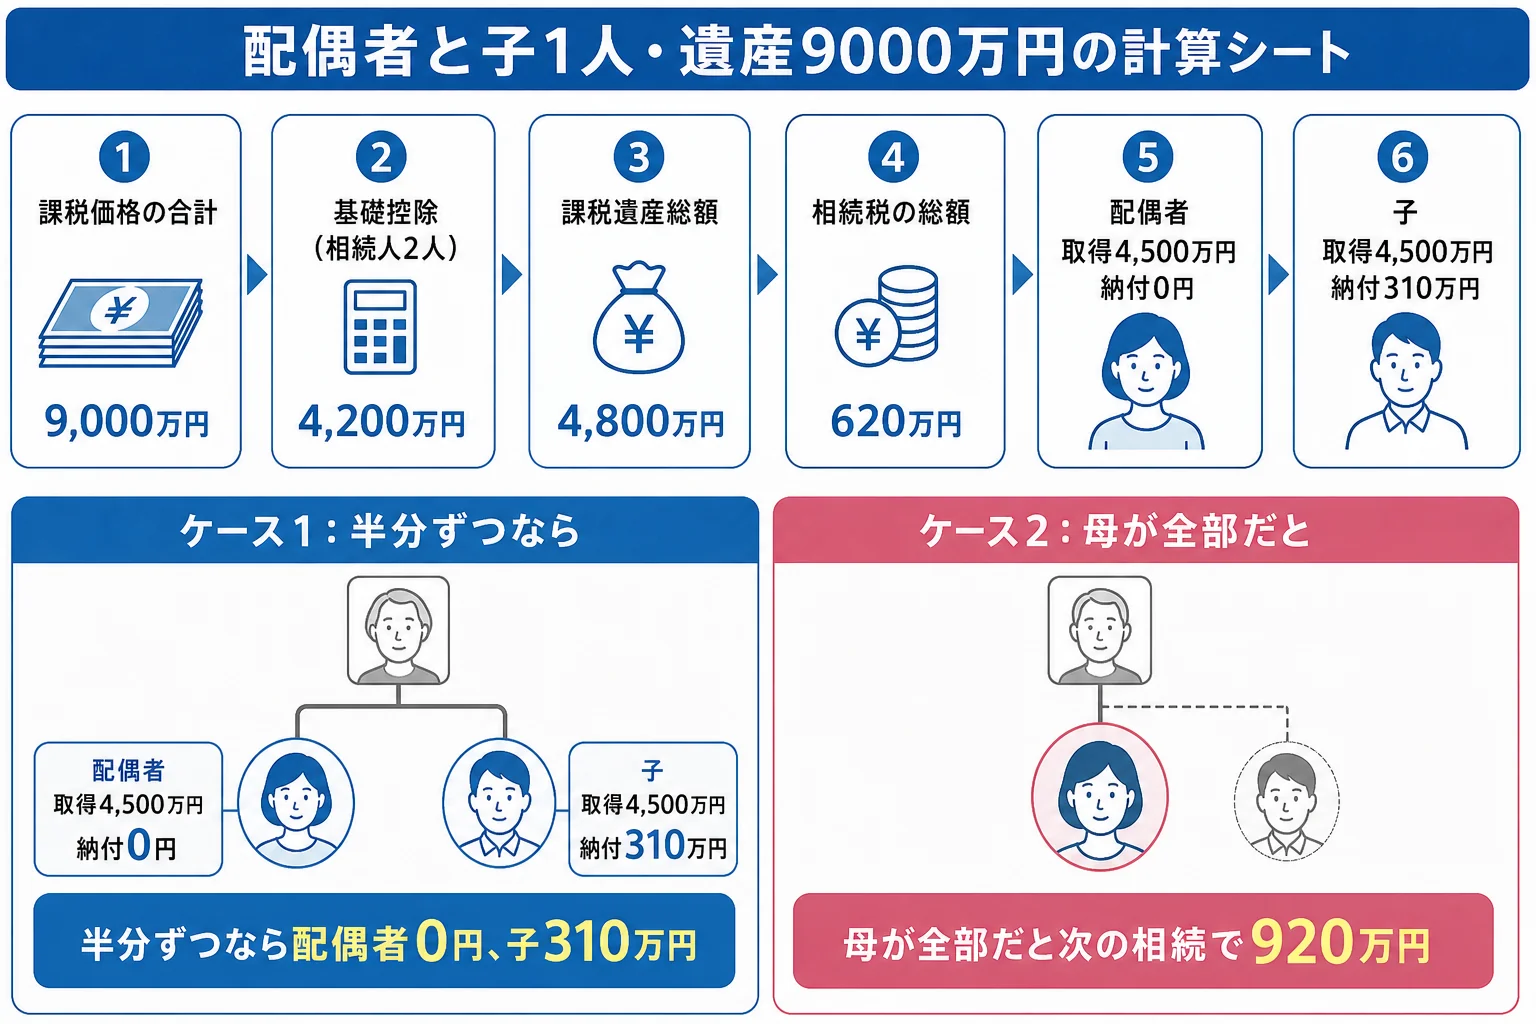
結論から言うと、半分ずつ分けると子の納付額は310万円で、母は0円です。母が全部受け取れば今回は0円ですが、母が亡くなった時の相続で920万円かかる計算になります。
一人っ子の家庭は、次の相続で相続人が1人になるのが特徴です。その点も含めて見ていきます。
母と子1人で9,000万円なら、いくら払う?
相続人は配偶者と子の2人。基礎控除は4,200万円、相続税の総額は620万円です。法定相続分どおり半分ずつ分けると、配偶者は税額軽減で0円、子は310万円を納めます。
9,000万円は、借入金や葬式費用、非課税の分を引いた後の「課税価格の合計」です。
| 計算のステップ | 金額 | 中身 |
|---|---|---|
| 課税価格の合計 | 9,000万円 | 債務・葬式費用を引いた後 |
| 基礎控除 | 4,200万円 | 3,000万円 + 600万円 × 2人 |
| 課税遺産総額 | 4,800万円 | 9,000万円 − 4,200万円 |
| 配偶者の法定相続分(1/2)にかかる税額 | 310万円 | 2,400万円 × 15% − 50万円 |
| 子の法定相続分(1/2)にかかる税額 | 310万円 | 2,400万円 × 15% − 50万円 |
| 相続税の総額 | 620万円 | 310万円 + 310万円 |
| 配偶者の納付額 | 0円 | 按分310万円を配偶者の税額軽減で0円に |
| 子の納付額 | 310万円 | 総額の1/2 |
配偶者は、受け取った額が1億6,000万円までなら税額が0円になります。9,000万円の全部を受け取っても、配偶者自身の税金はかかりません。
母が全部もらうと、次の相続でどうなる?
一人っ子の家庭で見落とされやすいのがここです。母が亡くなった時(二次相続)は相続人が子1人だけになり、基礎控除は3,600万円まで下がります。
母自身の財産は無く、受け取った額がそのまま残ると仮定して、2回分の合計を比べてみます。
| 分け方(1回目) | 1回目の納付額 | 母の相続時の財産 | 2回目の納付額 | 2回分の合計 |
|---|---|---|---|---|
| 半分ずつ(母4,500万円) | 310万円 | 4,500万円 | 90万円 | 400万円 |
| 母が全部(9,000万円) | 0円 | 9,000万円 | 920万円 | 920万円 |
| 子が多め(母2,700万円) | 434万円 | 2,700万円 | 0円 | 434万円 |
『今払わなくていいなら、そのほうが得』と思いがちですが、2回分で見ると母が全部受け取るケースが最も重くなります。
実際には、母の生活費や預金の増減、母自身の財産で2回目の税額は変わります。今回の数字は、考え方の目安として見てみてください。
『でも、母の老後のお金が足りなくなったら困る』という心配もありますよね。子が多めに受け取る分け方は、母の生活費が十分に残ることが前提です。
もう1つの目安は納税資金です。子が多めの分け方だと、子は434万円を10か月以内に納めることになります。預金から無理なく払えるかも、分け方を決める時に確かめておきましょう。
例えば、親子でこんな相談になることがあります。
「お母さんの老後資金は残しておきたいよね」
「それなら預金は私が多めに、家と生活費の分はお母さんで」
自宅の土地があるなら、ここも確認しておきましょう
母が自宅の土地を相続して住み続けるなら、小規模宅地等の特例で330㎡まで評価額を80%減らせる可能性があります。
仮に、自宅の土地の評価額2,000万円が80%減額されて、課税価格が7,400万円になったとします。
| ケース | 課税価格の合計 | 相続税の総額 | 子の納付額(半分ずつ) |
|---|---|---|---|
| 特例なし | 9,000万円 | 620万円 | 310万円 |
| 特例で1,600万円減 | 7,400万円 | 380万円 | 190万円 |
特例も配偶者の税額軽減も、申告をして初めて使えます。税額が0円になる人がいても、期限の10か月以内に申告書を出しておきましょう。
特例の要件を満たすか、二次相続まで見てどう分けるか。一人っ子の家庭は話し合う相手が少ない分、決め方の根拠が欲しくなりますよね。分け方ごとの税額を並べてほしい時は、税理士に頼むと判断が早くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
子が2人いる場合は配偶者と子2人で9,000万円を相続するケース、配偶者が先に亡くなっている場合は子1人で9,000万円を相続するケースで計算しています。
よくある質問
母が全部相続すれば、今回の申告は要りませんか?
配偶者の税額軽減を使って0円にする場合でも申告は必要です。課税価格の合計9,000万円は基礎控除4,200万円を超えています。
子が多めに受け取ると税金はいくらですか?
母2,700万円・子6,300万円で分けると、子の納付額は434万円です。母は0円です。
二次相続の基礎控除はいくらになりますか?
母が亡くなった時の相続人が子1人なら、3,000万円 + 600万円 × 1人で3,600万円です。
まとめ
- 配偶者と子1人なら基礎控除4,200万円、相続税の総額は620万円
- 半分ずつなら母0円、子310万円
- 母が全部だと今回0円でも、母の相続で920万円かかる計算
- 自宅の土地は小規模宅地等の特例の対象になるか確認しておく
家族構成を変えて試算したい時は相続税の計算を自分でやる手順を使ってみてください。