当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって、相続人は自分ひとり。遺産を足してみたら9,000万円くらいになった、という方もいるはずです。
結論から言うと、遺産9,000万円を子1人で相続すると相続税は920万円です。この記事では、その920万円がどう出てくるかと、保険金や自宅があると税額がどこまで下がるかが分かります。
遺産9000万円・子1人だと相続税はいくら?
課税価格9,000万円を子1人で相続すると、相続税は920万円。相続人が1人なので基礎控除は3,600万円と小さく、9,000万円クラスでは税率30%の段階まで届きます。
『一人っ子だから、全部自分のもの。手続きも楽そう』と思いますよね。
たしかに分け方でもめる心配はありません。ただ、相続税の面では相続人が少ないほど基礎控除が小さくなり、税額は重くなるんです。
計算の流れを1行ずつ並べると、こうなります。
| 計算の段階 | 金額 | メモ |
|---|---|---|
| 課税価格の合計 | 9,000万円 | 債務・葬式費用・非課税分を引いた後 |
| 基礎控除 | 3,600万円 | 3,000万円+600万円×1人 |
| 課税遺産総額 | 5,400万円 | 9,000万円から基礎控除を引いた額 |
| 法定相続分で分けた額 | 5,400万円 | 子1人なので全部 |
| 速算表をあてる | 920万円 | 5,400万円×30%から控除額700万円を引く |
| 相続税の総額 | 920万円 | |
| 子の納付税額 | 920万円 | 全額を1人で取得 |
速算表は「1億円以下は税率30%・控除額700万円」の段です。5,400万円がちょうどこの段に入るので、税率が一段上がっているのがポイントなんです。
計算の手順そのものを自分でやってみたい方は、家族構成と財産を入れて計算する手順も参考にしてみてください。
保険金や自宅の土地がある場合はどこまで下がる?
同じ「遺産9,000万円」でも、中身によって課税価格は変わります。ここが大事なところです。
例えば、9,000万円の中に生命保険金1,000万円が含まれていたケース。相続人が受け取る保険金には「500万円×法定相続人の数」の非課税枠があります。子1人なら500万円です。
もう1つは、親と同居していた自宅の土地があるケース。小規模宅地等の特例(特定居住用宅地等)を使えると、330㎡までの土地の評価が80%下がります。
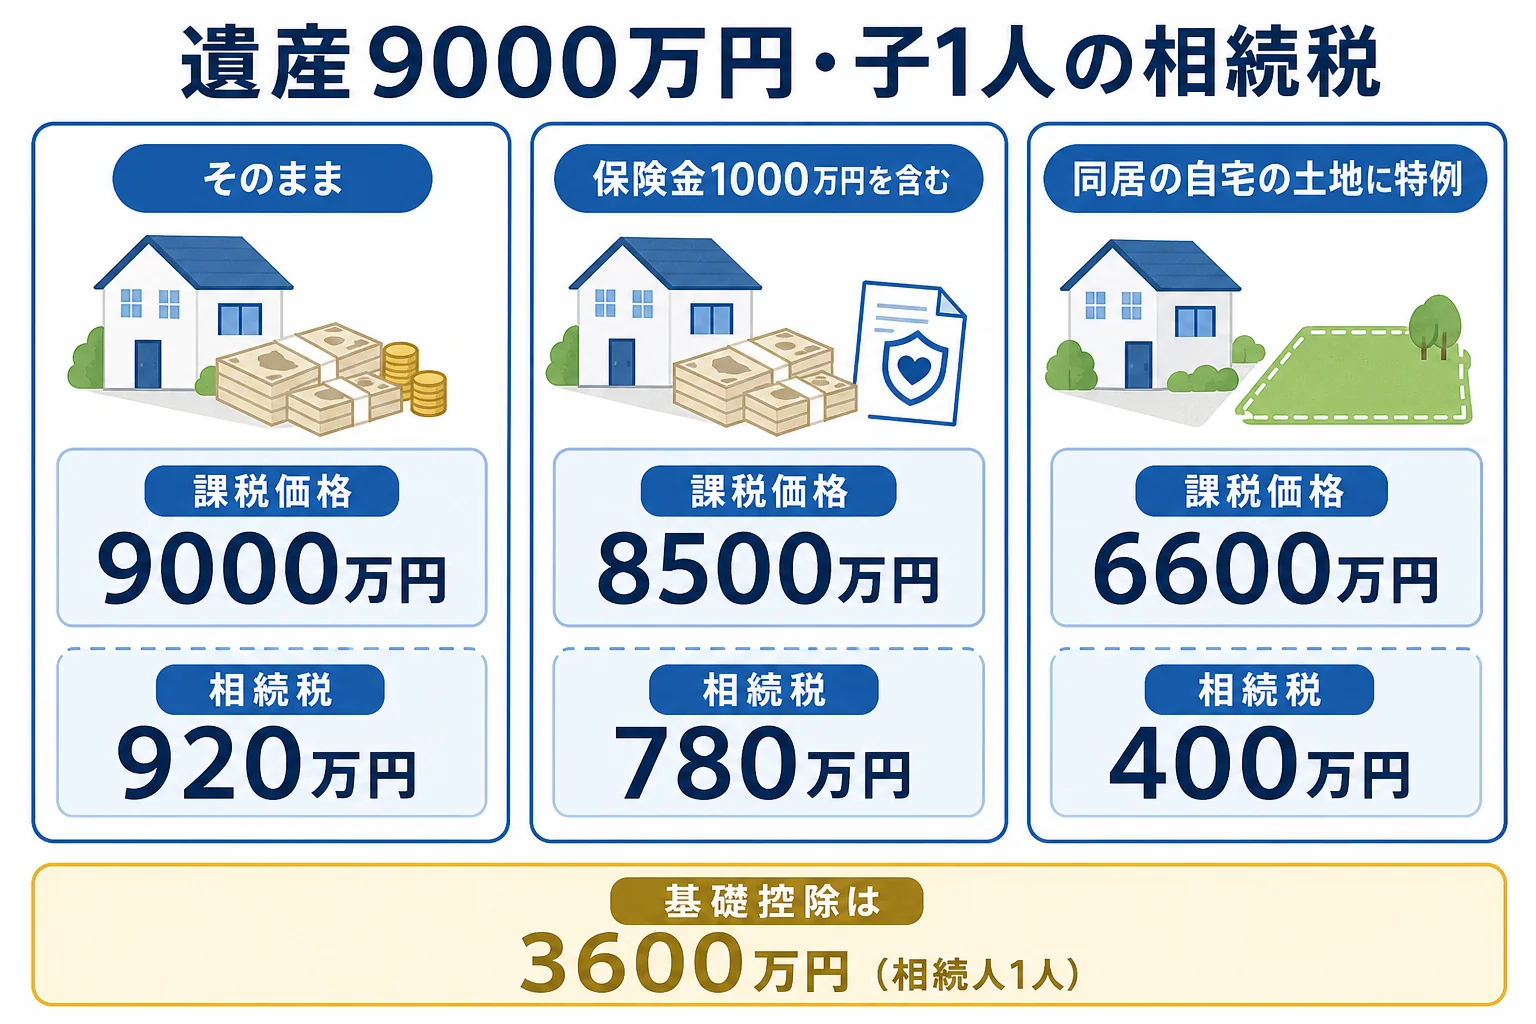
| ケース | 課税価格 | 相続税 | 理由・注意 |
|---|---|---|---|
| 財産9,000万円をそのまま | 9,000万円 | 920万円 | 特例や非課税枠なし |
| うち保険金1,000万円 | 8,500万円 | 780万円 | 非課税枠は子1人なので500万円 |
| 同居の自宅の土地3,000万円に特例 | 6,600万円 | 400万円 | 土地評価が600万円に。申告が要る |
自宅の土地の特例が使えるかどうかで、税額が500万円以上違ってきます。
ただ、特例は「親と同居していた」「持ち家のない別居の子(いわゆる家なき子)」など要件が細かいです。自分のケースで使えるかは、相続に詳しい税理士に確認してみてください。
孫を養子にしていたら税額はどう変わる?
一人っ子のケースでは「孫を養子にしておけば節税になる」と聞いたことがある方も多いはずです。
実際に、子1人と孫養子1人の2人で9,000万円を半分ずつ相続した形で計算してみました。
| ケース | 法定相続人 | 基礎控除 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|---|
| 子1人だけ | 1人 | 3,600万円 | 920万円 | 税率30%の段まで届く |
| 子1人+孫養子1人(半分ずつ) | 2人 | 4,200万円 | 682万円 | 子310万円・孫養子372万円 |
相続人が2人になると、基礎控除が600万円増えます。さらに1人あたりの取り分が2,400万円になり、税率が15%の段まで下がるんです。
一方で、孫養子の取り分には2割加算がかかります。孫養子の分は310万円ではなく372万円になっています。
『じゃあ養子縁組すればいいのか』と思うかもしれません。ただ、養子縁組は相続税のためだけに決めるものではありません。家族の気持ちや将来の相続のことも含めて考えたいところです。
一人っ子の相続で気をつけたいこと
子1人が相続するのは、もう一方の親がすでに亡くなっている「二次相続」の場面が多いですよね。親が2人とも健在だった一次相続の税額は、配偶者と子1人で9,000万円を相続するケースで比べられます。
もし10年以内に前の相続(一次相続)で相続税を払っていれば、相次相続控除で今回の税額が下がることがあります。前回の申告書が手元にあるか、探してみてください。
もう1つは期限です。相続税の申告と納付は、亡くなったことを知った日の翌日から10か月以内。920万円を現金で用意できるか、早めに見ておきましょう。
- 遺産の中に生命保険金があるか(非課税枠は500万円)
- 親と同居していたか、持ち家に住んでいないか(自宅の特例の要件)
- 前の相続から10年以内か、その時に相続税を払ったか
- 納税資金を預金で用意できるか
遺産に土地がある、前の相続から日が浅い、納税資金が足りるか不安。こういう一人っ子のケースは、全部を1人で抱えるより税理士に任せた方が気持ちが楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺産9,000万円で子1人なら、申告は必要ですか?
必要です。基礎控除は3,600万円なので、9,000万円は大きく超えています。自宅の特例を使って税額が下がる場合も、特例の適用には申告が要ります。
親の借金や葬式費用は9,000万円から引けますか?
引けます。借入金・未払いの税金・葬式費用は差し引けます。ただし香典返しや四十九日の法要、墓石の購入費は葬式費用に含まれません。
一人っ子でも相続税の申告は税理士に頼んだ方がいいですか?
自分で申告することもできます。ただ、相続税の申告を代わりに行えるのは税理士だけで、土地の評価が絡むと計算が難しくなります。土地の評価が絡むと計算が難しくなります。報酬は自由化されていて公的な基準はなく、遺産総額の0.5〜1%程度が目安と言われることが多いです。
まとめ
- 遺産9,000万円を子1人で相続すると相続税は920万円
- 基礎控除は3,600万円で、課税遺産総額5,400万円に税率30%の段があたる
- 保険金1,000万円が含まれれば780万円、同居の自宅に特例が使えれば400万円まで下がる
- 孫養子を加えると基礎控除が増える一方、孫養子の分は2割加算になる