当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなり、母と3人きょうだいで遺産を分ける。相続人が4人いると、『人数が多いぶん税金は軽くなるのかな』と思いますよね。
結論から言うと、そのとおりです。遺産9,000万円を法定相続分どおりに分けると、母は0円、子は1人66万6,600円で、合計は199万9,800円。子が2人の家庭(合計240万円)より40万200円少なくなります。
この記事では、子の人数による違いと、分け方を変えた時の税額を順に見ていきます。
母と子3人で9,000万円なら、1人いくら?
相続人は配偶者と子3人の4人。基礎控除は5,400万円、相続税の総額は400万円です。配偶者1/2・子各1/6で分けると、配偶者は税額軽減で0円、子は各66万6,600円を納めます。
9,000万円は、借入金や葬式費用、非課税の分を引いた後の「課税価格の合計」です。
| 計算のステップ | 金額 | 中身 |
|---|---|---|
| 課税価格の合計 | 9,000万円 | 債務・葬式費用を引いた後 |
| 基礎控除 | 5,400万円 | 3,000万円 + 600万円 × 4人 |
| 課税遺産総額 | 3,600万円 | 9,000万円 − 5,400万円 |
| 配偶者の法定相続分(1/2)にかかる税額 | 220万円 | 1,800万円 × 15% − 50万円 |
| 子1人の法定相続分(1/6)にかかる税額 | 60万円 | 600万円 × 10% |
| 相続税の総額 | 400万円 | 220万円 + 60万円 × 3人 |
| 配偶者の納付額 | 0円 | 按分200万円を配偶者の税額軽減で0円に |
| 子1人の納付額 | 66万6,600円 | 総額の1/6(100円未満切り捨て) |
| 納付額の合計 | 199万9,800円 | 子3人分 |
子1人あたりの法定相続分にかかる金額が600万円と小さく、税率10%の段に収まっているのがこのケースのポイントです。
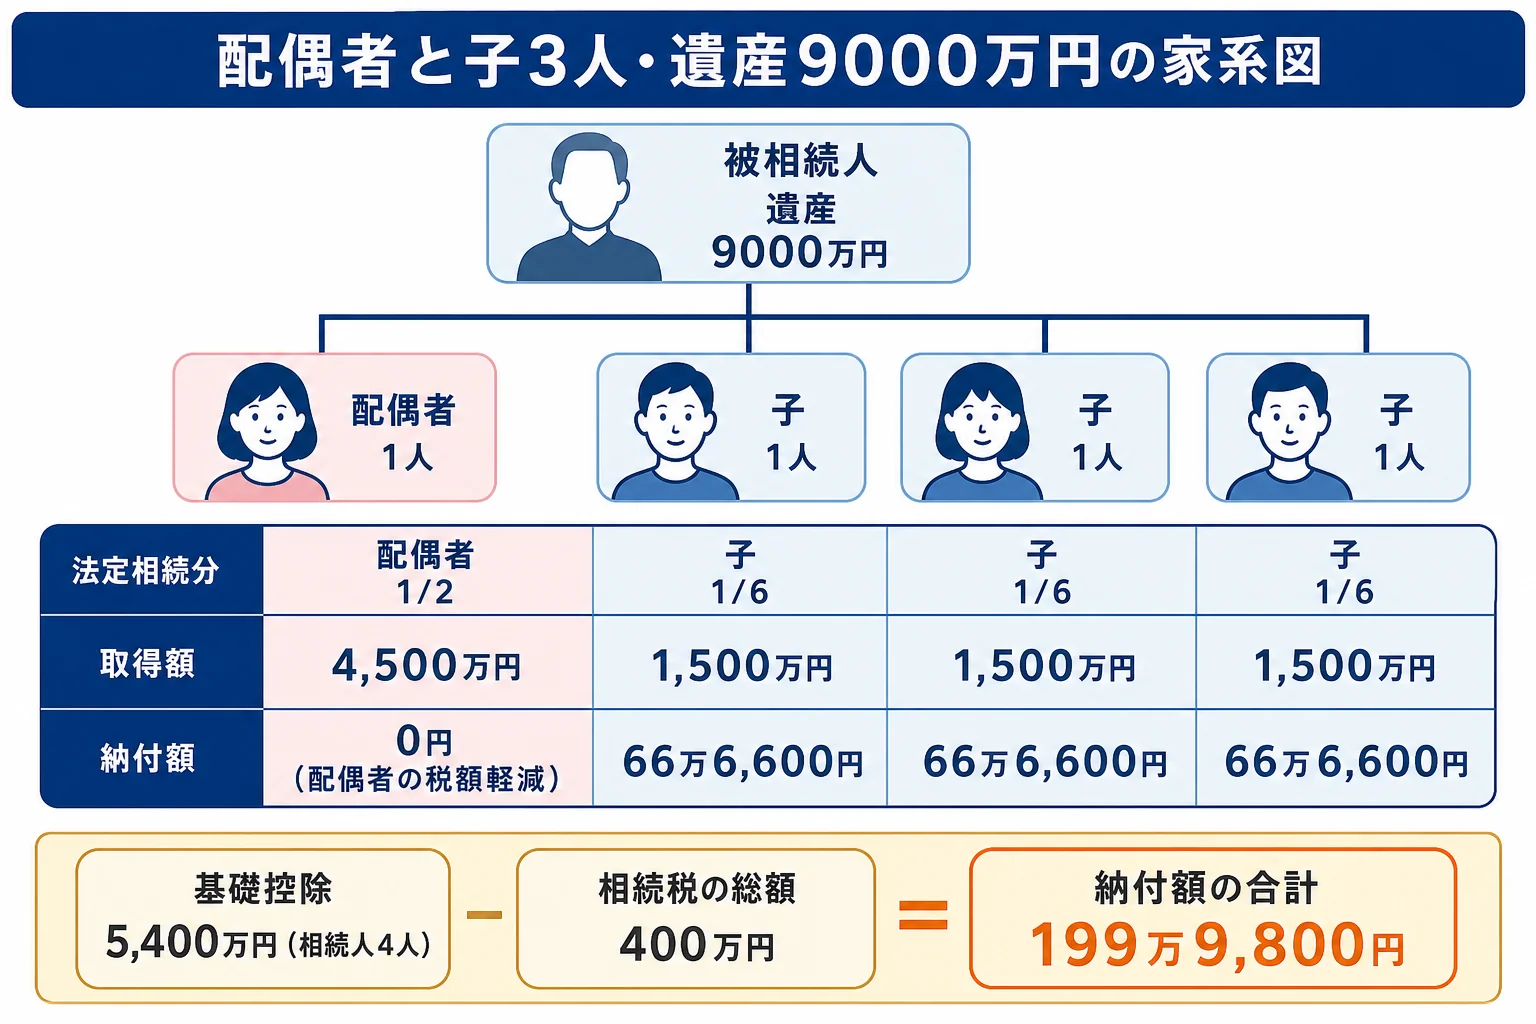
子が1人・2人の家庭とはどれくらい違う?
同じ9,000万円を配偶者と子で、法定相続分どおりに分けた場合を並べてみます。
| ケース | 基礎控除 | 相続税の総額 | 子1人の納付額 | 納付額の合計 |
|---|---|---|---|---|
| 配偶者+子1人 | 4,200万円 | 620万円 | 310万円 | 310万円 |
| 配偶者+子2人 | 4,800万円 | 480万円 | 120万円 | 240万円 |
| 配偶者+子3人 | 5,400万円 | 400万円 | 66万6,600円 | 199万9,800円 |
子が1人増えるごとに基礎控除が600万円ずつ大きくなり、家族全体の負担も下がっていきます。
分け方を変えたら、次の相続まで含めてどうなる?
ここからが節税の余地の話です。母が亡くなった時(二次相続)は相続人が子3人になり、基礎控除は4,800万円です。
母自身の財産は無く、受け取った額がそのまま残ると仮定して、2回分を合計してみます。
| 分け方(1回目) | 1回目の納付額 | 母の相続時の財産 | 2回目の納付額 | 2回分の合計 |
|---|---|---|---|---|
| 法定相続分どおり(母4,500万円) | 199万9,800円 | 4,500万円 | 0円 | 199万9,800円 |
| 4人で均等(母2,250万円) | 300万円 | 2,250万円 | 0円 | 300万円 |
| 母が全部(9,000万円) | 0円 | 9,000万円 | 480万円 | 480万円 |
『母の分を減らして子に多く渡すほど得』と考えがちですが、子が3人いるこのケースでは逆でした。母が4,500万円を受け取っても二次相続の基礎控除4,800万円に収まるので、2回目は0円になるんです。
実際には母の生活費や母自身の預金で2回目の財産額は変わります。母に財産がある家庭は、その分を足して考えてみてください。
実家を継ぐ子が多く取る場合は?
子のうち1人が実家と預金をまとめて受け取り、ほかの2人は受け取らないケースもよくあります。
| 分け方 | 母の取得 | 継ぐ子の取得 | 継ぐ子の納付額 | ほかの子 | 合計 |
|---|---|---|---|---|---|
| 子3人で均等 | 4,500万円 | 1,500万円 | 66万6,600円 | 各66万6,600円 | 199万9,800円 |
| 継ぐ子が子の分を全部 | 4,500万円 | 4,500万円 | 200万円 | 0円 | 200万円 |
合計の差は端数処理による200円だけで、税金は受け取った人が受け取った割合で負担します。
話し合いでは、例えばこんなやり取りになります。
「家は長男が継ぐから、そのぶん税金も長男が払う形でいいよね」
「その代わり、お母さんの介護の分担は3人で決めよう」
ただ、ほかの子には遺留分があります。偏った分け方にする時は、全員が納得したうえで遺産分割協議書にまとめておきましょう。
母が0円でも、配偶者の税額軽減を使うには申告が要ります。自宅の土地に小規模宅地等の特例が使えるかも、申告とあわせて税理士に確認を。
相続人が4人いると、書類集めや署名のやり取りだけでも時間がかかりますよね。きょうだいが離れて住んでいる、土地がある、二次相続まで考えたい。そんな時は、申告をまとめて税理士に頼むと期限の10か月に余裕を持てます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
子が2人の場合は配偶者と子2人で9,000万円を相続するケース、母がすでに亡くなっている場合は子3人で9,000万円を相続するケースで確かめてみてください。
よくある質問
母が全部相続すれば、今回は申告しなくていいですか?
配偶者の税額軽減で0円にする場合も申告は必要です。課税価格の合計9,000万円は基礎控除5,400万円を超えています。
子3人で取り分が違うと、税金はどう決まりますか?
相続税の総額400万円を、各人が実際に受け取った割合で按分します。受け取らなかった子の納付額は0円です。
母が亡くなった時の基礎控除はいくらですか?
相続人が子3人なら、3,000万円 + 600万円 × 3人で4,800万円です。
まとめ
- 配偶者と子3人なら基礎控除5,400万円、相続税の総額は400万円
- 法定相続分どおりなら母0円、子は各66万6,600円で合計199万9,800円
- 母の4,500万円は二次相続の基礎控除4,800万円に収まり、2回分でも199万9,800円
- 母が全部受け取ると、母の相続で480万円かかる計算
ほかの家族構成でも試算したい時は相続税の計算を自分でやる手順を参考にしてみてください。