当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
両親のうち残っていた親が亡くなり、相続人は一人っ子の自分だけ。財産は7,000万円ほど。『1人で全部となると、税金はかなり高いのでは?』と不安になりますよね。
結論から言うと、このケースの相続税は480万円です。相続人が1人だと基礎控除が3,600万円と小さいので、課税される部分が大きくなります。
この記事では、計算の内訳と、保険や自宅の特例で税額がどこまで変わるかを見ていきます。
子1人で遺産7000万円を相続したら相続税はいくら?
課税価格7,000万円・相続人が子1人なら、基礎控除は3,600万円、課税遺産総額は3,400万円です。速算表の20%の段に入り、納める相続税は480万円になります。
ここでの「遺産7,000万円」は、借入金や葬式費用、非課税の枠を差し引いた後の金額(課税価格の合計)として計算しています。
計算の流れはシンプルです。
| 計算の段階 | 金額 | ポイント |
|---|---|---|
| 課税価格の合計 | 7,000万円 | 債務・葬式費用などを引いた後 |
| 法定相続人の数 | 1人 | 子1人 |
| 基礎控除 | 3,600万円 | 3,000万円+600万円×1人 |
| 課税遺産総額 | 3,400万円 | 7,000万円から3,600万円を引く |
| 法定相続分で分けた額 | 3,400万円 | 子1人が全部 |
| 速算表で出す税額 | 480万円 | 3,400万円×20%から200万円を引く |
| 相続税の総額 | 480万円 | |
| 子の納付額 | 480万円 | 7,000万円を取得 |
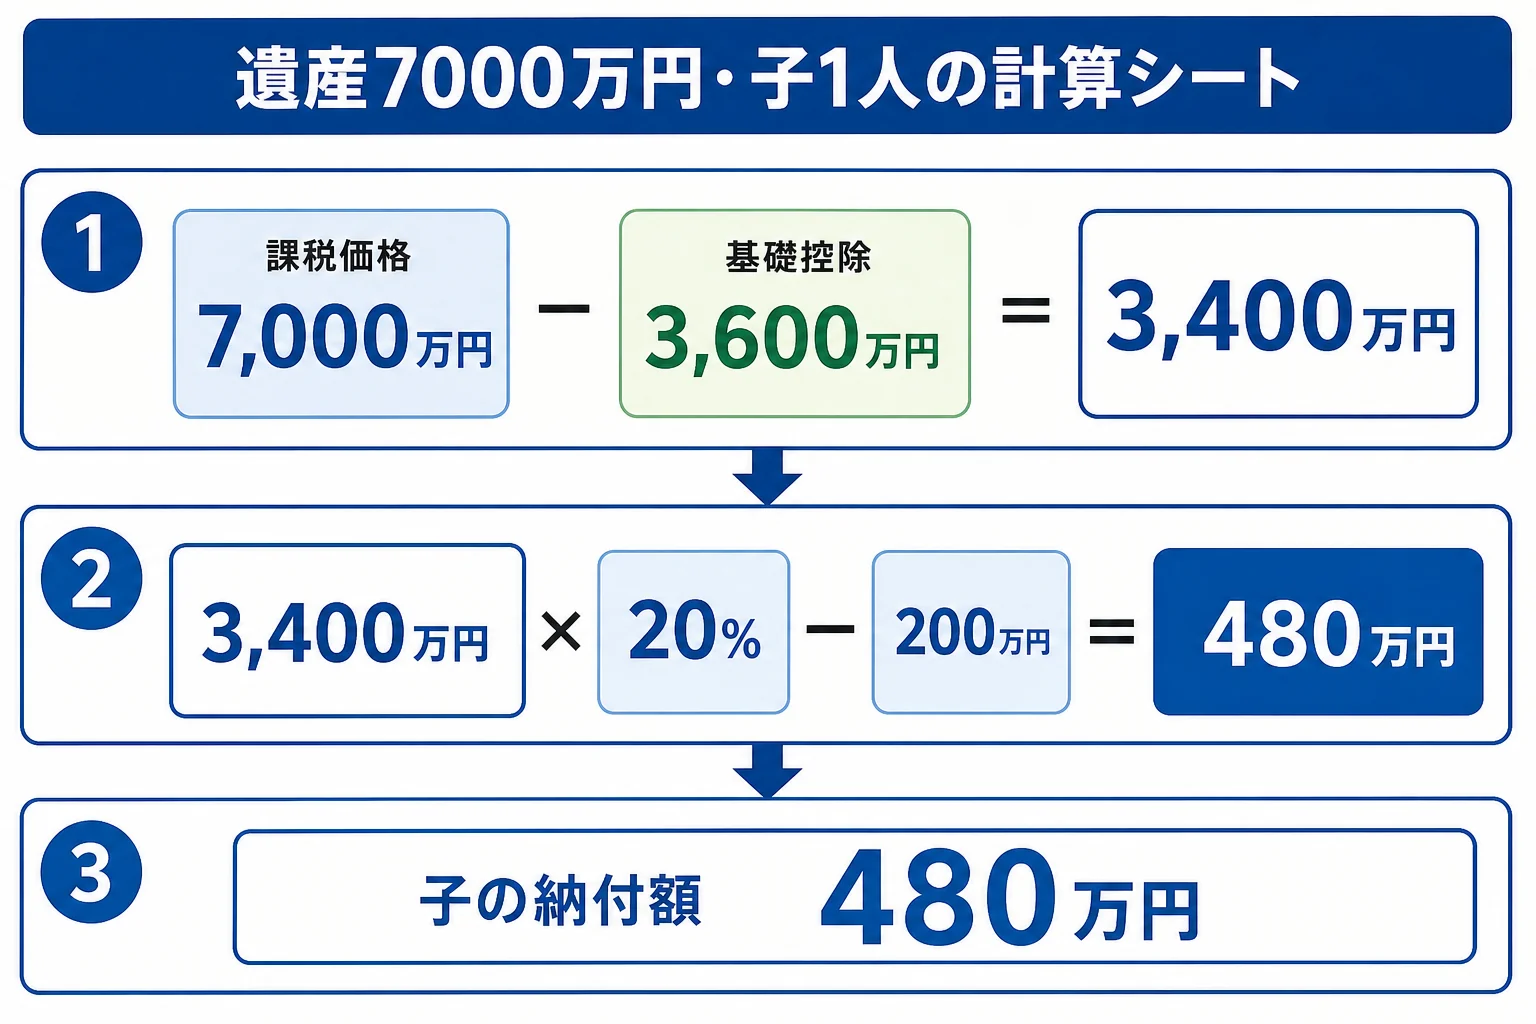
実は、課税遺産総額が3,000万円を超えたところで税率が15%から20%に上がっています。相続人が1人のケースは、1人あたりの金額が大きいぶん税率も上がりやすいんです。
親がもう1人いた場合と比べると?
『父の時は母がいたから税金はかからなかったのに』という方もいるはずです。
同じ7,000万円でも、配偶者がいるかどうかで大きく変わります。
| ケース | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|
| 子1人だけ | 3,600万円 | 480万円 | 配偶者の税額軽減が使えない |
| 配偶者と子1人(半分ずつ) | 4,200万円 | 160万円 | 配偶者の分は税額軽減で0円 |
配偶者と子1人のケースの内訳は配偶者と子1人で7000万円を相続するケースで計算しています。
もし前の親の相続から10年以内なら、相次相続控除が使える場合があります。使えるかどうかは前の相続の内容で変わるので、その時の申告書があれば探しておきましょう。
保険や自宅の特例でどこまで下がる?
『480万円は痛い、何とかならない?』と思う方も多いはずです。1人で相続するケースでも、財産の中身によっては課税価格が下がります。
死亡保険金の非課税枠は、500万円×法定相続人の数です。このケースでは500万円です。
自宅の土地には、小規模宅地等の特例があります。330㎡までの部分の評価を80%減らせる制度で、例えば土地の評価が2,000万円なら1,600万円減ります。
財産の合計が7,000万円の場合で比べてみます。
| ケース | 課税価格 | 納付額 | 理由・注意 |
|---|---|---|---|
| 特例・非課税枠なし | 7,000万円 | 480万円 | 上の計算のとおり |
| 死亡保険金500万円を含む | 6,500万円 | 385万円 | 非課税枠500万円を差し引く |
| 自宅の土地2,000万円に特例 | 5,400万円 | 220万円 | 1,600万円の減額 |
| 両方あてはまる | 4,900万円 | 145万円 | 合わせて2,100万円下がる |
ただ、子が自宅の特例を使うには要件があります。亡くなった親と同居していた、あるいは持ち家のない別居の子(いわゆる家なき子)である、といった条件です。
「実家には住んでいなかったけど、自分の家は賃貸なんです」
「それなら特例が使えるかもしれません」
例えばこんなやり取りで、使えるかどうかが分かれます。要件を満たすかは税理士に確認を。
1人で相続する時に気をつけたいこと
相続人が自分だけなら、遺産をどう分けるかで揉めることはありません。そのぶん、手続きと計算はすべて自分の肩にかかってきますよね。
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。原則は現金で一括納付なので、480万円を預金から払えるかも先に確認しておきましょう。
亡くなった親の所得税の申告(準確定申告)は、4か月以内です。こちらの期限の方が先に来ます。
自分で数字を入れて試すなら相続税の計算を自分でやる手順が参考になります。
自宅の土地の評価や特例の判定がある、仕事をしながら1人で手続きを進めるのが大変。こんなケースは、計算と申告を税理士に任せると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
子1人で遺産7,000万円だと、相続税はいくらですか?
課税価格が7,000万円なら480万円です。基礎控除3,600万円を引いた3,400万円に、20%の税率をかけて200万円を引いた額です。
納税資金が足りない時はどうすればいいですか?
原則は現金一括ですが、分割で払う延納(利子税あり)や、延納でも難しい場合の物納の制度があります。
子2人ならどれくらい変わりますか?
基礎控除が4,200万円になり、合計の納付額は320万円です。詳しくは子2人で7000万円を相続するケースで計算しています。
まとめ
- 子1人で遺産7,000万円なら、基礎控除3,600万円・課税遺産総額3,400万円で相続税は480万円
- 配偶者がいた場合(合計160万円)と比べて、税額の差が大きい
- 死亡保険金の非課税枠や自宅の特例があると、145万円まで下がる例もある
- 子が自宅の特例を使うには、同居や家なき子などの要件がある