当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
祖父が「この土地はいずれ孫に」と話していた。でも、相続の話になると、孫は相続人なのかどうかすら分からない。そんな方も多いはずです。
結論から言うと、孫が祖父の土地を受け継ぐ道は4つあり、どの道を通るかで手続きも税金も変わります。この記事では、ケースごとの違いと注意点が分かります。
孫は祖父の土地を相続できる?
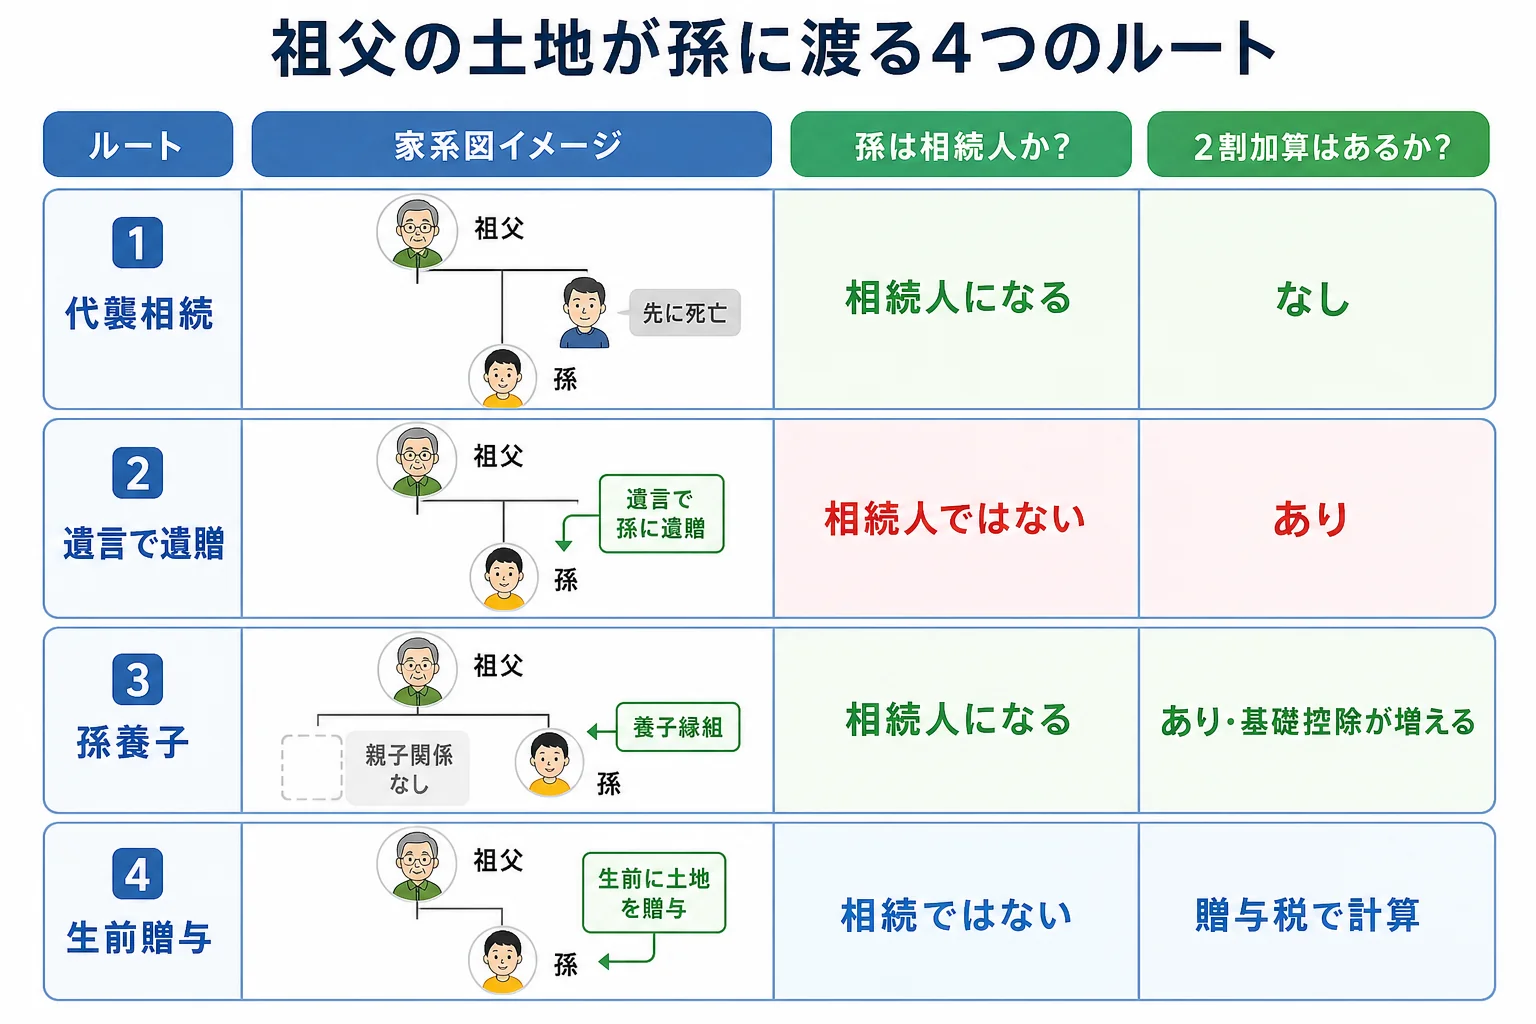
父(祖父の子)が健在なら、孫は原則として相続人ではありません。孫が土地を受け継ぐには「遺言で遺贈してもらう」「祖父と養子縁組する」「生前に贈与を受ける」のどれかが必要です。父が祖父より先に亡くなっていれば、孫は代襲相続で相続人になります。
相続人の順番は、配偶者が常に相続人で、その次が子です。子が祖父より先に亡くなっている時だけ、孫がその子の立場を引き継ぎます。これを代襲相続と呼びます。
『祖父と同居して面倒を見てきたのに、相続人じゃないの?』と感じますよね。気持ちは分かります。ただ、同居や介護だけでは相続人にはなれないんです。
だからこそ、祖父が元気なうちにどの道を選ぶかを話しておくことが大事なんです。
4つのルートで何が変わる?
孫が祖父の土地を受け継ぐ道を、ケース別に並べました。
| ケース | 孫の立場 | 2割加算 | 注意点 |
|---|---|---|---|
| 父が祖父より先に死亡(代襲相続) | 相続人 | かからない | 遺産分割協議に孫も加わる |
| 祖父の遺言で土地を遺贈 | 相続人ではない受遺者 | かかる | 他の相続人の遺留分に注意 |
| 祖父と養子縁組(孫養子) | 相続人 | かかる | 基礎控除で数えられる養子の数に上限 |
| 生前に土地を贈与 | 贈与を受けた人 | 贈与時は贈与税で計算 | 贈与税の負担が重くなりやすい |
2割加算は、配偶者と一親等の血族(子・父母)以外が財産を取得した時に税額が2割増しになる仕組みです。代襲相続の孫は対象外ですが、孫養子は対象になります。
父が先に亡くなっているケース
例えば、祖父が亡くなった時点で父がすでに他界していて、相続人が伯父と孫の2人というケースです。孫は父の取り分をそのまま引き継ぎます。
土地を誰が取るかは、伯父と孫を含む相続人全員の話し合いで決めます。孫が未成年なら、親権者との関係で家庭裁判所の手続きが要ることも。詳しくは相続人に未成年がいるケースで紹介しています。
遺言で孫に土地を残すケース
父が健在でも、祖父が遺言で「この土地を孫に遺贈する」と書けば、孫が土地を受け取れます。手続きはシンプルですが、他の相続人の遺留分を侵害していないかは確かめておきましょう。
「土地は孫にあげたいけど、息子たちは納得するかな」
「遺言だけじゃなくて、生きているうちに家族に話しておいたほうがいいね」
こうした会話があるだけで、後のもめごとはかなり減ります。
孫養子にすると税金はどう変わる?
『養子にすれば相続人が増えて節税になるって聞いたけど?』という声もよく聞きます。実際の数字で見てみましょう。
例えば、祖父の課税価格の合計が9,000万円で、相続人が子2人のケースと、孫1人を養子にしたケースです。どちらも法定相続分どおりに分けたと仮定しています。
| 項目 | 子2人だけ | 子2人+孫養子1人 |
|---|---|---|
| 法定相続人の数 | 2人 | 3人 |
| 基礎控除 | 4,200万円 | 4,800万円 |
| 課税遺産総額 | 4,800万円 | 4,200万円 |
| 相続税の総額 | 620万円 | 480万円 |
| 孫の納付税額 | なし | 192万円(2割加算後) |
| 家族全体の納付税額 | 620万円 | 512万円 |
孫養子の税額は2割加算で増えますが、基礎控除が600万円増えるので、このケースでは家族全体の負担は下がりました。
ただし、実子がいる場合、基礎控除で数えられる養子は1人までです。また、養子縁組をすると孫も相続人になるので、叔父や叔母との取り分の話し合いに加わることになります。
土地の評価が絡むと、小規模宅地等の特例が使えるかどうかで税額が大きく動きます。孫が同居しているか、家を持っているかなどで要件が変わるので、要件を満たすかは税理士に確認を。
生前贈与で渡すケースは?
祖父が元気なうちに土地を孫へ贈与する方法もあります。60歳以上の祖父母から18歳以上の孫への贈与なら、相続時精算課税を選べます。
精算課税の特別控除は累計2,500万円で、超えた部分は一律20%です。一度選ぶと暦年課税に戻れないので、ほかの贈与の予定も含めて考えておきましょう。
土地を受け取った後は、登記も忘れずに。相続の場合は、取得を知った日から3年以内の相続登記が義務になっています。
祖父名義の土地が複数ある、代襲相続で相続人が増えた、養子縁組と遺言のどちらが合うか迷う。そんなケースは、相続税に詳しい税理士に一度試算してもらうと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
ほかの家族構成での相続人の決まり方は、法定相続人の家族図パターンで確認できます。
よくある質問
父が健在でも、孫は祖父の土地を相続できますか?
法定相続人ではないので、そのままでは相続できません。遺言で遺贈してもらうか、養子縁組か、生前贈与のどれかが必要です。
代襲相続の孫にも2割加算はかかりますか?
かかりません。代襲相続人の孫は2割加算の対象外です。孫養子や遺言で受け取った孫は対象になります。
祖父名義の土地を相続したら、登記はいつまでに必要ですか?
相続で取得したことを知った日から3年以内です。正当な理由なく怠ると10万円以下の過料の対象になります。
まとめ
- 父が健在なら孫は相続人ではなく、遺言・養子・贈与のどれかが必要
- 父が先に亡くなっていれば、孫は代襲相続で相続人になり2割加算もない
- 孫養子は2割加算がかかるが、基礎控除が増えて家族全体の税が下がることもある
- 土地を受け取ったら3年以内の相続登記を忘れない