当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、人に貸している土地(底地)を相続することになった。『地代は少ないし、自分では使えない。持ち続ける意味ってあるの?』と悩んでいる方も多いはずです。
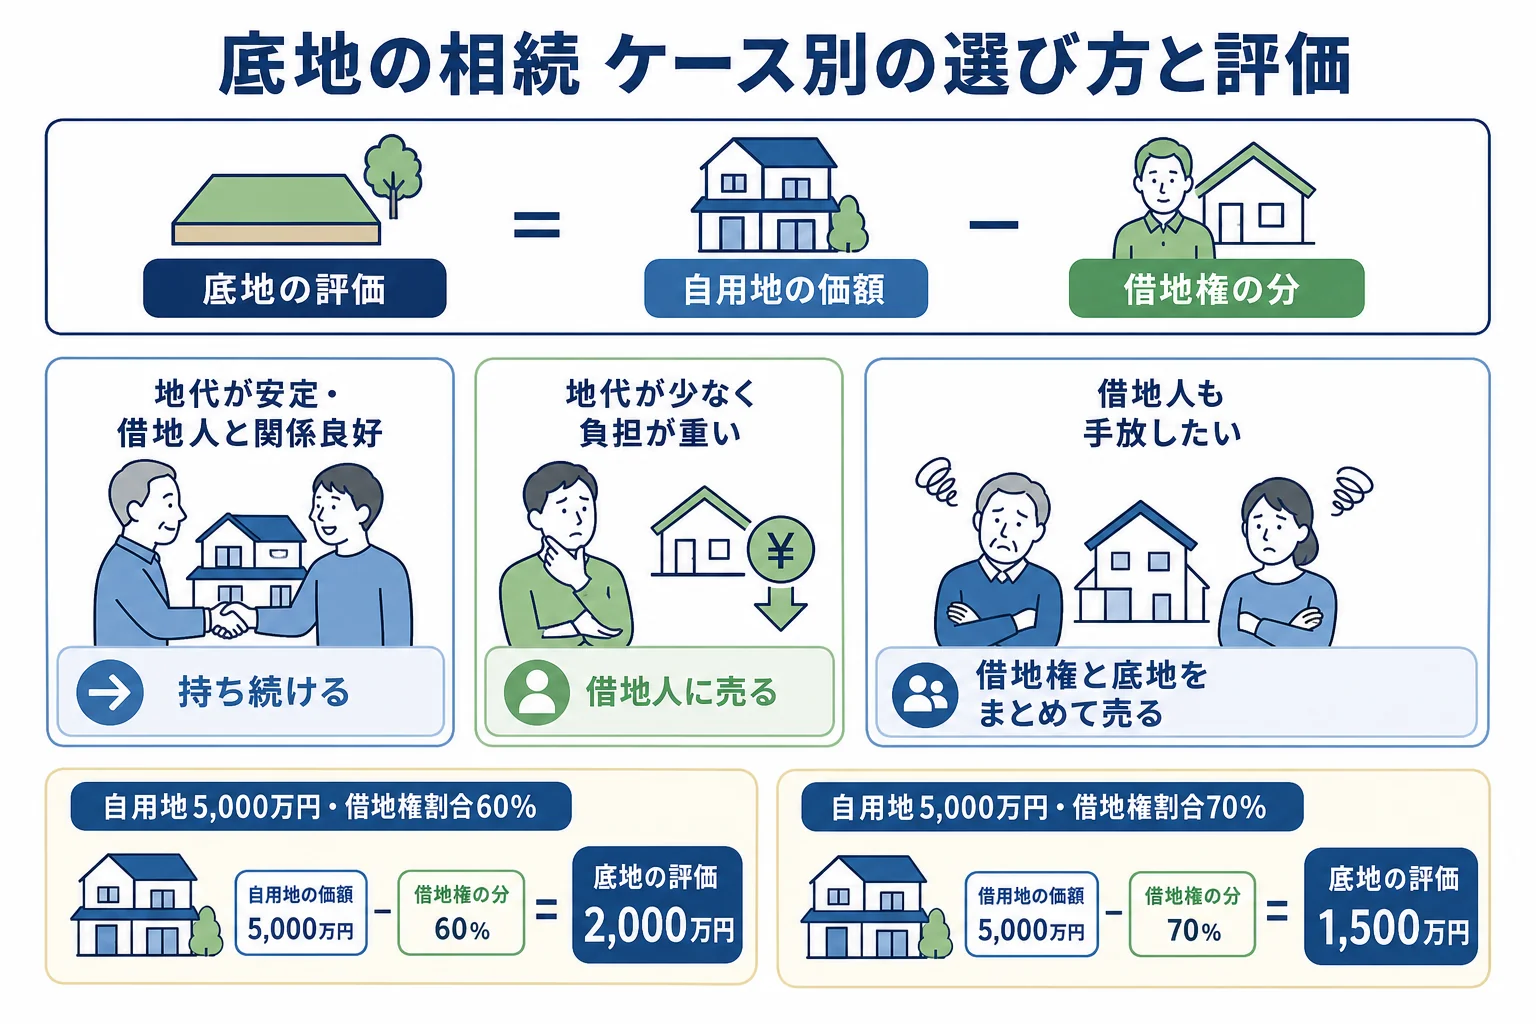
結論から言うと、底地は「持ち続ける」「借地人に売る」「借地人と話し合って整理する」の3つから選びます。どれが合うかは、地代の額、借地人との関係、ほかに相続人がいるかで変わります。
底地を相続した、うちのケースはどれを選ぶ?
地代が安定して入り、借地人との関係も良いなら、まずは持ち続けて大丈夫です。兄弟で共有になりそう、地代が少なく固定資産税の負担が重いなら、借地人に買い取ってもらう話を考えます。借地人も手放したがっている時は、借地権と底地をまとめて売る整理の方法もあります。
底地は、建物を持つ借地人に土地を貸している状態の土地です。自分の土地なのに自由に使えないので、相続してから扱いに困りやすいんですよね。
まずは代表的なケースで比べてみます。
| ケース | 向いている選択 | 理由・注意 |
|---|---|---|
| 地代が毎月入り、借地人とも長い付き合いがある | 持ち続ける | 地代収入が続く。相続税は底地の評価額でかかる |
| 地代が少なく、固定資産税を払うと手元にほとんど残らない | 借地人に売る | 借地人は土地を完全に自分のものにできるので、話がまとまりやすい |
| 兄弟2人で相続し、共有になりそう | 売る・どちらか1人が相続する | 共有だと地代の分け方や将来の売却でもめやすい |
| 借地人も家を手放したいと考えている | 借地権と底地をまとめて売る | 一つの土地として売れるので、買い手が見つかりやすい |
例えば、父が亡くなり、子2人が底地と預金を相続するケースです。2人で底地を共有にすると、地代の受け取りも、更新や建て替えの承諾も、毎回2人で決めることになります。
『とりあえず半分ずつにしておけば公平だよね』と考えがちです。ただ、どちらかが売りたくなった時に話がまとまらないことも。1人が底地を、もう1人が預金を相続する分け方も考えてみてください。
底地の相続税評価はいくらになる?
底地の評価は、国税庁のNo.4613 貸宅地の評価に計算式があります。普通借地権が設定されている場合は、次のとおりです。
自用地としての価額−自用地としての価額×借地権割合
自用地としての価額は、市街地なら路線価、それ以外は倍率方式で出した「人に貸していない場合の土地の評価」です。借地権割合は路線価図や評価倍率表に載っています。
例えば、自用地としての価額が5,000万円の土地で考えてみますね。
| ケース | 借地権割合 | 底地の評価額 |
|---|---|---|
| 住宅地で借地権割合が60% | 60% | 5,000万円−5,000万円×60%=2,000万円 |
| 借地権割合が70%の地域 | 70% | 5,000万円−5,000万円×70%=1,500万円 |
借地権割合が高い地域ほど、底地の評価は低くなります。『自分の土地なのに、評価がこんなに下がるの?』と驚く方もいますよね。底地は自分で使えず、地代しか入らない土地なので、そのぶん評価も低くなる仕組みなんです。定期借地権の場合は計算方法が違い、残りの期間に応じた割合などで評価します。
相続税はいくらかかる?子2人のケースで計算
父が亡くなり、子2人が相続するケースで、底地と預金4,000万円を相続した場合を計算してみます(配偶者はすでに亡くなっている前提)。基礎控除は3,000万円+600万円×2人=4,200万円です。
| 項目 | 借地権割合60%(底地2,000万円) | 借地権割合70%(底地1,500万円) |
|---|---|---|
| 課税価格の合計 | 6,000万円 | 5,500万円 |
| 基礎控除 | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 1,800万円 | 1,300万円 |
| 相続税の総額 | 180万円 | 130万円 |
| 子1人あたり(半分ずつ取得) | 90万円 | 65万円 |
さらに、地代を受け取る貸付事業に使っていた土地なら、小規模宅地等の特例(貸付事業用宅地等)で200㎡まで評価が50%減額される場合があります。面積が200㎡以内で底地2,000万円がすべて対象になると1,000万円になり、課税価格の合計は5,000万円です。この場合、相続税の総額は80万円、子1人あたり40万円になります。
ただし、この特例には要件があり、適用には申告が必要です。使えるかどうかは税理士に確認してみてください。
借地人に売る・整理する時の注意は?
底地を売る相手として、まず考えたいのは借地人です。借地人は底地を買えば土地を完全に自分のものにできるので、ほかの人より高く評価してくれることがあります。
「この土地、買い取っていただくことはできますか?」
「急に言われても…少し家族と相談させてください」
借地人にとっても大きな買い物です。急がず、何度か話をするつもりで進めましょう。
- 相続登記をして、底地の名義を自分にしているか
- 借地契約書があるか。契約期間や地代、更新の条件はどうなっているか
- 地代の滞納や、境界のもめごとがないか
- 兄弟などほかの相続人と、売ることに合意できているか
売った利益には譲渡所得の税金がかかります。取得費と取得時期は亡くなった親から引き継ぎます。相続税の申告期限の翌日から3年以内に売れば、相続税の一部を取得費に足せる「取得費加算の特例」が使えます。
借地人も家を手放したいと考えている時は、借地権と底地をまとめて第三者に売る方法もあります。売ったお金をどう分けるかは、借地人と話し合って決めることになります。
ほかにも賃貸物件や自宅など不動産がある方は、不動産を相続したら何から始めるかのケース別ガイドで全体の流れを確認できます。
持ち続ける場合、何を引き継ぐ?
『とりあえず持ち続けるなら、何もしなくていい?』と思いますよね。実は、引き継ぐことがいくつかあります。
まず、借地契約の貸主の立場です。地代の受け取り先を自分に変えてもらうよう、借地人に連絡しておきましょう。
次に、相続登記です。2024年4月1日から義務になり、取得を知った日から3年以内に登記しないと、正当な理由がなければ10万円以下の過料の対象になります。
固定資産税は底地の所有者にかかります。亡くなった年の固定資産税を誰が払うかは、親が亡くなった年の固定資産税は誰が払うかで紹介しています。
底地の評価が分からない、借地権割合をどう読むか迷う、小規模宅地等の特例が使えるか知りたい。こんなケースは土地の評価に慣れた税理士に頼むと、申告の手間がぐっと減ります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
底地を相続したら、相続税の評価はどうなりますか?
普通借地権なら、自用地としての価額から、自用地としての価額×借地権割合を引いた額です。借地権割合60%なら、自用地の評価の40%になります。
底地を相続放棄することはできますか?
底地だけを放棄することはできません。相続放棄はすべての財産を手放す手続きで、自分のために相続の開始があったことを知った時から3か月以内に家庭裁判所へ申述します。
底地は国庫帰属制度で国に返せますか?
相続土地国庫帰属制度は、建物がある土地は申請できません。借地人の建物が建っている底地は対象外です。
まとめ
- 底地は、持ち続ける・借地人に売る・借地人と整理するの3つから選ぶ
- 評価は自用地としての価額から借地権の分を引く。借地権割合60%なら40%の評価
- 自用地5,000万円・預金4,000万円・子2人なら、借地権割合60%で相続税の総額180万円
- 兄弟で共有にすると地代や売却でもめやすい。1人が相続する分け方も検討する