当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親から毎年お金をもらっていた。『親が亡くなったら、あのお金はどうなるの?』と不安になりますよね。
結論から言うと、扱いは「何に使ったか」と「誰が管理していたか」で変わります。この記事では、よくある3つのケースで答えを出していきます。
毎年もらっていたお金、相続ではどうなる?
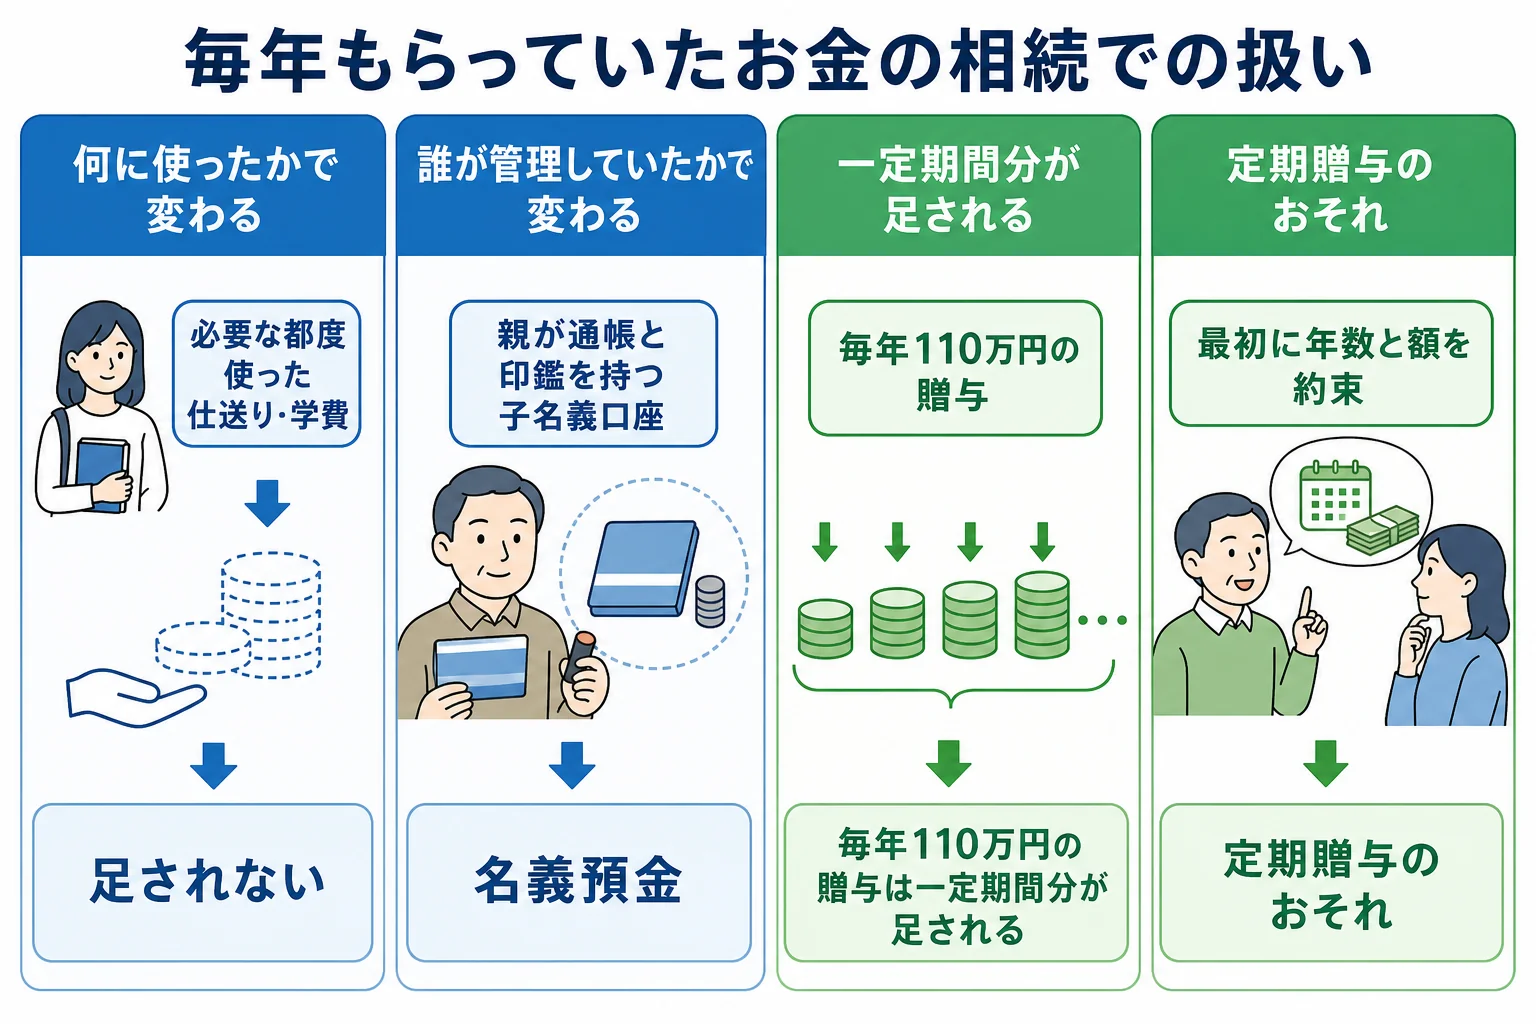
親から毎年110万円を受け取り、子が自分の口座で管理していたケース。贈与は成立していますが、子が相続で財産を受け取るなら、亡くなる前の一定期間(2024年以降の贈与は最長7年)の分は相続財産に足されます。親が子の名義で貯め、通帳も印鑑も親が持っていたなら、名義預金として全額が親の財産になります。
一口に「毎年もらっていたお金」と言っても、中身はさまざまです。生活費の仕送り、毎年の贈与、親が子のために貯めていた口座。
この3つは、相続での扱いがまったく違います。まずは自分がどれに近いか、表で見てみてください。
| ケース | 相続での扱い | 理由・注意 |
|---|---|---|
| 生活費・学費として、必要な時に受け取りすぐ使った | 足されない | 扶養義務者からの通常必要な生活費・教育費は贈与税がかからない |
| 毎年110万円ずつ受け取り、子が自分で管理していた | 一定期間分が足される | 子が相続で財産を取得する場合。亡くなる前の期間の贈与を加算 |
| 親が子の名義で毎年積み立て、通帳と印鑑は親が保管 | 全額が親の財産 | 名義預金。子は存在を知らないことも多い |
| 「10年間毎年100万円」と最初に約束していた | 贈与税の問題 | 定期贈与として一括の贈与とみなされるおそれ |
仕送りとしてもらっていたお金は?
親から子への生活費や学費は、通常必要な範囲なら贈与税がかかりません。必要な都度、直接その支払いに充てたお金であることが条件です。
『じゃあ、仕送りなら何でも大丈夫?』と思うかもしれません。ただ、生活費の名目でもらったお金を預金したり、株や不動産の購入に回したりすると、贈与税がかかります。
例えば、毎月の仕送りのうち使い切れなかった分が、毎年少しずつ貯まっていたケース。貯めた部分は、もう「生活費」としては扱われにくいんです。
毎年110万円ずつもらっていた場合は?
年110万円以下の贈与なら、贈与税はかかりません。ただし、相続の時に話が戻ってくることがあります。
子が親の相続で財産を受け取る場合、亡くなる前の一定期間の贈与は、相続財産に足して相続税を計算します。2024年1月1日以降の贈与から、この期間は3年から7年に延びました。
| 相続の時期 | 足される期間 |
|---|---|
| 2026年12月31日までの相続 | 亡くなる前3年以内 |
| 2027年1月1日以降の相続 | 2024年1月1日以降の贈与まで、段階的に伸びる |
| 2031年1月1日以降の相続 | 亡くなる前7年以内 |
延びた4年分については、合計100万円までは足しません。孫など相続で何も受け取らない人への贈与は、原則として足す対象外です。
孫への贈与の判定は孫への生前贈与は足される?でまとめています。
親が子の名義で貯めていた口座は?
ここが一番トラブルになりやすいところです。親が子の名前で口座を作り、毎年入金していたケースですね。
「この口座、私の名前だから私のものですよね?」
「通帳や印鑑を親が持っていて、あなたが自由に使えなかったなら、親の財産として扱われます」
家族名義でも、実質は亡くなった人の財産というお金は「名義預金」と呼ばれます。名義預金は相続財産です。
税務調査でもよく確認されるところです。令和6事務年度の相続税の実地調査では、申告漏れなどが見つかった割合が82.3%でした。
毎年の贈与を贈与として残すには、次の点を押さえておきましょう。
- 贈与契約書を毎年作っている
- 通帳と印鑑を、受け取った子が自分で管理している
- 110万円を超えた年は、翌年2月1日から3月15日までに贈与税の申告をしている
- 「毎年この額を何年」と最初に約束していない
最初に「毎年同じ額を何年間」と決めて渡す形は、定期贈与として一括の贈与とみなされるおそれがあります。毎年その都度、契約書を作るのが基本です。
親名義の通帳から子名義の口座へ長年の入金がある、贈与契約書が残っていない、相続財産が基礎控除を超えそう。こんなケースは、名義預金に当たるかも含めて税理士に見てもらうと安心です。最終的な判断は税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続全体の取り分は家族構成から取り分を計算する方法もあわせてどうぞ。
よくある質問
足された贈与に贈与税を払っていた場合はどうなりますか?
相続税から、足した贈与にかかった贈与税を差し引けます(贈与税額控除)。二重にかかることはありません。
名義預金だったと後で分かったら、どうすればいいですか?
相続税の申告前なら、親の財産として申告に含めます。申告後に分かった場合は、修正申告が必要になることがあります。
親が亡くなった後も、名義預金はそのまま使っていいですか?
名義預金は親の財産なので、遺産分割の対象です。ほかの相続人と分け方を話し合ってから使いましょう。
まとめ
- 必要な都度使った仕送り・学費は、贈与税がかからず相続でも足されない
- 毎年110万円の贈与は、相続で財産を取得する子なら一定期間分が足される
- 足す期間は2024年以降の贈与から段階的に最長7年へ
- 親が通帳と印鑑を持っていた子名義の口座は名義預金で、全額が親の財産
- 贈与契約書を毎年作り、受け取った側が管理するのが基本