当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって数か月。相続税の申告が要るのかもしれないけれど、『黙っていたら税務署は気づかないのでは?』と考えてしまう方もいるはずです。
結論から言うと、税務署には亡くなった人の情報や財産の手がかりが届く仕組みがあり、申告が必要なのに出さないと把握される可能性は高いです。この記事では、そもそも申告が要らないケースと、出さないと困るケースを分けて見ていきます。
相続税を申告しないと、本当にバレる?
遺産が基礎控除以下なら、申告しなくても問題はありません。基礎控除を超えるのに申告しないと、税務署は死亡届や保険金の支払いの情報から把握できるので、あとから調査や加算税の対象になることがあります。特例で0円になるケースも、申告しないと特例が使えません。
まず押さえておきたいのは、相続税の申告が必要なのは一部の人だけということです。国税庁の令和5年分の集計では、亡くなった人のうち相続税の課税対象になったのは9.9%でした。
| ケース | 申告は必要? | 理由・注意 |
|---|---|---|
| 遺産が基礎控除以下 | 不要 | 申告しなくても問題ない |
| 基礎控除を超え、税額が出る | 必要 | 出さないと無申告になる |
| 特例や配偶者の税額軽減で0円になる | 必要 | 申告して初めて0円になる |
| 自分の判断では分からない | 確かめる | 名義預金や保険金で基礎控除を超えることも |
『うちは財産なんて大したことない』と思っていても、実家の土地や保険金を足すと基礎控除を超えることがあります。境目は遺産がいくらから相続税がかかるかで人数別に確かめられます。
税務署はどうやって相続を知るの?
『亡くなったことを税務署に知らせた覚えはないのに』と思いますよね。実は、家族が届け出なくても、税務署に情報が届く仕組みが法律で決まっているんです。
相続税法の第58条では、市町村長は死亡届を受理すると、亡くなった人が持っていた土地や家屋の固定資産課税台帳の情報などを、翌月末日までに税務署長に通知するとされています。
さらに第59条では、保険会社などは生命保険金を支払ったり、会社が死亡退職金を支払ったりすると、受取人ごとの調書を税務署長に出すことになっています。
| 税務署に届く情報 | 届くきっかけ | 分かること |
|---|---|---|
| 死亡と不動産の情報 | 市区町村に死亡届を出した時 | 亡くなった人が持っていた土地や家屋 |
| 生命保険金の調書 | 保険会社が保険金を支払った時 | 誰がいくら受け取ったか |
| 死亡退職金の調書 | 勤務先が退職金を支払った時 | 誰がいくら受け取ったか |
| 過去の申告の情報 | 生前の確定申告など | 収入の規模や財産の手がかり |
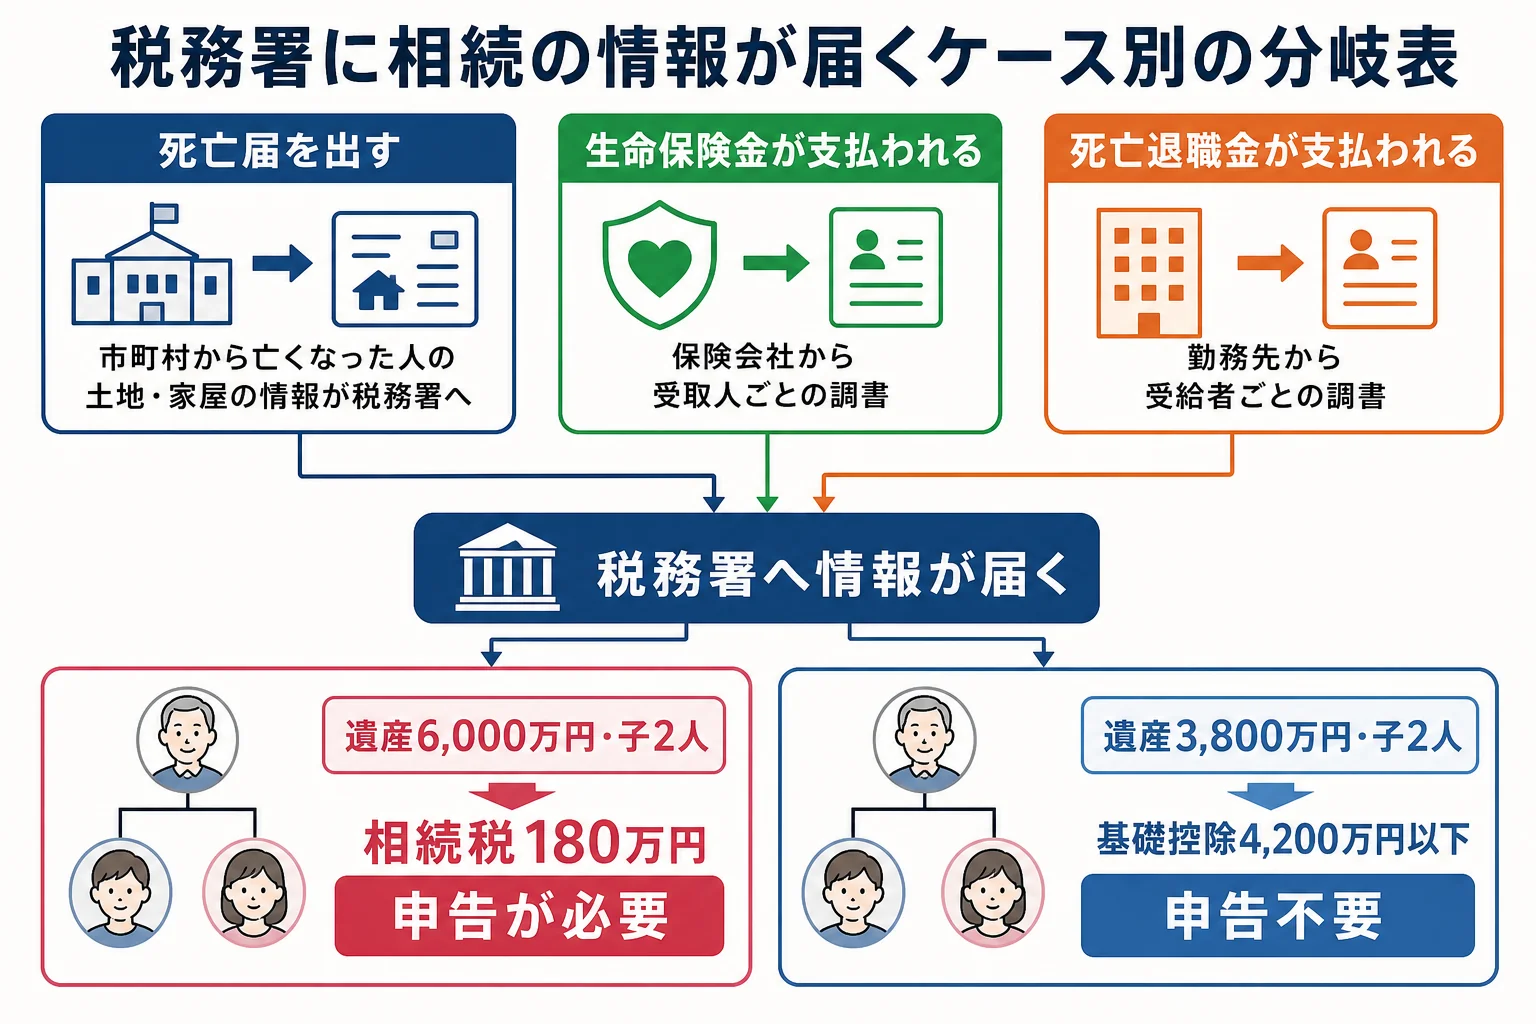
こうした情報をもとに、税務署は相続税がかかりそうな家庭を見つけます。申告が必要そうな家庭には「相続税についてのお尋ね」などの書類が届くこともあります。届いた時の対応は相続税のお尋ねが届いた時の答え方で見られます。
子2人で6,000万円を相続して申告しなかったら?
例えば、父が亡くなり(母はすでに他界)、子2人が遺産6,000万円を半分ずつ相続するケースです。
基礎控除は4,200万円なので、課税遺産総額は1,800万円。相続税の総額は180万円で、1人90万円を納めることになります。
| ケース | 課税価格の合計 | 基礎控除 | 相続税 | 申告 |
|---|---|---|---|---|
| 遺産3,800万円・子2人 | 3,800万円 | 4,200万円 | 0円 | 不要 |
| 遺産6,000万円・子2人 | 6,000万円 | 4,200万円 | 180万円(1人90万円) | 必要 |
この180万円を申告しないまま期限を過ぎると、本来の税金に加えて延滞税がかかることがあります。さらに、無申告加算税の対象にもなります。財産を隠していたと判断されれば、重加算税がかかることも。
「90万円くらいなら、黙っていても分からないんじゃない?」
「でも実家の土地は死亡届で税務署に伝わっているらしいよ」
こんなふうに、隠すつもりがなくても、情報はもう税務署に届いていることが多いんです。
税務調査はどれくらい来ている?
国税庁の令和6事務年度の集計では、相続税の実地調査は9,512件ありました。そのうち申告漏れなどが見つかった割合は82.3%、1件当たりの追徴税額は867万円です。
調査で見られやすいのは、家族名義の預金(名義預金)や、生前の大きなお金の動きです。家族名義でも、実質が亡くなった人の財産なら相続財産になります。
『じゃあ、目立つ財産だけ申告しておけば大丈夫?』と考える方もいるかもしれません。ただ、一部だけ申告して少なく出した場合も、過少申告加算税の対象になることがあります。申告漏れが見つかった時の負担は、出さなかった場合と同じように重くなりがちなんです。
例えば、実家の土地は申告したけれど、子ども名義で積み立てていた親の預金を入れ忘れていた、というケース。名義が子どもでも、親のお金なら相続財産として扱われます。
申告するなら、財産を一通り洗い出してからにしておきましょう。通帳、固定資産税の通知書、保険証券、証券会社からの郵便物を並べるだけでも、漏れはかなり減ります。
母が0円で済むはずのケースで申告しないと?
次は、父が亡くなり、母と子2人が相続するケースです。課税価格の合計は1億2,000万円とします。
基礎控除は4,800万円で、相続税の総額は960万円。法定相続分どおりに分けると、母の分は配偶者の税額軽減で0円、子は1人240万円ずつです。
| ケース | 母 | 子2人の合計 | 理由・注意 |
|---|---|---|---|
| 申告して配偶者の税額軽減を使う | 0円 | 480万円 | 申告が軽減の条件 |
| 申告しない | 軽減を受けられない | 480万円も無申告に | 税額軽減は申告で受ける制度 |
ここが落とし穴です。『母は0円だから申告しなくていい』と思い込んでしまうケースがよくあります。でも、配偶者の税額軽減は申告して初めて使えるんです。
小規模宅地等の特例も同じで、申告が条件です。0円で済むはずの家庭ほど、申告を忘れないようにしておきましょう。
- 預金・不動産・株・保険金・退職金をすべて足したか
- 家族名義の預金のうち、実は親のお金だったものを入れたか
- 合計が基礎控除(3,000万円 + 600万円 × 法定相続人の数)を超えていないか
- 特例や配偶者の税額軽減で0円になる場合も、申告が要ると分かっているか
- 期限(亡くなった日の翌日から10か月以内)までの日数を確かめたか
申告期限を過ぎてしまった、名義預金がありそうで判断がつかない、実家の土地の評価が分からない。こうしたケースは、早めに税理士に相談すると、期限後の申告や修正も含めて進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の申告が不要なのに、申告しないとまずいですか?
遺産が基礎控除以下で、特例も使わないなら申告は不要です。ただし税務署からお尋ねが届いた場合は、申告不要である旨を回答しておくと安心です。
申告期限を過ぎてから気づいた場合はどうすればいいですか?
気づいた時点で、なるべく早く期限後申告をします。延滞税や無申告加算税がかかることがあるので、税理士に相談してみてください。
税務署は家族名義の預金まで分かるのですか?
税務調査では預金の動きも確認されます。家族名義でも実質が亡くなった人の財産なら相続財産になるので、申告に含めておきましょう。
まとめ
- 遺産が基礎控除以下なら、申告しなくても問題ない
- 死亡届を受けた市町村や、保険金を払った保険会社から税務署に情報が届く
- 子2人・6,000万円なら相続税は180万円で、申告しないと延滞税や無申告加算税の対象になる
- 令和6事務年度の実地調査は9,512件、申告漏れなどの割合は82.3%
- 配偶者の税額軽減や小規模宅地等の特例で0円になる場合も申告が必要