当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなって、遺産の話が出始めた。『で、結局わたしはいくらもらえるんだろう』と気になっている方も多いはずです。
結論から言うと、自分の取り分の目安は「誰と一緒に相続するか」でほぼ決まります。この記事では、家族構成ごとの取り分を具体的な金額で計算し、相続税を引いた手取りまで確認していきます。
母と子2人なら、子1人の取り分はいくら?
父が亡くなり、母と子2人が相続するケースなら、子1人の法定相続分は4分の1です。遺産が6,000万円なら1,500万円が目安になります。母がすでに亡くなっていて子2人だけなら、取り分は2分の1で3,000万円です。
同じ「子ども」という立場でも、親がもう1人健在かどうかで取り分は倍も違うんです。
ここで使っている「法定相続分」は、民法が決めている取り分の目安です。実際の分け方は、相続人全員の話し合い(遺産分割協議)や遺言で決まります。
ただ、話し合いのスタートラインになるのはこの法定相続分です。『自分だけ少なくされないかな』と心配な時も、まずはこの数字を知っておくと落ち着いて話ができますよね。
家族構成別の取り分早見表
自分の取り分を知るには、最初に「誰が相続人か」を確定させます。配偶者は常に相続人で、そこに子、子がいなければ親、親もいなければ兄弟姉妹が加わる順番です。
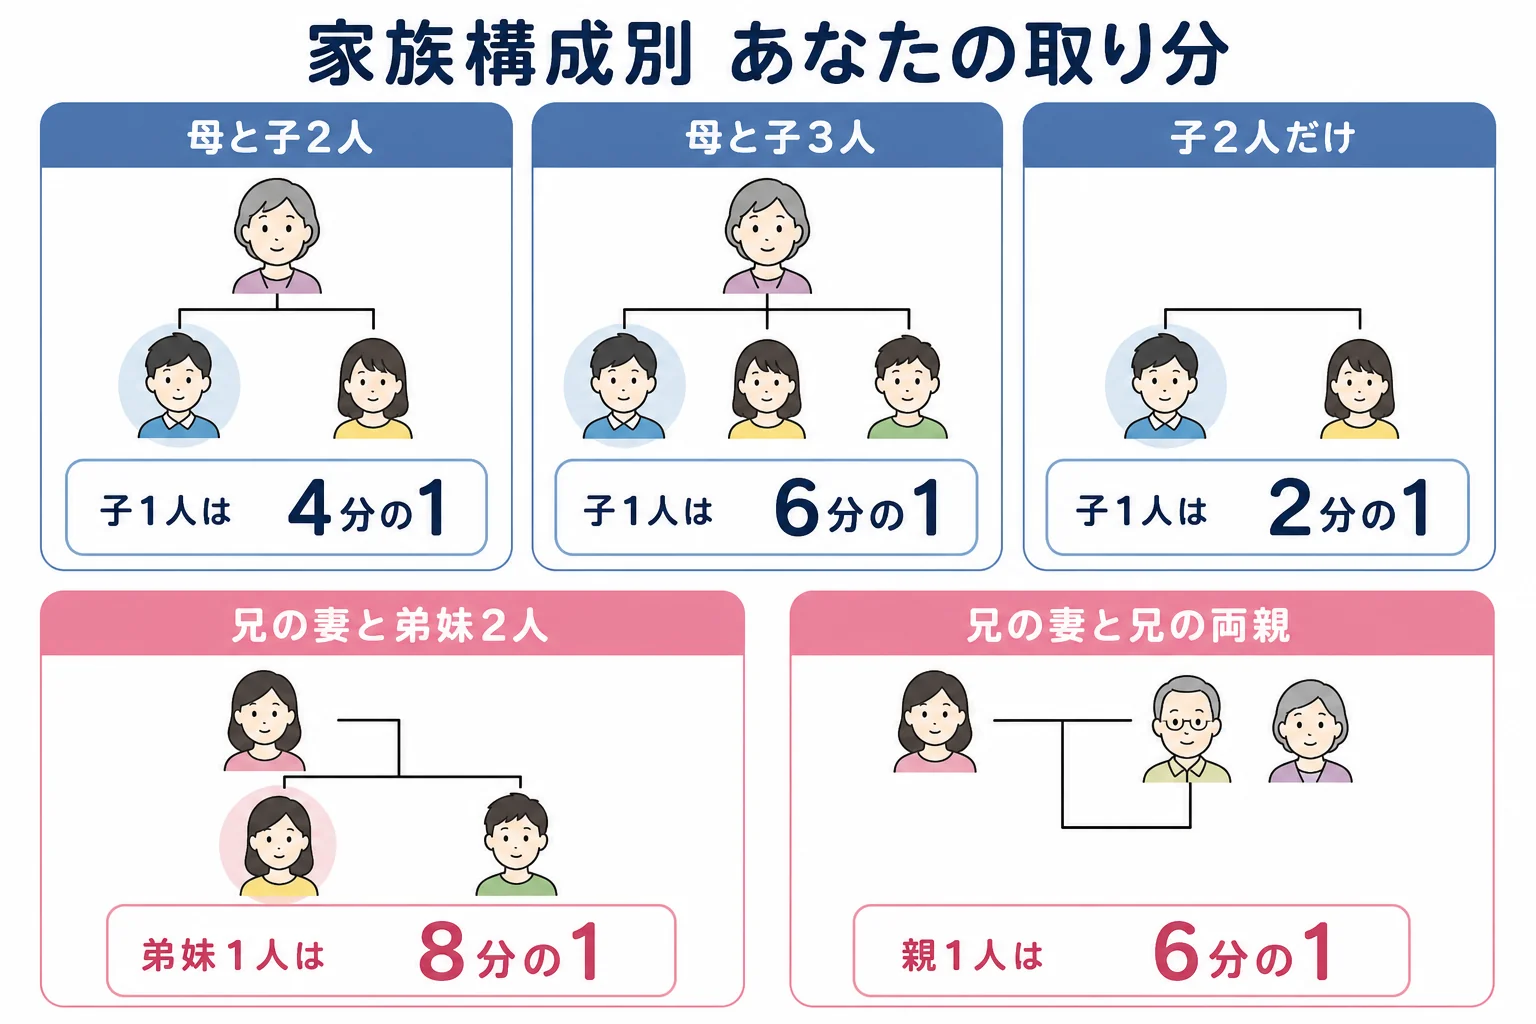
よくある家族構成ごとに、あなたの取り分をまとめました。
| ケース | 相続人 | あなたの取り分 | 理由・注意 |
|---|---|---|---|
| 父が亡くなり、母と子2人 | 母・子2人 | 4分の1 | 配偶者2分の1、残りを子で均等に分ける |
| 父が亡くなり、母と子3人 | 母・子3人 | 6分の1 | 子の分の2分の1を3人で分ける |
| 両親とも亡くなり、子2人 | 子2人 | 2分の1 | 配偶者がいないので子だけで均等 |
| 両親とも亡くなり、子が1人 | 子1人 | 全部 | ほかに同順位の相続人がいない |
| 子のいない兄が亡くなり、兄の妻と弟妹2人 | 兄の妻・弟妹2人 | 8分の1 | 兄弟姉妹は全体の4分の1を人数で割る |
| 子のいない兄が亡くなり、兄の妻と兄の両親 | 兄の妻・両親 | 両親それぞれ6分の1 | 親の分は全体の3分の1 |
| 祖父が亡くなり、親が先に亡くなっている孫 | 祖母・おじ・孫 | 親の取り分をそのまま引き継ぐ | 代襲相続。親のきょうだいと同じ割合 |
例えば、祖父が亡くなった時に、あなたの親がすでに亡くなっていれば、あなたが親の代わりに相続人になります。これを代襲相続と言います。
もう1つ大事なのは、前の結婚で生まれた子や認知された子、養子も、実子と同じ取り分だという点です。
『父に前妻の子がいたなんて知らなかった』というケースは珍しくありません。その場合も、その子を数に入れて計算し直します。
逆に、内縁の妻(籍を入れていないパートナー)は相続人になりません。家庭裁判所に「特別縁故者」として財産の分与を申し立てる道はありますが、取り分という形ではないんです。
異父・異母のきょうだい(半血の兄弟姉妹)が相続人になる時は、その人の取り分は両親が同じきょうだいの2分の1になります。
自分の取り分を計算する手順
計算そのものは、かけ算と割り算だけです。ただ、遺産の総額をどう数えるかで迷う方が多いので、順番に進めてみてください。
- 戸籍で相続人を全員確定させる(前の結婚の子・養子も含める)
- 預貯金・不動産・株などプラスの財産を全部書き出す
- 借入金・未払いの税金などマイナスの財産を引く
- 残った金額に、自分の法定相続分を掛ける
- 生前に援助を受けた人や介護を担った人がいれば、その分を調整する
- 相続税がかかるなら、自分の負担分を引いて手取りを出す
2番目の「財産を書き出す」で、意外と抜けやすいのが名義預金です。家族名義の口座でも、実質は亡くなった人のお金なら遺産として数えます。
保険金や退職金を入れるかどうかも迷いやすいところですね。何が遺産に入るかは相続財産に入るものをケース別に判定した記事で詳しく見ています。
「家は母が住むから、遺産には入れなくていいよね?」
「住み続けても、名義が父なら遺産として数えるんだって」
自宅の土地・建物も遺産です。誰が住むかとは別に、まず金額に入れてから分け方を考えます。
計算例1: 遺産6,000万円、母と子2人のケース
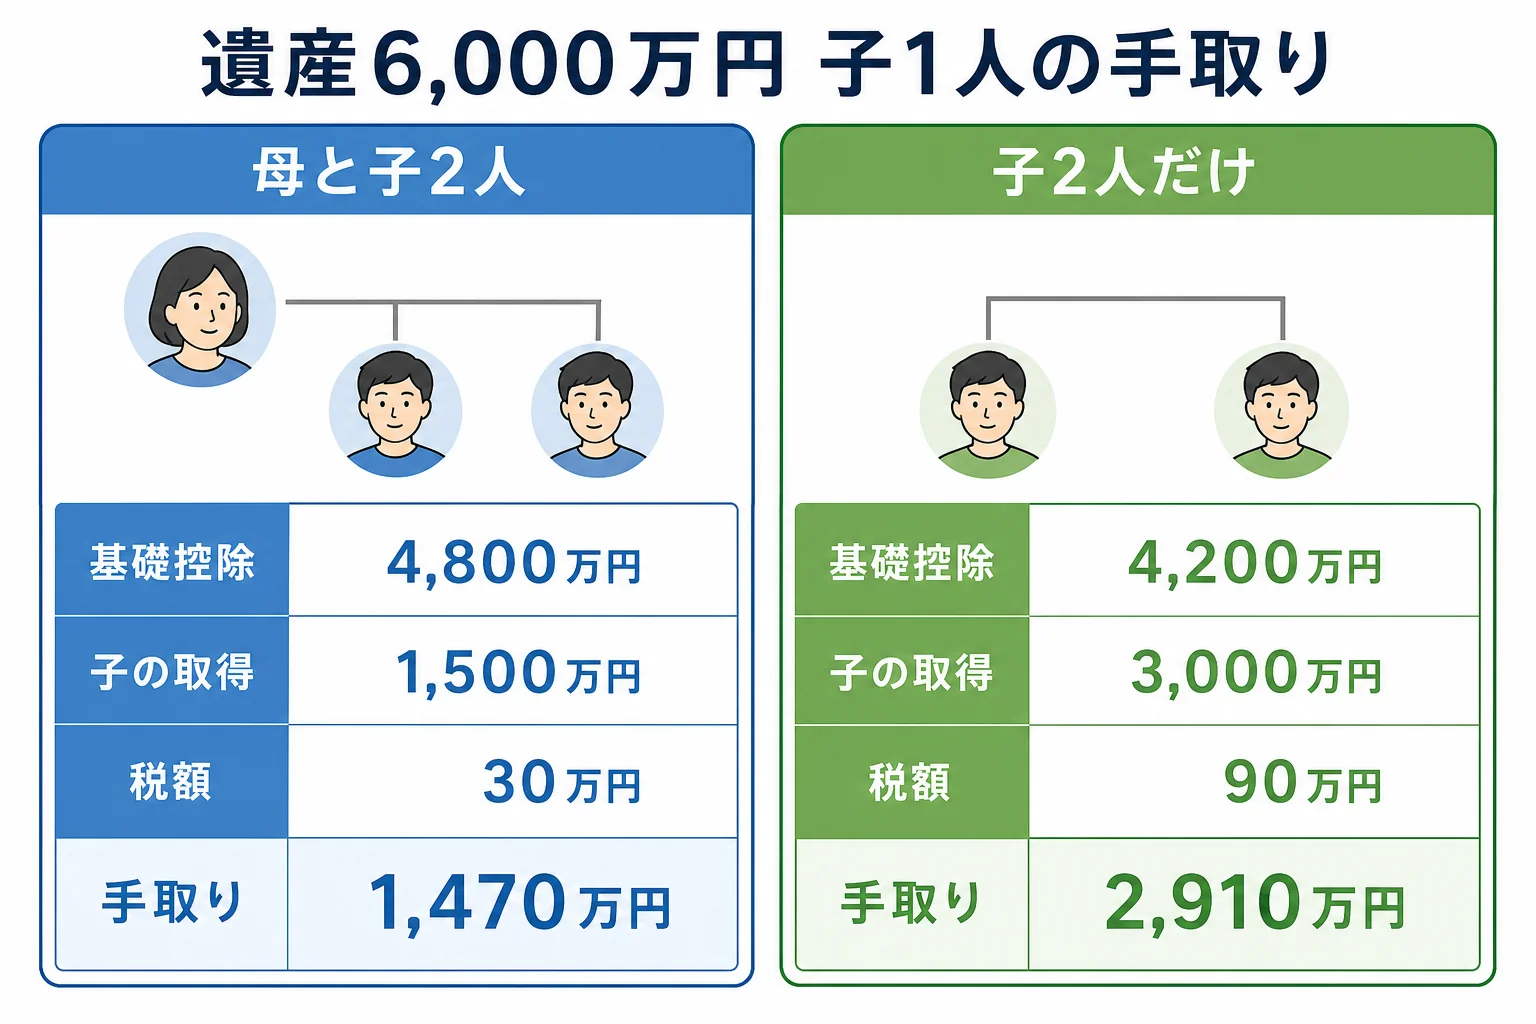
ここからは実際の金額で計算してみます。遺産から借入金や葬式費用を引いた額(相続税の課税価格)が6,000万円、相続人は母と子2人、法定相続分どおりに分けたケースです。
| 計算の段階 | 金額 |
|---|---|
| 遺産の合計(課税価格) | 6,000万円 |
| 基礎控除(3,000万円+600万円×3人) | 4,800万円 |
| 相続税がかかる部分(課税遺産総額) | 1,200万円 |
| 相続税の総額 | 120万円 |
| 母の取得額と納める税額 | 3,000万円 / 0円 |
| 子1人の取得額と納める税額 | 1,500万円 / 30万円 |
| 子1人の手取り | 1,470万円 |
母の税額が0円なのは、配偶者の税額軽減があるからです。配偶者は1億6,000万円か法定相続分のどちらか多い額までは相続税がかかりません。
ただし、この軽減は申告しないと使えません。税額が0円になる母も、申告書は出す必要があります。
では、母がすでに亡くなっていて、子2人だけで6,000万円を相続するとどうなるでしょう。
| 計算の段階 | 母と子2人 | 子2人だけ |
|---|---|---|
| 法定相続人の数 | 3人 | 2人 |
| 基礎控除 | 4,800万円 | 4,200万円 |
| 課税遺産総額 | 1,200万円 | 1,800万円 |
| 相続税の総額 | 120万円 | 180万円 |
| 子1人の取得額 | 1,500万円 | 3,000万円 |
| 子1人の税額 | 30万円 | 90万円 |
| 子1人の手取り | 1,470万円 | 2,910万円 |
相続人が1人減ると基礎控除が600万円減り、配偶者の税額軽減もなくなります。取り分が増える一方で、税金も重くなるんです。
計算例2: 子のいない兄が亡くなったケース
子どもがいない人が亡くなると、親やきょうだいにも取り分が回ってきます。『兄の遺産なんて自分には関係ない』と思っていたら、実は相続人だったということもあるんです。
課税価格6,000万円、兄の妻がいる場合で、兄の両親が健在のケースと、両親がすでに亡くなり弟妹2人が相続するケースを比べます。
| ケース | 兄の妻の取り分 | あなたの取り分 | あなたの税額 | 理由・注意 |
|---|---|---|---|---|
| 兄の妻と兄の両親(あなたは親の立場) | 3分の2(4,000万円) | 6分の1(1,000万円) | 20万円 | 親は一親等なので2割加算なし |
| 兄の妻と弟妹2人(あなたは弟妹の立場) | 4分の3(4,500万円) | 8分の1(750万円) | 18万円 | 兄弟姉妹は税額が2割増し |
どちらも相続人は3人なので、基礎控除は4,800万円、相続税の総額は120万円で同じです。
違いが出るのは取り分と2割加算です。兄弟姉妹が財産を受け取ると、計算した税額の2割が上乗せされます。弟妹のケースでは、取り分750万円に対して税額が18万円になっています。
きょうだいがすでに亡くなっていて、その子(甥・姪)がいれば、甥・姪が代わりに相続人になります。ただし、甥・姪の子までは代わりになりません。
「兄の奥さんが全部もらうと思ってた」
「子どもがいないと、きょうだいにも取り分があるんだね」
兄の妻にとっては、夫のきょうだいと遺産の話し合いをすることになります。遺言があれば話は変わるので、まずは遺言の有無を確かめておきましょう。
母が多めにもらうと、子の税金はどう変わる?
ここが大事なところです。法定相続分どおりに分けるのが得、とは限りません。
課税価格1億円、母と子2人のケースで、法定相続分どおりに分けた場合と、母は何も取らず子2人だけで分けた場合を比べてみます。
| 計算の段階 | 法定相続分どおり | 子2人だけで分ける |
|---|---|---|
| 基礎控除 | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 5,200万円 | 5,200万円 |
| 相続税の総額 | 630万円 | 630万円 |
| 母の取得額と税額 | 5,000万円 / 0円 | 0円 / 0円 |
| 子1人の取得額と税額 | 2,500万円 / 157.5万円 | 5,000万円 / 315万円 |
| 家族全体で納める税額 | 315万円 | 630万円 |
相続税の総額は630万円で同じです。でも、母が取得した分には配偶者の税額軽減が効くので、家族全体で納める額は母が取った方が少なくなります。
『じゃあ、全部母に渡せばいい?』と思いますよね。ただ、母が亡くなった時に、今度は子が母の財産を相続します。その時は配偶者の税額軽減がなく、相続人も1人少なくなります。
この「次の相続(二次相続)」まで含めてどう分けると家族全体で得か、は財産の中身や母の年齢で変わります。要件や試算は、税理士に確認しながら決めるのが安心です。
例えば、遺産に土地があって評価が難しい、相続人が多くて分け方の案を何通りも比べたい、という家族は専門家に試算してもらうと話が早く進みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
法定相続分どおりにならないのは、どんな時?
ここまでは法定相続分で計算してきました。ただ、実際の取り分が目安から外れるケースもあります。
| ケース | 取り分への影響 | 理由・注意 |
|---|---|---|
| 遺言で「長男に全部」と書かれていた | 遺言が優先される | 兄弟姉妹以外の相続人には遺留分がある |
| きょうだいが生前に家の購入資金をもらっていた | その分を取り分から差し引いて考えることがある | 特別受益。相続開始から10年を過ぎると原則主張できない |
| 自分が長年、親の介護を担ってきた | 取り分を上乗せできることがある | 寄与分。これも10年を過ぎると原則主張できない |
| 全員が合意して別の割合で分けた | 合意した割合が取り分になる | 協議は相続人全員の合意が必要 |
| 借金の方が多い | もらわない選択ができる | 相続放棄は知った時から3か月以内 |
遺言で取り分がゼロにされたら
『遺言で長男に全部と書いてあった。わたしは何ももらえないの?』という相談はよくあります。
子や配偶者には、最低限の取り分として「遺留分」があります。親や配偶者が相続人に含まれるケースでは、遺産全体の2分の1を遺留分として、法定相続分で分けます。
例えば、母と子2人が相続人で遺産が6,000万円なら、子1人の遺留分は2分の1×4分の1で8分の1、つまり750万円です。
遺留分を取り戻す請求(遺留分侵害額請求)は、相続の開始と侵害を知った時から1年で時効になります。相続開始から10年でも消えるので、気づいたら早めに動いておきましょう。
なお、兄弟姉妹には遺留分がありません。子のいない兄が「全部妻に」と遺言していれば、弟妹の取り分はなくなります。
生前に援助を受けた人、介護をした人がいる時
きょうだいの1人だけが家を建てる時にお金を出してもらっていた、というのもよくある話です。こうした援助は特別受益として、取り分の計算で考慮されることがあります。
逆に、仕事を辞めて親を介護してきた、という人は寄与分で取り分を増やせることがあります。
どちらも、相続開始から10年を過ぎると原則として主張できず、法定相続分で分けることになります。話し合いが長引きそうなら、期限を意識しておきたいところです。
借金の方が多いとわかった時
遺産はプラスばかりとは限りません。借金の方が多いなら、家庭裁判所に相続放棄を申し立てることができます。
期限は、自分のために相続の開始があったことを知った時から3か月以内です。放棄すると初めから相続人でなかったことになり、次の順位の人が相続人になります。
自分が放棄すると、親のきょうだいなどに借金の相続が回ることがあります。放棄するなら、次に相続人になる親族にも一声かけておくと親切です。
相続税がかかるかどうかも確認しておこう
取り分がわかったら、次に気になるのは税金ですよね。相続税は、遺産の合計が基礎控除(3,000万円+600万円×法定相続人の数)を超えた時にだけかかります。
| 相続人の数 | 基礎控除 | この額以下なら相続税なし |
|---|---|---|
| 1人 | 3,600万円 | 申告も原則不要 |
| 2人 | 4,200万円 | 同上 |
| 3人 | 4,800万円 | 同上 |
| 4人 | 5,400万円 | 同上 |
注意したいのは、配偶者の税額軽減や小規模宅地等の特例を使って0円になる場合です。この時は申告が必要になります。
令和5年分では、亡くなった人のうち相続税の課税対象になったのは9.9%でした(国税庁「令和5年分 相続税の申告事績の概要」)。多くの家庭はかからない一方で、都市部に自宅がある家庭では超えることも珍しくありません。
わが家が基礎控除を超えそうかは相続税がかかるかを遺産額と人数で判定する記事で、遺産の規模ごとの税額は相続税を実際いくら払うかのケース別の記事で確認できます。
相続税の申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。取り分の話し合いが長引いても、この期限は延びません。
土地があって評価が難しい、相続人が遠方に散らばっていて話し合いに時間がかかりそう、という家族は、早めに税理士へ相談しておくと期限に追われずに済みます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺産は相続人で平等に分けないといけませんか?
いいえ。法定相続分は目安で、相続人全員が合意すれば別の割合で分けられます。合意できない時は家庭裁判所の調停や審判で決めることになります。
親の預金を葬儀代のために引き出せますか?
預貯金の仮払い制度があり、1つの金融機関ごとに「相続開始時の預金額×3分の1×自分の法定相続分」まで、上限150万円で単独で払い戻せます。
長男の嫁が介護をしていたのに、取り分はないのですか?
長男の妻は相続人ではないので、法定相続分はありません。ただ、相続人でない親族が介護などで貢献した場合は、特別寄与料を相続人に請求できる制度があります。相続の開始と相続人を知った時から6か月、相続開始から1年以内という期限があります。
孫は祖父母の遺産をもらえますか?
親が先に亡くなっていれば、孫が代わりに相続人になります。親が健在なら孫は相続人ではありませんが、遺言で財産を受け取ることはできます。その場合、孫養子でない孫には相続税の2割加算がかかります。
遺産の話し合いに期限はありますか?
遺産分割そのものに法律上の期限はありません。ただ、相続税の申告は10か月以内、特別受益や寄与分の主張は原則10年以内、相続登記は不動産の取得を知った日から3年以内と、関連する期限があります。
まとめ
- 自分の取り分の目安は、誰と一緒に相続するかで決まる
- 母と子2人なら子1人は4分の1、子2人だけなら2分の1
- 子のいない兄の遺産では、親やきょうだいにも取り分が回る
- 遺産6,000万円・母と子2人なら、子1人の手取りは1,470万円
- 遺言・生前の援助・介護で、取り分が目安から外れることがある
- 相続税の申告は10か月以内。0円でも特例を使うなら申告が必要
親の遺産の話は、家族の中でも切り出しにくいものです。まずは自分の取り分の目安を知って、落ち着いて話し合いに臨んでみてください。