当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
長年一緒に暮らした内縁の夫や、最期まで介護をした親戚のおじさんが亡くなった。でも自分は相続人ではない。そんな時に『何も受け取れないの?』と思いますよね。
結論から言うと、亡くなった人に相続人が1人もいなければ、「特別縁故者」として家庭裁判所に財産の分与を申し立てる道があります。
この記事では、どんな立場の人が受け取れるのか、相続人がいる場合はどうなるのか、もらった財産にかかる相続税まで分かります。
内縁の妻や介護した人は財産をもらえる?
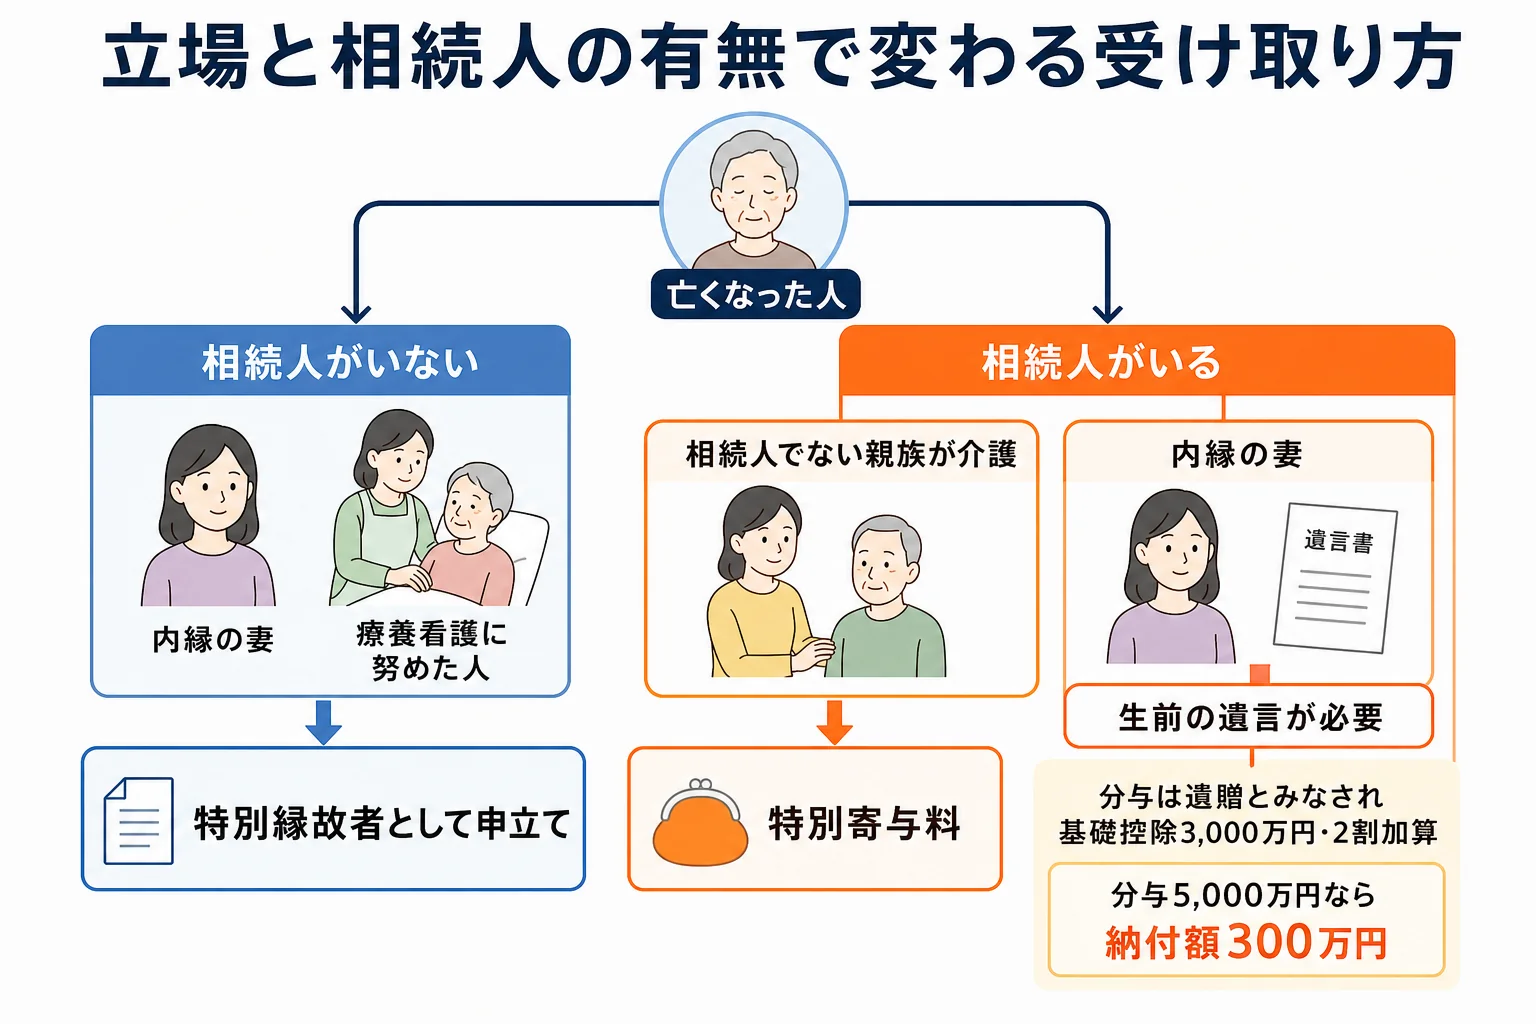
相続人がいない場合に限り、生計を同じくしていた人、療養看護に努めた人などは、特別縁故者として家庭裁判所に財産分与を請求できます(民法第958条の2)。分与された財産は遺贈でもらったものとみなされ、相続税の対象です。相続人が1人でもいれば、この制度は使えません。
ここが大事なところです。特別縁故者は「相続人がいない」ことが前提なんです。
亡くなった人に子・親・兄弟姉妹(甥姪を含む)が1人でも残っていれば、財産はその人たちに渡ります。誰が相続人になるかは家族図で見る法定相続人のパターンで確認してみてください。
申立てができる人の例は、裁判所の特別縁故者に対する相続財産分与のページに載っています。
立場ごとに、受け取れるかを比べると?
同じように尽くしてきた人でも、立場と家族の状況で結論が変わります。
| ケース | 受け取れる道 | 理由・注意 |
|---|---|---|
| 内縁の妻・相続人なし | 特別縁故者として分与を申立て | 生計を同じくしていた人にあたりうる。認めるかは家庭裁判所が判断 |
| 内縁の妻・亡夫に前妻との子がいる | 特別縁故者は使えない | 子が相続人になる。生前の遺言や贈与がないと受け取りにくい |
| 長男の妻が義父を介護・相続人あり | 特別寄与料を請求 | 相続人でない親族の貢献が対象。知った時から6か月・相続開始から1年以内 |
| 近所の人や友人が介護・相続人なし | 特別縁故者として分与を申立て | 療養看護に努めた人にあたりうる |
| 世話をしていた施設などの法人・相続人なし | 特別縁故者として分与を申立て | 法人への分与もある。課税の扱いは個人と異なる |
『内縁でも20年一緒にいたのに』と思う方も多いはずです。ただ、内縁の配偶者は相続人ではありません。
相続人がいる場合に内縁の相手へ財産を残すには、亡くなる前の遺言が頼りになります。遺言と法定相続分の関係は相続割合の決め方で確かめておきましょう。
申立てはいつ、どこでするの?
特別縁故者の申立ては、亡くなってすぐにはできません。先に「相続財産清算人」を選んでもらう手順があるんです。
- 利害関係人などが家庭裁判所に相続財産清算人の選任を申し立てる
- 家庭裁判所が、相続人がいれば名乗り出るよう公告する(期間は6か月以上)
- 公告の期間が満了してから3か月以内に、特別縁故者として分与を申し立てる
- 家庭裁判所が、分与するか・いくら分与するかを決める
申立先は亡くなった人の最後の住所地の家庭裁判所で、収入印紙800円分と連絡用の郵便切手が必要です。
分与されなかった財産は、最後は国庫に入ります(民法第959条)。
例えば、こんな会話になることもあります。
「私が申し立てなかったら、おじさんの家はどうなるの?」
「誰ももらわなければ、最後は国のものになるそうだよ」
もらった財産に相続税はいくらかかる?
『裁判所からもらうのに税金がかかるの?』と驚きますよね。実は、分与された財産は亡くなった人から遺贈でもらったものとみなされ、相続税の対象になります(相続税法第4条)。
相続人がいないので、基礎控除は3,000万円だけです。さらに一親等の血族ではないため、2割加算もかかります。
| 分与された額 | 基礎控除 | 課税遺産総額 | 相続税 | 2割加算後の納付額 |
|---|---|---|---|---|
| 3,000万円 | 3,000万円 | 0円 | 0円 | 0円(申告不要) |
| 5,000万円 | 3,000万円 | 2,000万円 | 250万円 | 300万円 |
| 8,000万円 | 3,000万円 | 5,000万円 | 800万円 | 960万円 |
特別縁故者1人が分与を受けた場合の計算です。財産の価額は、分与を受けた時の時価で計算します。
亡くなった人の葬式費用や入院費を立て替えて払っていた場合は、その分を分与額から差し引けます。
申告の期限は、分与があったことを知った日の翌日から10か月以内です(相続税法第29条)。亡くなった日から数えるのではない点に気をつけておきましょう。
条文はe-Gov法令検索の相続税法で確認できます。
分与された財産に土地が入っている、立て替えた費用が多い、期限が近いという場合は、評価と申告を税理士に頼むと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
特別縁故者に認められる要件は何ですか?
亡くなった人と生計を同じくしていた人、療養看護に努めた人、その他特別の縁故があった人が対象です。そのうえで相続人がいないことが前提で、認めるかどうかと分与額は家庭裁判所が決めます。
相続人がいる場合でも特別縁故者になれますか?
なれません。相続人が1人でもいれば財産は相続人に渡ります。相続人でない親族が介護をしていた場合は、特別寄与料の請求を考えてみてください。
特別縁故者の相続税の申告期限はいつですか?
分与があったことを知った日の翌日から10か月以内です。分与された額が3,000万円以下なら、基礎控除の範囲内で申告は要りません。
まとめ
- 特別縁故者は、相続人がいない時に家庭裁判所へ財産分与を申し立てる制度
- 内縁の妻・療養看護に努めた人などが対象だが、認めるかは家庭裁判所が判断する
- 相続人がいる場合は使えない。親族の介護なら特別寄与料、内縁なら生前の遺言が頼り
- 申立ては公告期間の満了後3か月以内。収入印紙800円分と郵便切手が必要
- 分与は遺贈とみなされ、基礎控除3,000万円・2割加算。5,000万円なら納付額300万円