当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続時課税精算制度を使えば、2,500万円まで贈与税なしで子に渡せる。そう聞いて、うちも使った方がいいのか気になっている方も多いですよね。
結論から言うと、得するか損するかは「贈与した後に、その財産の値段が上がるか下がるか」でほぼ決まります。値上がりする財産なら得をし、値下がりする財産や自宅の土地なら損をしやすいんです。
なお、この制度の正式な名前は「相続時精算課税制度」です。「相続時清算課税」「相続時生産課税」と書かれることもありますが、同じ制度を指しています。
相続時課税精算制度、わが家は得する?損する?
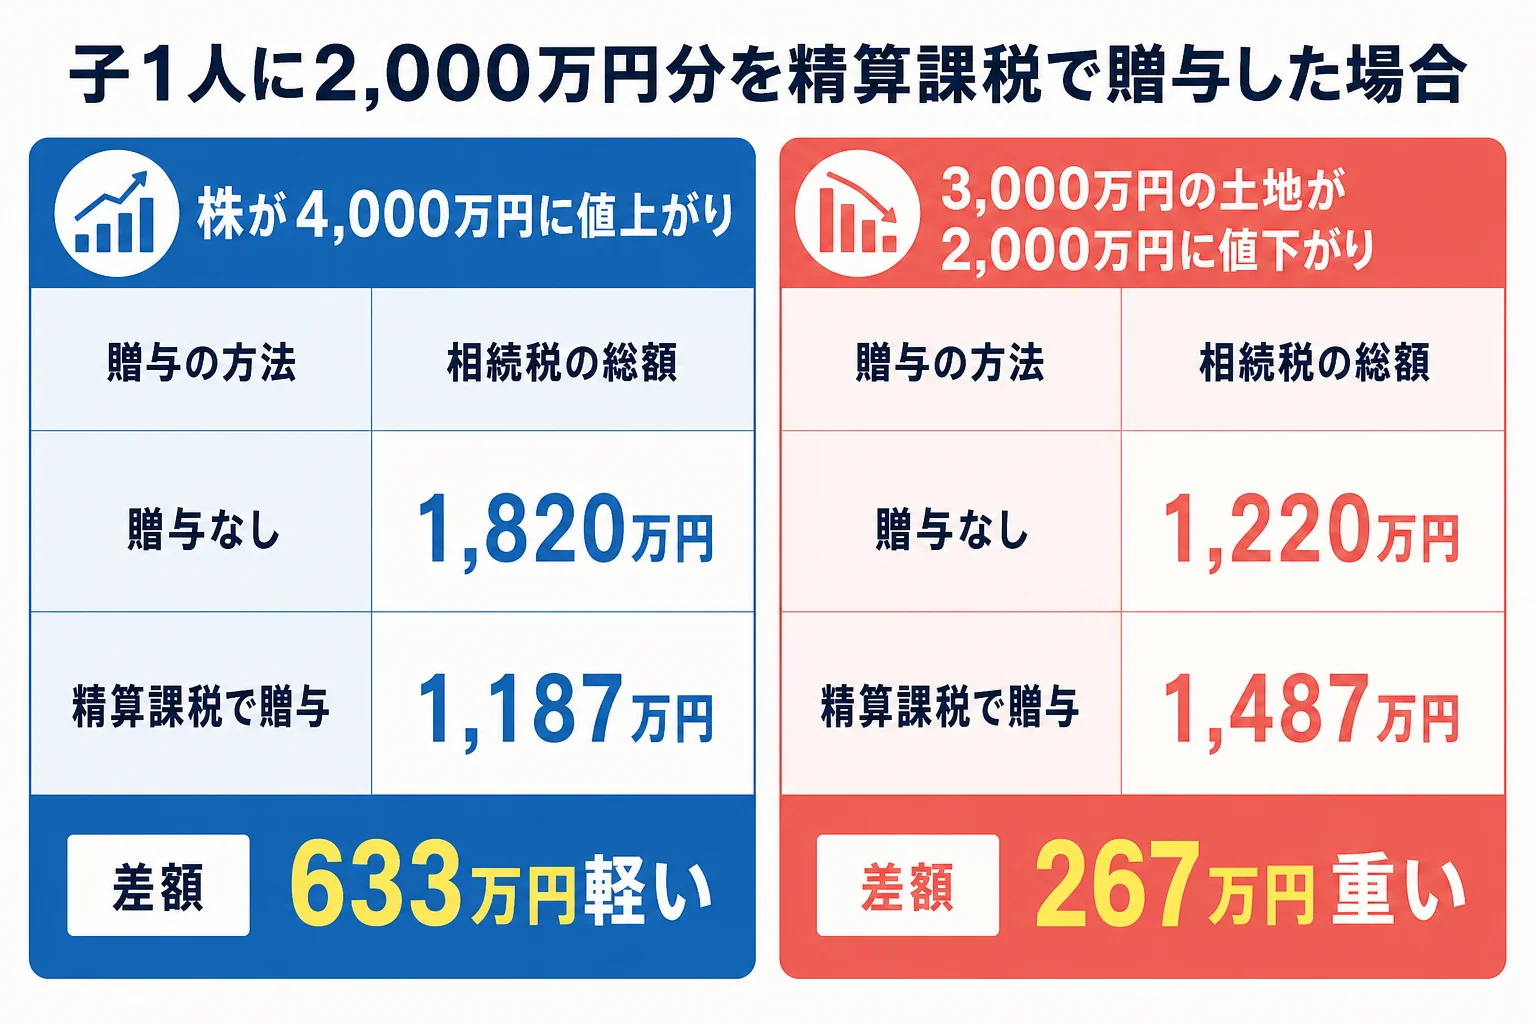
例えば、父がほかに8,000万円の財産を持ち、子1人に2,000万円分を相続時精算課税で贈与するケースです。贈与した株がその後4,000万円に値上がりすれば、相続税は1,187万円で、贈与しなかった場合の1,820万円より633万円軽くなります。反対に、3,000万円で贈与した土地が2,000万円に値下がりすると、贈与税と相続税の負担は1,487万円になり、贈与しなかった場合の1,220万円より267万円重くなります。値段の動きが読めない財産なら、慎重に選んでみてください。
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べる制度です。
累計2,500万円までは特別控除で贈与税がかからず、超えた部分には一律20%の贈与税がかかります。2024年1月1日以降は、年110万円の基礎控除もできました。
『2,500万円まで非課税なら、それだけで得じゃないの?』と思いますよね。
ただ、ここが大事なところです。贈与した財産は、親が亡くなった時に相続財産へ足し戻して相続税を計算します。足し戻すのは、贈与した時の価額から年110万円の基礎控除を引いた額です。
つまり「税金がなくなる」のではなく、「相続の時まで先送りして、贈与した時の値段で精算する」制度なんです。
値上がりする株を渡すと、いくら得する?
父が子1人に、2,000万円分の株を相続時精算課税で贈与したケースで計算します。ほかの財産は8,000万円、相続人は子1人で、基礎控除は3,600万円です。
贈与した2,000万円から110万円を引いた1,890万円は、特別控除2,500万円の範囲内なので、贈与税は0円です。
| ケース | 相続時の課税価格 | 相続税 | 贈与しなかった時との差 |
|---|---|---|---|
| 贈与しない(株は相続時に4,000万円に値上がり) | 1億2,000万円 | 1,820万円 | ー |
| 精算課税で贈与(足し戻すのは1,890万円) | 9,890万円 | 1,187万円 | 633万円軽い |
贈与した後に値上がりした2,000万円分は、子の財産として増えたものなので、相続税の対象になりません。
「株を早めに渡しておいたら、その後の値上がり分は関係ないんだね」
「その代わり、下がっても贈与した時の値段で足し戻すけどね」
この会話のとおり、得するか損するかは表と裏の関係です。
値下がりする土地を渡すと、いくら損する?
今度は、3,000万円の土地(住んでいない土地)を子1人に贈与したケースです。ほかの財産は同じく8,000万円とします。
3,000万円から110万円を引いた2,890万円は、特別控除の2,500万円を390万円超えるので、贈与税は20%で78万円です。
| ケース | 相続時の課税価格 | 税の負担 | 贈与しなかった時との差 |
|---|---|---|---|
| 贈与しない(土地は相続時に2,000万円に値下がり) | 1億円 | 1,220万円 | ー |
| 精算課税で贈与(足し戻すのは2,890万円) | 1億890万円 | 1,487万円(贈与税78万円は相続税から差し引き) | 267万円重い |
値下がりしても、足し戻すのは贈与した時の価額です。値下がりした分まで相続税がかかってしまうんです。
自宅の土地なら、小規模宅地等の特例も使えなくなる
相続時精算課税で贈与を受けた土地には、小規模宅地等の特例が使えません(国税庁 No.4124)。
親と同居する子が自宅の土地を相続すれば、330㎡まで評価を80%下げられます。贈与すると、この減額がまるごとなくなります。
土地を渡す時の比べ方は、土地を生前贈与と相続で比べたケースで詳しく計算しています。
現金を渡すだけなら、得はどれくらい?
値段が変わらない現金を2,000万円贈与したケースも見てみます。ほかの財産は8,000万円です。
| ケース | 相続時の課税価格 | 相続税 | 差 |
|---|---|---|---|
| 贈与しない | 1億円 | 1,220万円 | ー |
| 精算課税で現金2,000万円を贈与 | 9,890万円 | 1,187万円 | 33万円軽い |
差が出たのは、年110万円の基礎控除で足し戻さなかった110万円分だけです。
『じゃあ、現金だと意味がないの?』と感じた方もいるはずです。
実は、毎年110万円以下の贈与を続けると、その分は相続財産に足し戻されません。暦年贈与と違い、亡くなる前7年以内でも足し戻しの対象外なんです。贈与の年数別の比べ方は110万円の暦年贈与を10年・20年続けたケースの試算も参考にしてみてください。
選ぶ前に確かめておきたいこと
相続時精算課税は、一度選ぶと同じ親からの贈与について暦年課税に戻れません。
- 贈与する人は60歳以上の父母・祖父母、受け取る人は18歳以上の子・孫か
- 渡す財産は、これから値上がりしそうか、値下がりしそうか
- 渡す財産に、自宅の土地(小規模宅地等の特例の対象)が入っていないか
- 最初の贈与の翌年2月1日〜3月15日に「相続時精算課税選択届出書」を出せるか
- 暦年課税に戻れなくなっても困らないか
| 損得の分かれ目 | 得しやすい | 損しやすい |
|---|---|---|
| 財産の値段 | 値上がりが見込める株・土地 | 値下がりしそうな株・土地 |
| 財産の種類 | 家賃収入がある賃貸物件(収入が子に入る) | 同居する子が相続する自宅の土地 |
| 相続税の見込み | 相続税がかからない家で、早めに渡したい | 暦年贈与を長く続ける方が得な家 |
どちらが得かは、財産の額と贈与を続けられる年数でも変わります。相続時精算課税制度が向く家の判定や、財産1億円・3億円の生前贈与と相続の比較も見ておくと判断しやすくなります。
渡す財産に土地や株がある、相続税がかかりそう、暦年贈与と迷っている。こうしたケースは、相続税の試算と合わせて税理士に比べてもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続時精算課税のメリットは何ですか?
累計2,500万円まで贈与税がかからず、まとまった財産を早めに渡せる点です。贈与した時の価額で足し戻すので、値上がりする財産なら得をします。年110万円以下の部分は相続財産に足し戻されません。
相続時精算課税のデメリットは何ですか?
一度選ぶと暦年課税に戻れないこと、値下がりした財産でも贈与した時の価額で足し戻すこと、贈与を受けた土地に小規模宅地等の特例が使えないことです。不動産を贈与すると登録免許税や不動産取得税もかかります。
2,500万円を超えて贈与したら、税金はいくらですか?
年110万円の基礎控除を引いた後、2,500万円を超えた部分に一律20%の贈与税がかかります。例えば3,000万円を一度に贈与すると、超えた390万円に20%で78万円です。払った贈与税は相続税から差し引かれます。
まとめ
- 相続時課税精算制度は、正式には相続時精算課税制度という
- 値上がりする株を2,000万円分渡したケースでは、相続税が633万円軽くなる
- 3,000万円で渡した土地が2,000万円に値下がりすると、267万円重くなる
- 現金の贈与では、差は年110万円の基礎控除の分だけ
- 自宅の土地は小規模宅地等の特例が使えなくなるので注意