当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続税の額が分かって、『こんなに一度に払えない』と青ざめた。遺産のほとんどが実家や土地で、預金が少ない家では、よくある悩みですよね。
結論から言うと、相続税は原則として現金で一括払いです。ただ、現金で払うのが難しい事情があれば、分割で払う延納、それも難しければ物や土地で納める物納が使えることがあります。
この記事では、財産の中身ごとに、延納と物納が使えるかをケース別に判定していきます。
わが家の場合、延納は使える?
例えば、父が亡くなり、子2人が遺産2億円(課税価格)を半分ずつ相続するケースです。相続税の総額は3,340万円で、1人あたり1,670万円になります。遺産の大半が土地で預金が少なく、金銭で一度に払うのが難しいなら、延納を申請できる可能性があります。税額は10万円を超えていて、担保を出すことが条件です。延納でも払えない分だけ、物納を考えることになります。
延納の要件は、国税庁のNo.4211 相続税の延納に書かれています。主な条件は次の3つです。
- 相続税額が10万円を超えている
- 金銭で納付することを難しくする事情がある
- 延納する税額と利子税に見合う担保を出す(延納税額が100万円以下で、延納期間が3年以下なら担保は要らない)
『分割にできるなら、誰でもそうしたいよね』と思いますよね。ただ、延納は「現金で払うのが難しい」ことが前提なんです。預金で払える人は使えません。
申請は、期限内に申告する場合なら、申告期限までに延納申請書を出します。申告期限は亡くなったことを知った日の翌日から10か月以内なので、納税資金の見通しは早めに立てておきましょう。
財産の中身で、延納と物納の判定はこう分かれる
同じ相続でも、預金がどれだけあるかで結論が変わります。数字はすべて、法定相続分どおりに分けたとして計算しています。
| ケース | 1人あたりの相続税 | 判定 | 理由・注意 |
|---|---|---|---|
| 子2人で遺産1億円、預金が十分にある | 385万円 | 延納は使えない | 預金で払えるので、金銭で納付するのが難しい事情に当たらない |
| 子2人で遺産2億円、大半が土地で預金が少ない | 1,670万円 | 延納を申請できる可能性 | 10万円超で現金が足りない。担保が要る。不動産の割合で延納できる期間が変わる |
| 子2人で遺産6,000万円、預金が少しだけ | 90万円 | 延納できれば担保なしの可能性 | 100万円以下で、延納期間を3年以下にすれば担保は要らない |
| 延納しても払いきれない、土地しかない | 遺産の額による | 物納を考える | 延納でも難しい分が上限。管理処分に向かない土地は納められない |
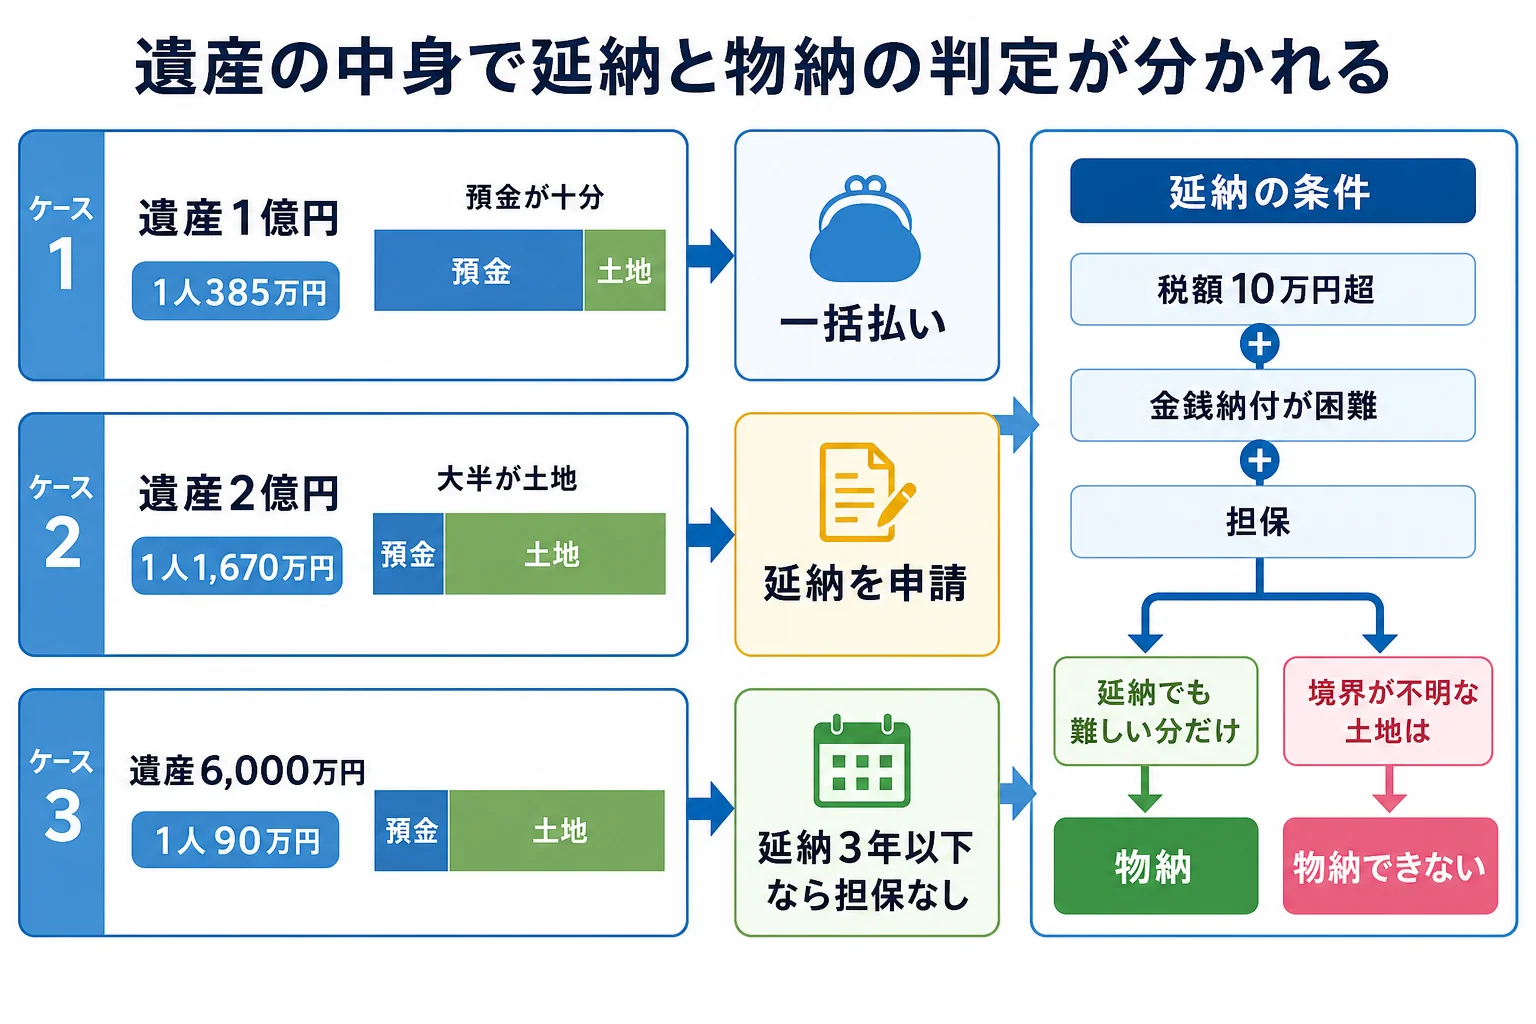
遺産2億円のケースは、基礎控除4,200万円を引いた課税遺産総額が1億5,800万円です。遺産6,000万円のケースは、課税遺産総額1,800万円で、相続税の総額は180万円になります。
不動産が多いと、延納できる期間は長くなる
延納できる期間は、遺産の中で不動産などが占める割合で変わります。
| 不動産等の割合 | 延納できる期間の上限 |
|---|---|
| 75%以上 | 不動産等にかかる分は最高20年、動産等にかかる分は最高10年 |
| 50%以上75%未満 | 不動産等にかかる分は最高15年、動産等にかかる分は最高10年 |
| 50%未満 | 最高5年 |
延納している間は、利子税がかかります。利子税の割合は延納特例基準割合によって毎年調整されるので、実際の割合は国税庁のページで確かめてみてください。
物納はどんな時に使える?
物納は、延納でも金銭で払うのが難しい時に、その難しい金額を上限に使える制度です。国税庁のNo.4214 相続税の物納では、納められる財産に順位が決まっています。
第1順位は不動産や国債、上場株式などです。非上場株式は第2順位、動産は第3順位になります。
「じゃあ、使っていない山林を納めればいいのかな」
「境界がはっきりしない土地や、担保が付いた土地は納められないんです」
実は、物納には「管理処分不適格財産」という、受け付けてもらえない財産があります。境界が明らかでない土地、公道に通じない土地、権利の帰属で争いがある土地などです。
『いらない土地を国に引き取ってもらえる』と考えていると、ここでつまずきます。物納は、税金を払うための手段だと考えておきましょう。
延納や物納を考える前に確かめたいこと
延納には利子税がかかり、担保の手続きも要ります。物納も、測量や書類づくりの準備が必要です。
その前に、相続した土地を売って現金をつくる方法もあります。売る時の税金については相続した土地を売却した時の確定申告で、特例の使い方を見てみてください。
申告の期限に間に合わない時の扱いは、申告期限の10か月を過ぎたケースにまとめています。
遺産の大半が土地で預金が少ない、相続税が1人1,000万円を超えそう、物納を考えている。こうしたケースでは、納税の方法まで含めて税理士に相談すると、売る・延納・物納のどれが合うかを早く決められます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続税の延納は、誰でも使えますか?
使えません。相続税額が10万円を超えていて、金銭で納付するのが難しい事情があり、担保を出せることが条件です。預金で払える人は対象になりません。
延納の申請はいつまでにしますか?
期限内に申告する場合は、申告期限までに延納申請書を出します。申告期限は、亡くなったことを知った日の翌日から10か月以内です。
物納できない土地はありますか?
あります。担保権の登記がある土地、境界が明らかでない土地、公道に通じない土地、権利の帰属で争いがある土地などは、管理処分不適格財産として物納できません。
まとめ
- 相続税は原則として現金で一括払い。延納・物納は例外の制度
- 延納は、税額10万円超・金銭納付が難しい事情・担保の3つが条件
- 延納税額100万円以下で期間3年以下なら、担保は要らない
- 不動産の割合が高いほど、延納できる期間は長くなる
- 物納は延納でも難しい分が上限で、境界が不明な土地などは納められない