当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が亡くなり、実家の土地と家が残った。『名義変更って何から手をつければいいの?』と止まってしまう方は多いですよね。
結論から言うと、どの不動産でも最初の一歩は同じで、「誰が相続人か」と「その不動産をどうするか」を決めることです。ただ、そのあとにやることと税金の重さは、実家に住むのか、空き家になるのか、貸しているのかで大きく変わります。この記事では、物件のタイプごとにやることを順番に見ていきます。
親の家や土地を相続したら、まず何をする?
父が亡くなり、母と子2人が実家の土地と家を相続するケースなら、まず戸籍で相続人を確定し、固定資産税の通知書で不動産を全部洗い出します。次に誰が取得するかを話し合い、決まったら3年以内に相続登記をします。相続税がかかるかどうかは、小規模宅地等の特例を使えるかで大きく変わります。
『とりあえず名義を変えればいいんでしょ?』と思いがちです。でも、名義変更(相続登記)は、誰が取得するかが決まってからでないと進められないんです。
まずは、亡くなった人がどんな不動産を持っていたかを全部つかむところから始めます。手がかりになるのは、毎年届く固定資産税の納税通知書です。
ただ、通知書には固定資産税がかからない土地(私道など)が載っていないこともあります。市区町村の窓口で「名寄帳」を取ると、その市区町村にある名義の不動産を一覧で確認できます。
- 戸籍を集めて相続人を確定する
- 固定資産税の通知書や名寄帳で不動産を洗い出す
- 評価額を調べ、相続税がかかりそうか見当をつける
- 誰がどの不動産を取得するか話し合い、遺産分割協議書を作る
- 法務局で相続登記をする(取得を知った日から3年以内)
- 相続税がかかる、または特例を使う場合は10か月以内に申告する
相続人が誰かで迷う時は、相続人の人数ごとの基礎控除もあわせて見ておくと、相続税がかかりそうかの見当がつけやすくなります。
実家・空き家・空き地・賃貸物件、ケースで何が変わる?
同じ「親の不動産」でも、使い方によって結論が変わります。よくある4つのケースを並べてみました。
| ケース | 主にやること | 税金のポイント・注意 |
|---|---|---|
| 実家に家族が住み続ける | 住む人が取得して相続登記 | 同居していた親族や配偶者なら、小規模宅地等の特例で土地の評価を330㎡まで80%減らせることがある |
| 実家が空き家になる | 売るか持ち続けるかを早めに決める | 1981年5月31日以前に建てた家なら、売った時に3,000万円の特別控除を使える場合がある |
| 使い道のない空き地・山林 | 引き取り手を決めるか、手放す方法を探す | 相続土地国庫帰属制度で国に引き取ってもらう道がある(審査手数料1筆14,000円と負担金) |
| 賃貸アパート・貸家 | 賃借人への連絡、家賃の受取口座の変更 | 貸家建付地として評価が下がる。貸付事業用宅地等なら200㎡まで50%減額の特例もある |
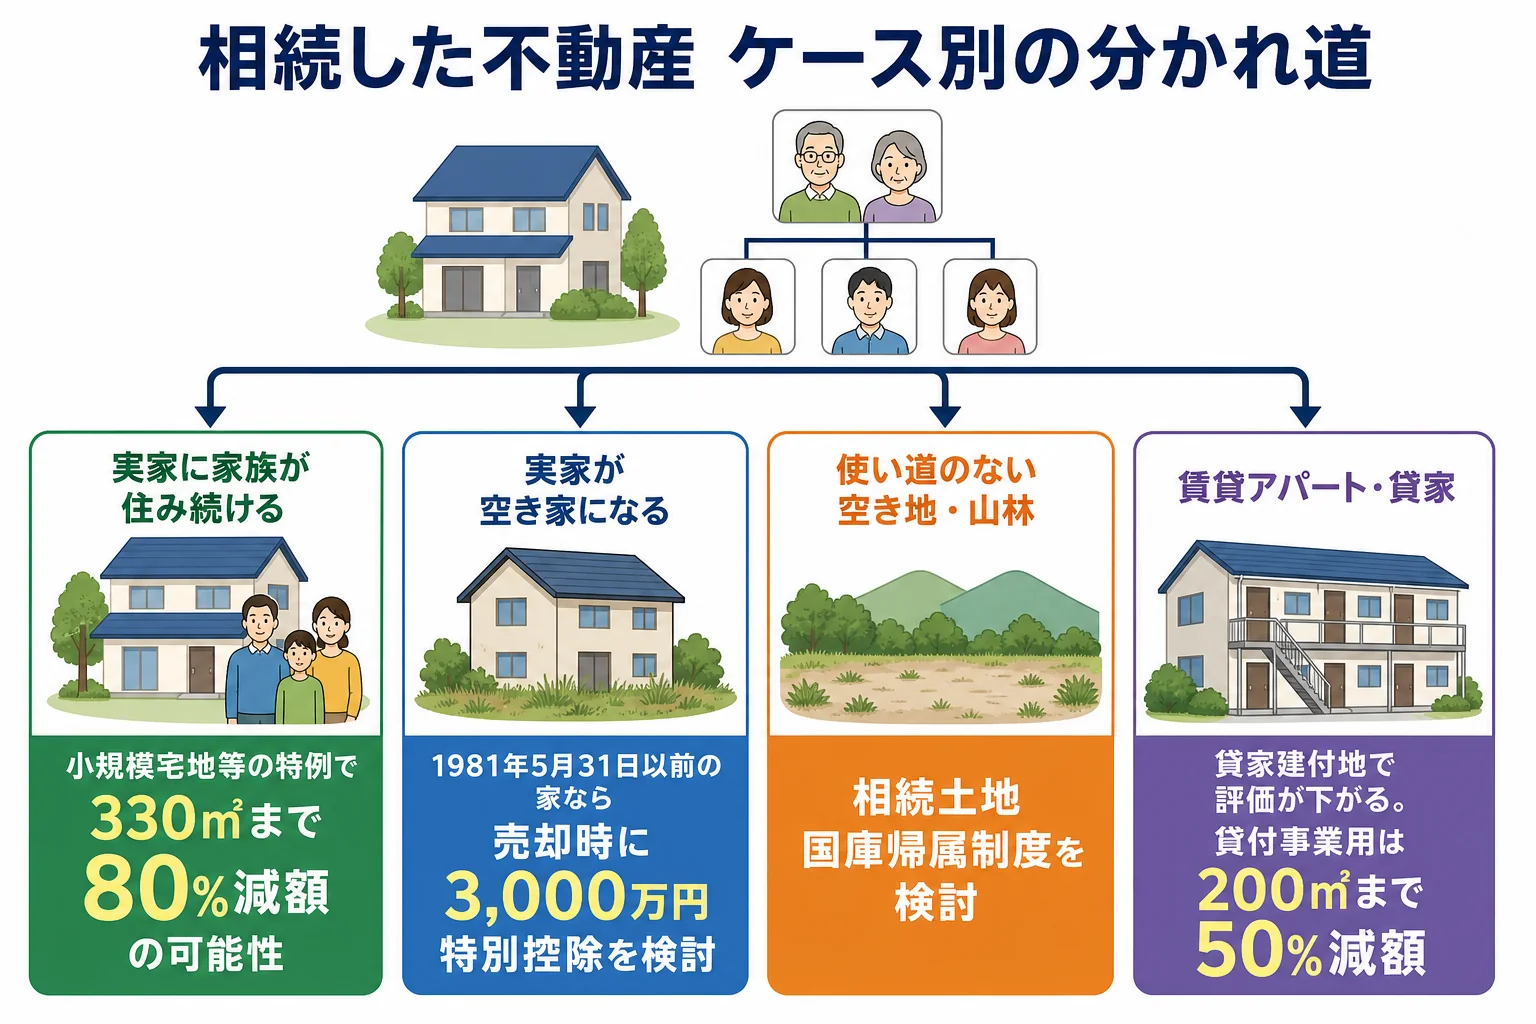
ここで大事なのは、特例は「誰が取得するか」で使えるかどうかが決まるところです。
例えば、実家の小規模宅地等の特例は、亡くなった人と同居していた子や配偶者が取得すれば使えることがあります。一方で、別に家を持って暮らしている子が取得すると、原則として使えません。
「兄は東京に家があるし、実家は私が継ぐね」
「それなら特例を使える可能性があるから、分け方を決める前に評価額も見ておこう」
分け方を決めてから「特例が使えなかった」と気づくと、相続税が数百万円変わることもあります。話し合いの前に、ざっくりでも税金を見積もっておきましょう。
遺言書がある時は?
遺言書で「実家は長女に」と決まっていれば、その内容どおりに取得する人が決まります。遺産分割協議書の代わりに遺言書を使って登記できます。
ただ、自筆の遺言書は家庭裁判所の検認が要ります(法務局で保管されていたものは不要)。検認が終わるまで、銀行や登記の手続きが進まないこともあるので、早めに確認しておきましょう。
実家を相続するケースで、相続税はいくら変わる?
ここからは、実家の土地で小規模宅地等の特例を使えるかどうかで、相続税がどれくらい変わるかを計算してみます。
前提は次のとおりです。母はすでに亡くなっていて、父の相続人は子2人。財産は実家の土地(200㎡・評価額5,000万円)、家(評価額500万円)、預貯金3,000万円で、合計8,500万円です。
| 計算の段階 | 特例を使う(同居の子が取得) | 特例を使えない |
|---|---|---|
| 実家の土地の評価 | 5,000万円 − 80%減額 = 1,000万円 | 5,000万円 |
| 課税価格の合計 | 4,500万円 | 8,500万円 |
| 基礎控除(相続人2人) | 4,200万円 | 4,200万円 |
| 課税遺産総額 | 300万円 | 4,300万円 |
| 相続税の総額 | 30万円 | 545万円 |
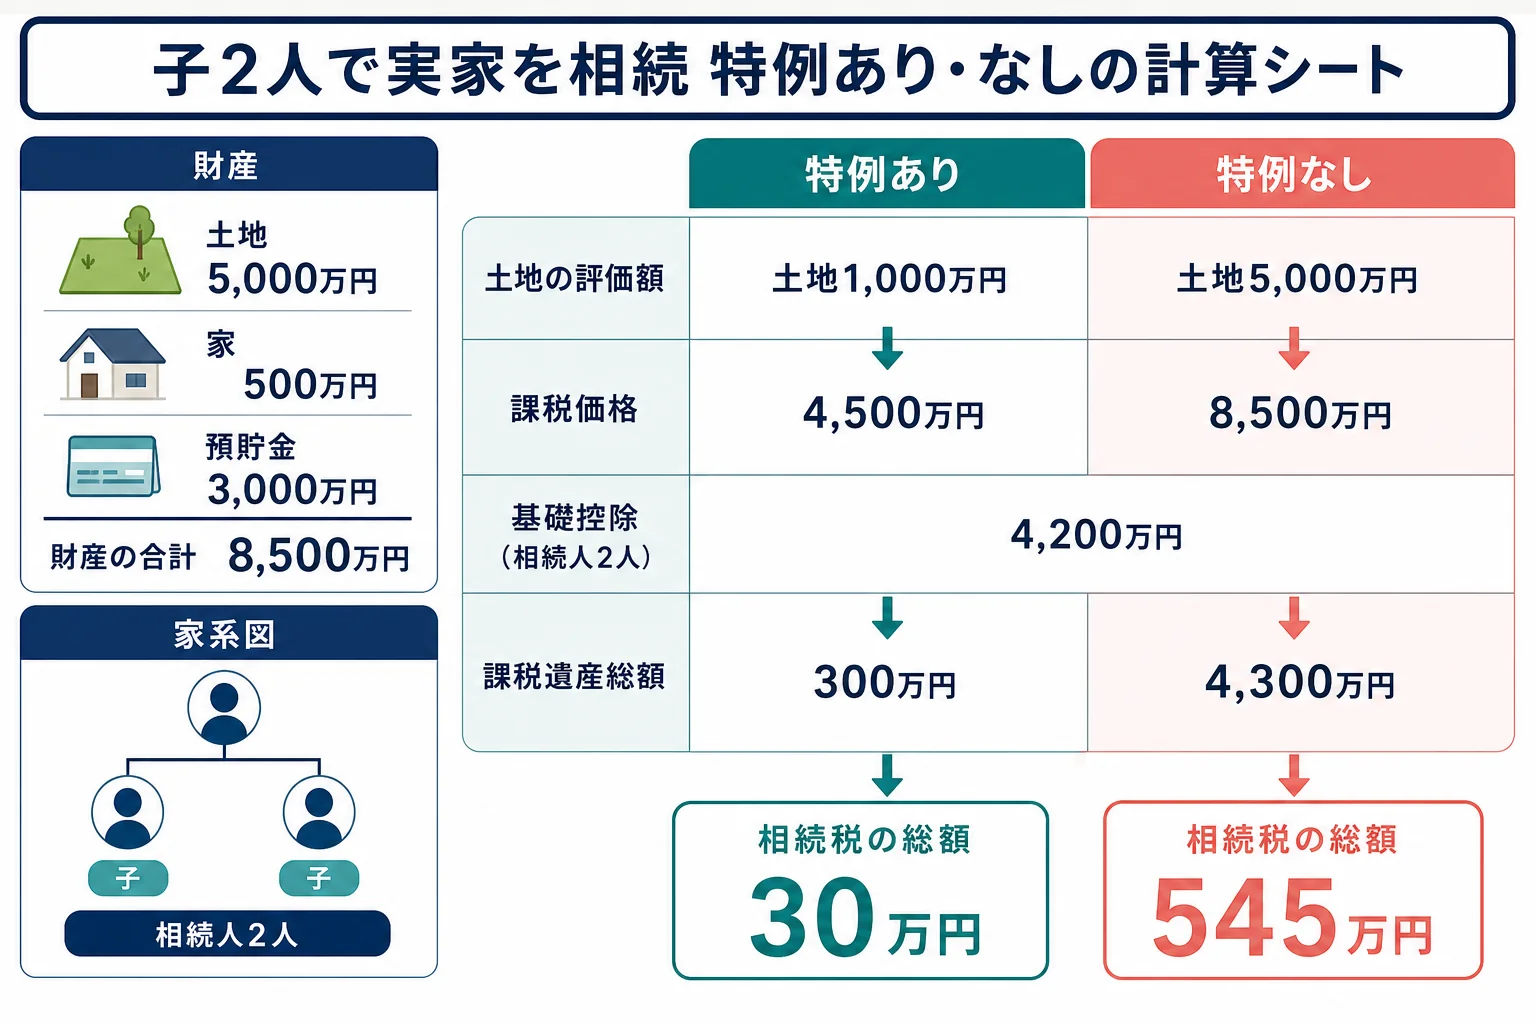
特例を使えるかどうかで、相続税の総額が30万円か545万円かに分かれます。実は、実家の相続で特に金額に響くのがこの特例なんです。
なお、相続税の総額は家族全体の税額です。実際に各人が納める額は、取得した財産の割合で分けて決まります。
母も健在なら、税金はどうなる?
同じ財産で、母と子2人が相続するケースも見てみます。相続人が3人になるので、基礎控除は4,800万円です。
| ケース | 課税価格の合計 | 相続税の総額 | ポイント |
|---|---|---|---|
| 特例を使う | 4,500万円 | 0円 | 基礎控除以下でも、特例を使うので申告が要る |
| 特例を使わず、法定相続分どおりに分ける | 8,500万円 | 412万5,000円 | 母の分は配偶者の税額軽減で0円、子は1人103万1,200円 |
ここが見落としやすいところです。『0円なら申告しなくていいよね』と思いますよね。でも、小規模宅地等の特例や配偶者の税額軽減を使って0円になる場合は、10か月以内の申告が要ります。
申告をしないと特例が使えず、本来の税額を納めることになりかねません。土地の評価や特例の要件に自信がない時は、ここで税理士に見てもらうと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
空き家になった実家はどうする?
実家に誰も住まない場合は、「売る」「貸す」「持ち続ける」のどれかを選ぶことになります。迷っているうちに年月がたつケースも多いですよね。
ただ、持ち続けると固定資産税や管理の手間がかかります。売るつもりなら、期限のある特例を逃さないように早めに動くのがおすすめです。
- 家が1981年(昭和56年)5月31日以前に建てられたか
- 亡くなる直前まで、親が1人で住んでいたか
- 相続人が3人以上いるか(2024年以降の売却では控除が1人2,000万円になる)
- 2027年12月31日までに売れそうか
- 相続税を納めているか(取得費加算の特例と比べる)
相続した空き家を売った時の税金は、取得費が分かるかどうかでも大きく変わります。具体的な試算は相続した土地を売った時の税金の計算例で詳しく見てみてください。
誰も使わない空き地や山林は?
『遠方の山林なんて、誰もいらない』という声もよく聞きます。こうした土地は、相続土地国庫帰属制度で国に引き取ってもらえる場合があります。
ただし、建物が残っている土地や、担保がついている土地は申請できません。審査手数料は土地1筆14,000円で、承認されたら負担金(原則20万円)を納めます。
相続そのものをやめたい場合は、相続放棄という方法もあります。ただ、放棄は不動産だけを選んで手放すことはできず、預貯金なども含めて全部を手放すことになります。期限も相続を知った時から3か月以内なので、急いで判断が要ります。
賃貸アパートを相続するケースは何が違う?
賃貸物件の相続は、実家と違って「入居者がいる」のが大きな違いです。家賃の振込先や管理会社との契約を、新しいオーナーに切り替える手続きが要ります。
相続税の評価では、貸している土地と建物は自分で使っている場合より低くなります。計算の考え方はこうです。
| 財産 | 評価の考え方 | 例(借地権割合60%・満室の場合) |
|---|---|---|
| 貸家(建物) | 固定資産税評価額 ×(1 − 借家権割合30% × 賃貸割合) | 1,000万円が700万円に |
| 貸家建付地(土地) | 自用地評価 ×(1 − 借地権割合 × 借家権割合 × 賃貸割合) | 5,000万円が4,100万円に |
例えば、子1人がアパート(土地4,100万円・建物700万円)と預貯金2,300万円を相続するケースです。課税価格は7,100万円で、相続税は500万円になります。
さらに、この土地が貸付事業用宅地等の特例の要件を満たせば、200㎡まで評価を50%減らせます。土地が4,100万円から2,050万円になり、課税価格は5,050万円、相続税は167万5,000円です。
| ケース(子1人・基礎控除3,600万円) | 課税価格 | 課税遺産総額 | 相続税 |
|---|---|---|---|
| 貸家建付地の評価だけ | 7,100万円 | 3,500万円 | 500万円 |
| 貸付事業用宅地等の特例も使う | 5,050万円 | 1,450万円 | 167万5,000円 |
空室が多いと賃貸割合が下がり、評価もあまり下がりません。また、貸付事業用宅地等の特例には、事業を続けることなどの要件があります。使えるかどうかは税理士に確認してみてください。
相続登記の費用と必要書類は?
不動産を取得した人がやることの中心が、法務局での相続登記です。2024年4月1日から義務になり、取得を知った日から3年以内に登記しないと、10万円以下の過料の対象になります。
それより前に相続した不動産も対象です。2027年3月31日か、取得を知った日から3年以内の、遅いほうが期限になります。
費用はどれくらいかかる?
自分で登記する場合、かかる主な費用は登録免許税です。固定資産税評価額の0.4%で計算します。
例えば、実家の固定資産税評価額が土地2,400万円・家300万円なら、合計2,700万円 × 0.4% = 10万8,000円です。
司法書士に頼む場合は、これに報酬が加わります。報酬は事務所ごとに違うので、見積もりで確認してみてください。
必要な書類は?
遺産分割協議で取得する人を決めた場合、よく使う書類は次のとおりです。
- 亡くなった人の出生から死亡までの戸籍謄本
- 相続人全員の戸籍謄本と印鑑証明書
- 遺産分割協議書(相続人全員が実印で押印)
- 不動産を取得する人の住民票
- 亡くなった人の住民票の除票
- 固定資産評価証明書
戸籍を何通も集めるのは大変ですよね。2024年3月1日からは、本籍地以外の市区町村でも、親や子などの戸籍をまとめて請求できるようになりました。
法務局の「法定相続情報一覧図の写し」を無料で作っておくと、銀行や登記の手続きで戸籍の束の代わりに使えて便利です。登記の進め方は相続登記のケース別の手順で詳しく見てみてください。
話し合いがまとまらず3年以内に登記できない時は、「相続人申告登記」で、自分が相続人であることを申し出れば義務を果たせます。
不動産以外の財産もある時は?
不動産のほかに、株や生命保険などがある家庭も多いはずです。財産の種類が増えるほど、評価や手続きのやり方もばらばらになります。
例えば、親が経営していた会社の株は、上場株と違って評価の仕方が独特です。非上場株の評価方法で考え方を確認してみてください。
死亡保険金は、相続人が受け取った分に「500万円 × 法定相続人の数」の非課税枠があります。相続税の計算に入れる金額が変わるので、生命保険の相続税の計算例もあわせて見ておきましょう。
不動産が複数ある、相続人が多い、賃貸物件があって評価が難しいといったケースは、税理士に頼むと評価と特例の判断をまとめて任せられます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
不動産の相続手続きは自分でできますか?
相続人が少なく、不動産が1つだけなど単純なケースなら、相続登記を自分で申請する方もいます。不動産が複数ある、相続人が多い、相続税の申告が要る場合は、司法書士や税理士に頼むと手間を減らせます。
相続登記をしないとどうなりますか?
2024年4月1日から相続登記は義務です。取得を知った日から3年以内に登記しないと、正当な理由がない限り10万円以下の過料の対象になります。売却や担保の設定もできません。
実家を兄弟で共有にしてもいいですか?
共有にもできます。ただ、売る時や貸す時に共有者全員の同意が要るため、あとで話がまとまらなくなることがあります。誰か1人が取得し、ほかの人に代わりのお金を払う分け方もあります。
相続税がかからなくても申告は要りますか?
課税価格の合計が基礎控除以下なら申告は不要です。ただし、小規模宅地等の特例や配偶者の税額軽減を使って0円になる場合は、申告が要ります。
まとめ
- 最初にやるのは、相続人の確定と不動産の洗い出し
- 実家に同居していた家族が取得するなら、小規模宅地等の特例で土地の評価を330㎡まで80%減らせることがある
- 子2人・財産8,500万円のケースでは、特例の有無で相続税の総額が30万円か545万円かに分かれる
- 空き家は1981年5月31日以前の家なら、売却時の3,000万円特別控除を検討する
- 賃貸物件は貸家建付地として評価が下がり、貸付事業用宅地等の特例もある
- 相続登記は取得を知った日から3年以内。登録免許税は固定資産税評価額の0.4%