当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
亡くなった父の準確定申告をしないといけない。でも相続人は母と兄弟の3人で、誰の名前で出せばいいのか分からない。そんな状況の方も多いですよね。
結論から言うと、相続人が複数いる時は「全員の連名で1通」が基本です。事情があれば、一人ずつ別々に出すこともできます。
この記事では、家族の状況ごとに出し方と付表の書き方を確認していきます。
母と子2人が相続人なら、準確定申告はどう出す?
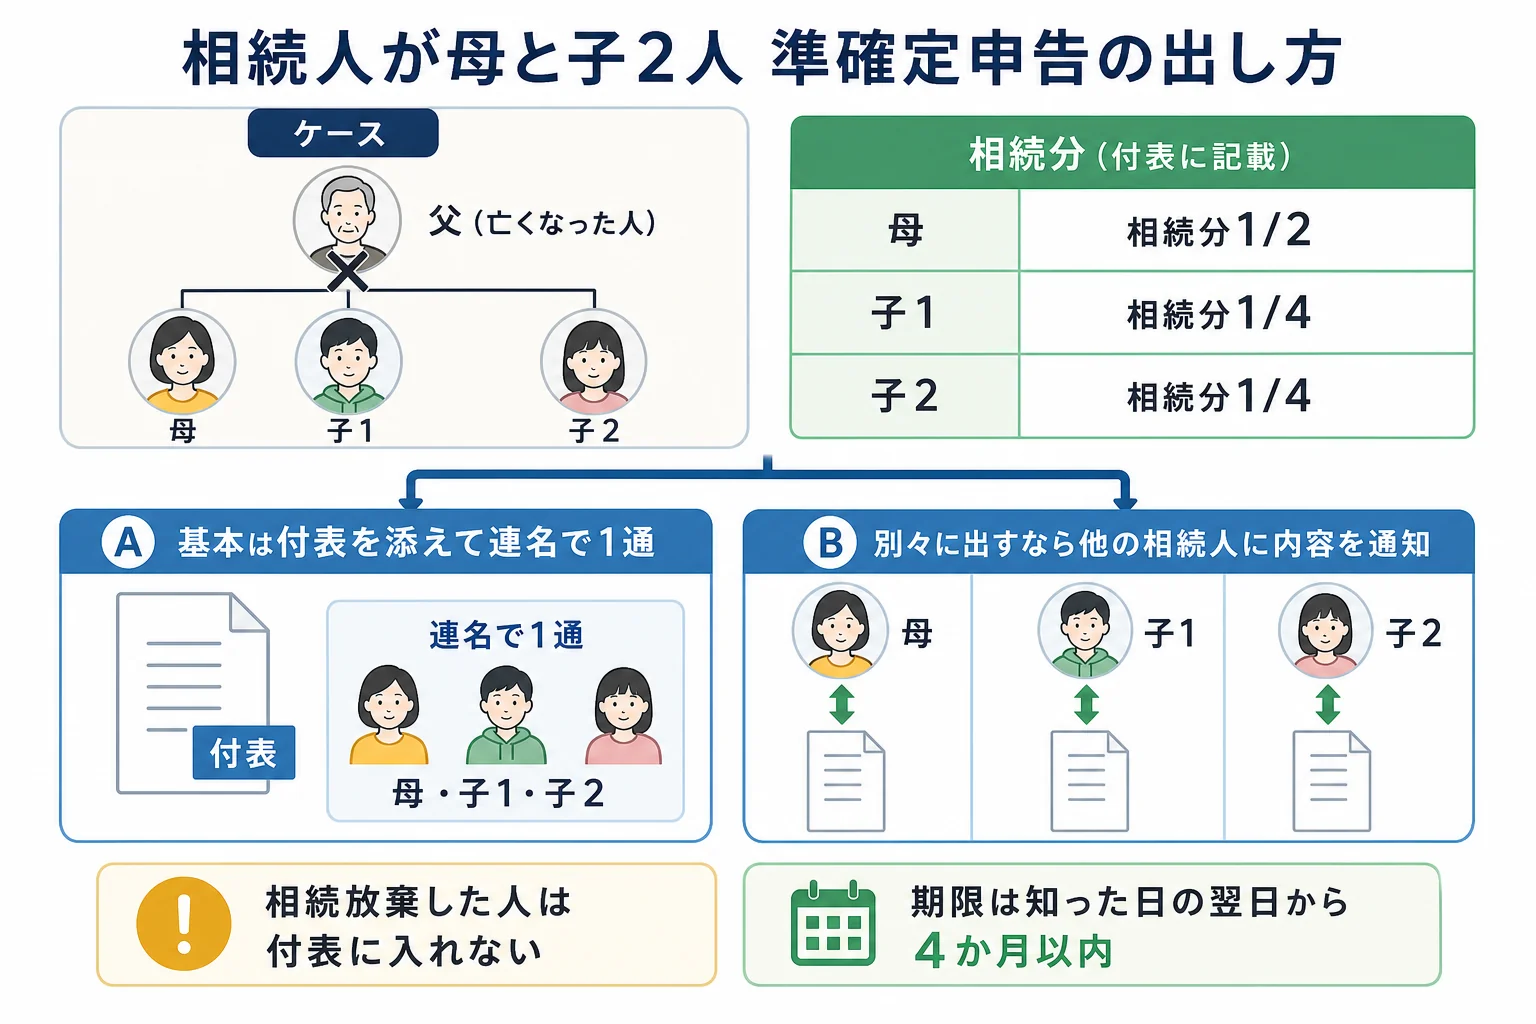
例えば、父が亡くなり、母と子2人が相続人になったケースです。準確定申告書は1通作り、「死亡した者の所得税及び復興特別所得税の確定申告書付表」に3人の住所・氏名・続柄・相続分を書いて、連名で出します。提出先は父が亡くなった時の納税地の税務署で、期限は相続の開始を知った日の翌日から4か月以内です。
準確定申告は、亡くなった人の1月1日から亡くなった日までの所得について、相続人が代わりに出す所得税の申告です。
相続人が2人以上いる時は、付表を添えて連署で出すのが基本の形なんです。
『3人分の申告書を作らないといけないの?』と心配になるかもしれません。ただ、申告書は亡くなった人の分の1通だけです。相続人の情報は、付表にまとめて書きます。
家族の状況で、出し方はこう変わる
相続人どうしの関係や、相続放棄の有無で出し方は変わります。よくあるケースを表にしました。
| ケース | 出し方 | 注意 |
|---|---|---|
| 母と子2人、話し合いができる | 付表に3人を書き、連名で1通出す | 手間がかからない形 |
| 兄弟の仲が悪く、連名にできない | 各人が他の相続人の氏名を付記して別々に出せる | 出した人は他の相続人に内容を通知する |
| 子の1人が相続放棄をした | 放棄した人は相続人に入れない | 放棄すると初めから相続人でなかったことになる |
| 還付金を代表者1人の口座で受け取りたい | 付表とは別に委任状(準確定申告書用)を出す | 委任状が無いと各人の口座に分かれる |
連名で出す時の流れも、ざっと見ておきましょう。
- 亡くなった人の源泉徴収票や、年金・不動産収入などの資料を集める
- 1月1日から亡くなった日までの所得と税額を計算する
- 付表に相続人全員の住所・氏名・続柄・相続分を書き、それぞれ署名する
- 還付金を代表者にまとめるなら、委任状も用意する
- 亡くなった人の納税地の税務署に、4か月以内に提出して納める
相続人が遠方に住んでいる時は、付表を郵送で回して署名を集めることになります。期限が4か月と短いので、資料集めと並行して早めに回し始めると安心です。
別々に出す形は、兄弟で連絡が取りにくいケースで使われます。相続税の申告を兄弟で別々に進める時の考え方は兄弟別々の相続税申告も参考になります。
付表には何を書く? 税額はどう分ける?
付表には、各相続人の住所・氏名・亡くなった人との続柄などを書きます。あわせて、相続分と、各人が納める税額(または受け取る還付金)も書く欄があります。
例えば、父の準確定申告で納める所得税が12万円で、母と子2人が法定相続分どおりに分けるケースを見てみます。
| 相続人 | 相続分 | 納める税額 |
|---|---|---|
| 母 | 1/2 | 6万円 |
| 子1 | 1/4 | 3万円 |
| 子2 | 1/4 | 3万円 |
還付になる時も同じ考え方で、相続分に応じて分けます。
『還付なら、母の口座にまとめて入れてほしい』ということもありますよね。その時は、還付金の受け取りを代表者に任せる委任状を出しておきましょう。
医療費や保険料は、いつまでの分が入る?
所得控除に入れられるのは、亡くなった日までに本人が払った分だけです。
例えば、入院費を亡くなった後に家族が払った場合は、準確定申告の医療費控除には入りません。
「最後の入院費、父の申告で控除できるよね?」
「払ったのが亡くなった後なら、対象外なんだって」
配偶者控除や扶養控除が使えるかは、亡くなった日の状況で判断します。月割りの計算はしません。
期限はいつまで? 相続税との関係は?
準確定申告の期限は、相続の開始を知った日の翌日から4か月以内です。相続税の10か月より、ずっと早く来るんです。
1月から3月15日の間に、前の年の確定申告をしないまま亡くなった場合は、前の年の分も同じ4か月以内に出します。
準確定申告で納めた所得税は、亡くなった人の未払いの税金として、相続税の計算で差し引けます。反対に、還付金は亡くなった人の財産として相続税の計算に入ります。
相続税の申告の全体の流れは遺産規模別の申告の手順で確認しておきましょう。
不動産収入や事業の収入があった、相続人が多くて連名にまとまらない、相続税の申告も同時に必要。こうしたケースでは、準確定申告と相続税の申告をまとめて税理士に頼むと、数字のずれが起きにくくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
相続人が複数いる準確定申告は、代表者1人の名前だけで出せますか?
基本は相続人全員の連署です。別々に出す場合は、他の相続人の氏名を付記し、出した人が他の相続人に内容を通知します。
準確定申告の付表はどこで手に入りますか?
国税庁のホームページから様式を入手できます。税務署でも受け取れます。記載のしかたは国税庁の記載例で確認してみてください。
準確定申告の還付金は誰が受け取りますか?
相続分に応じて各相続人が受け取ります。代表者にまとめたい時は、付表とは別に委任状を出します。
まとめ
- 相続人が複数なら、付表を添えて連名で1通出すのが基本
- 事情があれば、他の相続人の氏名を付記して別々に出せる(内容の通知が必要)
- 税額や還付金は付表で相続分に応じて分ける
- 期限は相続の開始を知った日の翌日から4か月以内