当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
介護でお世話になった長男の妻に、少しでも財産を残したい。かわいい孫にも何か遺してあげたい。そう考えて遺言を準備する方も多いですよね。
結論から言うと、相続人ではない人に遺言で渡すと「相続」ではなく「遺贈」になります。受け取る人の税金や手続きが、相続人とは少し変わるんです。
この記事では、孫・嫁・内縁の人のケースで、遺贈と相続のどっちになるか、何が違うかを見ていきます。
孫・嫁・内縁の人に遺言で渡すと、どっちになる?
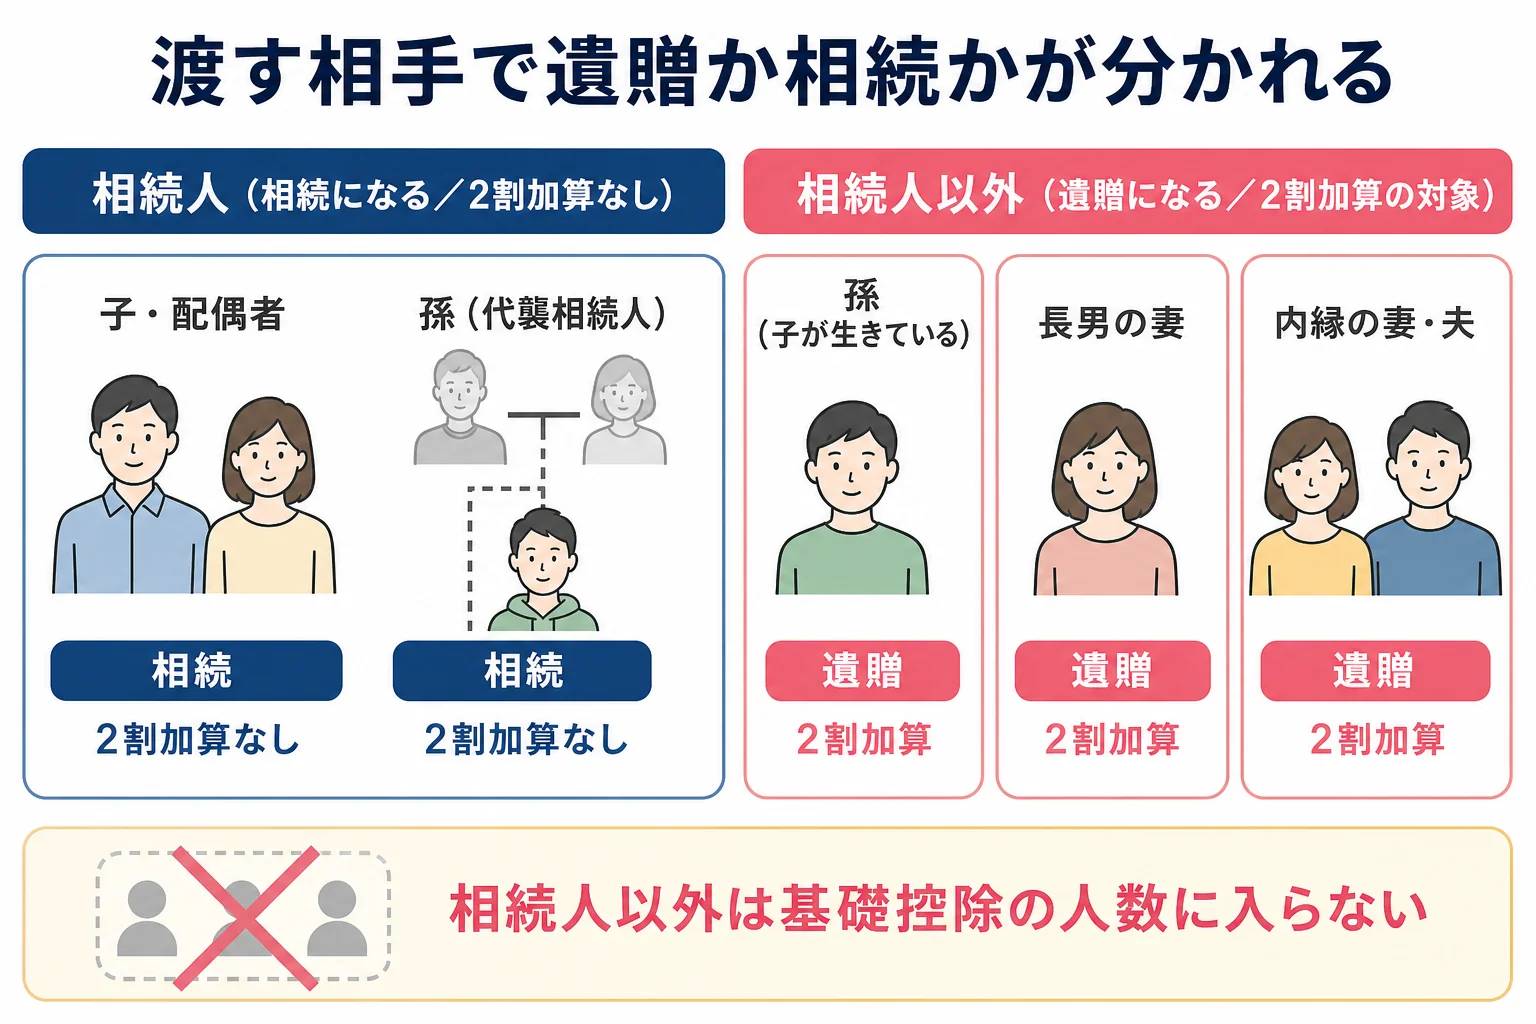
例えば、夫を亡くした母が、子1人と、介護をしてくれた長男の妻に遺言で財産を渡すケースです。子は相続人なので「相続させる」と書けば相続で受け取ります。長男の妻は相続人ではないので遺贈になり、相続税は2割加算の対象になります。相続税の基礎控除の人数にも長男の妻は入りません。
相続で財産を受け取れるのは、民法で決まった相続人だけです。それ以外の人に遺言で渡すのが遺贈で、受け取る人を「受遺者」と呼びます。
『孫も家族なんだから、相続人でしょう?』と思いがちです。ただ、子が生きている時の孫は相続人ではありません。
渡す相手ごとに、どちらになるかを並べてみます。
| 渡す相手 | 遺贈か相続か | 相続税の注意 |
|---|---|---|
| 子・配偶者(相続人) | 「相続させる」と書けば相続。「遺贈する」と書けば相続人に対する遺贈 | 2割加算なし。配偶者は税額軽減を使える |
| 孫(子が生きている) | 遺贈 | 2割加算の対象。亡くなる前7年以内の贈与も加算される |
| 孫(子が先に亡くなり代襲相続人) | 相続 | 代襲相続人の孫は2割加算の対象外 |
| 長男の妻 | 遺贈 | 2割加算の対象。基礎控除の人数に入らない |
| 内縁の妻・夫 | 遺贈 | 2割加算の対象。配偶者の税額軽減は使えない |
誰が相続人になるかは、法定相続人を家族図で確認する記事で家族の形ごとに見られます。
遺贈と相続は何が違う?
同じ遺言で財産を渡しても、相続か遺贈かで変わる所があります。違いが出やすいのはこの4つです。
| 項目 | 相続(相続人) | 遺贈(相続人以外) |
|---|---|---|
| 相続税の2割加算 | 配偶者・子・父母はなし | 対象になる |
| 基礎控除の人数 | 数に入る | 数に入らない |
| 生命保険金の非課税枠 | 使える | 使えない |
| 不動産の名義変更の登録免許税 | 固定資産税評価額の0.4% | 固定資産税評価額の2% |
登録免許税の税率は、国税庁 No.7191 登録免許税の税額表で、相続(相続人に対する遺贈を含む)が1,000分の4、それ以外の移転が1,000分の20と確認できます。
「相続させる」と「遺贈する」、相続人に書くならどっち?
相続人に渡す時は、遺言で「相続させる」と書くのが一般的です。
実は、相続人に「遺贈する」と書いても、今は大きな差は出にくくなっています。2023年4月1日施行の改正不動産登記法で、相続人に対する遺贈でも、受け取る人が単独で名義変更の登記を申請できるようになりました(法務省 民法・不動産登記法改正のポイント)。
それでも、書き方を迷うなら相続人には「相続させる」、相続人以外には「遺贈する」と分けておくと、読む人が迷いません。
包括遺贈と特定遺贈の違い
遺贈には2つの形があります。「財産の3分の1を遺贈する」のように割合で渡すのが包括遺贈、「〇〇の土地を遺贈する」のように物を決めて渡すのが特定遺贈です。
包括遺贈を受けた人は、相続人と同じように扱われます。プラスの財産だけでなく、借金も割合に応じて引き継ぐことになるんです。
断りたい時も、包括遺贈は相続放棄と同じように家庭裁判所での手続きが必要です。借金があるかもしれない時は、特定遺贈にしておくと受け取る人の負担が軽くなります。
長男の妻に1,000万円を遺贈すると、相続税はどう変わる?
数字で見てみましょう。例えば、配偶者がすでに亡くなっていて、相続人が子1人、遺産(課税価格の合計)が6,000万円のケースです。
遺言で、介護をしてくれた長男の妻に1,000万円を遺贈した場合と、全部を子が相続した場合を比べます。
| 項目 | 全部を子が相続 | 長男の妻に1,000万円を遺贈 |
|---|---|---|
| 課税価格の合計 | 6,000万円 | 6,000万円 |
| 基礎控除(法定相続人1人) | 3,600万円 | 3,600万円 |
| 課税遺産総額 | 2,400万円 | 2,400万円 |
| 相続税の総額 | 310万円 | 310万円 |
| 子の納付額 | 310万円 | 258万3,300円 |
| 長男の妻の納付額 | 0円 | 62万円(2割加算後) |
| 家族全体の納付額 | 310万円 | 320万3,300円 |
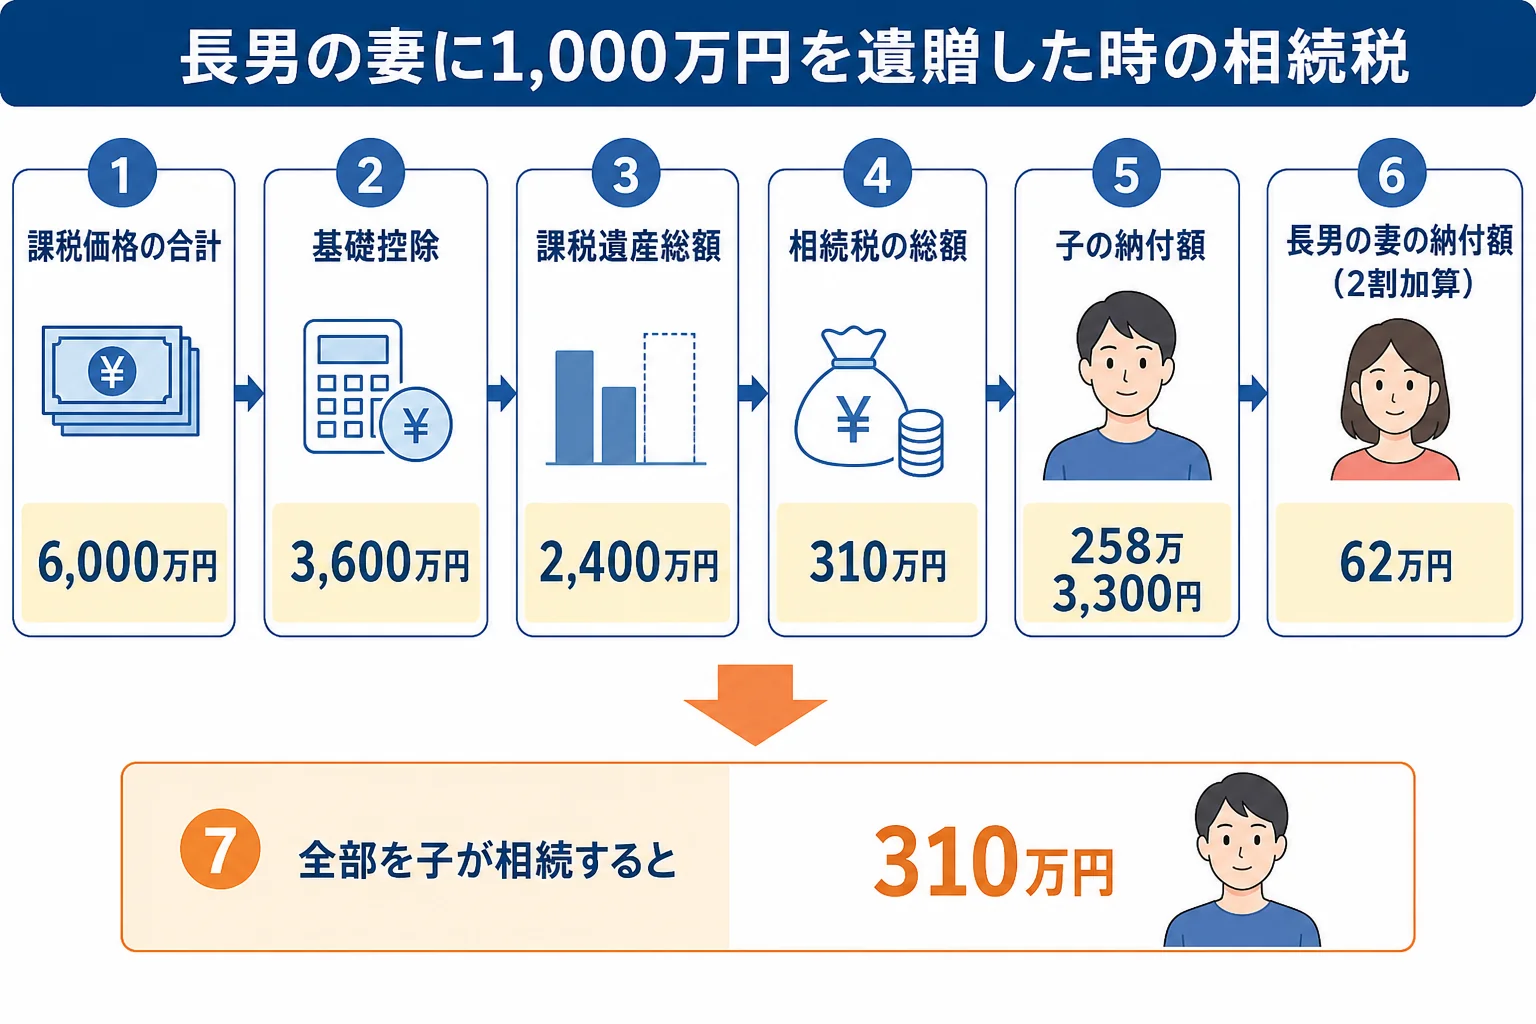
長男の妻は相続人ではないので、基礎控除の人数は増えません。相続税の総額はどちらも310万円です。
違いは2割加算です。長男の妻の分の税額51万6,666円余りが2割増しになり、62万円になります。家族全体では10万3,300円増える計算です。
『2割増しなら、やめたほうがいいのかな』と迷う方もいますよね。ただ、増えるのは長男の妻が受け取る分の税額だけです。気持ちを形にする方法として、遺贈を選ぶ家は少なくありません。
孫に遺贈する時は、生前の贈与にも注意
孫に遺贈すると、2割加算に加えてもう1つ注意があります。
相続や遺贈で財産を受け取った人は、亡くなる前の一定期間にもらった贈与(2024年1月1日以降の贈与から、7年以内へ段階的に延長)が相続財産に足されます。孫は相続人ではないので、遺贈がなければ原則対象外です。
毎年孫に贈与をしてきた家が、遺言で孫にも遺贈すると、その贈与まで相続税の計算に戻ることも。生前の贈与と遺言は、セットで考えておきましょう。
内縁の妻・夫に遺したい時は、何に気をつける?
『長く一緒に暮らしてきたのだから、自然に受け取れるはず』と思っている方もいます。
実は、内縁の妻・夫は、何年一緒に暮らしていても相続人ではありません。遺言がなければ、財産を受け取れないのが原則です。
相続人がいない時に限り、特別縁故者として家庭裁判所に財産分与を申し立てる道はあります。ただ、認められるかは分からないので、遺したいなら遺言で遺贈しておくのが現実的です。
「籍は入れていないけど、この家にはずっと住んでほしい」
「それなら、遺言で家を遺贈すると書いておかないとね」
内縁の人に遺贈する時に、確かめておきたいことをまとめます。
- 遺言は公正証書遺言か、法務局の自筆証書遺言書保管制度を使って残す
- 子など相続人の遺留分を大きく下回らない配分にする
- 受け取る人が相続税を納められる現金があるかを確かめる(2割加算・配偶者の税額軽減なし)
- 借金がある時は、包括遺贈ではなく特定遺贈にする
子や親など兄弟姉妹以外の相続人には遺留分があります。内縁の人に全部を遺贈すると、子から遺留分侵害額請求を受けることもあります。金額の目安は遺留分をケース別に計算した記事で確認してみてください。
長男の妻のように、相続人でない親族が介護をしていた場合は、遺言がなくても特別寄与料を請求できます。ただ、相続の開始と相続人を知った時から6か月、相続開始から1年以内と期限が短いので、遺言で渡しておくほうが確かです。
相続人以外に遺贈すると、2割加算や基礎控除の人数、遺留分まで考えることが一気に増えます。遺産に土地がある、受け取る人が複数いる、という家は税理士に試算してもらうと配分を決めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
遺贈された財産にも相続税はかかりますか?
かかります。遺贈で受け取った財産も相続税の対象です。相続人以外の受遺者は2割加算の対象で、生命保険金の非課税枠も使えません。遺産の合計が基礎控除以下なら申告は不要です。
遺贈を受けた人は、相続人と一緒に遺産分割協議に参加しますか?
特定遺贈を受けた人は、決められた財産を受け取るだけなので、協議に参加する必要はありません。包括遺贈を受けた人は相続人と同じように扱われるため、残りの遺産を分ける協議に加わります。
遺贈を断ることはできますか?
できます。特定遺贈は、相続人などに断る意思を伝えれば放棄できます。包括遺贈は相続放棄と同じように家庭裁判所での手続きが必要です。
まとめ
- 相続人以外(孫・長男の妻・内縁の人)に遺言で渡すと遺贈になる
- 遺贈を受けた相続人以外の人は、相続税の2割加算の対象で、基礎控除の人数にも入らない
- 遺産6,000万円・子1人のケースで長男の妻に1,000万円を遺贈すると、家族全体の税額は10万3,300円増える
- 相続人以外への遺贈は、不動産の登録免許税が2%になる
- 孫への遺贈は、亡くなる前7年以内の贈与の加算にも注意