当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が畑や田んぼを持っていて、その農地を相続することになった。『農地にも相続税がかかるの?いくらくらい?』と気になっている方も多いはずです。
結論から言うと、農地も相続税の対象です。ただ、どこにある農地か、生産緑地か、農業を続けるかで、評価も税額も大きく変わります。
この記事では、配偶者と子2人が相続するケースで試算しながら、生産緑地と納税猶予を使う・使わないの違いを見ていきます。
農地を相続したら相続税はいくら?
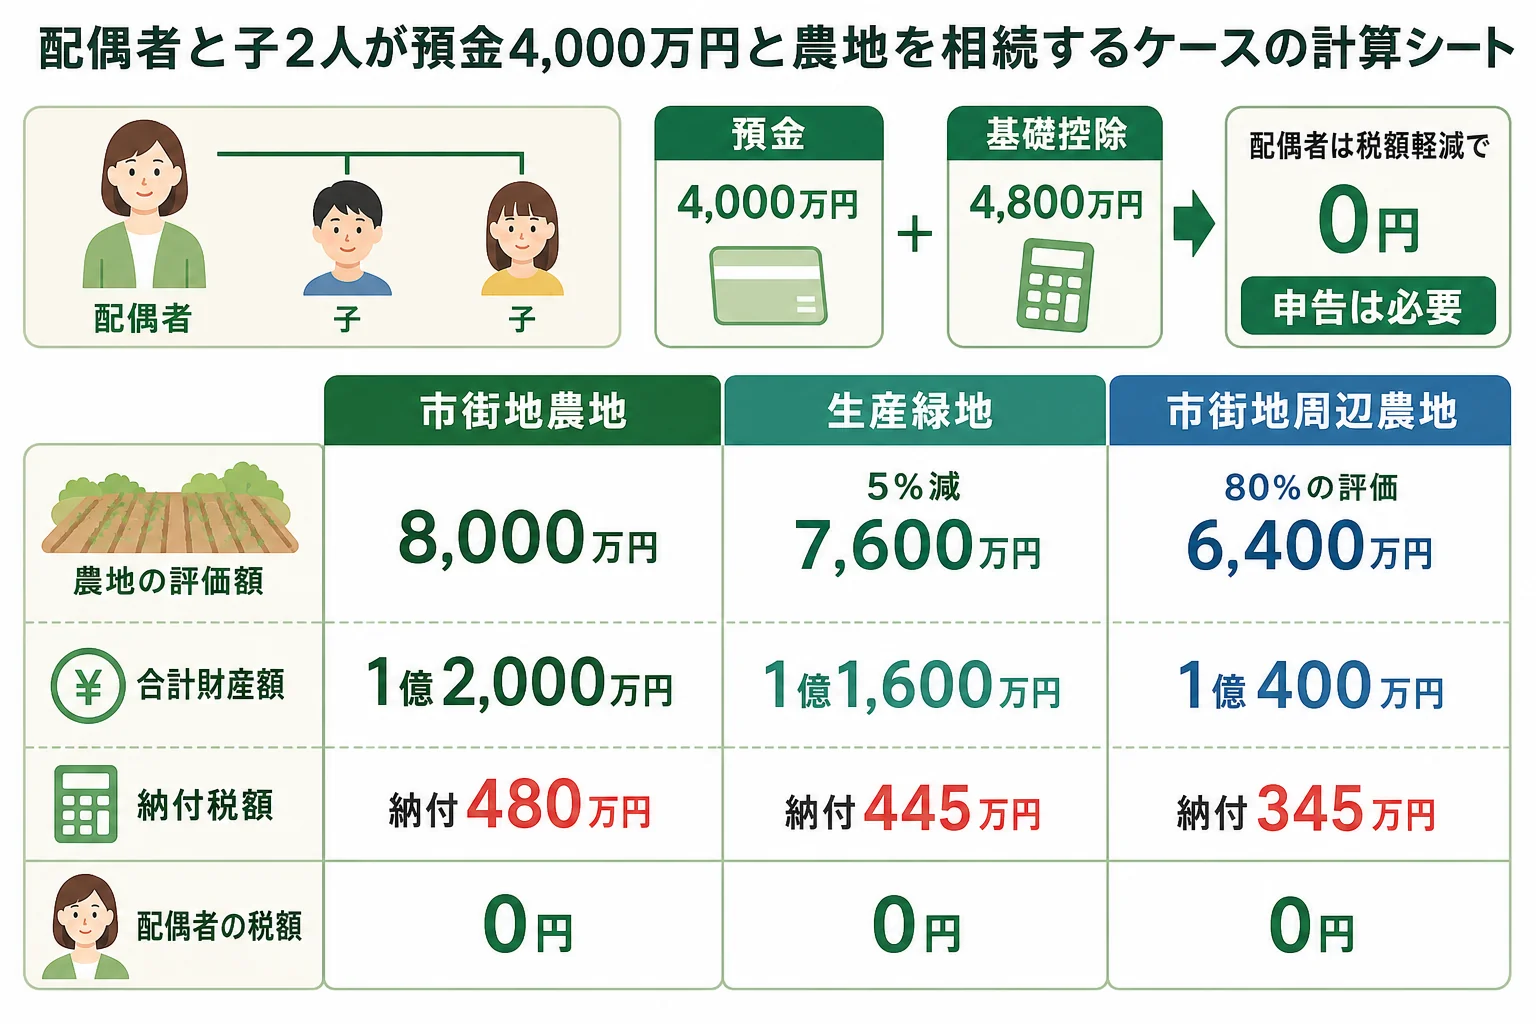
配偶者と子2人が、預金など4,000万円と農地を法定相続分どおりに相続するケースで比べます。市街化区域の農地(評価8,000万円)なら納付税額の合計は480万円、同じ土地が生産緑地で5%減額されれば445万円、市街地周辺農地として80%で評価されれば345万円です。農業を続けるなら、納税猶予で農地にかかる税額の一部を先送りできます。
まずは、農地の場所や種類でどう変わるかを見てみましょう。相続人は配偶者と子2人で、基礎控除は4,800万円です。
| ケース | 農地の評価額 | 課税価格の合計 | 相続税の総額 | 納付税額の合計 | 理由・注意 |
|---|---|---|---|---|---|
| 市街化区域の農地(生産緑地ではない) | 8,000万円 | 1億2,000万円 | 960万円 | 480万円 | 宅地並みに評価される |
| 同じ土地が生産緑地(買取りの申出ができる) | 7,600万円 | 1億1,600万円 | 890万円 | 445万円 | 生産緑地でないとした価額から5%を引く |
| 市街地農地とした価額が8,000万円の市街地周辺農地 | 6,400万円 | 1億400万円 | 690万円 | 345万円 | 市街地農地とした価額の80% |
どのケースも、配偶者は配偶者の税額軽減で0円です。子2人が半分ずつ納めます。ただし、軽減を使うには申告が要ります。
農地の評価はどう決まる?場所でこんなに違う
ここが大事なところです。農地は、すべて同じ方法で評価するわけではありません。国税庁の財産評価基本通達(農地の評価)で、4つに分けて評価します。
| 農地の種類 | どんな農地? | 評価の仕方 |
|---|---|---|
| 純農地 | 農用地区域内の農地、市街化調整区域内の第1種農地・甲種農地など | 固定資産税評価額 × 国税局長が定める倍率 |
| 中間農地 | 第2種農地など | 固定資産税評価額 × 国税局長が定める倍率 |
| 市街地周辺農地 | 第3種農地など | 市街地農地だとした価額の80% |
| 市街地農地 | 市街化区域内の農地、転用許可を受けた農地など | 宅地だとした価額から造成費を引いて計算(倍率の地域もある) |
『畑なんだから、安く評価されるのでは?』と思いますよね。実は、市街化区域の農地は宅地に近い値段で評価されます。宅地にするための造成費を引くだけなので、税額がふくらみやすいんです。
一方、山あいの田んぼのような純農地は、固定資産税評価額に倍率を掛けるだけです。評価額がかなり小さくなり、ほかの財産しだいでは相続税がかからないこともあります。
生産緑地は5%〜35%を引いて評価
生産緑地は、生産緑地でないものとして評価した価額から、一定の割合を引きます。
| 生産緑地の状況 | 引く割合 |
|---|---|
| 買取りの申出ができる、または申出をしている | 5% |
| 買取りの申出ができるまで5年以下 | 10% |
| 5年超〜30年以下(5年刻み) | 15%〜35% |
親が亡くなって、農業の主な担い手がいなくなると、買取りの申出ができる状態になることがあります。その場合は5%の減額です。どれに当たるかは、市町村の窓口で確認してみてください。
納税猶予を使う・使わないで何が変わる?
農業を続ける相続人には、農地等の相続税の納税猶予という特例があります。農地の価額のうち、農業投資価格を超える部分に対応する相続税の納税が先送りされます。
農業投資価格は、国税庁の「路線価図・評価倍率表」で都道府県ごとに確認できます。農地として売り買いされる前提の、低めの価格です。
| ケース | 納税猶予を使う | 使わない |
|---|---|---|
| 子が農業を続ける | 農業投資価格を超える部分の税額が猶予される | 通常どおり10か月以内に納める |
| 将来、農地を売る・宅地にしたい | 譲渡や転用で猶予が打ち切られ、猶予税額と利子税を納める | 自由に売れる |
| 農業を続けた子が亡くなる | 猶予税額は免除 | 関係なし |
『猶予なら、いずれ払わないといけないの?』という方もいます。猶予を受けた農業相続人が亡くなった時や、一定の農地で20年農業を続けた時などは免除されるんです。
ただし、条件はかなり厳しめです。
- 相続した子が、農業を続けるか特定貸付け等をするつもりか
- 申告期限から3年ごとに継続届出書を出せるか(出さないと打ち切り)
- 猶予税額と利子税に見合う担保を出せるか
- 将来、売ったり宅地にしたりする予定はないか
- 生前に相続時精算課税で贈与された農地ではないか(対象外)
詳しくは国税庁の農地等についての相続税の納税猶予で確認できます。
例えば、兄弟でこんな話になることもあります。
「僕は会社員だし、畑は続けられないな」
「じゃあ納税猶予は使わずに、売るか貸すかを考えようか」
農業を続けないなら、納税猶予は使えません。その場合は、売却や、要件を満たせば相続土地国庫帰属制度で国に引き取ってもらう道もあります。
農地の相続税がかからないのはどんな時?
農地も含めた財産の合計が基礎控除以下なら、相続税はかかりません。申告も不要です。
純農地や中間農地は評価額が小さくなりやすいので、ほかの財産が少なければ0円で終わることもあります。逆に、市街化区域の農地や生産緑地を持っていると、基礎控除を超えやすくなります。
市街化区域に農地がある、生産緑地の減額や納税猶予を使うか迷っている、相続人の中に農業を継ぐ人がいる、というケースは税理士に頼むと楽です。評価や特例の要件を満たすかは、個別に確認してもらいましょう。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続した不動産でまずやることは不動産を相続したら何から始めるか、市街化調整区域の土地は市街化調整区域の土地を相続したらで確認できます。相続人の人数ごとの基礎控除は基礎控除のケース別早見表も参考にしてみてください。
よくある質問
農地の相続税評価額はどうやって調べますか?
まず農地の種類を確認します。純農地・中間農地は、固定資産税評価額に国税庁の評価倍率表の倍率を掛けます。市街地農地は宅地だとした価額から造成費を引き、市街地周辺農地はその80%で評価します。
生産緑地を相続すると相続税は安くなりますか?
評価額が下がります。生産緑地でないとした価額から、買取りの申出ができるまでの期間に応じて5%〜35%を引きます。申出ができる状態なら5%です。
農地の納税猶予を受けた後に農業をやめるとどうなりますか?
猶予が打ち切られ、猶予されていた税額と利子税を納めることになります。農地を売ったり宅地にしたりした場合も同じです。
まとめ
- 農地も相続税の対象。純農地・中間農地・市街地周辺農地・市街地農地で評価が違う
- 配偶者と子2人・預金4,000万円なら、市街化区域の農地8,000万円で480万円、生産緑地5%減で445万円、市街地周辺農地80%で345万円
- 生産緑地は5%〜35%を引いて評価する
- 納税猶予は農業を続ける人向け。やめたり売ったりすると利子税と一緒に納める
- 合計が基礎控除以下なら相続税も申告も不要