当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
相続した土地を売ったら、税務署の様式に「相続財産の取得費に加算される相続税の計算明細書」というものがあった。『名前が長すぎて、どこに何を書けばいいのか分からない』と手が止まっていませんか。
結論から言うと、書く数字は3つだけです。売った財産の相続税評価額、自分の相続税の課税価格、自分の相続税額。この3つで加算できる金額が決まります。
この記事では、売った土地が1つの時と2つの時の記入例を、実際の数字で確認できます。
土地を1つ売ったケースはいくら加算できる?
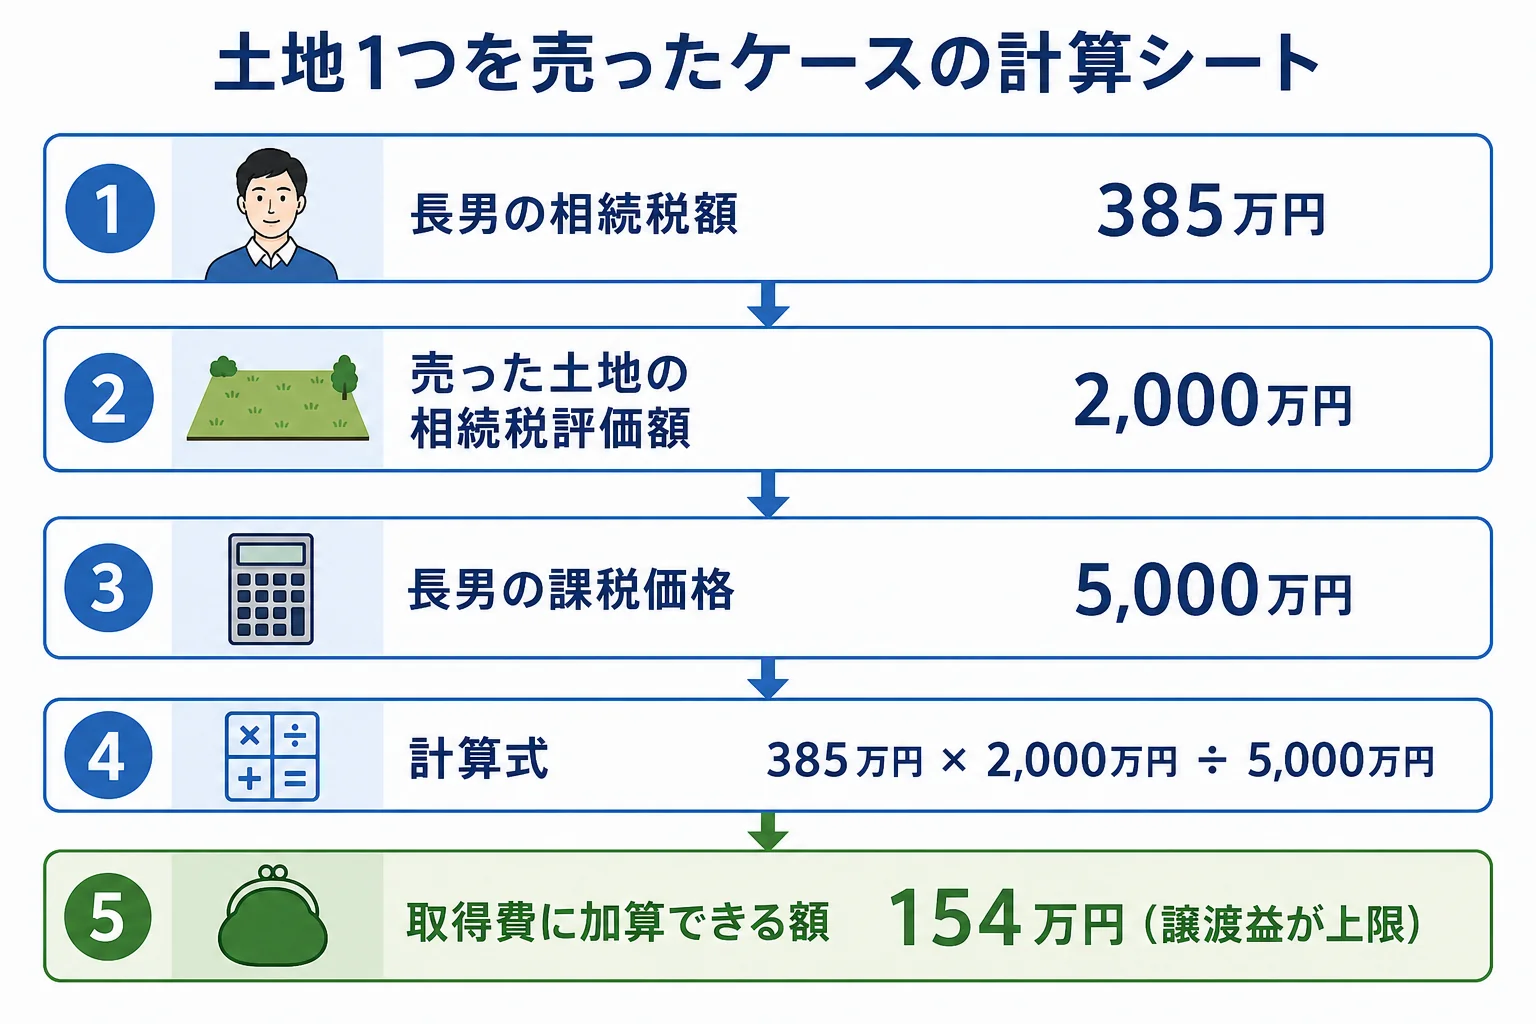
子2人が1億円を半分ずつ相続し、長男が評価額2,000万円の土地を1つ売ったケースなら、取得費に加算できる相続税は154万円です。明細書には、この土地1つ分の計算を書けば足ります。
取得費加算の特例は、相続税を払った人が相続した財産を売った時に、払った相続税の一部を「買った値段(取得費)」に足せる制度です。取得費が増える分、売った時の所得税が軽くなります。
国税庁の案内では、加算できる金額は次の式で計算します。
相続税額 × 譲渡した財産の相続税評価額 ÷(取得財産の価額+相続時精算課税適用財産の価額+暦年課税で加算された贈与財産の価額)
ここで使うのは、申告書の「各人の合計」ではなく、売った本人の欄の金額です。ここが大事なところです。
例えば、父が亡くなり、子2人が課税価格1億円を半分ずつ相続したケースで見てみます。借入金や葬式費用はなかったものとします。
| 項目 | 金額 | どこから写すか |
|---|---|---|
| 課税価格の合計 | 1億円 | 相続税の申告書 |
| 基礎控除(相続人2人) | 4,200万円 | 3,000万円+600万円×2人 |
| 相続税の総額 | 770万円 | 相続税の申告書 |
| 長男の課税価格 | 5,000万円 | 申告書の長男の欄 |
| 長男の相続税額 | 385万円 | 申告書の長男の欄 |
| 売った土地の相続税評価額 | 2,000万円 | 財産の評価明細 |
| 取得費に加算できる額 | 154万円 | 385万円×2,000万円÷5,000万円 |
長男は、この154万円を土地の取得費に足して譲渡所得を計算します。
ただし、加算額は売った土地の譲渡益が上限です。『154万円より利益が少なかったら?』という場合は、利益の額までしか足せません。
同じ年に土地を2つ売ったら明細書はどう書く?
続いて、さっきの長男が同じ年に土地を2つ売ったケースです。1つ目は評価額2,000万円、2つ目は1,000万円とします。
この場合、加算額は土地ごとに計算します。分母と相続税額は同じで、評価額だけを差し替えるイメージです。
| 売った土地 | 相続税評価額 | 加算できる額 | 計算 |
|---|---|---|---|
| 1つ目の土地 | 2,000万円 | 154万円 | 385万円×2,000万円÷5,000万円 |
| 2つ目の土地 | 1,000万円 | 77万円 | 385万円×1,000万円÷5,000万円 |
| 合計 | 3,000万円 | 231万円 | 385万円×3,000万円÷5,000万円と一致 |
明細書には、土地ごとに所在地番・種類・面積・売った日・相続税評価額を書く欄があります。1枚に書ききれない時は、同じ様式をもう1枚使うと見やすいですよ。
それぞれの加算額は、その土地の譲渡益が上限です。2つのうち片方だけ利益が小さい時は、その土地の分だけ減ることになります。
「2つまとめて計算していいんだよね?」
「土地ごとに計算して、それぞれ利益の範囲で足すんだって」
こんなやり取りになりがちなので、計算は土地ごとに分けておきましょう。
母が売ったケースや空き家の特例を使うケースは?
ここからは、明細書を書く前に止まってほしいケースです。
| ケース | 特例を使えるか | 理由・注意 |
|---|---|---|
| 母(配偶者)が土地を売った | 使えないことが多い | 配偶者の税額軽減で母の相続税が0円なら、加算する相続税がない |
| 売ったのが相続税の申告期限から3年を過ぎた後 | 使えない | 申告期限の翌日から3年以内の売却が対象 |
| 空き家の3,000万円特別控除を使う | 同じ家・敷地では併用不可 | どちらか有利な方を選ぶ |
| 相続税がかからなかった(基礎控除以下) | 使えない | 相続税が課税されていることが要件 |
例えば、父が亡くなり、母と子2人が課税価格1億円を法定相続分どおりに分けたケース。相続税の総額は630万円ですが、母の納付額は配偶者の税額軽減で0円になります。
『母の名義になった土地を売れば得なのでは?』と思うかもしれません。ただ、母には加算できる相続税がないので、この特例は使えないんです。
一方、同じケースで子1人の納付額は157万5,000円です。子が相続した土地を売るなら、特例の対象になります。
空き家の特例との関係は、国税庁の案内で「取得費の特例の適用を受けていないこと」が空き家特例の要件とされています。両方の金額を出して比べてみてください。
明細書と一緒に出す書類と、気をつける点は?
この特例は、売った年分の所得税の確定申告で使います。国税庁の案内では、次の書類を確定申告書に添えるとされています。
- 相続財産の取得費に加算される相続税の計算明細書
- 譲渡所得の内訳書(土地・建物用など)
明細書には、相続の開始日、相続税の申告書を出した日、出した税務署も書きます。相続税の申告書の控えを手元に置いて写すと楽です。
贈与税額控除や相次相続控除を受けている人は、相続税額の写し方が変わります。様式の裏面にある付表で計算するので、該当する人は見落とさないでくださいね。
様式は相続の時期によって種類が分かれ、欄の名前も改定されることがあります。最新の様式は国税庁のサイトで確認しておきましょう。
相続税の申告書を見ても自分の欄の数字がどれか分からない。土地を複数売った、代償金を払って取得した土地を売った。こうしたケースは計算の前提がずれやすいので、相続税に詳しい税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
相続税の申告そのものの流れは、遺産規模別の相続税申告の手順で確認できます。登記がまだなら、相続登記申請書のケース別記載例も参考にしてみてください。
よくある質問
明細書の「相続税額」は、申告書のどの数字を写せばいいですか?
相続税の申告書の「各人の合計」ではなく、売った本人の欄の相続税額を写します。贈与税額控除や相次相続控除がある人は、様式裏面の付表で計算した金額を使います。
相続税を払っていない兄弟が土地を売っても、特例は使えますか?
使えません。特例を受けられるのは、その財産を取得した人に相続税が課税されている場合です。売った人自身に相続税がかかっているかを確認してみてください。
加算額が売った利益より大きくなった時はどうなりますか?
加算できるのは、その財産の譲渡益の額までです。利益を超える部分は足せません。
まとめ
- 書く数字は、売った財産の評価額・自分の課税価格・自分の相続税額の3つ
- 子2人で1億円を半分ずつ相続し、評価額2,000万円の土地を売ると加算額は154万円
- 土地を2つ売ったら土地ごとに計算し、それぞれ譲渡益が上限
- 配偶者の税額軽減で相続税0円の人は、加算する相続税がないので使えない
- 申告期限の翌日から3年以内の売却が対象で、空き家の特例とは選択になる