当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親からまとまったお金をもらった。住宅の購入資金を出してもらった。これって申告がいるのかな、と迷っている方も多いですよね。
結論から言うと、贈与税申告が要るかどうかは「1年間にもらった合計が110万円を超えるか」と「特例を使うか」の2つで決まります。税金が0円でも、特例を使うなら申告が要るケースがあるんです。
この記事では、よくある贈与の内容ごとに、申告の要否と税額を確認していきます。
親から1年で300万円もらったら、申告は要る?
例えば、20代の子が、父から1年間で300万円の贈与を受けたケースです。110万円を超えているので申告が要ります。基礎控除後の190万円に特例税率の10%をかけて、贈与税は19万円です。もらった年の翌年2月1日から3月15日までに、子が申告して納めます。
贈与税は、もらった人が1月1日から12月31日までの1年間に受け取った合計で考えます。合計が110万円以下なら、暦年課税では贈与税はかからず、申告もいりません。
ここで間違えやすいのが、「誰からもらったか」ではなく「もらった人ごとの合計」で見る点です。
『父から100万円、母から100万円だから、どちらも110万円以下で大丈夫』と思いがちですよね。でも、もらった子から見ると1年で200万円です。110万円を超えるので、申告が要ります。
贈与の内容で、申告の要否はこう変わる
よくあるケースを表にしました。税額は、親や祖父母から18歳以上の子・孫への贈与(特例税率)で計算しています。
| ケース | 申告 | 贈与税 | 理由・注意 |
|---|---|---|---|
| 父から年100万円 | 不要 | 0円 | 110万円以下 |
| 父から100万円、母から100万円(同じ年) | 要る | 9万円 | もらった人の合計200万円で判定 |
| 父から年300万円 | 要る | 19万円 | 基礎控除後190万円 × 10% |
| 父から年500万円 | 要る | 48万5,000円 | 基礎控除後390万円 × 15% − 10万円 |
| 住宅資金1,000万円(省エネ等住宅) | 要る | 0円 | 非課税の特例は申告して初めて使える |
| 精算課税を選んで父から3,000万円 | 要る | 78万円 | 3,000万円 − 110万円 − 2,500万円 = 390万円 × 20% |
| 婚姻20年以上の夫から妻へ自宅(評価2,000万円) | 要る | 0円 | 配偶者控除は申告が条件 |
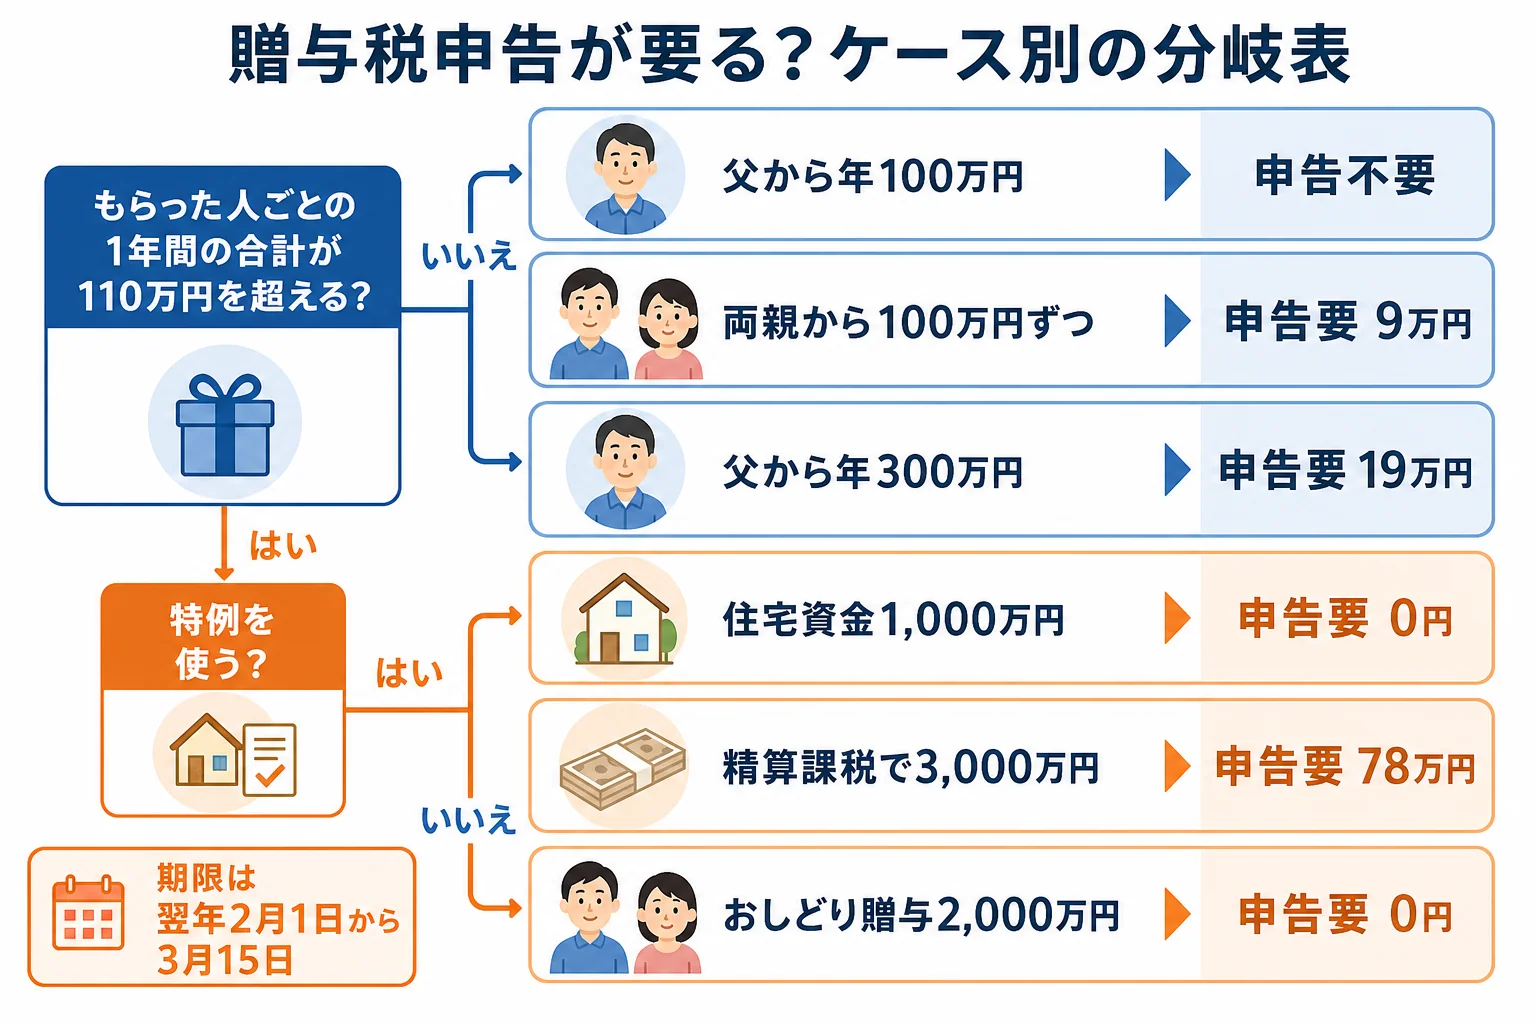
税金が0円の行でも「要る」が並んでいますよね。実は、ここが落とし穴なんです。
住宅資金の贈与は、0円でも申告がいる
親や祖父母から住宅の購入資金をもらった時の非課税は、省エネ等住宅で1,000万円、それ以外の住宅で500万円までです。対象は2024年1月1日から2026年12月31日までの贈与です。
この非課税は、翌年2月1日から3月15日までに、特例を受けることを書いた申告書に、戸籍の謄本や契約書の写しなどを付けて出すことが条件です。
「非課税なんだから、何も出さなくていいよね?」
「申告しないと非課税にならないんだって」
こんな会話、身近でもありそうですよね。申告を忘れると、普通の贈与として税金がかかるおそれがあります。
精算課税は、2,500万円の控除を使うのにも申告が条件
相続時精算課税を選ぶと、年110万円の基礎控除に加えて、累計2,500万円まで贈与税がかかりません。ただし、この2,500万円の特別控除は、期限内に申告した場合に限って使えます。
初めて選ぶ年は「相続時精算課税選択届出書」を出します。2024年以降の贈与で年110万円以下なら申告書はいりませんが、届出書は必要です。
精算課税を選ぶべき家庭かどうかは、相続時精算課税を使うと得する家のケースで詳しく見ています。
贈与税の申告のやり方と期限は?
申告と納税の期限は、もらった年の翌年2月1日から3月15日までです。申告するのは、もらった人です。
- 1年間に誰からいくらもらったかを、もらった人ごとに合計する
- 暦年課税か、精算課税か、使う特例があるかを決める
- 申告書を作る(国税庁の確定申告書等作成コーナーでも作れます)
- 3月15日までに所轄の税務署へ提出し、同じ期限までに納める
金銭で一度に納めるのが原則ですが、贈与税額が10万円を超えて期限までの納付が難しい時は、延納の制度もあります。申告期限までに申請して許可を受けることが条件です。
もらったお金を親名義の口座に入れたままにしていると、あとで相続税の申告で名義預金と見られることもあります。その点は家族名義の預金を確認しておく理由を参考にしてみてください。
住宅資金の非課税や精算課税、おしどり贈与のように添付書類が多い特例を使う時は、書類の不足で特例が使えなくなるのが心配ですよね。こうしたケースは、贈与税に詳しい税理士に頼むと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
贈与税の申告は、あげた親とももらった子のどちらがしますか?
もらった人が申告して納めます。もらった人の住所地を所轄する税務署に提出します。
贈与税申告は自分でもできますか?
暦年課税で現金をもらっただけなら、国税庁の確定申告書等作成コーナーで作ることもできます。特例を使う時は添付書類が多いので、早めに準備しておきましょう。
申告期限の3月15日を過ぎたらどうなりますか?
無申告加算税や延滞税がかかることがあります。また、精算課税の2,500万円控除や住宅資金の非課税のように、期限内の申告が条件の特例は使えなくなるおそれがあります。
まとめ
- もらった人ごとの1年間の合計が110万円を超えたら申告が要る
- 住宅資金の非課税、おしどり贈与、精算課税は、税金が0円でも申告が条件
- 期限はもらった年の翌年2月1日から3月15日まで
- 両親から別々にもらった時も、もらった人の合計で判定する