当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が亡くなって、母と兄弟でどう分けたらいいのか。『とりあえず全部お母さんに』と話がまとまりかけている家庭も多いはずです。
結論から言うと、母と子の分け方は、子の人数と自宅があるかどうかで向いている形が変わります。この記事では、遺産額と家族構成のケースごとに、分け方と相続税の違いを計算していきます。
父が亡くなったら、母と子の取り分はどうなる?
父が亡くなり、母と子2人が相続するケースでは、法定相続分は母2分の1、子は4分の1ずつです。遺産1億円を法定相続分どおりに分けると、相続税は母0円、子1人157万5,000円です。ただ、話し合いで全員が合意すれば、割合は自由に決められます。
母(父の配偶者)は常に相続人です。子は人数に関係なく、全員で2分の1を均等に分けます。
前妻との子や認知した子がいれば、その子も同じ相続人になります。家族が知らない子がいないか、父の出生から亡くなるまでの戸籍で確かめておきましょう。
ここで大事なのは、法定相続分は「話し合いがまとまらない時の目安」だということです。遺言がなければ、相続人全員の遺産分割協議で分け方を決めます。
子が1人・2人・3人だと、税金はどう変わる?
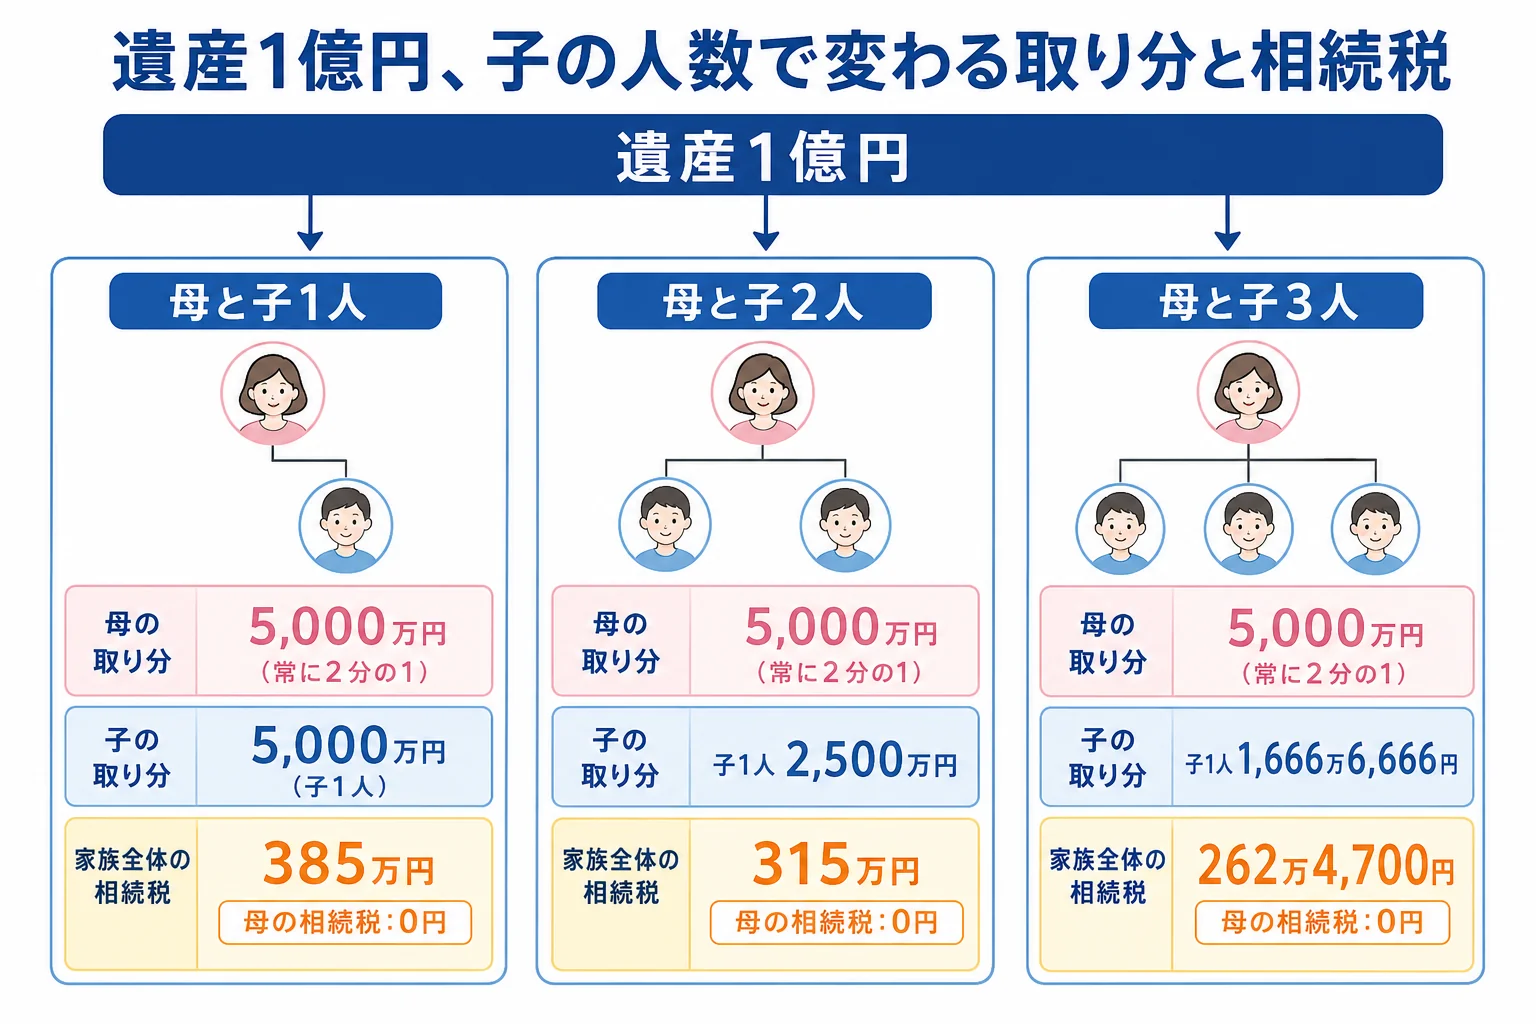
遺産1億円を法定相続分どおりに分けたケースで、子の人数ごとに比べてみます。
| ケース | 基礎控除 | 母の取り分 | 子1人の取り分 | 子1人の相続税 | 家族全体の相続税 |
|---|---|---|---|---|---|
| 母と子1人 | 4,200万円 | 5,000万円 | 5,000万円 | 385万円 | 385万円 |
| 母と子2人 | 4,800万円 | 5,000万円 | 2,500万円 | 157万5,000円 | 315万円 |
| 母と子3人 | 5,400万円 | 5,000万円 | 1,666万6,666円 | 87万4,900円 | 262万4,700円 |
子が多いほど基礎控除が増え、家族全体の相続税は下がります。母の分はどのケースも配偶者の税額軽減で0円です。
『一人っ子だと損なの?』と気になりますよね。一人っ子は話し合いの相手が母だけなので、まとまりやすい面もあります。詳しくは一人っ子の相続で気をつけることで確認できます。
「全部お母さんに」は本当に得?
『父の財産は全部母に。子は母が亡くなってから』。この分け方は、今回の相続税だけを見ると0円になります。
ただ、母が亡くなった時(二次相続)には、子2人だけで相続することになります。配偶者の税額軽減が使えず、相続人も1人減るんです。
遺産1億円・母と子2人で、分け方ごとに2回分の相続税を比べてみます。母自身の財産は0円、母が受け取った財産はそのまま残る前提です。
| 父の相続での分け方 | 父の相続の税額 | 母の相続の税額 | 2回の合計 |
|---|---|---|---|
| 母が全部(1億円) | 0円 | 770万円 | 770万円 |
| 法定相続分(母5,000万円) | 315万円 | 80万円 | 395万円 |
| 母3,000万円・子3,500万円ずつ | 441万円 | 0円 | 441万円 |
| 子だけで分ける(母0円) | 630万円 | 0円 | 630万円 |
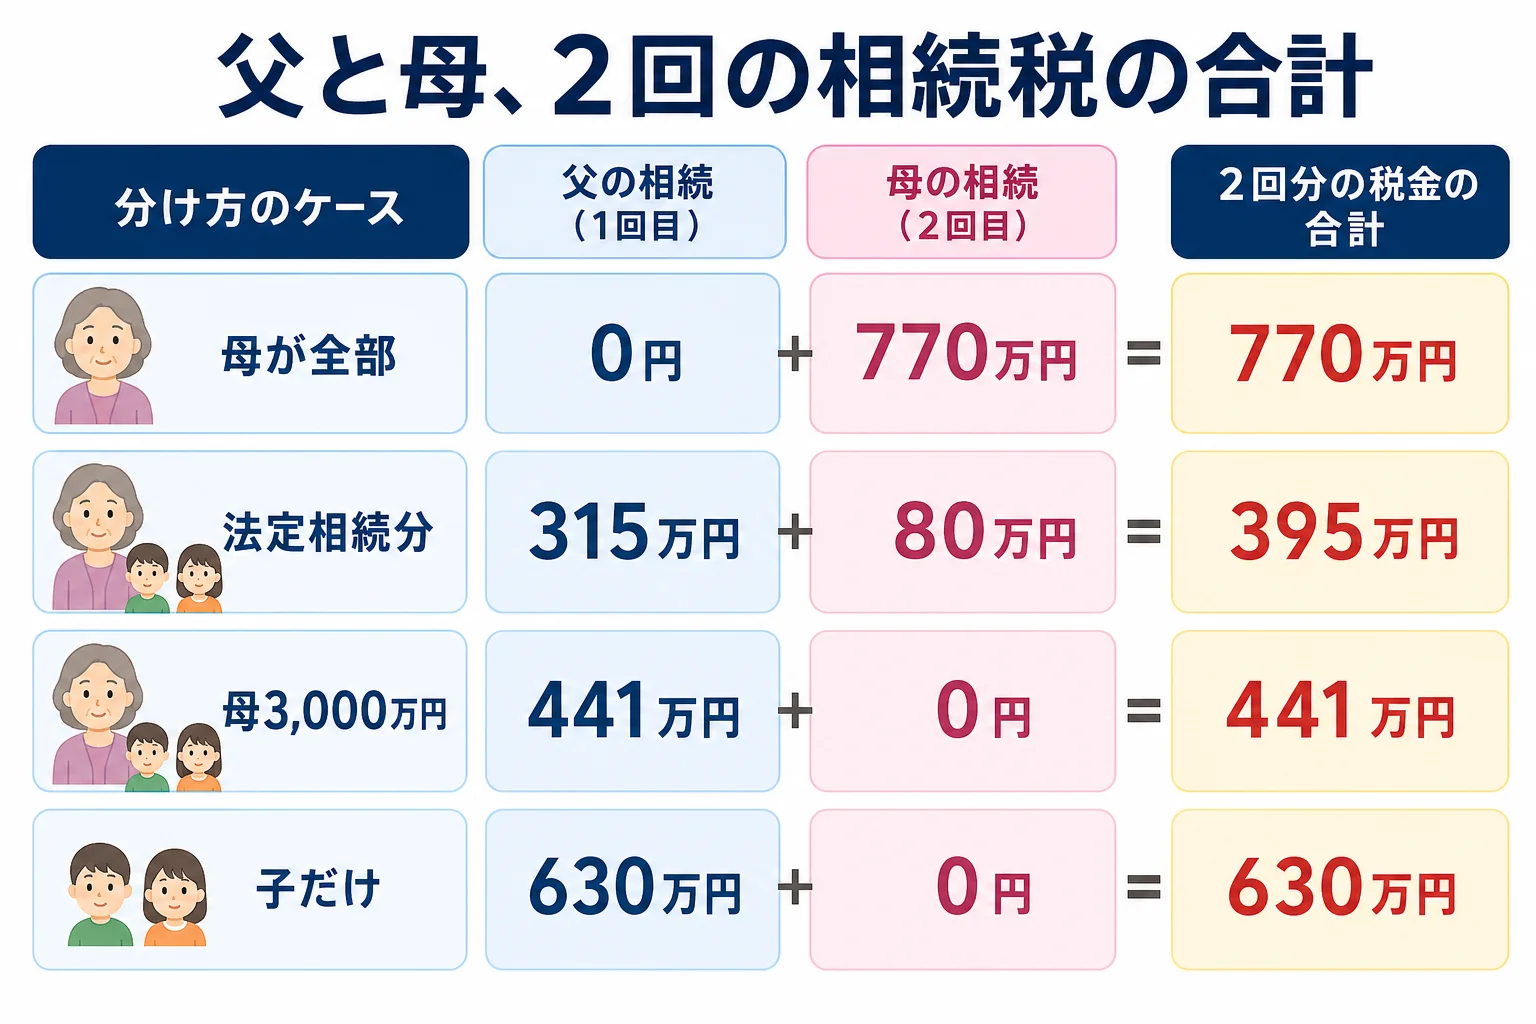
この前提だと、法定相続分どおりが合計で最も少なくなりました。母が全部取るケースは、2回の合計が倍近くになっています。
実際には、母自身の預貯金や年金、生活費、母の年齢で答えは変わります。母が長生きして生活費に使えば、残る財産も減りますよね。
「お母さんの老後のお金が足りなくならない?」
「母が使う分を先に決めて、残りで子の分を考えようか」
こんなふうに、母の生活に必要な額から逆算する家庭も多いです。
自宅がある家と、ない家では何が違う?
実家がある家とない家では、分け方の悩みがまったく違います。
| ケース | 分けやすさ | 注意したいこと |
|---|---|---|
| 財産が預貯金だけ | 金額で割れるので分けやすい | 申告期限までに口座の解約・名義変更を進める |
| 自宅と預貯金があり、母が住み続ける | 自宅の評価が高いと母の取り分が自宅だけになりやすい | 小規模宅地等の特例・配偶者居住権を検討 |
| 二世帯住宅で子が同居している | 同居の子が自宅を取ると兄弟と差がつきやすい | 同居の子も小規模宅地等の特例の対象になりうる |
| 自宅が空き家になる | 売るか持つかで意見が割れやすい | 相続登記は取得を知った日から3年以内 |
自宅の土地を母が相続すれば、特定居住用宅地等として330㎡まで評価を80%減らせます。例えば評価4,000万円の土地なら、評価は800万円になります。
要件を満たすかどうかは、土地の面積や同居の状況で変わります。使えるかは税理士に確認しておきましょう。
母が住み続けたいけれど預貯金も必要、という時は配偶者居住権という方法もあります。家の所有は子、住む権利は母と分ける形です。住み続け方のケースは、住んでいる家の相続で母と子はどうするかで比べています。
父が亡くなった後、何をいつまでにする?
分け方を話し合う前に、期限のある手続きを押さえておきましょう。
- 死亡届は、亡くなったことを知った日から7日以内
- 年金の受給停止は、厚生年金なら10日以内、国民年金なら14日以内
- 相続放棄をするかどうかは、相続の開始を知った時から3か月以内に決める
- 父の所得税の準確定申告は、4か月以内
- 相続税の申告と納付は、10か月以内
- 自宅など不動産の相続登記は、取得を知った日から3年以内
ここが大事なところです。10か月以内に分け方が決まらないと、配偶者の税額軽減も小規模宅地等の特例も、いったん使えない形で申告することになります。分割見込書を出しておけば、決まった後に使えます。
『葬儀代や母の生活費を、父の口座から出したい』という声もよく聞きます。父の口座は、亡くなったことを銀行が知ると凍結されるのが一般的です。
そんな時は、預貯金の仮払い制度が使えます。1つの銀行ごとに「亡くなった時の預金額×3分の1×その人の法定相続分」まで、上限150万円で、ほかの相続人の同意なしに引き出せます。
例えば、父の口座に600万円あり、母(法定相続分2分の1)が請求するケースなら100万円です。手続きの必要書類は銀行ごとに違うので、窓口で確認してみてください。
母が高齢で、話し合いの内容を理解するのが難しくなっている場合は、手続きが変わります。相続人が認知症の時のケース別対応も確認しておきましょう。
遺産が基礎控除を超えそう、実家の土地がある、二次相続まで考えて分け方を決めたい。こんなケースは計算の組み合わせが多いので、税理士に相談すると楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
父が亡くなった時、母と子の相続分はどうなりますか?
母が2分の1、子は全員で2分の1を均等に分けます。子が2人なら4分の1ずつです。話し合いで全員が合意すれば、別の割合にもできます。
母が全部相続すれば相続税はかかりませんか?
配偶者の税額軽減で、1億6,000万円か法定相続分の多い方までは母の相続税は0円です。ただし申告は必要で、母が亡くなった時に子の相続税が増えることがあります。
父の遺産が基礎控除以下なら何もしなくていいですか?
相続税の申告は不要です。ただ、預貯金の解約や不動産の相続登記などの手続きは必要です。小規模宅地等の特例を使って0円になる場合は申告が要ります。
まとめ
- 父が亡くなった時の法定相続分は、母2分の1・子は全員で2分の1
- 遺産1億円なら、子1人で385万円、2人で315万円、3人で262万4,700円が家族全体の相続税
- 母が全部取ると今回は0円でも、二次相続まで含めると税金が増えることがある
- 自宅がある時は、小規模宅地等の特例と配偶者居住権を検討する
- 相続税の申告と納付は10か月以内