当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
父が経営していた会社の株を、相続することになった。『上場していない株って、いったいいくらで計算するの?』と戸惑う方は多いですよね。
結論から言うと、非上場株の評価は「誰が相続するか」と「会社の大きさ」で方式が決まります。後継ぎの家族が相続するのか、親族の会社の株を少しだけ持っていたのかで、評価額が大きく変わることもあるんです。この記事では、ケースごとにどの方式になるかを、計算の細かい式に入らずにざっくり見ていきます。
非上場株は、どうやって評価するの?
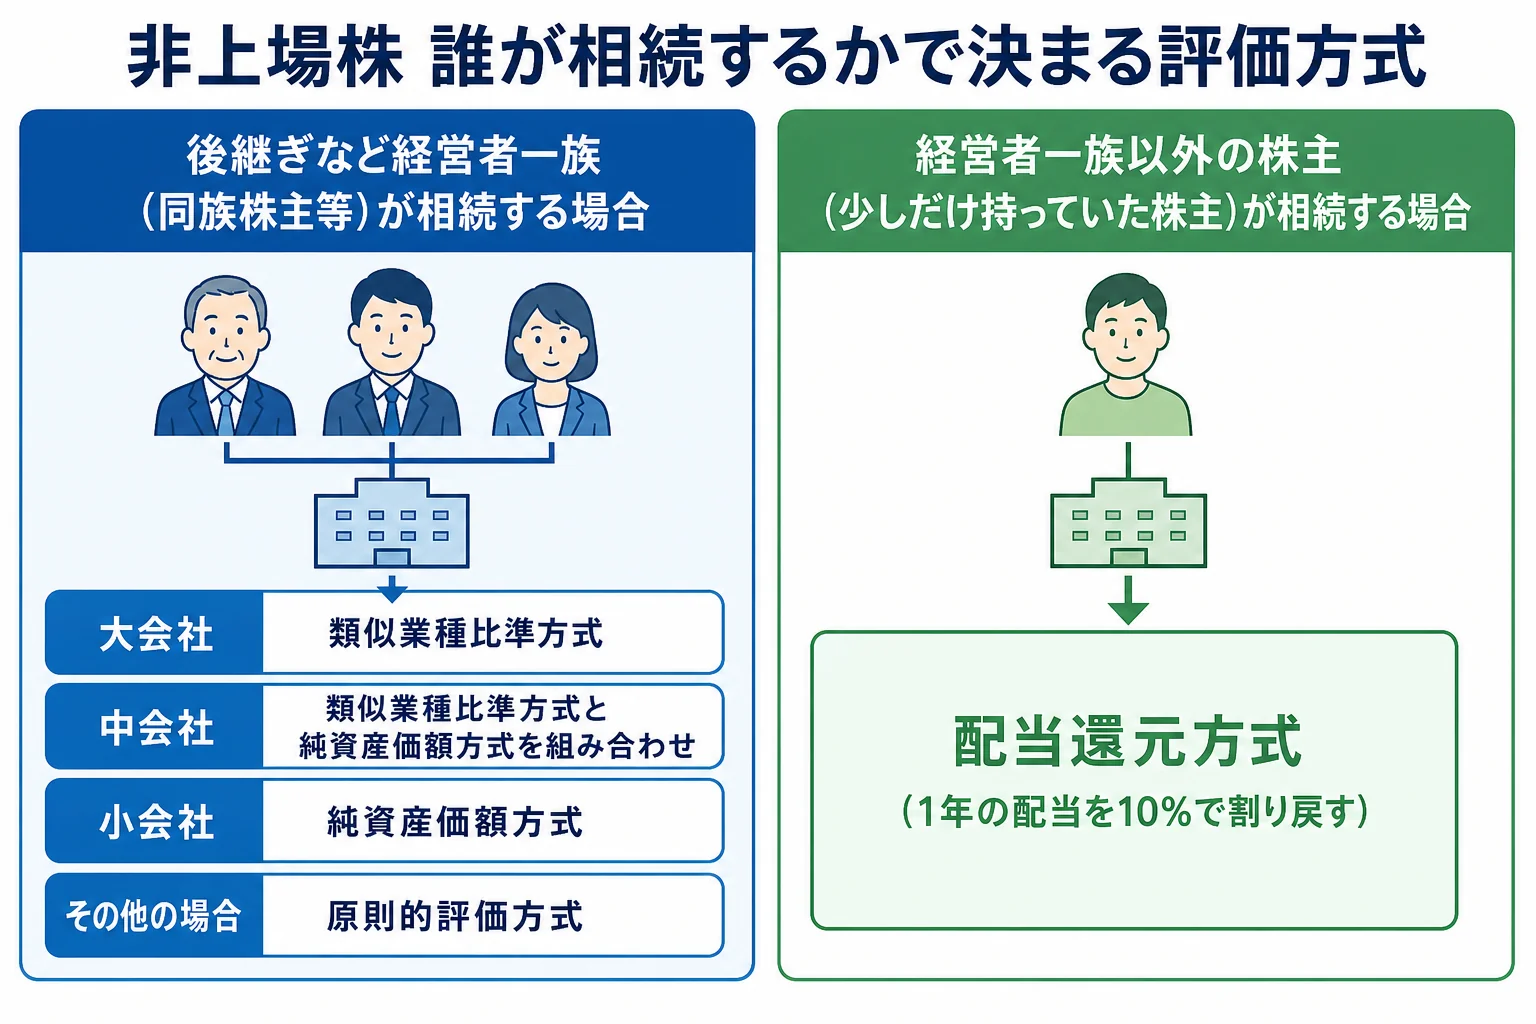
父が社長の会社の株を、後継ぎの長男が相続するケースなら、会社の規模に応じた「原則的評価方式」で評価します。大きな会社は類似業種比準方式、小さな会社は純資産価額方式、その間は2つを組み合わせます。一方、親族の会社の株を少しだけ持っていたケースなら、配当還元方式で評価するのが基本です。
上場株なら、取引所の株価をもとに評価できます。でも、非上場の会社には毎日の株価がありません。
そこで、相続税の計算では国税庁が決めた方式で値段をつけます。使う方式は次の3つです。
| 方式 | ざっくり言うと | 主に使う場面 |
|---|---|---|
| 類似業種比準方式 | 同じ業種の上場会社の株価をもとに、配当・利益・純資産(帳簿上の金額)の3つを比べて値段をつける | 経営者一族が相続し、会社が大きい |
| 純資産価額方式 | 会社の財産から借金を引いた残り(相続税の評価に置き換えた金額)を株数で割る | 経営者一族が相続し、会社が小さい |
| 配当還元方式 | 1年間に受け取る配当金を10%で割り戻した金額をもとにする | 経営者一族以外の株主が相続する |
『方式の名前を覚えないといけないの?』と思いますよね。実は、相続する側が押さえておきたいのは「自分のケースはどれに当たるか」だけなんです。計算そのものは決算書を何年分も使うので、税理士に任せるのが普通です。
上場株の評価とは何が違う?
比べてみると、非上場株の評価がなぜ手間なのかが見えてきます。
| 比べる点 | 上場株 | 非上場株 |
|---|---|---|
| 値段のもと | 取引所の終値 | 決算書の数字や会社の財産 |
| 評価の仕方 | 亡くなった日の終値と、その月・前月・前々月の終値の平均のうち最も低い価格 | 相続する人と会社の規模で、3つの方式から決まる |
| 売って現金にしやすいか | すぐに売れる | 買い手が限られ、すぐには売れない |
| 用意する資料 | 証券会社の残高証明書 | 決算書・申告書・株主名簿など |
上場株なら証券会社の資料でほぼ足ります。非上場株は、会社の決算書を読み解くところから始まるので、評価だけで時間がかかるんです。
上場株を相続した時の手続きは、親の株を相続した時の証券口座の手続きで確認できます。
後継ぎが相続する?少しだけ持っていた?ケースで方式が変わる
最初の分かれ道は、株を相続する人が「同族株主等」に当たるかどうかです。同族株主等とは、ざっくり言えば、経営者一族として会社を支配している側の株主のことです。
| ケース | 相続する人 | 評価方式 | 理由・注意 |
|---|---|---|---|
| 父が社長の会社の株を、後継ぎの長男が相続 | 同族株主等 | 原則的評価方式(会社の規模で決まる) | 会社を支配する側なので、会社の実力に見合った値段で評価する |
| 父が社長の会社の株を、会社に関わらない次男が相続 | 同族株主等に当たることが多い | 原則的評価方式 | 経営に関わっていなくても、一族の株主なら原則的評価になることがある |
| 叔父の会社の株を、父が少しだけ持っていて相続 | 同族株主以外 | 配当還元方式 | 会社を動かせない株主は、配当をもらう権利として評価する |
| 父が元勤務先の会社の株を少し持っていて相続 | 同族株主以外 | 配当還元方式 | 持株会などで少しだけ持っていたケースも多い |
『会社のことは何も分からないのに、次男の自分も原則的評価なの?』と驚く方もいます。同族株主等かどうかは、持株の割合や親族関係で決まるので、経営に関わっているかどうかとは別なんです。
配当還元方式は、ほかの方式より評価額が低くなりやすいと言われます。会社の経営を左右できない株主にとって、株の価値は配当くらいしかないからです。
実は、亡くなった人が持っていた非上場株は、家族が存在を知らないことも少なくありません。会社から届く配当の通知や株主総会の案内、通帳の配当の入金が手がかりになります。
「叔父の会社の株、父が持っていたなんて知らなかった」
「まずは会社に、何株持っていたかと、ここ数年の配当を聞いてみよう」
会社の大きさで、原則的評価はどう変わる?
同族株主等が相続する場合は、次に会社の規模を見ます。会社は大会社・中会社・小会社の3つに分けられ、従業員の数や総資産、売上などで判定します。
| 会社の規模 | 評価方式 | イメージ |
|---|---|---|
| 大会社 | 類似業種比準方式 | 上場会社と比べやすい規模なので、上場会社の株価をもとにする |
| 中会社 | 類似業種比準方式と純資産価額方式を組み合わせる | 規模に応じて2つの割合を変えて混ぜる |
| 小会社 | 純資産価額方式 | 会社の中身(財産と借金)をもとにする |
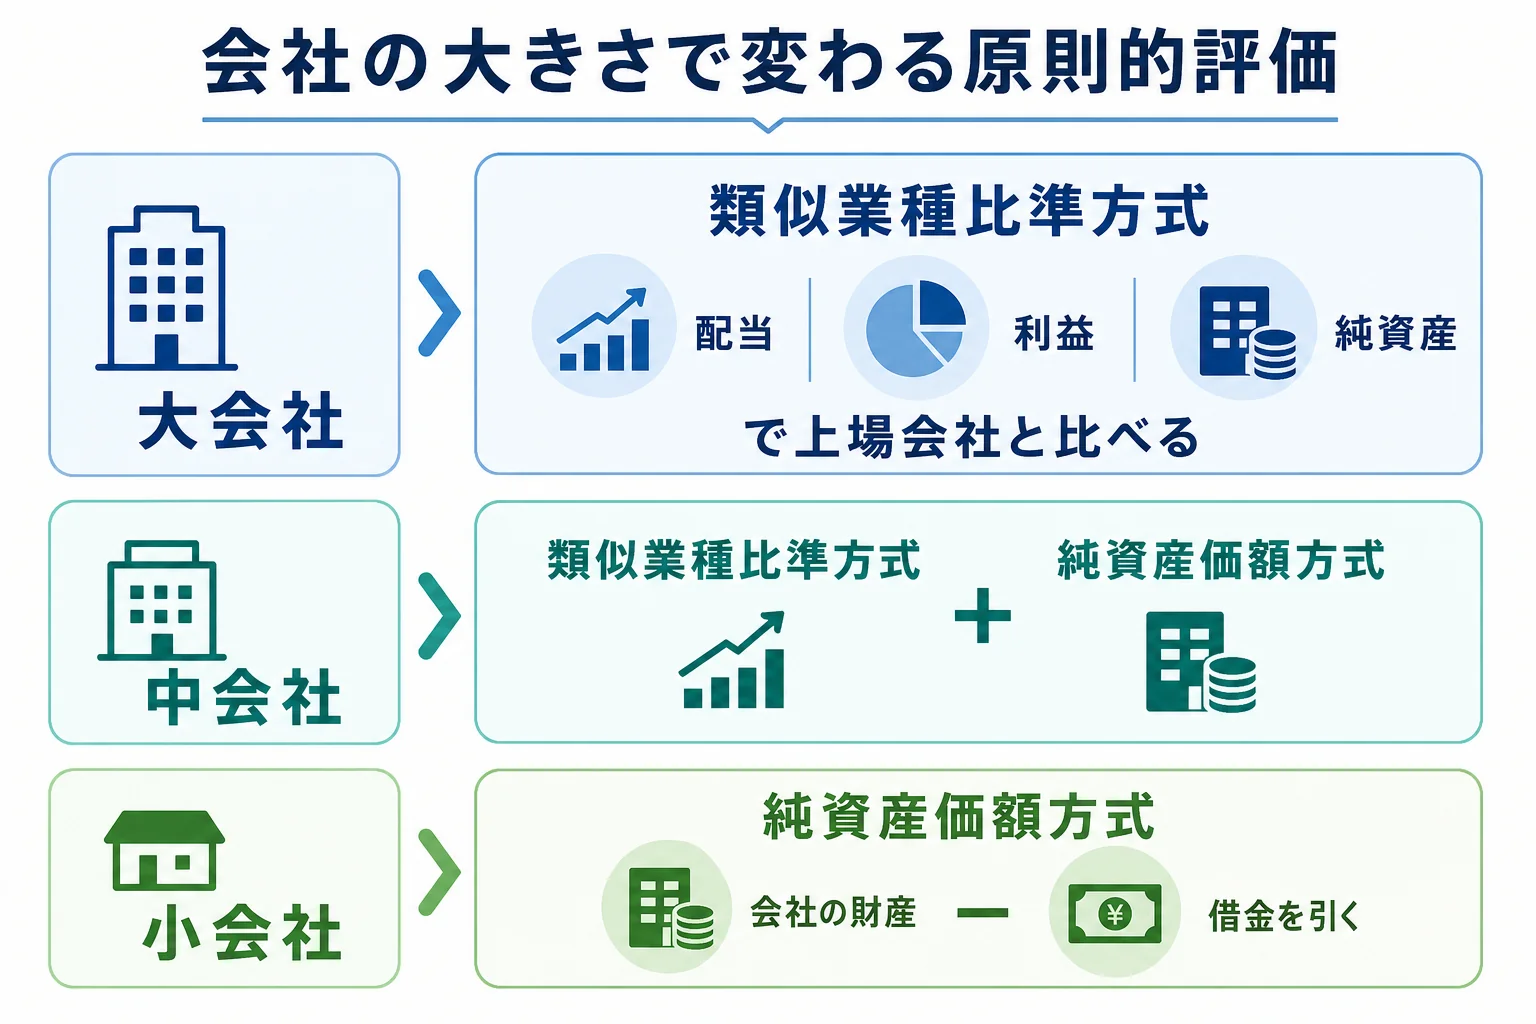
ここで大事なのは、同じ会社でも方式によって評価額がかなり違うことがある点です。
例えば、利益は少ないけれど、昔買った土地をたくさん持っている会社。純資産価額方式では土地の評価がそのまま株価に乗るので、高くなりやすいです。一方で類似業種比準方式は配当・利益・純資産で比べるので、利益が少ないと低めに出ることがあります。
逆に、毎年しっかり利益を出していて、財産はあまり持っていない会社なら、類似業種比準方式のほうが高く出ることもあります。どちらが高いかは会社ごとに違うので、決算書を見てみないと分かりません。
会社の規模の判定も、従業員の数や売上が区分の境目に近いと、結果が変わりやすいところです。評価額に納得できない時は、計算の前提を税理士に聞いてみてください。
評価額で相続税はいくら変わる?計算してみる
株の評価額が変わると、相続税も変わります。ここでは、父が社長の会社の株を後継ぎの長男が相続するケースで比べてみます。
前提は、相続人が母・長男・次男の3人(基礎控除4,800万円)。母は自宅と預貯金4,000万円を、長男は会社の株を全部取得し、次男は何も取得しないものとします。
| 計算の段階 | 株の評価額が6,000万円 | 株の評価額が3,000万円 |
|---|---|---|
| 課税価格の合計 | 1億円 | 7,000万円 |
| 課税遺産総額 | 5,200万円 | 2,200万円 |
| 相続税の総額 | 630万円 | 225万円 |
| 母の納付額 | 0円(配偶者の税額軽減) | 0円(配偶者の税額軽減) |
| 長男の納付額 | 378万円 | 96万4,200円 |
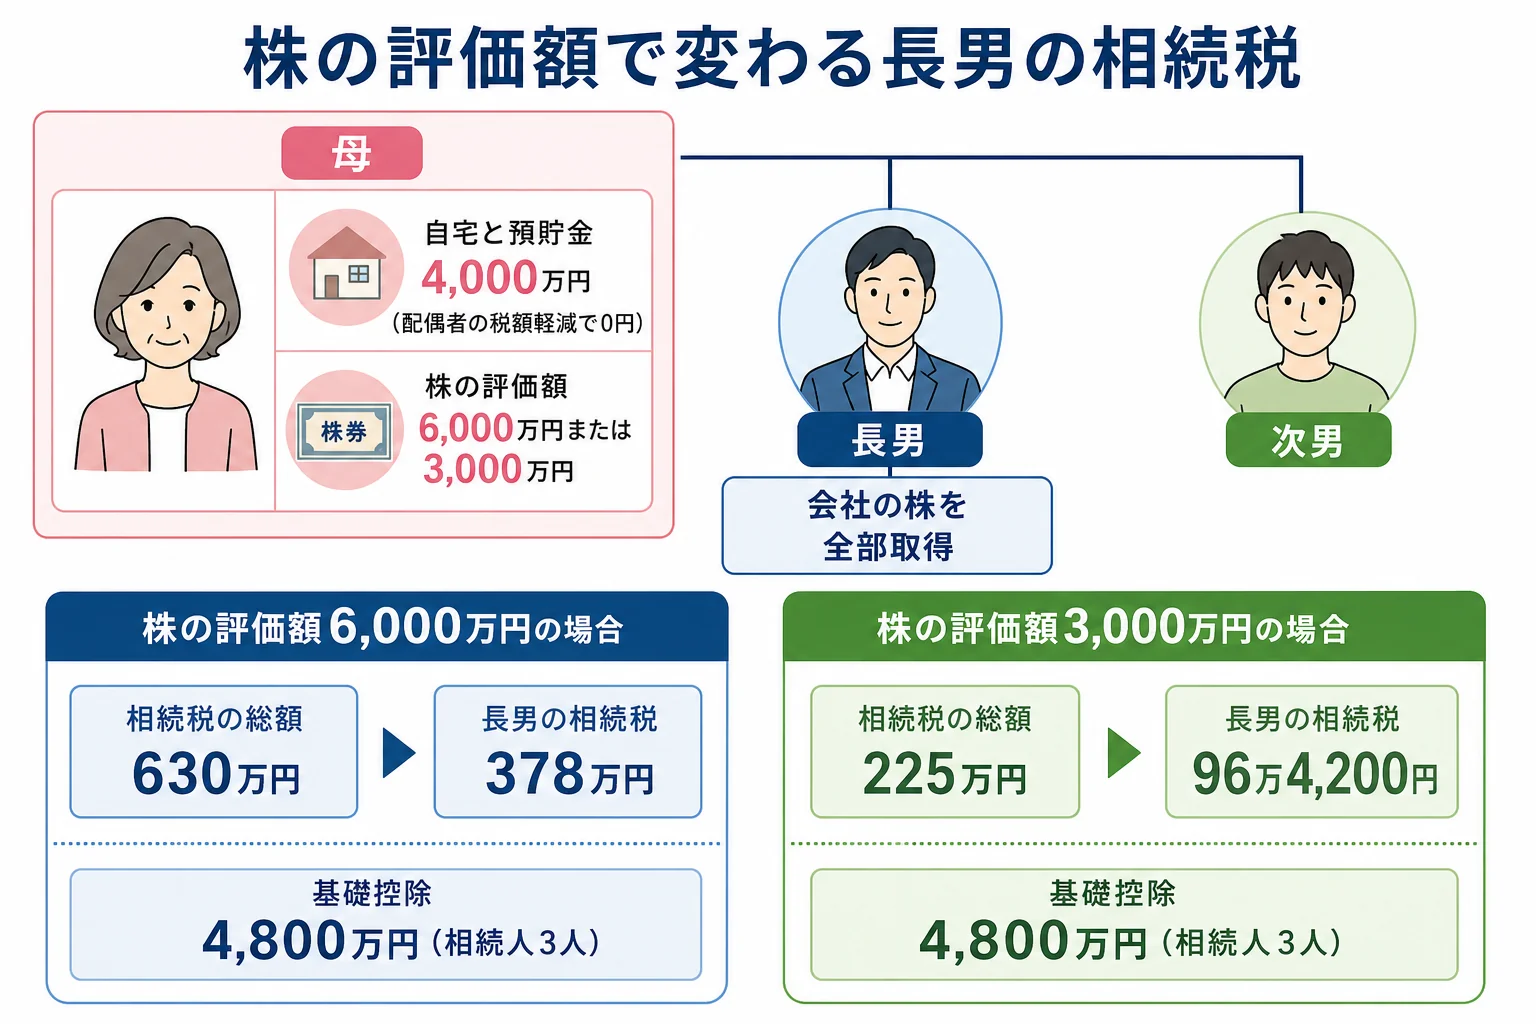
株の評価額が3,000万円違うだけで、長男の相続税は280万円以上変わります。どの方式で、どの年の決算をもとに評価するかが、そのまま税額に響くんです。
相続人が子1人だけなら?
母がすでに亡くなっていて、子1人が会社の株3,000万円と預貯金2,000万円を相続するケースも見てみます。
課税価格の合計は5,000万円、基礎控除は3,600万円で、課税遺産総額は1,400万円です。相続税は160万円になります。
相続人が1人だと基礎控除が小さくなるので、同じ財産でも税額が増えやすくなります。人数ごとの違いは相続人の人数別の基礎控除の早見表で確認してみてください。
株は売れないのに、相続税は現金で払う
ここが自社株の相続で困りやすいところです。上場株なら売って現金にできますが、非上場株はすぐに買い手が見つかりません。
相続税は原則として現金で一括納付です。現金が足りない時は、分割払いの延納(利子税がかかる)や、延納でも難しい場合の物納という制度もあります。
『会社の株はあるけど、手元にお金がない…』というケースは、評価の段階から税理士に入ってもらうと、納税の方法まで一緒に考えてもらえます。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
後継ぎに株を集めると、ほかの家族はどうなる?
会社を継ぐ長男に株をまとめたい、という家庭は多いですよね。ただ、次男が何も受け取らない分け方だと、遺留分の問題が出てくることがあります。
遺留分は、兄弟姉妹以外の相続人に認められた最低限の取り分です。母・長男・次男が相続人なら、財産全体の1/2を法定相続分で分けるので、次男の遺留分は1/8です。
| ケース | 次男の受け取り | 気をつけたいこと |
|---|---|---|
| 遺言で長男に株、母に自宅と預貯金、次男は0 | 0円 | 次男が遺留分侵害額請求をすると、長男や母がお金で払うことになる |
| 次男にも預貯金を一部渡す | 遺留分に届くかを確認 | 遺留分の計算は時価で考えるので、相続税評価とは一致しないことがある |
| 家族で話し合い、次男が納得して取得しない | 0円 | 遺産分割協議で全員が合意すれば、法定相続分と違ってもよい |
遺留分侵害額請求は、相続の開始と侵害を知った時から1年、相続開始から10年で消えます。2019年7月1日以降は、株そのものではなくお金で請求する形になりました。
株を後継ぎに集めつつ、ほかの家族にも配慮するには、生前からの準備が欠かせません。生命保険の死亡保険金を次男に残す方法もあり、保険金の扱いは生命保険の相続税の計算例で見てみてください。
親が元気なうちに、何かできることはある?
『父はまだ元気だけど、いずれ株を継ぐことになりそう』という方もいるはずです。生前に株を少しずつ移しておく方法もあります。
| 方法 | ざっくり言うと | 気をつけたいこと |
|---|---|---|
| 暦年贈与で少しずつ渡す | 受け取る人ごとに年110万円までは贈与税がかからない | 2024年以降の贈与は、亡くなる前7年以内の分が相続財産に加算される(延長された4年分は合計100万円まで加算しない) |
| 相続時精算課税でまとめて渡す | 累計2,500万円までは贈与税がかからず、超えた分は一律20% | 贈与した株は相続の時に贈与時の価額で足し戻す。年110万円の基礎控除部分は加算されない。一度選ぶと暦年課税に戻れない |
| 遺言で後継ぎに渡すと決めておく | 株の行き先をはっきりさせる | ほかの家族の遺留分への配慮が要る |
株を贈与する時も、その時点の評価額で贈与税を計算します。評価額が下がっている年に移すと有利になることもありますが、判断には決算の見通しも関わります。
相続時精算課税は、60歳以上の父母・祖父母から18歳以上の子・孫への贈与で選べます。選ぶ時は、最初の贈与の翌年2月1日から3月15日までに届出書を出します。
会社に貸しているお金も相続財産になる
株と一緒に見落としやすいのが、社長が会社に貸していたお金です。決算書に「役員からの借入金」などとして載っていることがあります。
これは会社から返してもらう権利なので、相続財産として相続税の計算に入ります。株の評価と一緒に、決算書で確認しておきましょう。
評価のために、何を準備すればいい?
非上場株の評価には、会社の資料がたくさん要ります。相続人が自分で集められるもの、会社に出してもらうものを分けておくとスムーズです。
- 直前3期分の決算書と法人税の申告書
- 株主名簿(誰が何株持っているか)
- 会社が持っている土地・建物の資料(固定資産税の通知書など)
- 定款と登記簿謄本
- 過去の配当の記録
会社が土地を持っている場合は、その土地を相続税の評価に置き換える必要があります。土地の評価の流れは相続した土地の評価額の調べ方が参考になります。
相続税の申告期限は、亡くなったことを知った日の翌日から10か月以内です。決算書をもとにした計算は時間がかかるので、早めに動いておきましょう。
会社の株がある、会社が土地を持っている、後継ぎとほかの家族の分け方で迷っている。こんなケースは、相続税の申告に慣れた税理士に評価から任せると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
非上場株の評価は自分でできますか?
方式の当てはめまでは分かっても、類似業種比準方式や純資産価額方式の計算には何年分もの決算書や土地の評価が要ります。相続税の申告は税理士の独占業務でもあるので、税理士に頼むのが一般的です。
配当還元方式はどんな時に使いますか?
経営者一族以外の株主が相続する時です。親族の会社や元勤務先の株を少しだけ持っていた、というケースが当てはまりやすいです。
会社の顧問税理士に評価を頼めますか?
頼めることもあります。ただ、会社の税務と相続税の申告は別の仕事なので、相続税の申告の経験があるかを確認してみてください。
赤字の会社なら、株の評価は0円になりますか?
0円になるとは限りません。利益がなくても、会社の財産が借金より多ければ、純資産価額方式などで評価額がつくことがあります。
株を相続したら、名義の変更は要りますか?
要ります。会社に株主名簿の書き換えを依頼します。会社によっては、相続で株を取得した人に、会社へ株を売り渡すよう求められる定めを定款に置いていることがあるので、確認しておきましょう。
まとめ
- 非上場株の評価方式は「誰が相続するか」と「会社の大きさ」で決まる
- 経営者一族が相続するなら原則的評価方式。大会社は類似業種比準、小会社は純資産価額、中会社は組み合わせ
- 経営者一族以外の株主が相続するなら配当還元方式が基本
- 株の評価額が6,000万円か3,000万円かで、長男の相続税は378万円と96万4,200円に分かれる
- 株は売りにくいので、納税資金と遺留分への配慮を早めに考えておく