当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
税理士や司法書士、行政書士として個人事務所を開いていた親が亡くなった。『お客さんの書類はどうするの?事務所はすぐ閉めるの?』と、相続と仕事の後始末が一度に来ますよね。
結論から言うと、資格そのものは相続できません。家族が引き継ぐのは事務所の財産と後始末です。この記事では、子が同じ資格を持っているか、法人にしていたかのケースごとに見ていきます。
士業の親が亡くなったら、事務所はどうなる?
資格は本人だけのものなので、亡くなった時点で事務所の業務は続けられません。家族は所属していた士業の団体に死亡を届け出て、預かっている書類をお客さんに返すか、お客さんの了解を得て別の専門家に引き継ぎます。事務所の土地・建物・預金・未収の報酬は相続財産として相続人が引き継ぎます。
ここが大事なところです。資格は相続できなくても、事務所の「物」と「お金」はふつうに相続財産になります。
例えば、事務所の土地や建物、パソコンや備品、事業用の預金があります。仕事が終わっていて、まだ受け取っていない報酬も相続財産です。
一方、お客さんから預かっている書類は、亡くなった人の財産ではありません。中身を家族が見たり処分したりせず、返却や引き継ぎの段取りを付けることが先です。
『家族が勝手に別の先生に渡していいの?』と迷いますよね。引き継ぎ先は、お客さんに選んでもらうのが基本です。所属していた団体に、進め方を相談してみてください。
子が同じ資格を持っている場合と、いない場合の違いは?
事務所の行方で、手続きも相続税も変わります。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 子が同じ資格を持ち、事務所を継ぐ | 子が自分の登録で事務所を開き、お客さんと契約し直す | 親の資格は引き継げないので、契約は新しく結びます |
| 子に資格がなく、事務所を閉じる | 書類の返却・引き継ぎ、廃業の届出、職員の雇用の整理をする | 事務所の建物を貸す・売るかも相続人で話し合います |
| 親が法人(税理士法人など)の社員だった | 事務所の財産は法人のもので、相続するのは出資などの権利 | 扱いは法人の定款で変わるので、法人に確認します |
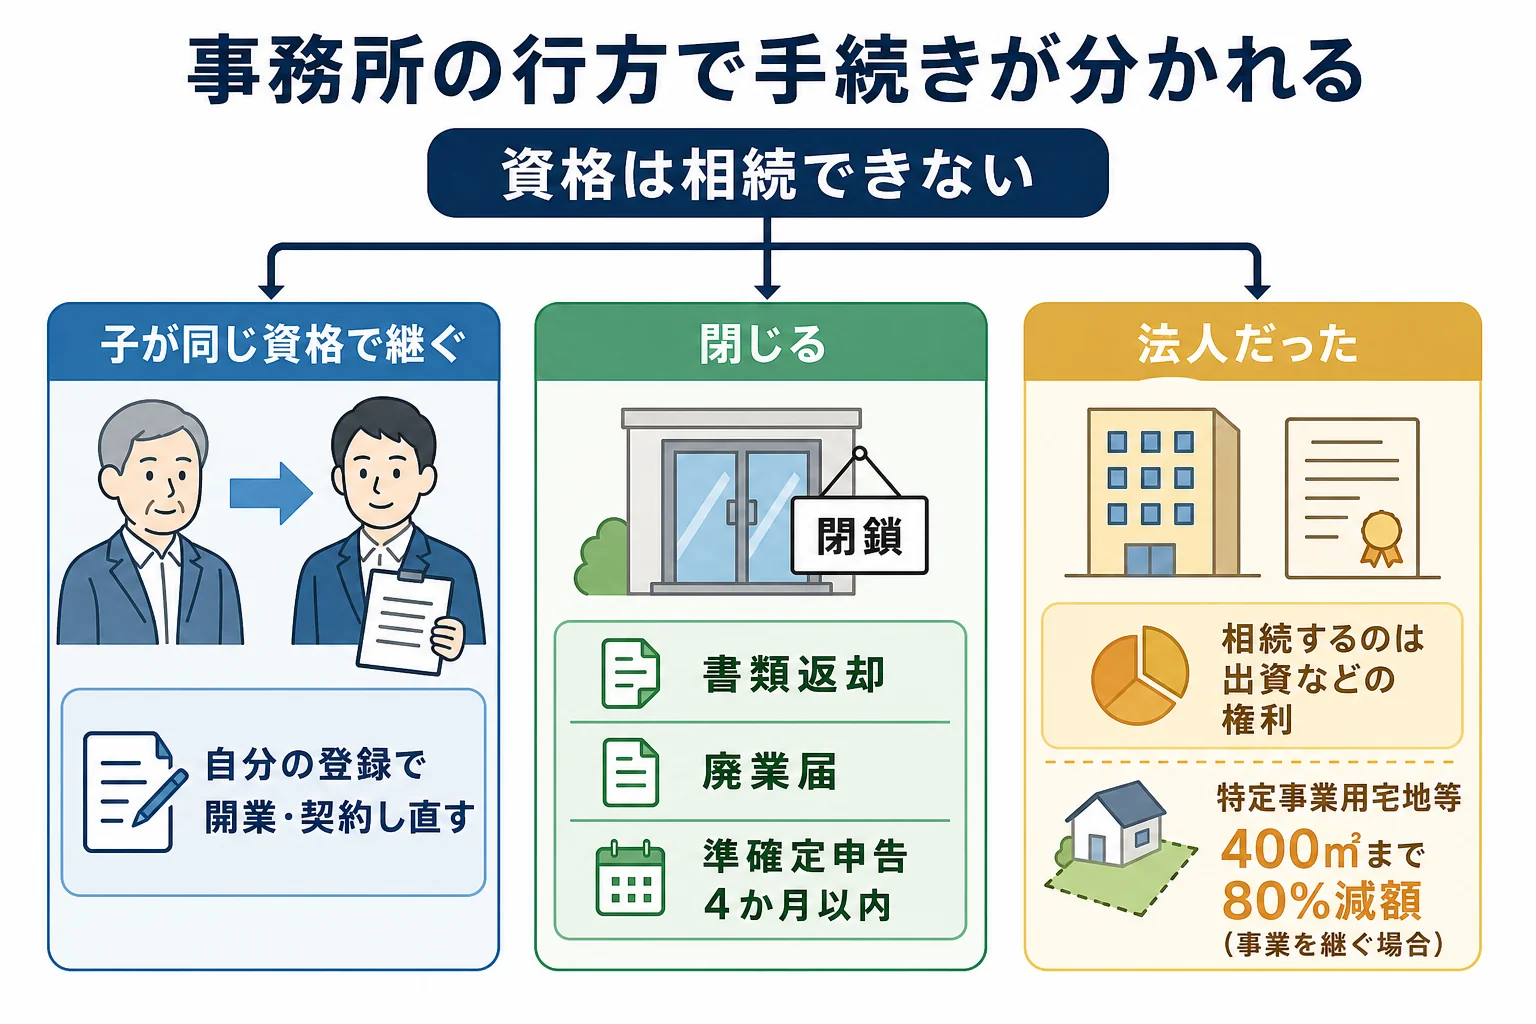
相続税で差が出るのが、事務所の土地です。小規模宅地等の特例の「特定事業用宅地等」は、400㎡まで評価額を80%減らせます。
ただし国税庁の小規模宅地等の特例の説明では、亡くなった人の事業を相続税の申告期限までに引き継ぎ、その期限まで続けることが要件です。土地もその期限まで持ち続ける必要があります。
例えば、遺産が事務所の土地(評価4,000万円・400㎡以内)を含めて1億円、相続人が配偶者と子2人のケースで比べてみます。法定相続分の割合で分け、特例を使う場合は事務所を継ぐ子が土地を取得したと仮定します。
| 項目 | 事務所を閉じる(特例なし) | 子が継ぐ(特例あり) |
|---|---|---|
| 課税価格の合計 | 1億円 | 6,800万円(土地が3,200万円減額) |
| 基礎控除(相続人3人) | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 5,200万円 | 2,000万円 |
| 相続税の総額 | 630万円 | 200万円 |
| 配偶者 | 0円(配偶者の税額軽減) | 0円(配偶者の税額軽減) |
| 子1人あたり | 157万5,000円 | 50万円 |
同じ遺産でも、事務所を継ぐかどうかで税額が大きく変わるんです。特例を使う時は、税額が0円になっても申告が要ります。要件を満たすかは、税理士に確認しておきましょう。
事務所を閉じる時、家族は何から手をつける?
閉じると決めたら、期限のあるものから進めます。
- 所属していた士業の団体に死亡を届け出る
- お客さんに連絡し、預かり書類の返却か引き継ぎ先を決めてもらう
- 職員がいれば、雇用の終了と給与の精算をする
- 税務署に個人事業の廃業を届け出る
- 相続の開始を知った日の翌日から4か月以内に準確定申告をする
お客さんへの連絡は、例えばこんな形です。
「父が亡くなり、事務所を閉じることになりました。お預かりしている書類をお返ししたいのですが。」
「そうでしたか。後任の先生が決まったら、そちらに送ってもらえますか?」
事務所の賃貸契約やリース、会費の引き落としも止める必要があります。通帳の引き落とし欄を見ると、契約の漏れに気づきやすいですよ。
事務所の土地がある、未収の報酬が多い、準確定申告と相続税の申告が重なる。そんなケースは、相続税に慣れた税理士にまとめて頼むと家族の負担が軽くなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
個人事業の届出や期限の一覧は個人事業主の親が亡くなった時に事業を引き継ぐ手続きと期限の一覧に、許可で営業していた事業の例は建設業の親方が亡くなった時に許可や重機をどう引き継ぐかにまとめています。
よくある質問
亡くなった後に入金された報酬は、誰のものですか?
亡くなる前に終わっていた仕事の報酬は、相続財産になります。準確定申告に入るかどうかも含めて、入金の明細を残しておきましょう。
事務所の建物を、同じ資格を持つ別の先生に貸してもいいですか?
相続人が建物を貸すことはできます。ただし、その場合は特定事業用宅地等ではなく、貸付事業用宅地等の要件で判断することになります。どの特例に当たるかは税理士に確認してみてください。
お客さんと連絡がつかない書類はどうすればいいですか?
勝手に処分せず保管し、所属していた団体に扱いを相談しましょう。
まとめ
- 資格は相続できないが、事務所の土地・建物・預金・未収の報酬は相続財産になる
- 預かり書類はお客さんに返すか、お客さんの了解を得て引き継ぐ
- 事務所の土地の特例は、申告期限までに事業を引き継ぎ続けることが要件
- 閉じる時は団体への届出、廃業の届出、4か月以内の準確定申告を進める