当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
共働きで家を買い、ローンも貯金も2人で回してきた。その夫が突然亡くなったら、『私の分のローンはどうなるの?私の口座も相続の対象?』と不安になりますよね。
結論から言うと、住宅ローンが消えるかどうかはローンの組み方と団信の入り方で決まります。預金は、口座の名義ではなく「誰の収入で貯めたか」で相続財産かどうかが決まります。
この記事では、共働き夫婦の一方が亡くなった時の住宅ローンと預金の扱いを、ケースごとに比べて確認できます。
夫が亡くなったら、夫婦の住宅ローンはどうなる?
ペアローンなら、団信で返済されるのは亡くなった夫の分のローンだけで、妻の分は残ります。収入合算で夫が主債務者・団信加入なら、ローン全体が返済されることが多いです。逆に、団信に入っていない側が亡くなると、ローンはそのまま残ります。
団信(団体信用生命保険)は、ローンを借りた人が亡くなった時に、保険でローンを返す仕組みです。対象になるのは、団信に入っている人の借入だけなんです。
『2人で借りたんだから、全部なくなるんでしょ?』という方も多いはずです。実は、ペアローンは夫と妻がそれぞれ別のローンを組む形なので、消えるのは片方だけです。
| ケース | 夫が亡くなった後のローン | 理由・注意 |
|---|---|---|
| ペアローン(夫婦それぞれが借りて、それぞれ団信加入) | 夫の分だけ団信で返済、妻の分は残る | 妻は自分の分の返済を続ける |
| 収入合算(夫が主債務者で団信加入、妻は連帯保証人など) | 夫の団信でローン全体が返済されることが多い | 契約内容で変わるので金融機関に確認を |
| 収入合算(妻が主債務者で団信加入、夫は連帯保証人など) | 団信は使えず、ローンは残る | 妻が返済を続ける |
| 夫婦で連生型の団信に入っていた | ローン全体が返済される商品がある | 商品ごとに保障の範囲が違う |
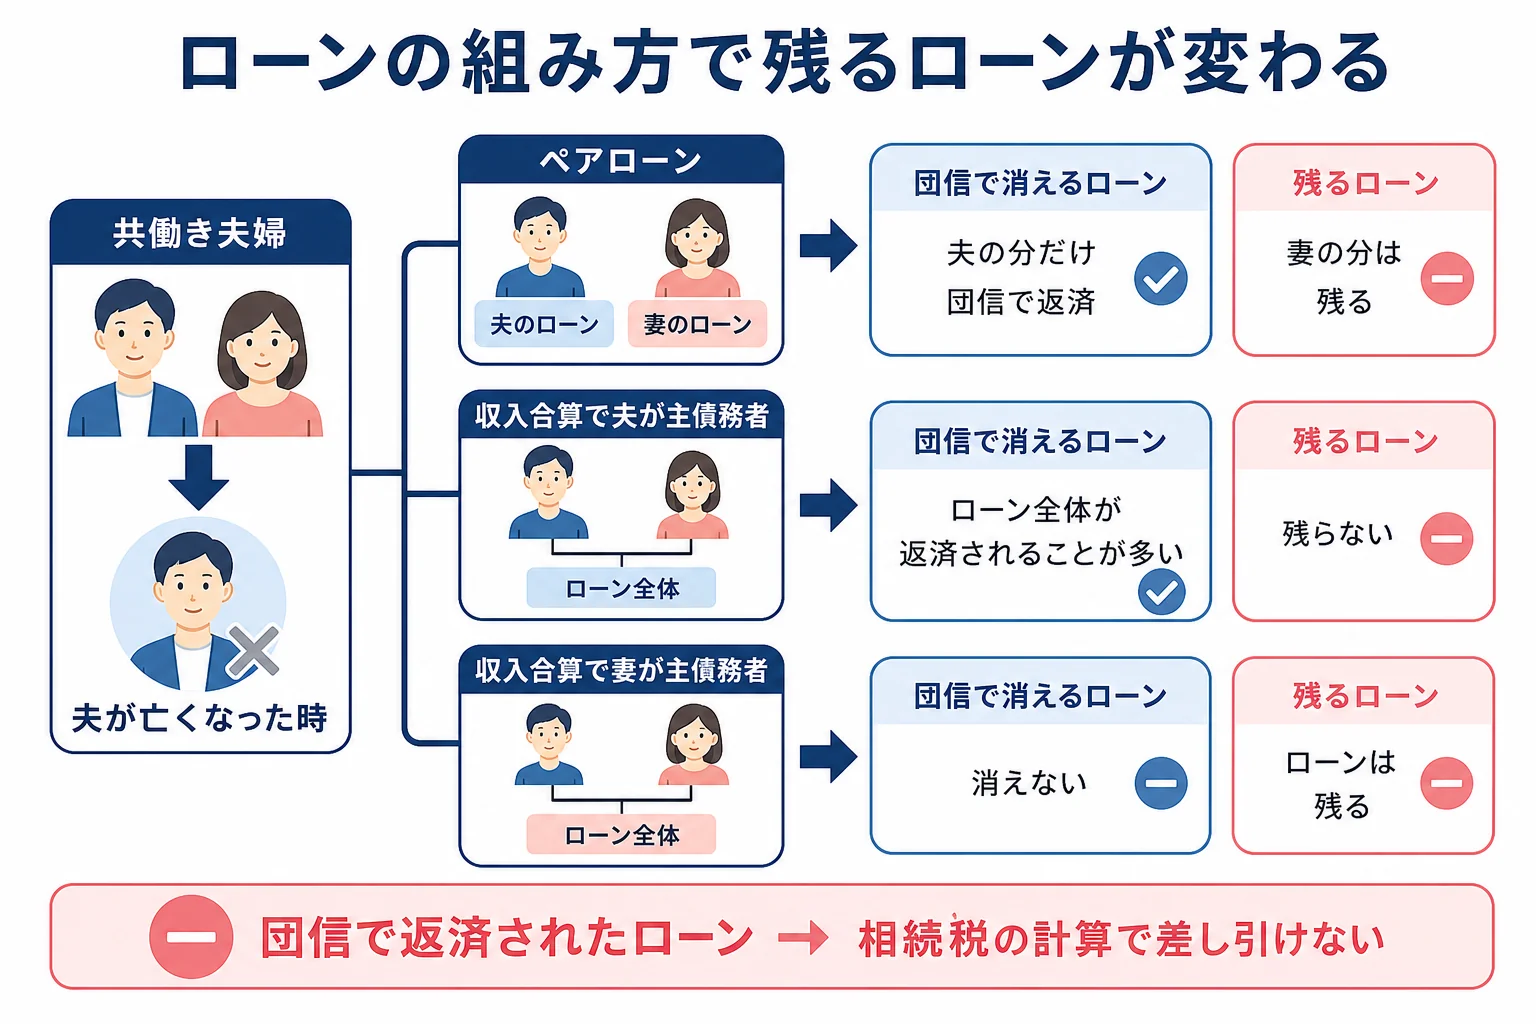
ここが大事なところです。団信で返済されるローンは、相続税の計算で借金として差し引けません。亡くなった時点で保険で消えるからです。
一方、団信に入っていない借入が残る場合は、その残高のうち夫が負っていた分を債務として差し引けます。
家の持分は、どこまでが相続財産?
共働き夫婦は、家を夫婦の共有名義にしていることが多いですよね。この場合、相続財産になるのは夫の持分だけです。
例えば、夫と妻が2分の1ずつの持分で家を持っていたら、相続財産になるのは夫の2分の1です。妻の持分は、もともと妻の財産なんです。
夫の持分を妻が相続して、夫婦で住んでいた自宅の土地なら、小規模宅地等の特例で330㎡まで評価を80%減らせる場合があります。配偶者が相続するなら、同居などの要件は求められません。
特例を使って相続税が0円になる場合も、申告は必要です。夫の持分の相続登記も、相続を知った日から3年以内に済ませておきましょう。
夫婦それぞれの預金は、どこまで相続財産になる?
共働きの家では、夫の口座と妻の口座がそれぞれあります。夫名義の預金は夫の財産として相続財産に入ります。
では、妻名義の口座はどうでしょう。妻が自分の給料から貯めたお金なら妻の財産で、相続財産にはなりません。
ただし、妻名義でも、中身が夫の給料から移したお金なら話が変わります。家族名義でも実質は亡くなった人の財産、という「名義預金」として相続財産に入るんです。
例えば、こんなやり取りになることがあります。
「この口座、妻名義だけど、毎月夫の給料から振り替えてたよね」
「生活費の残りを貯めてただけなんだけど…」
税務調査では、口座のお金がどこから入ってきたかを通帳でたどって見られます。『名義が私だから大丈夫』とは言い切れないので、夫婦の口座の入金元を確認しておきましょう。
亡くなったのが妻の場合は、何が違う?
共働きの家では、亡くなるのが妻のこともあります。考え方は同じで、相続財産になるのは妻の持分と、妻の収入で貯めた預金です。
ペアローンなら妻の分のローンだけが団信で返済され、夫の分は残ります。収入合算で夫が主債務者だった場合、妻が亡くなっても団信は使えず、ローンはそのまま続くんです。
『妻の収入があるから返せていたのに』という声もよく聞きます。ローンの組み方を決める時に、どちらが亡くなっても返済が回るかを話し合っておけると安心ですね。
妻と子2人なら、相続税はいくらになる?
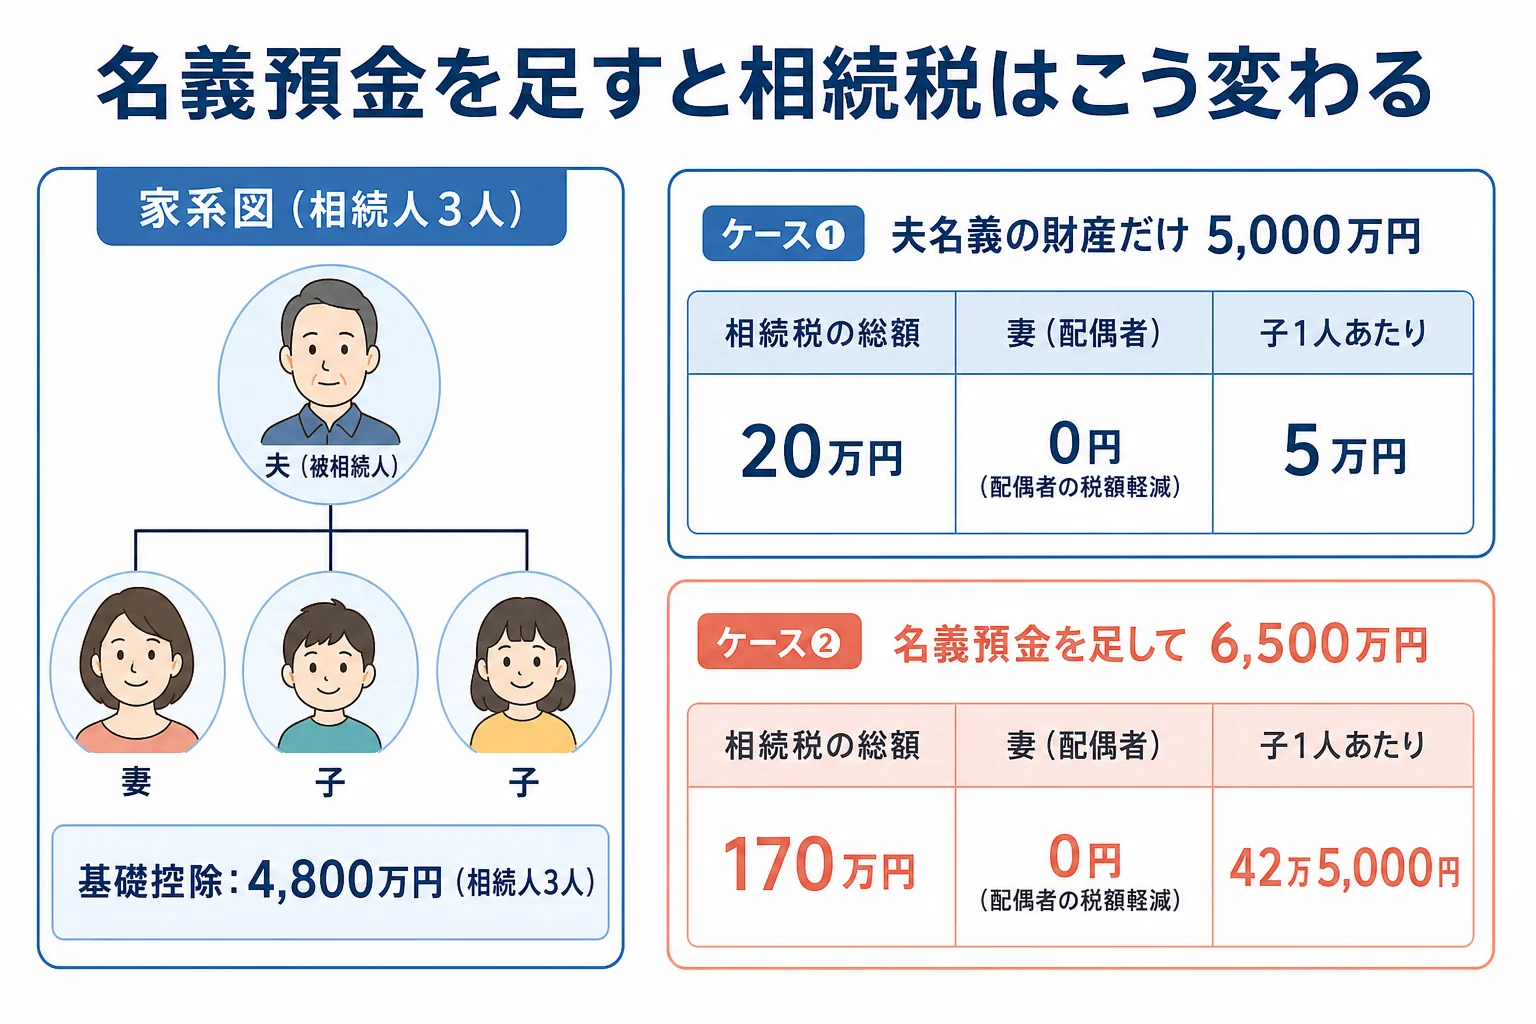
例えば、夫が亡くなり、妻と子2人が相続するケースで考えます。夫の財産は、家の持分・夫名義の預金などで、課税価格の合計5,000万円とします。
さらに、妻名義の口座のうち1,500万円が、実は夫の給料から貯めたお金だった場合と比べます。
| 計算の流れ | 夫名義の財産だけ | 名義預金1,500万円を足した場合 |
|---|---|---|
| 課税価格の合計 | 5,000万円 | 6,500万円 |
| 基礎控除(3,000万円 + 600万円 × 3人) | 4,800万円 | 4,800万円 |
| 課税遺産総額 | 200万円 | 1,700万円 |
| 相続税の総額 | 20万円 | 170万円 |
| 妻の納付税額(法定相続分どおり) | 0円 | 0円 |
| 子1人の納付税額(法定相続分どおり) | 5万円 | 42万5,000円 |
名義預金を入れ忘れて申告し、あとで指摘されると、追加の税金に加えて過少申告加算税や延滞税がかかることがあります。
『夫婦の財布をきっちり分けていなかった』という家は、むしろ多いはずです。どの口座が誰のものかで迷う時は、通帳を持って税理士に相談すると線引きがはっきりします。
ペアローンが残っている、夫婦の口座のお金が混ざっている、子がまだ小さい、という家は、早めに専門家に頼むと申告の期限(10か月以内)に余裕を持って間に合います。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
共働き夫婦の一方が亡くなった時の手続きの順番
ローン・預金・家の名義と、確認することが多いのが共働きの相続です。順番を決めて進めておきましょう。
- 死亡届を出す(死亡を知った日から7日以内)
- 住宅ローンを借りている金融機関に連絡し、団信の請求方法を確認する
- 夫の勤務先に、最後の給与・死亡退職金の支給を確認する
- 夫婦それぞれの口座の入金元を確認し、夫の財産を洗い出す
- 夫の所得税の準確定申告をする(4か月以内)
- 相続税の申告・納付をする(10か月以内)
- 夫の持分の相続登記をする(3年以内)
夫が会社員で在職中だった場合の退職金の扱いは、会社員の夫が在職中に亡くなった時の死亡退職金と相続税で確認できます。
夫が投資用の物件や株を持っていた場合は、不動産投資をしていた親が亡くなった時に確認する物件と借入も参考になります。
よくある質問
ペアローンで夫が亡くなったら、妻のローンも団信で返済されますか?
いいえ。ペアローンは夫婦それぞれ別のローンなので、団信で返済されるのは亡くなった夫の分だけです。妻の分は返済が続きます。
団信で返済された住宅ローンは、相続税の計算で差し引けますか?
差し引けません。亡くなった時点で保険で返済されるので、相続税の計算では債務になりません。
妻名義の預金も相続財産になりますか?
妻が自分の収入で貯めたお金なら相続財産になりません。夫の収入から貯めたお金なら、名義預金として相続財産に入ります。
まとめ
- ペアローンは、亡くなった側のローンだけが団信で返済される
- 収入合算は、主債務者と団信の加入者が誰かで結果が変わる
- 団信で返済されるローンは、相続税の計算で差し引けない
- 家は夫の持分だけが相続財産、妻名義の預金も夫の収入なら名義預金になる
- 妻と子2人の例で、課税価格5,000万円なら総額20万円、名義預金1,500万円を足すと170万円