当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
会社を経営していた夫や父が、急に亡くなった。会社は動き続けているし、取引先や社員への説明もある。そんな中で『自社株はどうなるの?会社は誰が動かすの?』と焦りますよね。
結論から言うと、社長の自社株は家族に相続され、会社の代表者は会社のルールで新しく決め直します。この記事では、会社側と家族側の両方から、ケースごとにやることを見ていきます。
社長が亡くなったら、自社株と会社はどうなる?
社長が持っていた自社株は相続財産になり、遺産分割が終わるまでは相続人全員の共有です。会社側は、新しい代表取締役を決めて、変更が生じた日から2週間以内に変更登記をします。株主が社長だけの会社では、相続人が株主の権利を使う人を1人決めて会社に通知しないと、新しい取締役を選ぶ株主総会も開けません。
ここが大事なところです。社長の死亡には、2つの別々の話が同時に起きます。
1つは会社の話で、誰が代表者として会社を動かすかです。もう1つは家族の話で、社長個人の財産である自社株を誰が受け継ぐかです。
| 立場 | 主な手続き | 期限・決まり |
|---|---|---|
| 会社側 | 新しい代表取締役の選定、役員の変更登記 | 変更が生じた日から2週間以内(会社法915条) |
| 会社側 | 死亡退職金・弔慰金の支給の決定 | 死亡後3年以内に支給が確定した退職金は相続税の対象 |
| 家族側 | 株主の権利を使う人を決めて会社に通知 | 遺産分割が終わるまで(会社法106条) |
| 家族側 | 準確定申告(社長個人の所得税) | 相続の開始を知った日の翌日から4か月以内 |
| 家族側 | 相続税の申告・納付 | 翌日から10か月以内 |
「会社のことは会社で、家のことは家で、別々に進めるんですね」
「そうなんです。ただ、株を誰が持つかで会社を動かす人も変わるので、話はつながっています」
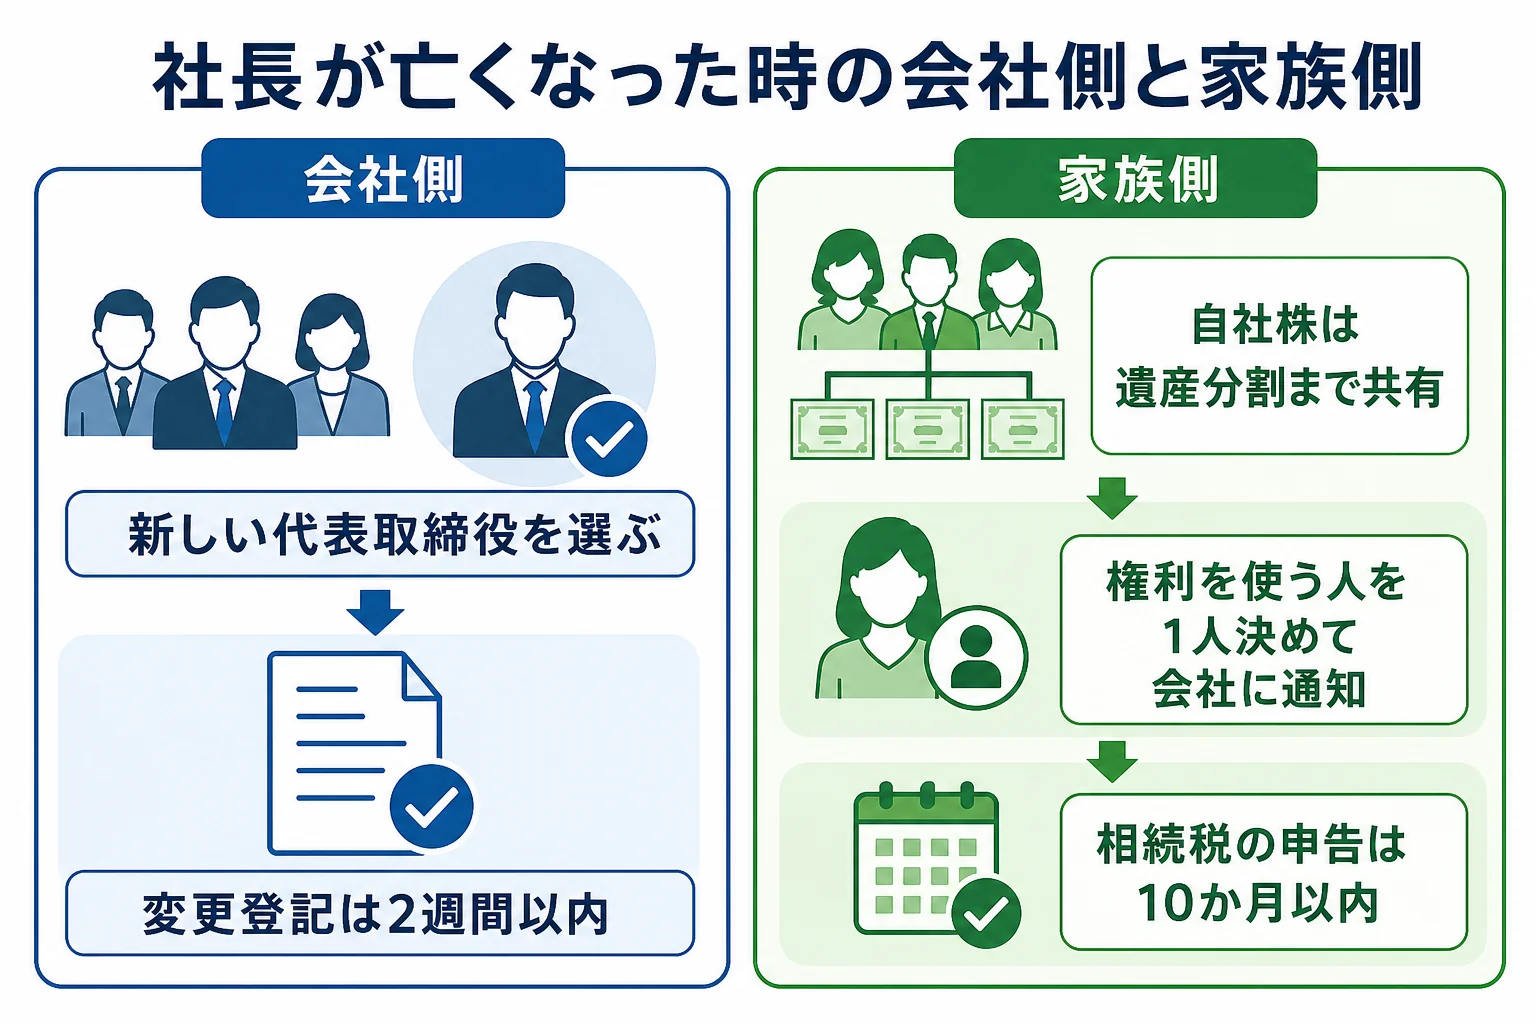
会社側では、代表者を決めて2週間以内に登記
実は、代表取締役が亡くなった時点で、その人は役員ではなくなります。会社法915条では、登記事項に変更が生じたときは2週間以内に本店所在地で変更登記をすると定めています(e-Gov法令検索 会社法)。
新しい代表者の決め方は、会社の形で変わります。
| 会社のケース | 新しい代表者の決め方 | 注意 |
|---|---|---|
| 取締役会がある会社(取締役3人以上) | 残った取締役で取締役会を開き、代表取締役を選ぶ | 取締役の人数が定款の数を下回るなら、株主総会で補充する |
| 取締役が複数いて取締役会がない会社 | 定款の定めに従って、残った取締役から決める | 定款で選び方が決まっていることが多い |
| 取締役が社長1人だけの会社 | 株主総会で新しい取締役を選ぶ | 株主が社長だけなら、相続人側の準備が先に必要 |
取締役が社長1人だけだと、会社を代表する人が誰もいない状態になります。銀行の手続きも取引の契約も止まりやすいので、ここは急ぎたいところです。
社長の死亡で会社の口座が止まるわけではありません。ただ、代表者の届出が変わらないと、新しい借入れや契約の手続きが進まないことがあります。
遺産分割が終わるまで、株の議決権は誰が使う?
自社株は、遺産分割が終わるまで相続人全員の共有になります。この間の扱いを決めているのが会社法106条です。
株が共有の時は、共有者が権利を使う人を1人決めて、会社にその人の氏名を通知しないと、原則として権利を使えません。会社が同意した場合は例外です。
『家族のうち誰か一人が、勝手に株主総会で決めていいの?』と思う方もいるはずです。権利を使う人は、共有者で決めます。家族の意見が割れていると、この段階で止まってしまうんです。
もう一つ確かめたいのが定款です。会社によっては、相続で株を取得した人に、会社へ株を売り渡すよう請求できる定めを置いています(会社法174条)。
この請求は、株主総会の決議でその都度決めます。会社が相続を知った日から1年を過ぎると請求できません(会社法175条・176条)。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 定款に売渡請求の定めがない | 株は相続人が持ち続ける | 遺産分割で取得した人が株主になる |
| 定款に売渡請求の定めがあり、会社が請求した | 相続人は株を会社に売ることになる | 後継者の家族も対象になりうるので、定款を先に読む |
| 遺産分割前に株主総会が必要 | 権利を使う人を1人決めて通知する | 決まらなければ総会で議決権を使えない |
会社を続けたい家族にとって、売渡請求は思わぬ落とし穴になることも。定款の写しと株主名簿は、最初に用意しておきましょう。
後継者がいる・いない、ケースでどう変わる?
社長の家族に会社を継ぐ人がいるかどうかで、遺産の分け方の考え方が変わります。
| ケース | 自社株の分け方の考え方 | 注意 |
|---|---|---|
| 子が役員で後継者に決まっている | 自社株を後継者の子にまとめる | ほかのきょうだいの取り分は、ほかの財産や現金で調整する |
| 妻が当面の代表者になる | 妻がいったん自社株を取得する | 妻が後に亡くなった時の二次相続でも株が相続財産になる |
| 後継者がいない | 家族で株を持ちつつ、会社をどうするかを決める | 株は分けるほど議決権が散らばる |
| 株を家族で法定相続分どおりに分ける | 共有や分散で議決権が割れる | 会社の重要な決定がまとまりにくくなる |
『みんな平等に分けた方が揉めないのでは?』と考えますよね。ただ、自社株は会社の決定権そのものです。
株が何人にも分かれると、役員を選ぶ時に意見がまとまらないことがあります。会社を続けるなら、株は継ぐ人に寄せておくのが一般的な考え方です。
一方で、ほかのきょうだいにも遺留分があります。自社株の評価が高いと、後継者が受け取る額が大きくなりすぎて、遺留分の請求につながることも。
家族に継ぐ人がいない時は、会社を続けるかどうかを決めるところから始まります。社員の中から後継者を選ぶ、会社を解散して清算する、株を第三者に譲るなど、道はいくつかあります。
どの道を選んでも、決めるのは株主である相続人です。『会社のことは何も分からない』という家族ほど、まず役員や顧問の税理士から会社の状況を聞いておくと判断しやすくなります。
社長が会社にお金を貸していた場合、その貸付金も相続財産です。決算書の「役員借入金」などに残っていないかを見ておきましょう。
社長が個人事業だった場合の手続きは、個人事業主の親が亡くなった時の手続きと期限にまとめています。
家族が最初の1か月で進めておきたいこと
会社のことに追われていると、家族側の準備が後回しになりがちですよね。社長の相続は確かめる書類が多いので、早めに動き出しておくと後が楽になります。
- 定款の写し・株主名簿・直近3期分の決算書を会社から受け取る
- 社長個人の預金・不動産・会社への貸付金を一覧にする
- 相続人全員で、株主の権利を使う人を1人決めて会社に通知する
- 借入金の連帯保証など、社長個人が負っている債務がないかを確かめる
- 準確定申告(4か月以内)と相続税の申告(10か月以内)の担当を決める
「決算書まで家族が見るんですか?」
「自社株の評価は決算書の数字から計算するので、最初に手元に置いておきたい書類なんです」
社長が会社の借入れで連帯保証人になっていることは、中小企業ではよくあります。相続人がその立場も引き継ぐことになるので、金融機関との契約を確かめてみてください。
借入金や保証の方が財産より多いかもしれない時は、相続の開始を知った時から3か月以内に、相続放棄や限定承認を考えることになります。会社の手続きを急ぐあまり、この期限を過ぎないよう気をつけましょう。
自社株の評価と、退職金・弔慰金の扱い
上場していない会社の株は、市場の値段がありません。類似業種比準方式・純資産価額方式・配当還元方式を、会社の規模や株主の立場で使い分けて評価します。
どの方式を使うかは要件で決まり、経営を継ぐ家族が取得する株と、少しだけ持つ株主の株では扱いが変わります。会社に利益や資産が積み上がっていると、評価額が想像以上に高くなることもあるんです。
会社から家族に支払われるお金も、扱いが分かれます。
| 会社から受け取るお金 | 相続税での扱い |
|---|---|
| 死亡退職金(死亡後3年以内に支給が確定) | 相続税の対象。500万円×法定相続人の数までは非課税 |
| 弔慰金(業務上の死亡) | 死亡当時の普通給与の3年分までは対象外 |
| 弔慰金(業務外の死亡) | 死亡当時の普通給与の半年分までは対象外 |
| 弔慰金のうち、上の額を超える部分 | 退職手当金等として相続税の対象 |
弔慰金の扱いは、国税庁 タックスアンサー No.4120「弔慰金を受け取ったときの取扱い」で確かめられます。
社長個人の土地を会社に使わせていた場合は、要件を満たすと小規模宅地等の特例で400㎡まで80%減額できることがあります。使えるかどうかは、要件を満たすかを税理士に確認してみてください。
社長の相続税はいくら?分け方で比べてみる
ここからは計算例です。社長の夫が亡くなり、財産は自社株(評価額1億円)、自宅と預金4,000万円、会社からの死亡退職金3,000万円とします。
妻と子2人が相続する場合、死亡退職金の非課税枠は500万円×3人で1,500万円です。課税される退職金は1,500万円なので、課税価格の合計は1億5,500万円になります。
ケース1:妻と子2人が法定相続分どおりに取得
| 計算の段階 | 金額 |
|---|---|
| 課税価格の合計 | 1億5,500万円 |
| 基礎控除(相続人3人) | 4,800万円 |
| 課税遺産総額 | 1億700万円 |
| 妻の法定相続分(1/2)5,350万円の税額 | 905万円 |
| 子1人の法定相続分(1/4)2,675万円の税額 | 351万2,500円 |
| 相続税の総額 | 1,607万5,000円 |
| 妻の納付額(7,750万円を取得) | 0円(配偶者の税額軽減) |
| 子1人の納付額(3,875万円を取得) | 401万8,700円 |
| 納付額の合計 | 803万7,400円 |
ケース2:後継者の子に自社株を集めた場合
同じ財産を、後継者の子が7割(自社株1億円を含む1億850万円)、妻が2割(3,100万円)、もう1人の子が1割(1,550万円)取得するケースと比べます。
| 分け方のケース | 妻の納付額 | 後継者の子 | もう1人の子 | 納付額の合計 |
|---|---|---|---|---|
| 法定相続分どおり | 0円 | 401万8,700円 | 401万8,700円 | 803万7,400円 |
| 後継者に自社株を集める | 0円 | 1,125万2,500円 | 160万7,500円 | 1,286万円 |
| 妻がいない(子2人で半分ずつ) | なし | 1,070万円 | 1,070万円 | 2,140万円 |
妻がいないケースは、相続人が2人になるので基礎控除が4,200万円、退職金の非課税枠が1,000万円になり、課税価格の合計は1億6,000万円で計算しています。
相続税の総額は同じ1,607万5,000円でも、妻の取得分が減ると、配偶者の税額軽減で消える額も減ります。後継者に株を集めると、家族全体の納付額は増えるんです。
『じゃあ、自社株は妻に相続させた方が得?』と考える方もいますよね。ただ、妻が受け取った株は、妻が亡くなった時にもう一度相続税の対象になります。
会社の決定権を誰に持たせるかと、二次相続まで含めた税額の両方を見て決めるのが大切です。
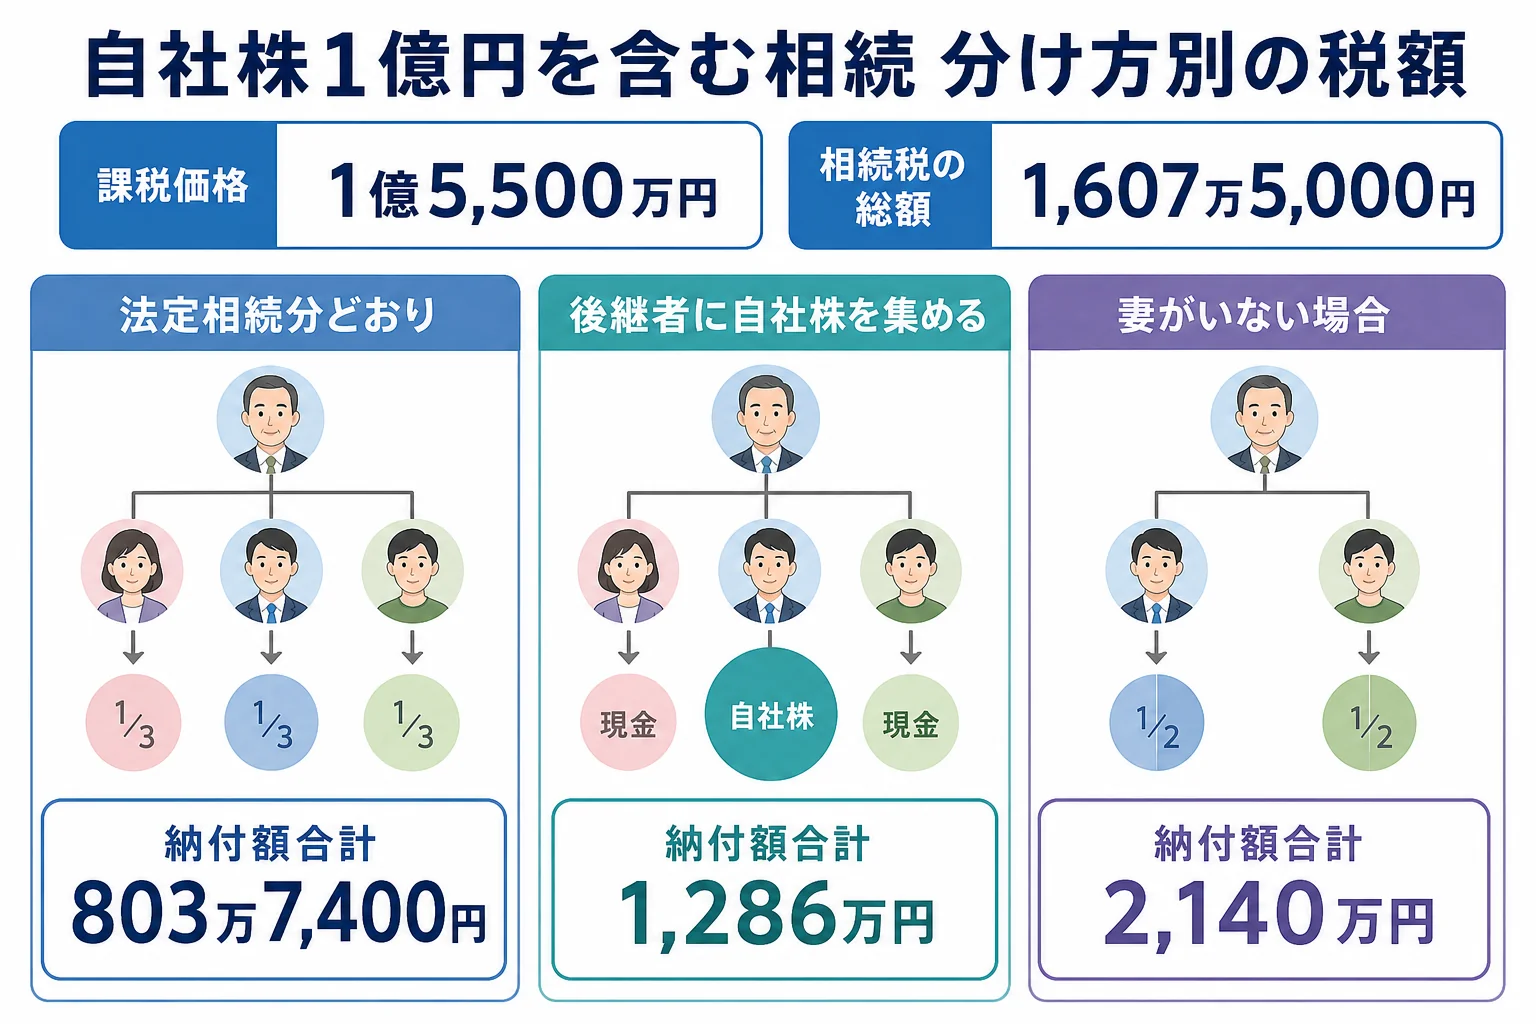
もう一つ見落としやすいのが納税資金です。後継者の子の納付額1,125万2,500円は、相続税の申告期限までに原則現金で納めます。
自社株はすぐに現金に換えられません。退職金や預金をどう分けるかで、後継者が納税に困るかどうかが変わります。
自社株の評価が分からない、後継者に株を集めたい、納税資金が足りるか不安。こうしたケースは、非上場株式の評価に慣れた税理士に任せると、会社の決算書を読み込むところから進めてもらえて楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
会社の形や持分会社のケースまで広く知りたい時は、会社の相続のケース別解説も参考にしてみてください。
よくある質問
代表取締役が亡くなったら、登記はいつまでにしますか?
会社法915条により、変更が生じた日から2週間以内に本店所在地で変更登記をします。
遺産分割が終わる前に株主総会を開けますか?
開けますが、共有になっている株の議決権は、相続人が権利を使う人を1人決めて会社に通知しないと原則として使えません。
社長の死亡退職金にも相続税はかかりますか?
死亡後3年以内に支給が確定した退職金は相続税の対象です。500万円×法定相続人の数までは非課税です。
会社から相続人に株を売るよう求められることはありますか?
定款に売渡請求の定めがあれば、会社は株主総会の決議で請求できます。会社が相続を知った日から1年を過ぎると請求できません。
会社から受け取った弔慰金にも相続税はかかりますか?
業務上の死亡なら死亡当時の普通給与の3年分、業務外の死亡なら半年分までは、通常は相続税の対象になりません。超えた部分は退職手当金等として相続税の対象です。
まとめ
- 社長の死亡では、会社側の代表者交代と家族側の自社株の相続を同時に進める
- 代表者が変わったら、変更が生じた日から2週間以内に変更登記
- 遺産分割前の株は共有で、権利を使う人を1人決めて会社に通知する
- 定款に売渡請求の定めがあると、相続人が株を会社に売ることになる場合がある
- 自社株を後継者に集めると、家族全体の相続税は増えることがある