当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
お寺の住職だった夫や父が亡くなった。『このままお寺に住み続けられるの?お寺の土地や建物も相続するの?』と、暮らしの不安が一気に押し寄せますよね。
結論から言うと、お寺の財産と住職個人の財産は別物です。どちらの名義かで、相続するかどうかが決まります。この記事では、後継者や住まいのケースごとに見ていきます。
住職が亡くなったら、お寺の財産は家族が相続する?
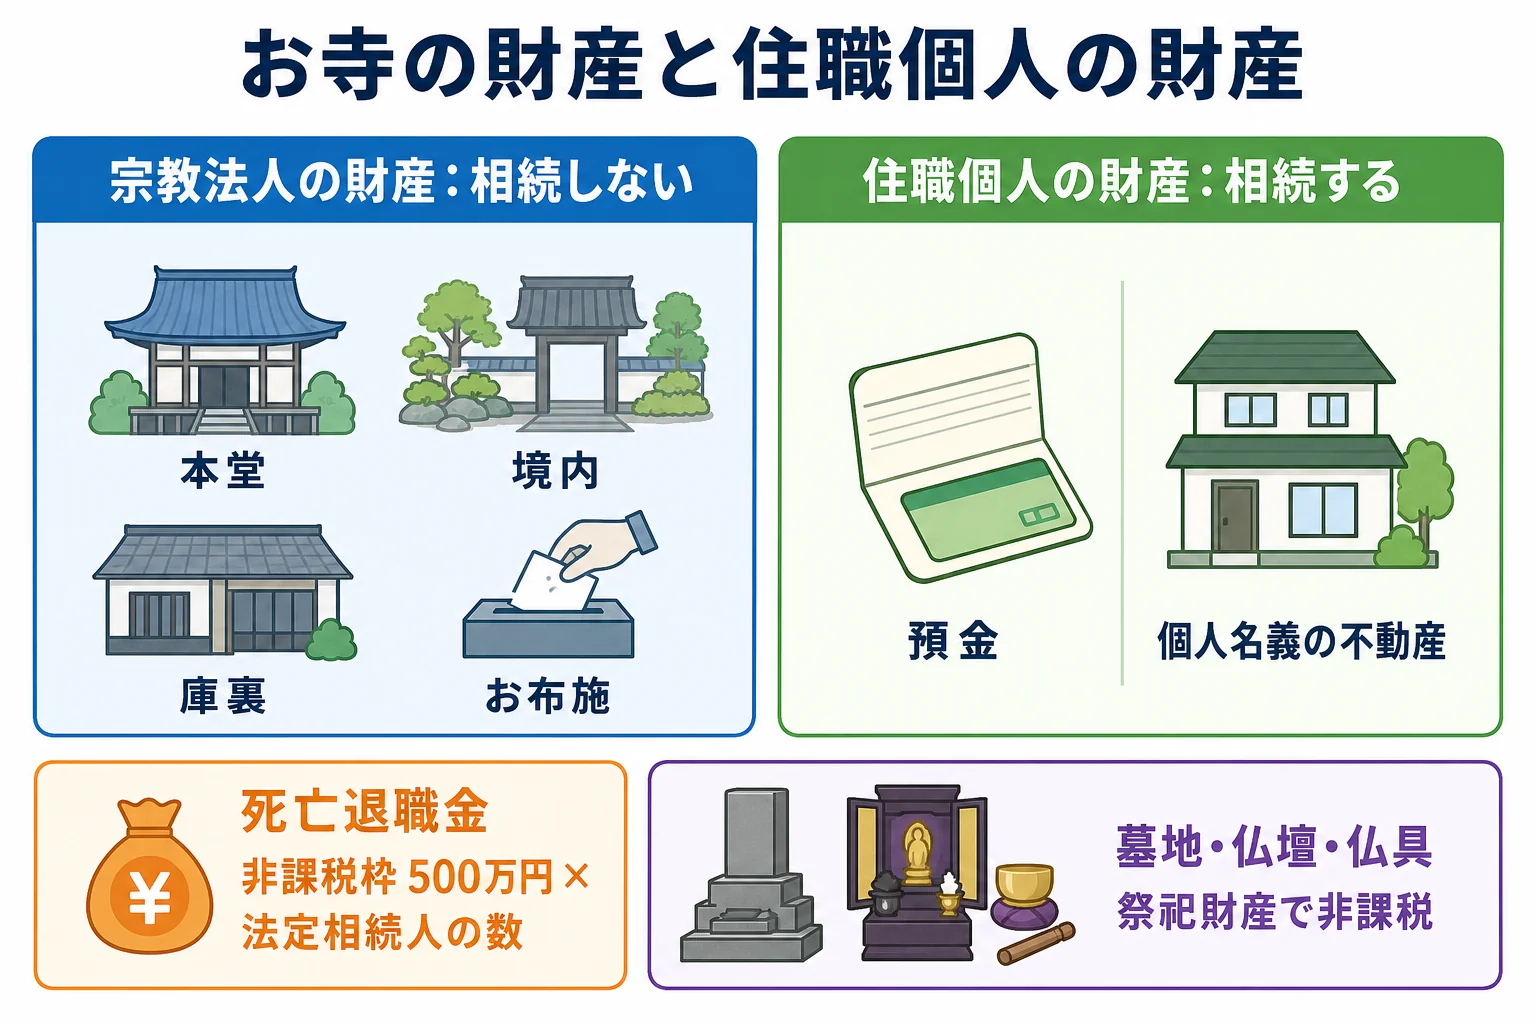
本堂・境内・庫裏(住まい)が宗教法人の名義なら、それは法人の財産で、家族が相続するものではありません。家族が相続するのは、住職個人の預金や個人名義の不動産、宗教法人から支払われる死亡退職金などです。庫裏に住み続けられるかは相続では決まらず、後任の住職と宗教法人の判断になります。
多くのお寺は宗教法人になっていて、住職はその代表役員として働いています。会社の社長が亡くなっても、会社の建物を家族が相続しないのと同じなんです。
ただ、お寺によっては、土地や建物の一部が住職個人の名義になっていることも。まずは法務局で登記事項証明書を取り、名義を確かめてみてください。
『ずっと家族で守ってきたお寺なのに?』と感じるかもしれません。気持ちはもっともです。ただ、名義が法人なら、相続の話し合いで分けることはできません。
後継ぎが家族か外部か。住まいと財産はどう変わる?
後任の住職が誰か、自宅を個人で持っているかで、家族の暮らしは大きく変わります。
| ケース | 結論 | 理由・注意 |
|---|---|---|
| 子が後任の住職になる | 家族は庫裏に住み続けやすい | 住めるのは相続したからではなく、宗教法人の住まいとして使うためです |
| 外部から後任の住職が来る | 庫裏を明け渡す話になることがある | 庫裏が法人の建物なら、配偶者居住権も使えません |
| 住職個人の名義の自宅がある | 自宅は相続財産として家族が相続する | 小規模宅地等の特例が使えるかを確認します |
| 墓地や仏壇・仏具を個人で持っている | 祭祀財産として相続税はかからない | 純金の仏具など骨董的価値・投資目的のものは対象外です |
配偶者居住権は、亡くなった人が持っていた建物に配偶者が住んでいた場合の制度です。法人名義の庫裏はこれに当たらないんですね。
外部から後任が来るケースでは、引っ越し先の確保が先の課題になります。総代や責任役員と、明け渡しの時期を早めに話し合っておきましょう。
例えば、こんな相談から始まります。
「庫裏をいつまでに空ければいいでしょうか。」
「後任の方の着任に合わせて、時期を相談しましょう。」
住職個人の相続税はどう計算する?
住職個人の財産は、ふつうの相続と同じ計算です。例えば、相続人が配偶者と子2人のケースで考えます。
| 財産 | 相続税の計算に入る額 |
|---|---|
| 住職個人の預金 | 4,000万円 |
| 住職個人の名義の土地・建物 | 2,000万円 |
| 宗教法人からの死亡退職金2,500万円 | 1,000万円(非課税枠500万円 × 3人 = 1,500万円を引く) |
| 課税価格の合計 | 7,000万円 |
基礎控除は3人で4,800万円なので、課税遺産総額は2,200万円です。法定相続分どおりに分けると、相続税の総額は225万円になります。
配偶者は税額軽減で0円、子は1人56万2,500円です。死亡退職金の非課税枠は、相続人が受け取った分だけに使えます。
ここで気をつけたいのが、お寺のお金と個人のお金の区別です。お布施や寄付は宗教法人の収入で、住職個人の財産ではありません。
反対に、法人の口座のつもりで住職個人の名義になっている預金は、相続財産として扱われることがあります。どちらのお金かは、通帳と帳簿で確かめておきましょう。
個人名義の不動産がある、死亡退職金が出る、法人と個人の口座が混ざっている。そんなケースは、相続税の申告を税理士に頼むと安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
個人の事業を持っていた場合の手続きは個人事業主の親が亡くなった時に事業を引き継ぐ手続きと期限の一覧を、自宅の相続は不動産を相続したら何から始める?実家・空き地・賃貸物件のケース別にやることを読んでみてください。
よくある質問
庫裏から出ていく時、引っ越し費用は誰が負担しますか?
相続の制度では決まっていません。宗教法人との話し合いになるので、総代や責任役員に相談してみてください。
宗教法人の代表役員の変更は、家族がするのですか?
宗教法人の手続きなので、責任役員など法人側が進めます。家族が相続の手続きとしてするものではありません。
住職の給料の未払い分はどうなりますか?
亡くなった時点で支払われていなかった給料は、住職個人の相続財産になります。遺産の一覧に入れておきましょう。
まとめ
- 宗教法人名義の本堂・境内・庫裏は相続財産にならない
- 家族が相続するのは住職個人の預金・個人名義の不動産・死亡退職金など
- 庫裏に住み続けられるかは後任の住職と宗教法人の判断で、配偶者居住権も使えない
- お布施は法人の収入。個人と法人のお金を通帳と帳簿で分けて確認する