当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
誰も住まない実家を売って、そのお金を兄弟で分けることになった。『売った金額で申告書を書けばいいの?それとも評価額?』と手が止まっている方も多いはずです。
結論から言うと、相続税の申告書には売った金額ではなく、亡くなった日時点の相続税評価額を書きます。それを代金の取得割合で分けて、各人の取得分にするんです。この記事では、分け方の違うケースで記載と税額を比べていきます。
換価分割の相続税申告、何を書けばいい?
子2人が相続人で、相続税評価額4,000万円の実家を売り、代金を半分ずつ分けるケースなら、申告書には実家を4,000万円で載せ、取得者を長男2,000万円・次男2,000万円とします。売れた金額が評価額より高くても低くても、相続税の申告書は評価額で書きます。
換価分割は、遺産を売ってお金に換え、その代金を分ける分け方です。不動産を1人が継ぐ代わりにお金を払う代償分割とは別物です。
相続税は、亡くなった時点の財産に対してかかります。だから、後で売った金額ではなく、路線価などで出した評価額が基準になるんです。
一方で、売って利益が出た分は、相続人それぞれの譲渡所得として所得税の申告が別に必要です。相続税と所得税、2つの申告が出てくるところが換価分割のポイントです。
半分ずつと7対3で、相続税はどう変わる?
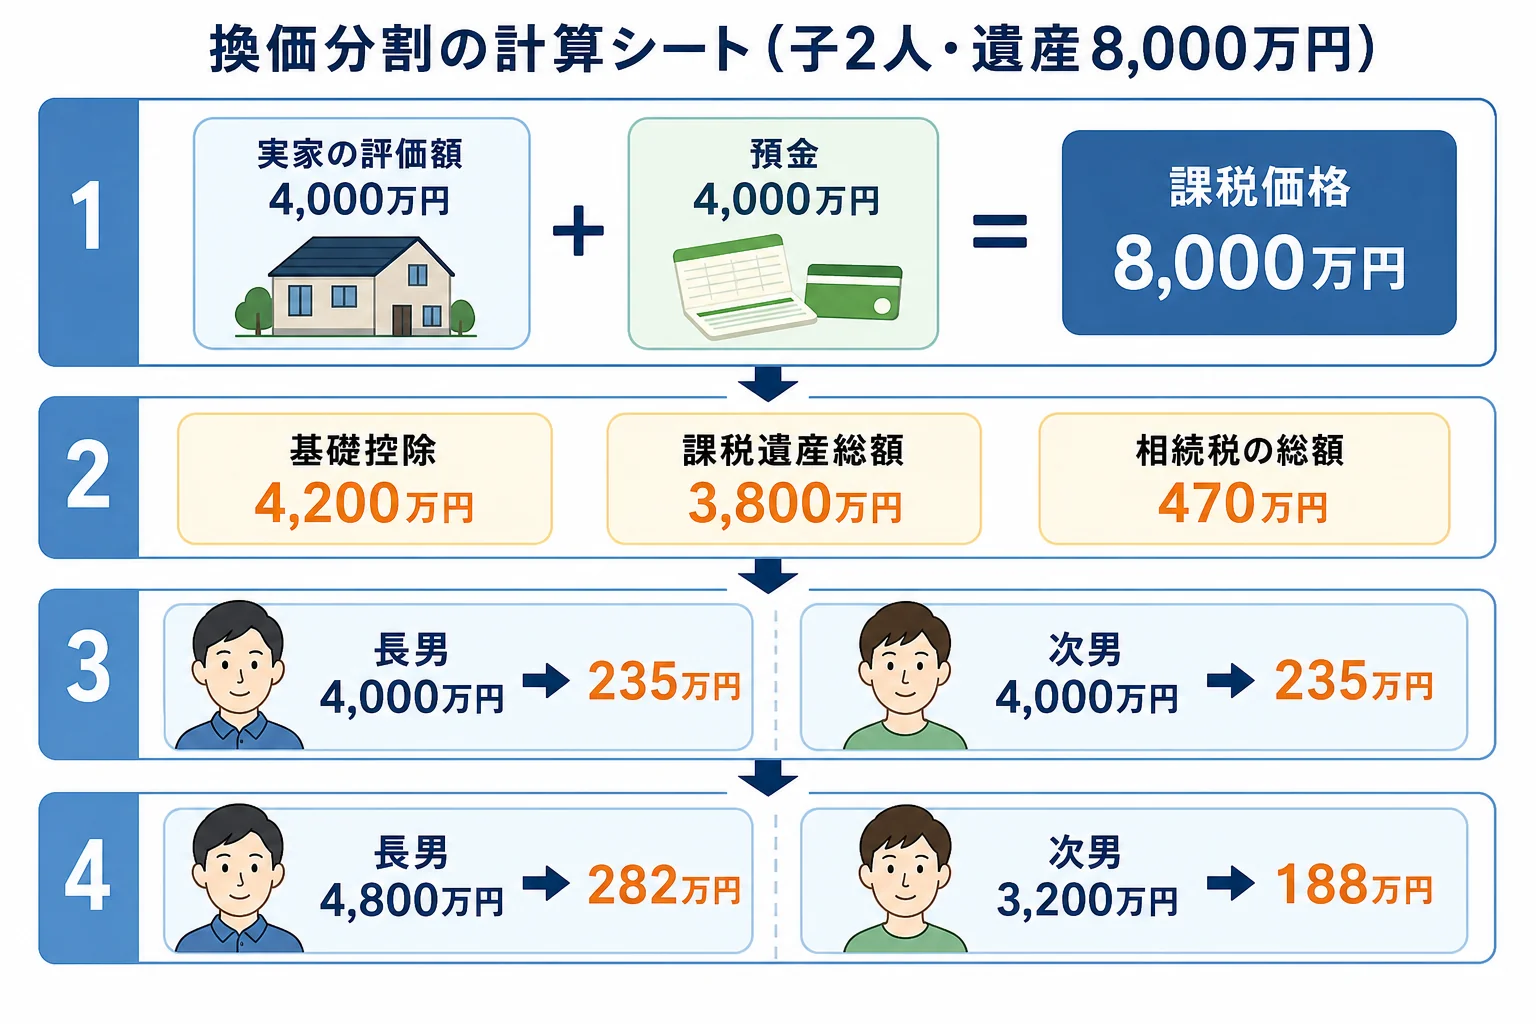
ここでは、遺産が実家(相続税評価額4,000万円)と預金4,000万円、相続人が子2人のケースで比べます。預金は2,000万円ずつ分け、実家の代金の分け方だけを変えました。
| ケース | 実家の記載(取得分) | 各人の取得額 | 各人の納付税額 |
|---|---|---|---|
| 代金を半分ずつ | 長男2,000万円・次男2,000万円 | 長男4,000万円・次男4,000万円 | 長男235万円・次男235万円 |
| 代金を7対3(長男が多い) | 長男2,800万円・次男1,200万円 | 長男4,800万円・次男3,200万円 | 長男282万円・次男188万円 |
どちらも課税価格の合計は8,000万円で、基礎控除4,200万円を引いた課税遺産総額は3,800万円です。相続税の総額は470万円で変わりません。
変わるのは、その470万円を誰がどれだけ負担するかです。代金を多くもらった人ほど、相続税の負担も大きくなります。
『売れたのは5,000万円なのに、4,000万円で書いていいの?』と不安になりますよね。相続税の申告書は評価額で書き、売却益の部分は所得税の譲渡所得で申告する。この2本立てで考えてみてください。
遺産分割協議書と登記には、どう書いておく?
換価分割は、協議書の書き方がとても大事です。売る前に、代金の分け方まで決めて書いておきましょう。
例えば、こんな書き方です。
被相続人の所有していた土地及び建物は、相続人全員の協力のもとで売却し、売却代金から仲介手数料・登記費用など売却に要した費用を差し引いた残額を、長男が2分の1、次男が2分の1の割合で取得する。
売るための相続登記は、兄弟の共有名義で入れる形と、手続きの便宜で1人の名義にする形があります。
国税庁の質疑応答では、1人の名義で登記したのが換価のための便宜にすぎず、代金が決めた内容どおりに実際に分配されるなら、贈与税は問題にならないとされています。
「登記は兄さんの名義にしておけば楽だよね」
「いいけど、代金は半分ずつって協議書に書いておこう」
1人の名義にする時は、代金を分ける割合を協議書にはっきり書いておくと、贈与と見られる心配を減らせます。相続登記は、取得を知った日から3年以内に行う義務があります。
譲渡所得は、誰がどの割合で申告する?
売った年の翌年には、譲渡所得の確定申告があります。国税庁の質疑応答によると、申告する割合はケースで分かれます。
- 売る時までに代金の取得割合を決めていた: その割合で各人が申告する
- 割合を決めずに売り、後で代金を分けた: 原則は法定相続分で申告する
- 後で分けた場合でも、所得税の申告期限までに分け終え、全員がその割合で申告すれば認められる
法定相続分で申告した後に代金の分け方が決まっても、それを理由に更正の請求はできないとされています。なので、売る前に割合を決めておくのが安全です。
相続税を納めた人が、相続税の申告期限の翌日から3年以内に売った場合は、取得費加算の特例も使えます。実家が1981年5月31日以前に建てられた空き家なら、被相続人の居住用財産の3,000万円特別控除が使えるケースもあります。2024年1月1日以降の譲渡で相続人が3人以上だと、1人2,000万円になります。
申告書の作り方は遺産分割協議書と相続税申告の関係、分割が期限に間に合わない時は未分割で申告するケースも見ておきましょう。
実家に小規模宅地等の特例を使いたい、売る時期が申告期限の前になりそう、譲渡所得の特例も重ねたい。こんなケースは、特例の要件を満たすかで税額が大きく変わるので、税理士に確認しながら進めると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
申告期限までに実家が売れなかったら、どう書きますか?
売れていなくても、代金の分け方が決まっていれば、その取得割合で評価額を分けて書きます。分け方も決まっていない時は、法定相続分で未分割として申告し、分割後に修正申告や更正の請求で直します。
売るための費用は相続税から引けますか?
仲介手数料などの売却費用は、相続税の債務控除にはなりません。譲渡所得の計算で、売った金額から差し引きます。
換価分割と代償分割はどちらがいいですか?
実家に住み続けたい相続人がいるなら代償分割、誰も使わないなら換価分割が選ばれやすいです。税金の出方が違うので、家族の状況に合わせて税理士に相談してみてください。
まとめ
- 換価分割でも、相続税の申告書には売った金額ではなく相続税評価額を書く
- 評価額を代金の取得割合で分けて、各人の取得分にする
- 相続税の総額は分け方で変わらず、各人の負担割合が変わる
- 協議書には売却後の代金の分け方まで書いておく
- 譲渡所得は、売る前に決めた取得割合で各人が申告するのが基本