
当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
海外で暮らしていたら、日本の親が亡くなったと連絡が来た。『日本に住民票がない自分も相続人なの?書類はどうするの?』と不安になりますよね。
結論から言うと、海外に住んでいても日本の親の相続人であることは変わりません。相続税も、日本に住む兄弟とほぼ同じように計算されます。
違うのは、印鑑証明や住民票が取れないので代わりの書類を用意することと、税金の手続きを日本で代わりにしてくれる人を決めることなんです。この記事では、遺産の額ごとのケースで、何をどの順番で進めるかが分かります。
海外に住んでいても、日本の親の相続税はかかる?
日本国籍のまま海外に住む子が、日本に住んでいた親の財産を相続する場合は「非居住無制限納税義務者」になります。日本にある財産も海外にある財産も、すべて相続税の対象です。税額の計算は、日本に住む兄弟と同じ基礎控除・税率で行います。
『海外に住んでいるなら、日本の相続税は関係ないのでは?』と思う方も多いはずです。実は、亡くなった親が日本に住んでいたかどうかが大きく関わるんです。
国税庁の区分を、このケースに当てはめるとこうなります。
| 相続人の状況 | 亡くなった親 | 区分 | 課税される財産 |
|---|---|---|---|
| 日本に住む長男 | 日本に住んでいた | 居住無制限納税義務者 | 国内・国外のすべて |
| 海外に住む長女(日本国籍・海外生活が10年以内) | 日本に住んでいた | 非居住無制限納税義務者 | 国内・国外のすべて |
| 海外に住む長女(日本国籍・海外生活が10年を超える) | 日本に住んでいた | 非居住無制限納税義務者 | 国内・国外のすべて |
| 海外に住む長女(日本国籍・海外生活が10年を超える) | 親も長く海外に住んでいた | 非居住制限納税義務者になることがある | 日本国内の財産だけ |
ポイントは3行目です。海外生活が長くても、親が日本に住んでいたなら、子は国内外すべての財産に課税されます。
親も海外に長く住んでいた場合などは区分が変わることがあります。自分がどれに当たるかは、国税庁の相続税の納税義務者で確認するか、税理士に聞いてみてください。
遺産の額で、申告が要るかどうかはどう変わる?
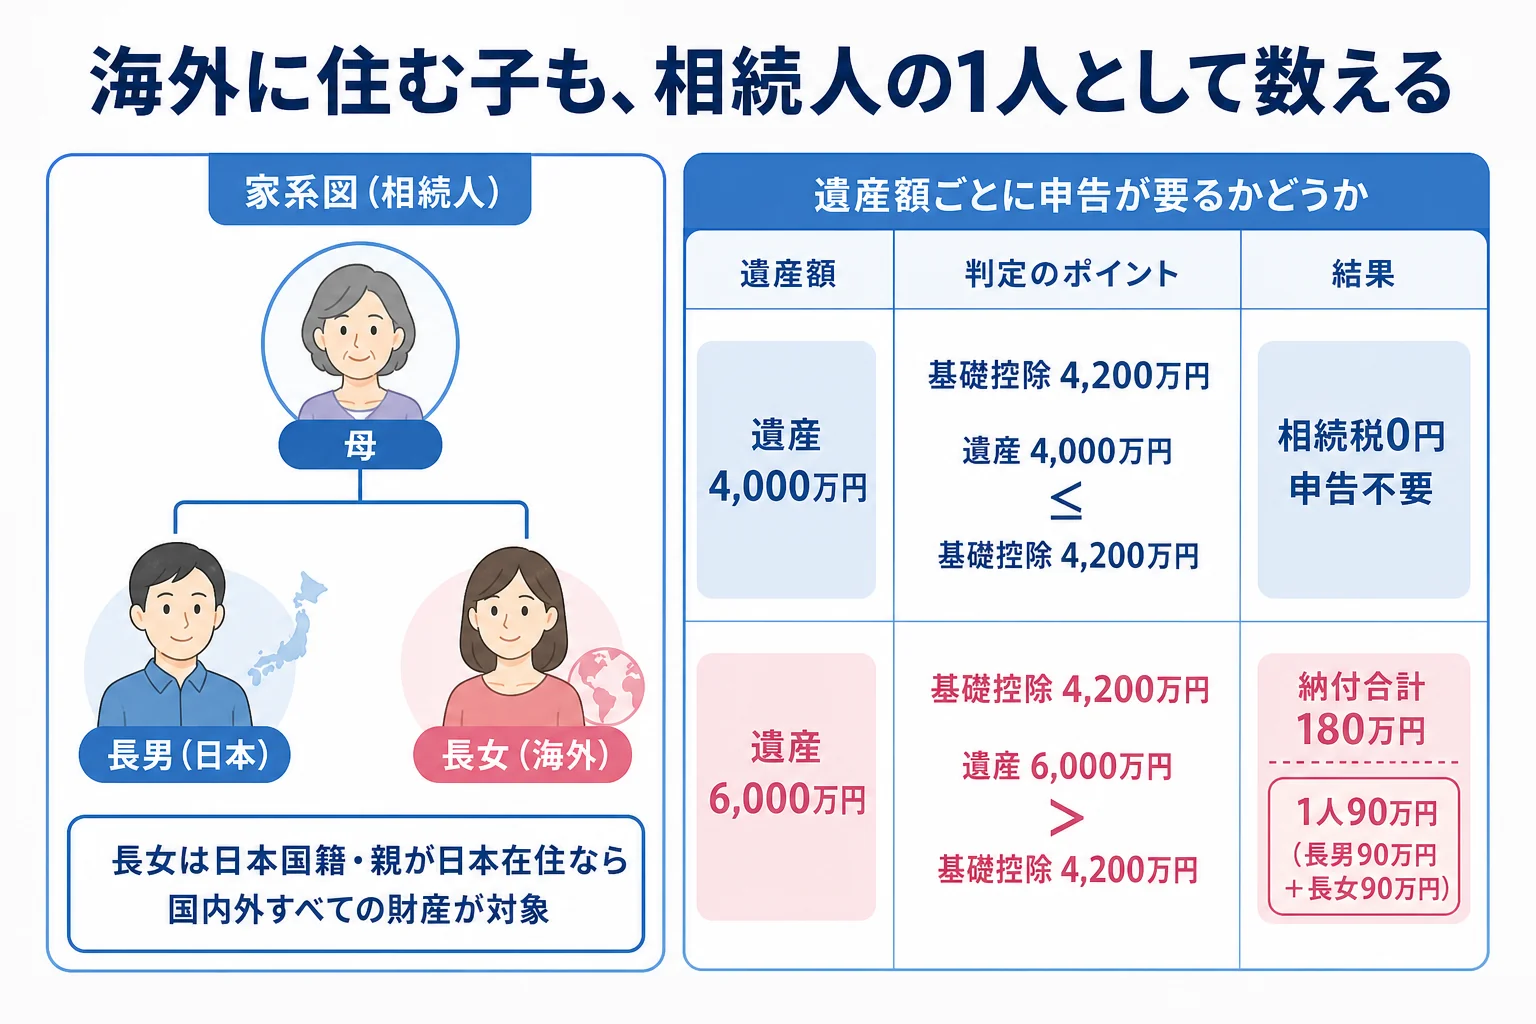
例えば、母が亡くなり、日本に住む長男と海外に住む長女の2人が相続するケースです。遺産4,000万円なら基礎控除4,200万円以下なので相続税はかからず、申告も要りません。遺産6,000万円なら、納付額は合計180万円(1人90万円)です。
相続税の基礎控除は、3,000万円+600万円×法定相続人の数です。海外に住む子も、日本に住む子と同じように1人として数えます。
| ケース | 家族 | 基礎控除 | 納付額 | 理由・注意 |
|---|---|---|---|---|
| 遺産4,000万円 | 長男(日本)・長女(海外) | 4,200万円 | 0円 | 基礎控除以下なので申告不要。ただし遺産分割と名義変更の手続きは要る |
| 遺産6,000万円 | 長男(日本)・長女(海外) | 4,200万円 | 合計180万円(1人90万円) | 長女も期限までに申告・納付する。納税管理人の届出が要る |
| 遺産1億円 | 父が亡くなり、母(日本)・長男(日本)・長女(海外) | 4,800万円 | 合計315万円(母0円・子1人157万5,000円) | 母は配偶者の税額軽減で0円。使うには申告が要る |
3つ目のケースは、法定相続分どおりに分けた場合です。長女は海外にいても、ほかの家族と同じ申告書に名前を連ねて申告できます。
家族の人数ごとの基礎控除は、相続人1人〜5人の基礎控除の早見表でまとめて確認できます。
6,000万円のケースは、どう計算している?
2つ目のケースの計算を、段階ごとに見ておきます。海外に住んでいても、計算の流れは同じなんです。
| 計算の段階 | 金額 | ポイント |
|---|---|---|
| 課税価格の合計 | 6,000万円 | 実家の土地・建物と預貯金の合計 |
| 基礎控除 | 4,200万円 | 3,000万円+600万円×2人 |
| 課税遺産総額 | 1,800万円 | 6,000万円−4,200万円 |
| 法定相続分で1人分 | 900万円 | 速算表で税率10% |
| 相続税の総額 | 180万円 | 2人分の合計 |
| 長女の納付額 | 90万円 | 半分を取得した場合 |
もし長女が住む国でも相続に税金がかかって払った場合は、外国税額控除で日本の相続税から差し引ける仕組みがあります。二重に払いっぱなしにならないよう、住んでいる国の税金も確認しておきましょう。
相続税とは別に、亡くなった親に年金や家賃などの収入があった場合は、親の所得税の申告(準確定申告)も要ります。期限は、相続の開始を知った日の翌日から4か月以内です。
『それも海外から?』と思いますよね。準確定申告は相続人がする手続きなので、日本に住む兄弟が中心になって進め、海外の長女は内容を確認する形にする家が多いです。
印鑑証明や住民票の代わりに何を用意する?
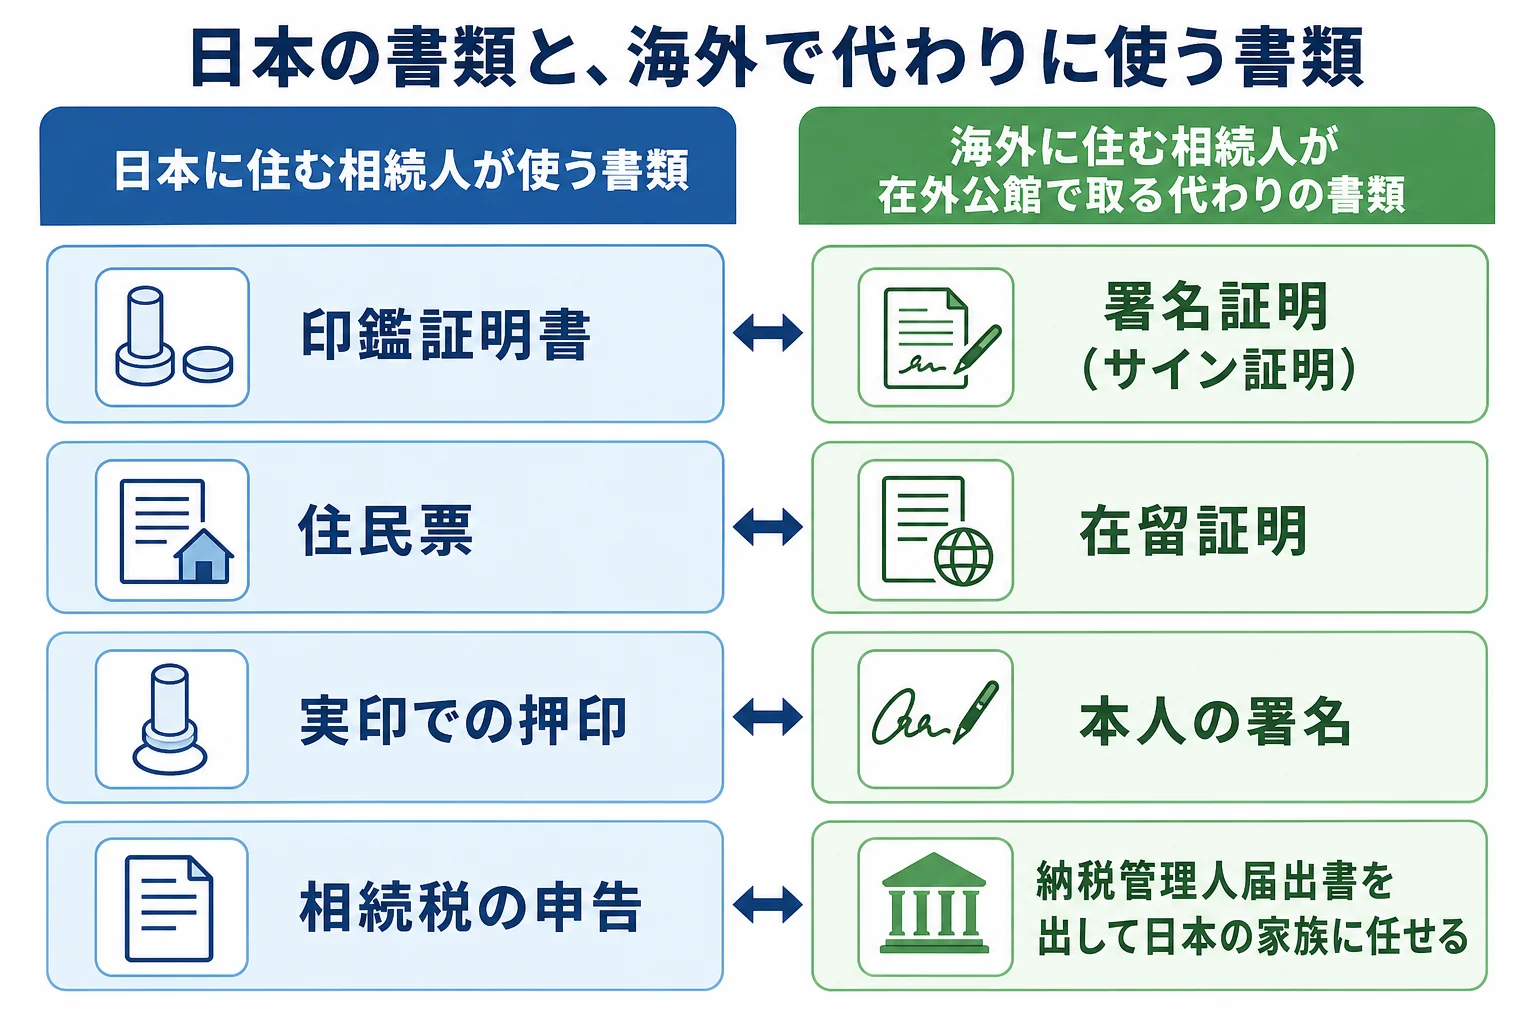
海外に住む人は日本の印鑑証明書や住民票が取れないので、住んでいる国の日本大使館・総領事館(在外公館)で「署名証明(サイン証明)」と「在留証明」を取って代わりに使います。遺産分割協議書には実印のかわりに署名をし、その署名の証明を添えます。
遺産分割協議書や相続登記、銀行の手続きでは、普通は実印と印鑑証明書を使いますよね。海外に住む人にとって、ここが手間のかかるところなんです。
| 日本に住む人が使う書類 | 海外に住む人が代わりに使う書類 | 主な使い道 |
|---|---|---|
| 印鑑証明書 | 署名証明(サイン証明) | 遺産分割協議書・銀行の手続き・相続登記 |
| 住民票 | 在留証明 | 相続登記で不動産を取得する時の住所の証明 |
| 実印での押印 | 本人の署名 | 遺産分割協議書など |
| 戸籍謄本 | 日本の本籍地から郵送などで取り寄せる | 相続人であることの証明 |
署名証明は、在外公館の職員の前で署名して証明してもらうのが一般的です。書類と一緒に綴じる形式と、署名だけを証明する形式があり、提出先によって求められる形が違うことがあります。
ここが大事なところです。銀行や法務局によって、どちらの形式を受け付けるかが違うことがあるんです。取りに行く前に、提出先に確認しておきましょう。
「お姉ちゃん、協議書を送るから署名して返してくれる?」
「いいけど、領事館に行くのは平日だけだから、1回で済むようにまとめて送って」
こうしたやり取りが、海外に住む兄弟がいる家ではよくあります。在外公館が遠い国もあるので、必要な書類を一度にそろえて送る段取りが大切です。
戸籍の広域交付(本籍地以外の窓口で戸籍をまとめて請求できる制度)は、本人が窓口に行く必要があり、郵送や代理人では使えません。海外にいる間は、本籍地への郵送請求か、日本にいる兄弟に集めてもらう方が現実的ですね。
戸籍の束は、法務局で法定相続情報一覧図の写しを無料で作っておくと、銀行や登記で何度も使い回せます。
相続税の申告と納税は、海外からどうする?
日本に住所がない相続人が相続税を申告・納付する時は、日本に住む人を「納税管理人」に決めて、「納税管理人届出書」を税務署に出します。申告書の提出先は、亡くなった親の住所地の税務署です。
納税管理人は、税務署からの書類を受け取ったり、納付をしたりする役目です。日本に住む兄弟や親族に頼む家が多いですね。
『自分で海外から全部やれないの?』と思うかもしれません。e-Taxで相続税の申告はできます。ただ、日本に住所がない相続人が申告・納付する時は、納税管理人を定めて手続きすることになっているんです。
- 日本で書類を受け取る人(納税管理人)を誰にするか
- 相続税を払う日本の口座をどうするか(自分の口座があるか)
- 署名証明・在留証明を何通取るか
- 遺産分割協議書の原本をどう郵送するか
- 一時帰国の予定があるなら、その時にまとめてできる手続きはどれか
申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。海外とのやり取りで書類が往復すると、思った以上に時間がかかります。
遺産6,000万円のケースのように相続税がかかる家、実家の土地を誰かが受け継ぐ家、海外の口座や不動産もある家は、手続きの量が増えます。海外に住む相続人がいる相続に慣れた税理士に頼むと、書類の往復を減らしながら期限に間に合わせやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
日本にいる兄弟と、どう役割を分ける?
海外に住む人は、日本の窓口に行けません。日本に住む兄弟がいるなら、役割を分けると手続きがぐっと楽になります。
| 手続き | 日本に住む長男 | 海外に住む長女 |
|---|---|---|
| 死亡届・年金の停止 | 届け出る(死亡届は7日以内) | なし |
| 戸籍の収集 | 本籍地などで集める | 自分の分の必要書類を確認する |
| 財産の調査 | 通帳・固定資産税の通知書を集める | 親から聞いていた財産があれば伝える |
| 遺産分割協議書 | 作って郵送する | 署名し、署名証明を付けて返送する |
| 相続登記 | 不動産を取得するなら申請する(3年以内) | 不動産を取得するなら在留証明を用意する |
| 相続税の申告 | 申告書をまとめる | 納税管理人を決めて届け出る |
『全部お兄ちゃんに任せて大丈夫かな』と心配する方もいます。任せる部分が多い時ほど、財産の一覧や協議書の案をメールなどで先に見せてもらうと安心ですよ。
親の預金は、海外に住む子にどう渡る?
親の口座は、亡くなったことが銀行に伝わると引き出せなくなります。解約の手続きは、遺産分割協議書と相続人全員の署名証明などをそろえて進めるのが一般的です。
『海外の自分の口座に、直接振り込んでもらえるの?』と気になりますよね。銀行によって対応が違うので、日本に自分名義の口座があればそちらで受け取る方が手続きは進めやすいです。
葬儀代などですぐにお金が要る時は、預貯金の仮払い制度があります。1つの金融機関ごとに「預金額×3分の1×その相続人の法定相続分」まで、上限150万円で、相続人が1人で払い戻しを受けられます。
例えば、母の口座に900万円あり、相続人が長男と長女の2人なら、長男は900万円×3分の1×2分の1で150万円まで引き出せます。日本に住む兄弟が当面の支払いを立て替える時に使える仕組みですね。
相続放棄を考えている場合は、期限に注意が要ります。相続の開始を知った時から3か月以内に、親の最後の住所地の家庭裁判所に申述します。海外からでも手続きはできますが、書類のやり取りに時間がかかるので早めに動いておきましょう。
親が会社を経営していた、個人で事業をしていた場合は、引き継ぐものがさらに増えます。会社の相続をケース別に見た記事もあわせて確認してみてください。
実家を相続した後、海外からどう管理する?
海外に住む人が実家を受け継ぐと、空き家の管理や固定資産税の支払いが続きます。日本にいない分、管理の手間は大きくなりがちです。
不動産を相続した人は、取得を知った日から3年以内に相続登記をする義務があります。海外に住んでいても同じなので、売るか持ち続けるかを決める前に、まず名義を移しておきましょう。
| ケース | 選択肢 | 注意 |
|---|---|---|
| 将来日本に戻る予定がある | 持ち続けて管理を頼む | 固定資産税の納税管理人も決めておく |
| 戻る予定がない | 売る | 売る時も署名証明や在留証明が要る |
| 兄弟が住み続ける | 兄弟が受け継ぎ、預貯金で調整する | 分け方を協議書に書く |
古い実家を売る時は、被相続人の居住用財産(空き家)の3,000万円特別控除が使える場合があります。1981年(昭和56年)5月31日以前に建てられた家などが対象で、2027年12月31日までの売却が対象です。
相続人が3人以上いる場合は、1人2,000万円になります(2024年1月1日以降の売却)。使えるかどうかは、税理士に確認してみてください。
実家や空き地を相続した後にやることは、不動産を相続したら何から始めるかのケース別記事で詳しく見ています。
よくある質問
海外に住む子は、相続人の数に入りますか?
入ります。住んでいる場所は関係なく、法定相続人として基礎控除の人数に数えます。
海外の銀行口座にある親のお金も相続税の対象ですか?
亡くなった親が日本に住んでいた場合、海外にある財産も相続税の対象です。住んでいる国でも税金がかかったなら、外国税額控除を使える場合があります。
署名証明はどこで取れますか?
住んでいる国の日本大使館・総領事館などの在外公館で取ります。必要なものや形式は在外公館や提出先によって違うので、事前に確認しておきましょう。
相続税がかからない場合でも、海外から書類を出す必要はありますか?
相続税の申告は要りませんが、遺産分割協議書や相続登記、銀行の手続きでは署名証明などが必要になります。
一時帰国した時に、日本で印鑑証明書を取れますか?
印鑑登録には住民登録が必要です。一時帰国だけで住民登録をしていない場合は取れないので、署名証明で手続きを進める方が現実的です。
まとめ
- 日本に住んでいた親の財産を海外在住の子が相続する時は、国内外すべての財産が相続税の対象
- 基礎控除は日本在住の兄弟と同じ。遺産4,000万円・子2人なら申告不要、6,000万円なら合計180万円
- 印鑑証明・住民票の代わりに、在外公館で署名証明・在留証明を取る
- 相続税の申告・納付には納税管理人を決め、納税管理人届出書を出す
- 日本に住む兄弟と役割を分け、書類の往復を減らして10か月の期限に間に合わせる










