当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
きょうだいが4人いると、『人数が多い分、相続税は安くなるの?』と気になりますよね。
結論から言うと、相続人が多いほど基礎控除が大きくなり、1人あたりの税率も下がりやすくなります。この記事では、子ども4人のケースで遺産額ごとの税額を早見表で確認していきます。
子ども4人なら、相続税はいくらからかかる?
相続人が子4人だけなら基礎控除は5,400万円、配偶者もいて相続人5人なら6,000万円です。遺産6,000万円の場合、子4人だけなら相続税の総額は60万円(1人15万円)、配偶者と子4人なら0円で申告も要りません。
基礎控除は「3,000万円 + 600万円 × 法定相続人の数」です。4人なら5,400万円、5人なら6,000万円になります。
遺産がこの金額以下なら、相続税はかからず申告も不要なんです。課税価格は、生命保険金の非課税枠(500万円 × 法定相続人の数)や借入金・葬式費用を差し引いた後の金額で見てください。
財産額別の早見表
法定相続分どおりに分けた場合の早見表です。子4人だけの時は1人4分の1、配偶者がいる時は配偶者2分の1・子は8分の1ずつで計算しています。配偶者の分は、配偶者の税額軽減で0円になる前提です。
| 遺産(課税価格) | 子4人だけ:総額 | 子4人だけ:子1人 | 配偶者+子4人:総額 | 配偶者+子4人:子1人 |
|---|---|---|---|---|
| 6,000万円 | 60万円 | 15万円 | 0円 | 0円 |
| 8,000万円 | 260万円 | 65万円 | 200万円 | 25万円 |
| 1億円 | 490万円 | 122万5,000円 | 450万円 | 56万2,500円 |
| 1億5,000万円 | 1,240万円 | 310万円 | 1,175万円 | 146万8,700円 |
| 2億円 | 2,120万円 | 530万円 | 2,250万円 | 281万2,500円 |
| 3億円 | 4,580万円 | 1,145万円 | 4,700万円 | 587万5,000円 |
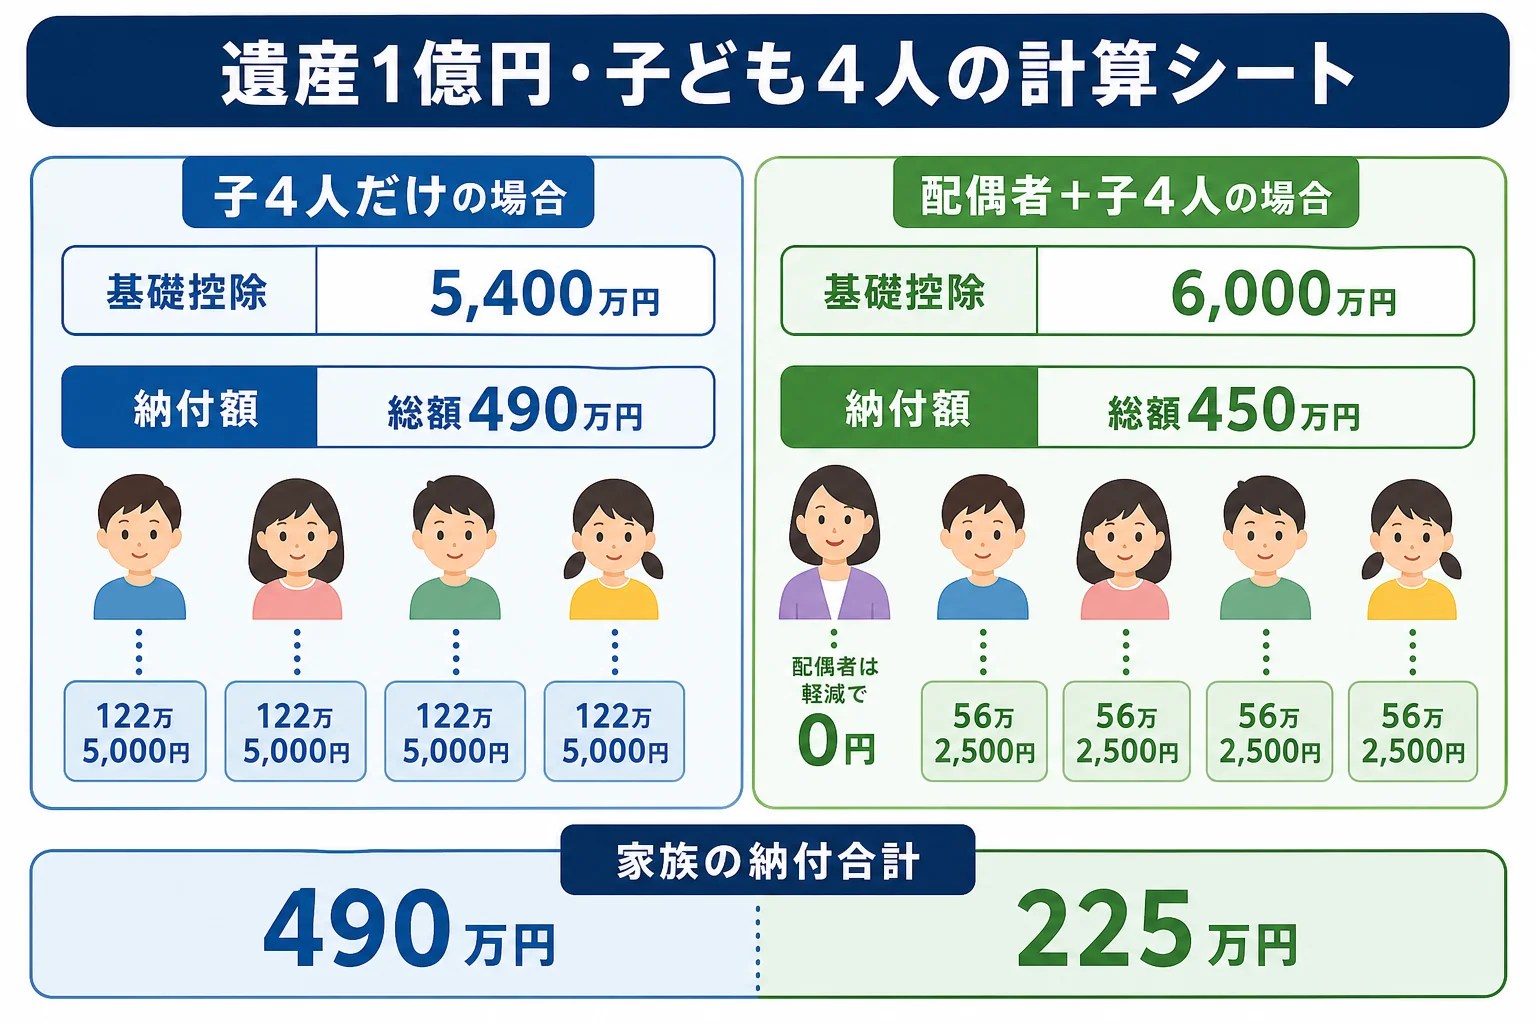
『2億円以上だと、配偶者がいる方が総額は大きいの?』と思った方もいるはずです。実はそうなんです。ただ、配偶者の取得分には軽減が効くので、家族が実際に納める合計は半分ほどになります。
遺産1億円のケースで流れを見ると
| 計算の段階 | 子4人だけ | 配偶者+子4人 |
|---|---|---|
| 課税価格の合計 | 1億円 | 1億円 |
| 基礎控除 | 5,400万円 | 6,000万円 |
| 課税遺産総額 | 4,600万円 | 4,000万円 |
| 法定相続分に応ずる取得金額 | 子1,150万円ずつ | 配偶者2,000万円・子500万円ずつ |
| 相続税の総額 | 490万円 | 450万円 |
| 家族が納める合計 | 490万円 | 225万円 |
子4人だけのケースでは、1人1,150万円に15%をかけて50万円を引き、122万5,000円ずつです。配偶者がいるケースでは、配偶者の分は軽減で0円、子は56万2,500円ずつになります。
配偶者が受け取らず、子4人で分けたら?
『母はもう高齢だから、最初から子どもたちで分けたい』という相談はよくありますよね。
遺産1億円で、配偶者が何も取得せず子4人が2,500万円ずつ受け取ると、総額450万円をそのまま子4人で分けます。1人112万5,000円で、合計450万円です。
| ケース | 家族が今回納める合計 | 理由・注意 |
|---|---|---|
| 法定相続分どおり(配偶者5,000万円) | 225万円 | 配偶者の分は軽減で0円。ただし配偶者が亡くなった時の二次相続で、その5,000万円に相続税がかかることがある |
| 子4人だけで分ける | 450万円 | 今回の税額は増えるが、配偶者の財産は増えない |
どちらが得かは、配偶者自身の財産や年齢で変わります。今回と二次相続の合計で比べてみてください。
「4人もいると、話し合いがまとまる気がしません」
「期限内にまとまらない時は、法定相続分で仮に申告して、分割見込書を出しておく方法があります」
相続税の申告と納付の期限は、亡くなったことを知った日の翌日から10か月以内です。配偶者の税額軽減で0円になる場合も、申告は要ります。
人数が多いからこその注意点
- 遺産分割協議は4人全員の合意が要る。1人でも反対すると調停になる
- 実家の土地を誰か1人が取ると、ほかの3人との差額をどう埋めるかで揉めやすい
- 4人のうち誰かが相続放棄しても、基礎控除の人数は4人のまま
相続人が5人いる、実家の土地がある、配偶者の取り分を二次相続まで含めて決めたい。こんなケースは税理士に試算を頼むと楽です。特例が使えるかは税理士に確認を。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
きょうだいの1人が放棄した時の取り分は兄弟の一人だけ相続放棄した場合で、子の誰かが親からお金を借りていた時は兄弟の借金の扱いで確認できます。
よくある質問
子4人のうち1人が先に亡くなっていたら、基礎控除はどうなりますか?
亡くなった子の子(孫)が代襲相続人になり、その人数で数えます。孫が2人なら相続人は5人です。
4人で均等に分けないといけませんか?
全員が合意すれば、法定相続分と違う割合で分けられます。相続税の総額は同じで、各人の負担が取得割合に応じて変わります。
子の配偶者や孫も基礎控除の人数に入りますか?
法定相続人ではないので入りません。代襲相続の孫や養子縁組した孫は入ります。
まとめ
- 子4人だけなら基礎控除5,400万円、配偶者もいれば6,000万円
- 遺産1億円なら子4人だけで総額490万円、1人122万5,000円
- 配偶者がいると1億円で家族の納付合計は225万円
- 配偶者が受け取らないと今回の税額は増えるが、二次相続とあわせて比べる
- 1人が相続放棄しても基礎控除の人数は変わらない