当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が地主から土地を借りて家を建てていた。『土地は自分のものじゃないのに、相続税がかかるの?』と戸惑う方も多いはずです。
結論から言うと、借地権は相続税の対象になる財産です。評価額は、その土地を自分の物として評価した額に借地権割合を掛けて出します。
この記事では、借地権割合60%と70%のケースで評価額と相続税を計算していきます。
借地権の相続税評価額はどう計算するの?
借地権の評価額 = 自用地としての評価額 × 借地権割合 です。自用地の評価が4,000万円なら、借地権割合70%で2,800万円、60%で2,400万円。この差で、相続税がかかるかどうかが分かれることもあります。
計算式は国税庁のNo.4611 借地権の評価に載っているとおりです。
まず、借りている土地を「もし自分の土地だったら」いくらかで評価します。市街地なら路線価 × 面積、それ以外は固定資産税評価額 × 倍率です。そこに借地権割合を掛けるんです。
借地権割合はどこで分かる?
借地権割合は、路線価図の路線価の右隣にあるアルファベットで分かります。国税庁の路線価図の説明では、次のように決まっています。
| 記号 | A | B | C | D | E | F | G |
|---|---|---|---|---|---|---|---|
| 借地権割合 | 90% | 80% | 70% | 60% | 50% | 40% | 30% |
例えば「200C」とあれば、1㎡あたりの路線価が20万円で、借地権割合が70%という意味です。倍率地域なら評価倍率表の「借地権割合」欄を見てみてください。
借地権割合60%・70%で相続税はいくら?
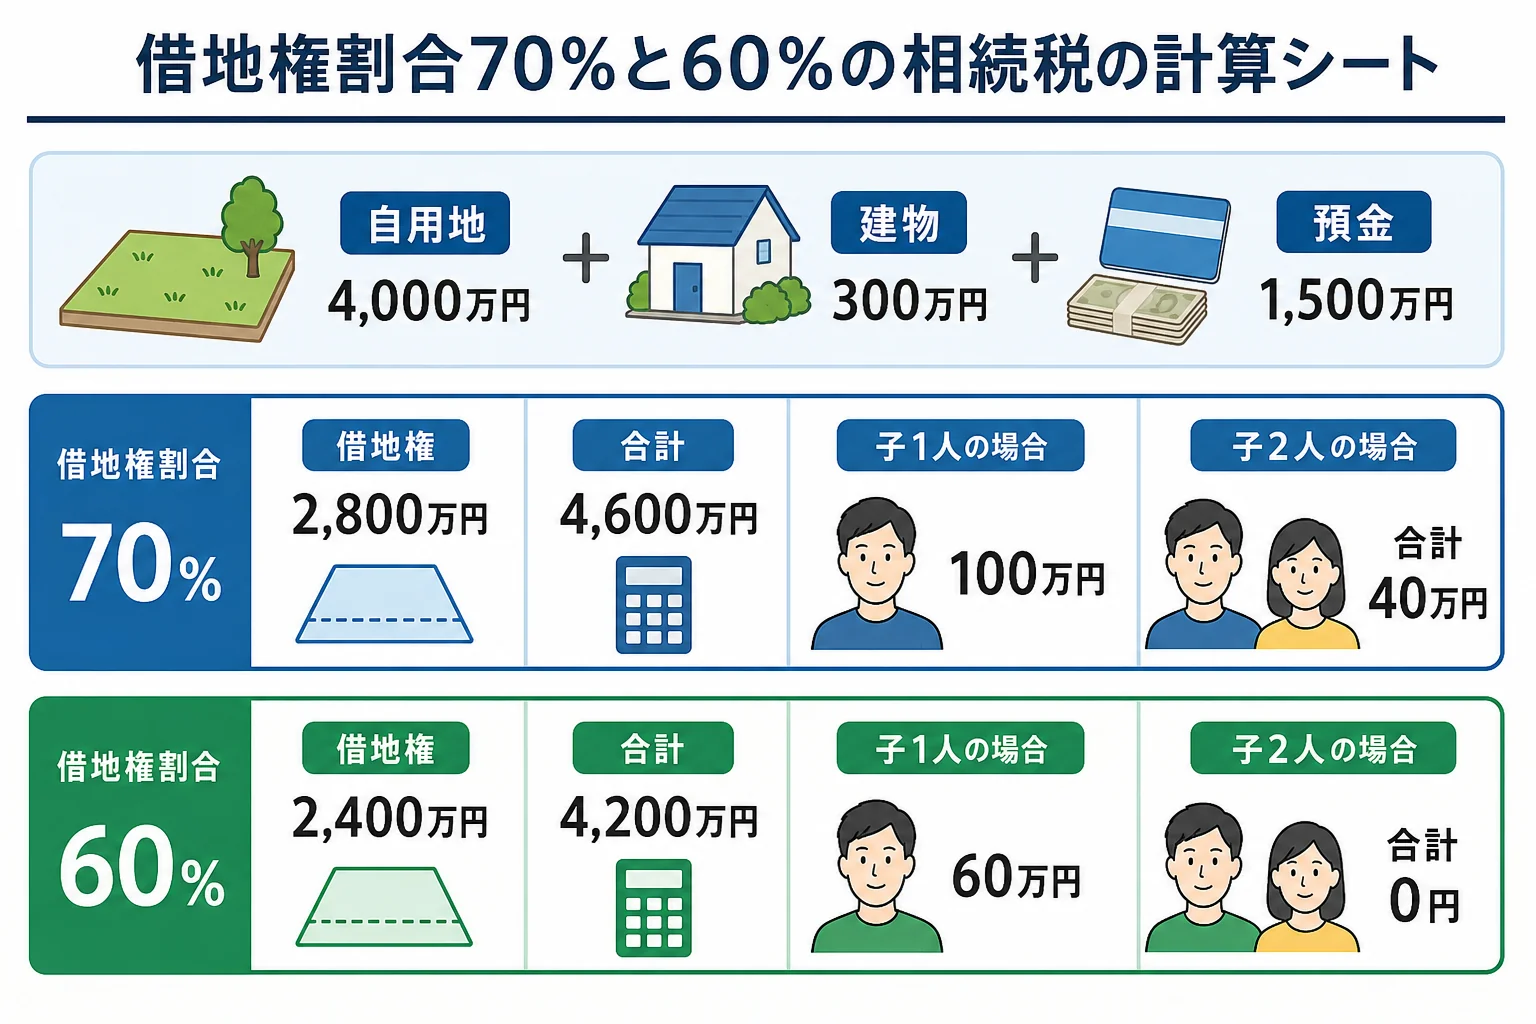
例えば、親が借地に建てた実家と預金を子が相続するケースです。土地の自用地としての評価は4,000万円(路線価20万円 × 200㎡)、建物の固定資産税評価額は300万円、預金は1,500万円とします。
| ケース | 借地権の評価 | 課税価格の合計 | 子1人の場合 | 子2人の場合 |
|---|---|---|---|---|
| 借地権割合70%(C) | 4,000万円 × 70% = 2,800万円 | 4,600万円 | 100万円 | 合計40万円(20万円ずつ) |
| 借地権割合60%(D) | 4,000万円 × 60% = 2,400万円 | 4,200万円 | 60万円 | 0円 |
基礎控除は、子1人なら3,600万円、子2人なら4,200万円です。60%の土地で子2人なら、課税価格がちょうど基礎控除と同じになり、相続税はかかりません。
同じ広さ・同じ路線価でも、借地権割合と家族の人数で結論が変わるんです。
この例は小規模宅地等の特例を使わない単純計算です。借地権も、亡くなった人の自宅の敷地なら特例の対象になる場合があります。使えるかは税理士に確認を。
建物の評価のしかたは建物の相続税評価額で詳しく見られます。
地主側が相続したら底地はいくら?
『うちは貸している側なんだけど』という方もいますよね。借地権が付いた土地(底地)は、自用地の評価から借地権の分を引いて評価します。
| ケース | 計算 | 底地の評価 |
|---|---|---|
| 借地権割合70%の土地 | 4,000万円 ×(1 − 70%) | 1,200万円 |
| 借地権割合60%の土地 | 4,000万円 ×(1 − 60%) | 1,600万円 |
| 借地権の取引慣行がない地域 | 4,000万円 ×(1 − 20%) | 3,200万円 |
国税庁のNo.4613 貸宅地の評価では、借地権の取引慣行がないと認められる地域は、借地権割合を20%として計算するとしています。
もう1つ注意したいのが、土地の無償返還に関する届出書が出ているケースです。会社と社長の間の貸し借りなどで見かけますが、この場合は通常の計算と扱いが違います。届出の写しがあれば税理士に見せてみてください。
借地権を相続した後に住み続けるか売るかは、借地権を相続したら?でケース別に確認できます。
借地と自宅の両方がある、地主との契約書が見つからない、無償返還の届出がある、というケースは税理士に頼むと楽です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
地代を払っているだけなのに借地権に相続税がかかるのですか?
建物の所有を目的とする借地権は財産として評価され、相続税の課税価格に入ります。評価額は自用地としての評価額に借地権割合を掛けた金額です。
借地権割合はどこで調べられますか?
国税庁の財産評価基準書(路線価図・評価倍率表)で確認できます。路線価図では路線価の右隣のAからGの記号が借地権割合を表します。
借地権の評価には何年の路線価を使いますか?
亡くなった年の路線価を使います。路線価は毎年7月1日に国税庁が公表し、その年の1月1日時点の価格です。
まとめ
- 借地権の評価額は自用地としての評価額 × 借地権割合
- 借地権割合は路線価図のAからG(90%から30%)で分かる
- 自用地4,000万円の例で、70%なら2,800万円、60%なら2,400万円
- 子2人・建物300万円・預金1,500万円なら、70%で40万円、60%で0円
- 地主側の底地は自用地 ×(1 − 借地権割合)で、取引慣行がない地域は20%で計算