当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親が入院した頃から、口座が止まる前にと預金をまとめて引き出していた。『もう引き出したお金だから、相続税の申告には入れなくていいよね?』と迷っている方も多いはずです。
結論から言うと、引き出したこと自体ではなく、そのお金が亡くなった時点でどうなっていたかで扱いが決まります。この記事では、使い道ごとに申告の仕方を見ていきます。
引き出したお金は相続税の対象?使い道で決まる
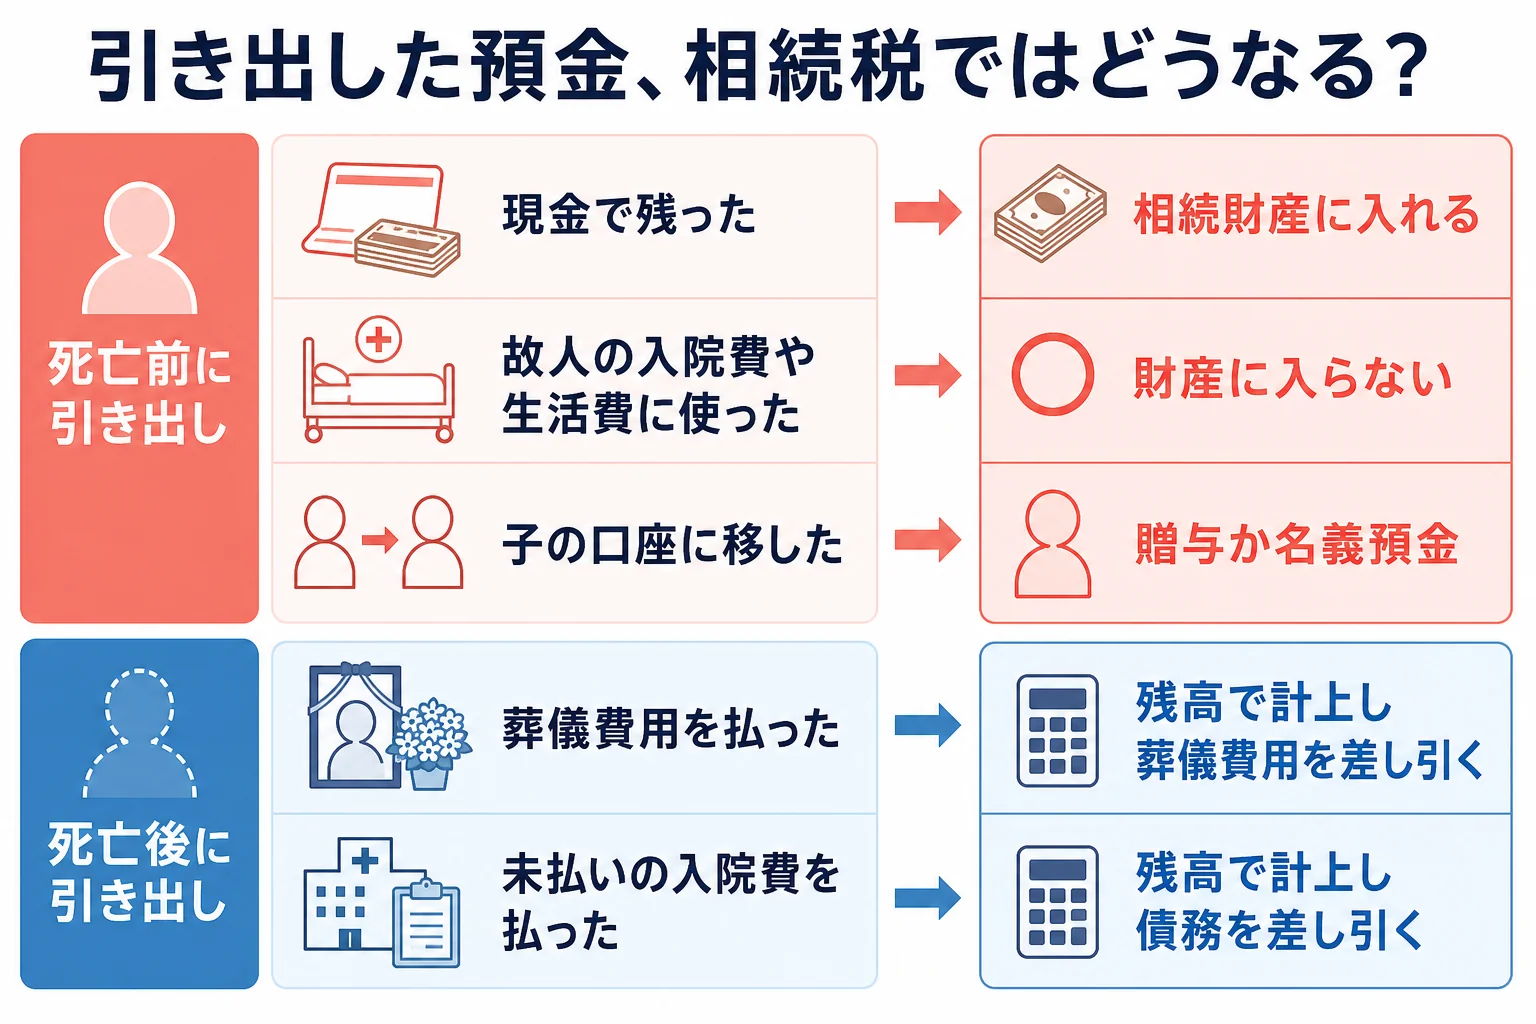
亡くなる前に引き出したお金が、自宅に現金のまま残っていれば、その現金は相続財産です。亡くなった人の入院費や生活費に使い切っていれば、その分は財産に残りません。亡くなった後に引き出して葬儀費用に払ったケースは、預金を亡くなった日の残高で計上し、葬儀費用を差し引きます。
預貯金は、相続開始日の残高で評価します。亡くなる前に引き出していれば、通帳の残高は減っていますよね。
ただ、引き出したお金が別の形で残っていれば、それも財産です。使い道ごとにまとめると、こうなります。
| 使い道のケース | 相続税での扱い | 理由・注意 |
|---|---|---|
| 死亡前に引き出し、自宅に現金で残った | 現金として相続財産に入れる | 口座から財布や金庫に移っただけ |
| 死亡前に引き出し、故人の入院費・生活費に使った | 使った分は財産に入らない | 領収書や明細を残しておく |
| 死亡前に引き出し、子の口座に移した | 贈与か名義預金として扱う | 7年以内の贈与は相続財産に足される |
| 死亡後に引き出し、葬儀費用を払った | 預金は残高で計上し、葬儀費用を差し引く | 香典返し・四十九日の法要は葬式費用に入らない |
| 死亡後に引き出し、未払いの入院費を払った | 預金は残高で計上し、債務として差し引く | 亡くなった時点で払っていなかった分 |
| 引き出した理由が分からない | 税務調査で聞かれやすい | 現金で残っていると見られることがある |
亡くなる前に引き出して、手元に残っていたら?
ここが申告で漏れやすいところです。入院前にまとめて引き出し、家に置いていた現金は、亡くなった日の時点で残っていれば相続財産になります。
例えば、夫が亡くなり、妻と子2人が相続人のケースです。財産は預金残高5,000万円と、亡くなる前に引き出して自宅に置いていた現金1,000万円だけとします。法定相続分どおりに分けた前提で比べます。
| ケース | 課税価格の合計 | 相続税の総額 | 納付税額の合計 |
|---|---|---|---|
| 現金1,000万円を入れずに申告 | 5,000万円 | 20万円 | 10万円 |
| 現金1,000万円を入れて申告 | 6,000万円 | 120万円 | 60万円 |
現金を入れると、子2人の納付税額は5万円ずつから30万円ずつに増えます。妻の分は配偶者の税額軽減で0円です。
『通帳に残っていないから分からないのでは?』と思うかもしれません。実は、税務調査では亡くなる前の口座の入出金が確認されることがあるんです。大きな引き出しは、使い道を聞かれる前提で準備しておきましょう。
子の口座に移したお金や、葬儀費用に使ったお金は?
引き出したお金を子や孫の口座に移していた場合は、贈与か名義預金として扱われます。子が存在を知らず親が管理していれば、名義預金として相続財産に戻ります。
贈与が成立していても、相続や遺贈で財産を取得した人への相続開始前7年以内の贈与は、相続財産に足し戻されます。判定の考え方は名義預金と判定される口座のケースで詳しく見られます。
亡くなった後に引き出して葬儀費用を払うケースもよくあります。例えば、妻と子2人のケースで、亡くなった日の預金残高が6,000万円、その後に200万円を引き出して葬儀費用を払ったとします。
この場合、預金は6,000万円で計上し、葬儀費用200万円を差し引きます。課税価格の合計は5,800万円で、法定相続分どおりなら納付税額の合計は50万円です。
「引き出した後の残高5,800万円で書けばいいよね?」
「それだと葬儀費用を引けないよ。残高は亡くなった日ので書くんだって」
なお、亡くなった後に預金を引き出して使うと、使い方によっては相続放棄ができなくなることがあります。放棄を考えているなら、引き出す前に確認しておきましょう。口座が凍結された後は、預貯金の仮払い制度で1金融機関ごとに上限150万円まで単独で払い戻しできます。
使い道を説明するために、何を残しておく?
使い道の説明に使えるものは、思っているより身近にあります。
- 病院・介護施設の請求書と領収書
- 葬儀社の見積書・請求書・領収書
- 引き出した日と金額、使い道のメモ
- 家族の口座に移したなら、贈与契約書
説明しきれない引き出しがある時は、使途不明金を税務調査で聞かれたケースも参考になります。
引き出しが何度もある、合計額が大きい、兄弟の誰が引き出したか分からない。こんなケースは、どこまでを相続財産に入れるかの判断が分かれやすいので、税理士に確認しながら申告すると安心です。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
亡くなる前に入院費として引き出し、使い切っていれば申告は要りませんか?
使い切った分は財産に残らないので、相続財産には入りません。ただし、使い道を聞かれた時のために、病院の領収書や明細を残しておきましょう。
葬儀費用を故人の貯金から払っても大丈夫ですか?
払うこと自体はできます。相続税では、預金を亡くなった日の残高で計上し、払った葬儀費用を差し引きます。香典返しや四十九日の法要、墓石の購入費は葬式費用に入りません。
口座凍結前に引き出したことは、銀行から税務署に伝わりますか?
税務署は申告内容を確認する時に、金融機関に入出金の記録を照会できます。引き出したかどうかではなく、そのお金が亡くなった時点でどうなっていたかを申告に反映させることが大切です。
まとめ
- 引き出したお金の扱いは、亡くなった時点でどうなっていたかで決まる
- 手元に現金で残っていれば、その現金は相続財産になる
- 故人の入院費・生活費に使い切った分は財産に入らない
- 死亡後に引き出して葬儀費用を払ったら、預金は亡くなった日の残高で計上し、葬儀費用を差し引く
- 子の口座に移したお金は、贈与か名義預金として扱われる