当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の遺産を兄弟2人で分けることになり、合計が9,000万円ほど。『結局、2人でいくら払うの?』が何より気になるところですよね。
結論から言うと、相続税の総額は620万円で、半分ずつ分ければ1人310万円です。ここでは、その内訳と、分け方や財産の中身で金額がどう動くかをまとめています。
子2人で遺産9000万円なら1人いくら払う?
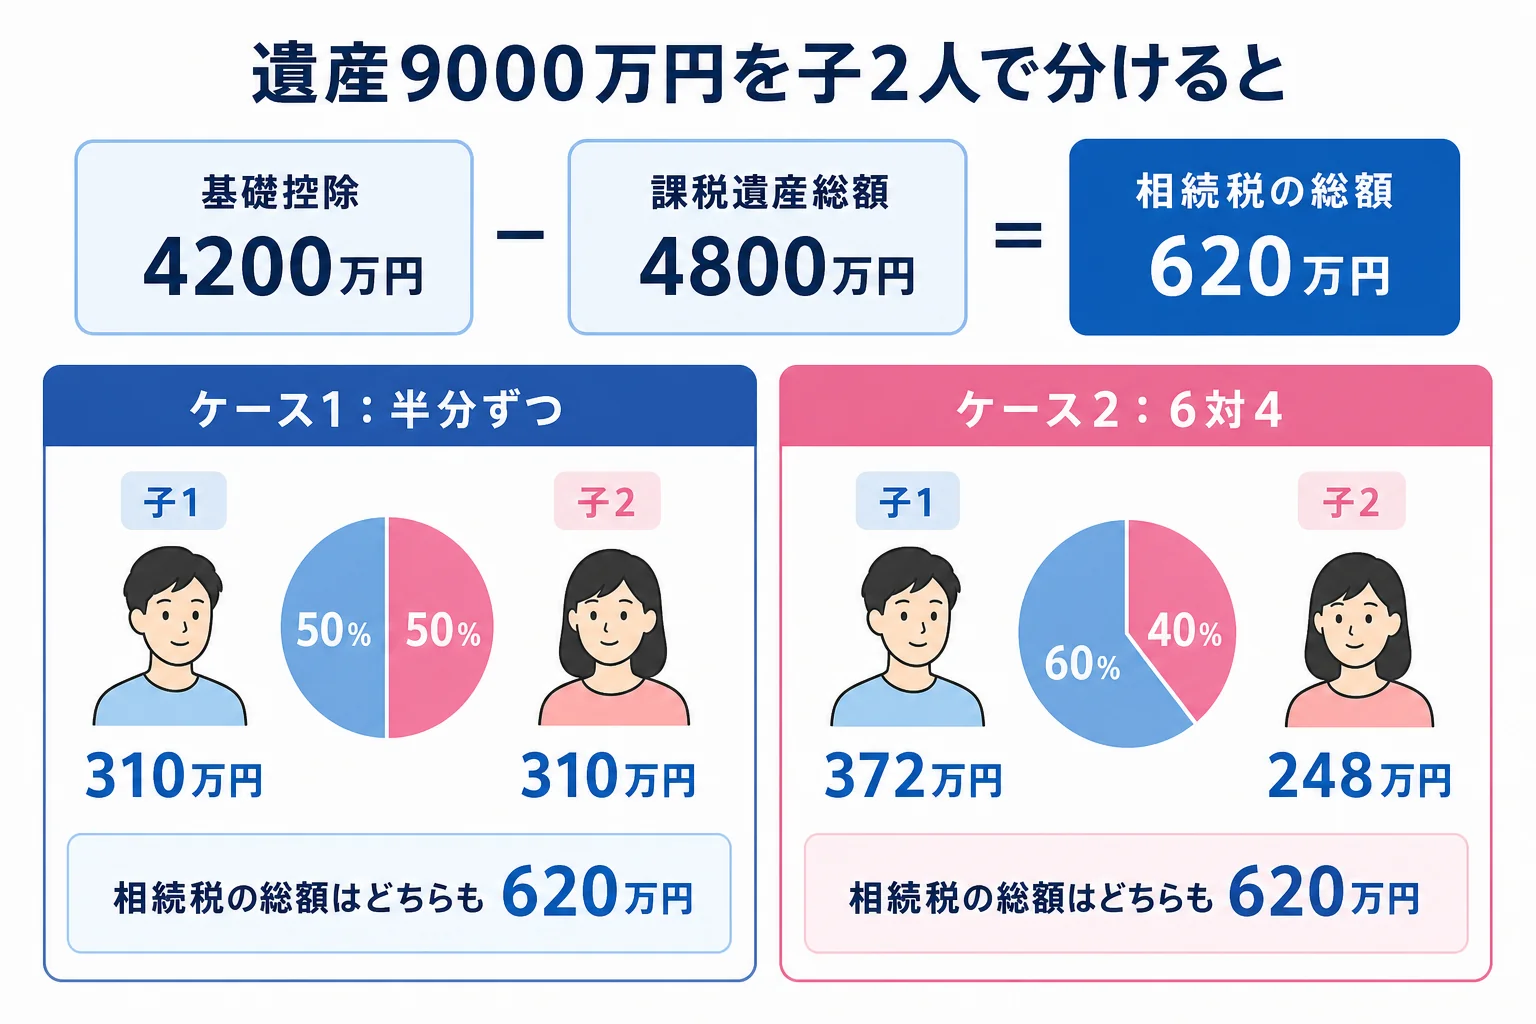
課税価格9,000万円を子2人が法定相続分(2分の1ずつ)で相続すると、相続税の総額は620万円。1人あたり310万円です。
子2人なら法定相続人は2人。基礎控除は4,200万円になります。相続人の人数ごとの基礎控除は相続人1人〜5人の基礎控除の早見表にまとめています。
計算の流れを表にすると、次のとおりです。
| 計算の段階 | 子1 | 子2 | 合計 |
|---|---|---|---|
| 課税価格 | 4,500万円 | 4,500万円 | 9,000万円 |
| 基礎控除 | 4,200万円 | ||
| 課税遺産総額 | 4,800万円 | ||
| 法定相続分(2分の1ずつ)で分けた額 | 2,400万円 | 2,400万円 | 4,800万円 |
| 速算表(15%・控除50万円) | 310万円 | 310万円 | 620万円 |
| 実際の取得割合で按分した納付税額 | 310万円 | 310万円 | 620万円 |
2,400万円は「3,000万円以下は税率15%・控除額50万円」の段に入ります。2,400万円×15%から50万円を引いて310万円、という計算です。
ちなみに、相続人が子1人だけなら同じ9,000万円でも税額は920万円。詳しくは子1人で9,000万円を相続するケースで見られます。相続人が1人増えるだけで、300万円変わるんです。
兄が多めに取ったら税額はどう変わる?
『実家は兄が継ぐから、兄の取り分が多くなる』。兄弟の相続ではよくある形ですよね。
実は、分け方を変えても相続税の総額620万円は変わりません。総額は「法定相続分で分けたと仮定して」計算するからです。変わるのは、2人の負担の割合だけです。
| 分け方 | 子1の取得 | 子2の取得 | 子1の税額 | 子2の税額 | 合計 |
|---|---|---|---|---|---|
| 半分ずつ | 4,500万円 | 4,500万円 | 310万円 | 310万円 | 620万円 |
| 6対4 | 5,400万円 | 3,600万円 | 372万円 | 248万円 | 620万円 |
多く受け取った人が、その割合どおりに多く払う。シンプルですね。
ただ、実家の土地を兄が取って、預金を弟が取るような分け方だと、兄に現金が残らず納税に困ることも。誰がどの財産を取るかは、税額だけでなく「払うお金がどこにあるか」まで見て決めておきましょう。
保険金や実家の土地があると、いくら下がる?
同じ9,000万円でも、中身によって課税価格が下がることがあります。
1つ目は生命保険金。子2人が受け取る保険金には、500万円×2人で1,000万円の非課税枠があります。
2つ目は実家の土地。親と同居していた子が実家の土地を相続すると、小規模宅地等の特例で330㎡までの評価が80%下がります。
| ケース | 課税価格 | 相続税の総額 | 理由・注意 |
|---|---|---|---|
| 財産9,000万円をそのまま | 9,000万円 | 620万円 | 特例・非課税枠なし |
| うち保険金1,000万円 | 8,000万円 | 470万円 | 非課税枠1,000万円で保険金がまるごと非課税 |
| 同居の子が実家の土地3,000万円を取得し特例 | 6,600万円 | 260万円 | 土地評価が600万円に。申告が要る |
子2人だと、保険金1,000万円までは丸ごと非課税になるのが大きいところです。
自宅の特例は、同居していたか、別居でも持ち家がないかなど、取得する人ごとに要件があります。兄弟のどちらが取れば特例が使えるのかは、税理士に確認してみてください。
兄弟2人の相続で気をつけたいこと
子2人で相続する場面は、もう一方の親がすでに亡くなっている二次相続のことが多いです。前の相続から10年以内なら、相次相続控除が使える場合があります。
親がまだ2人とも健在で、父が亡くなり母と子2人で相続する場面なら、税額はまったく違ってきます。その場合は配偶者と子2人で9,000万円を相続するケースを見てみてください。
もう1つは、話し合いの期限です。相続税の申告は亡くなったことを知った日の翌日から10か月以内。それまでに分け方がまとまらないと、自宅の特例を使わずにいったん申告することになります。
申告期限までに分割見込書を出しておけば、3年以内にまとまった時に特例を受け直せます。『まだ話し合い中だから』と申告を後回しにしないことが大事です。
実家の土地がある、兄弟で取り分の考えが違う、片方が遠方に住んでいる。こんなケースは、早めに税理士に入ってもらうと話が進めやすくなります。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
兄弟の一方が相続放棄したら、基礎控除は減りますか?
減りません。相続放棄した人も法定相続人の数に数えるので、基礎控除は4,200万円のままです。
申告までの間に、親の預金を引き出すことはできますか?
預貯金の仮払い制度があります。1つの金融機関ごとに「相続開始時の預金額×3分の1×自分の法定相続分」まで、上限150万円で、兄弟の同意がなくても払い戻せます。子2人なら法定相続分は2分の1です。
話し合いがまとまらず申告が遅れたらどうなりますか?
期限の10か月を過ぎると、延滞税や無申告加算税がかかることがあります。分け方が決まっていなくても、法定相続分で分けたことにして期限内に申告しておきましょう。
まとめ
- 遺産9,000万円を子2人で相続すると、相続税の総額は620万円
- 半分ずつなら1人310万円。6対4なら372万円と248万円
- 保険金1,000万円は2人分の非課税枠で丸ごと非課税になり、総額は470万円
- 同居の子が実家の土地に特例を使えれば、総額は260万円まで下がる