当サイトは国税庁・法務省・裁判所などの公開情報をもとに編集部が執筆しています。記事内のサービス紹介には広告を含みます。
親の財産をざっと足したら、基礎控除を超えそうだった。『何か減らせる方法はないの?』と調べ始めた方も多いはずです。
結論から言うと、相続税を減らせる控除や特例はいくつもあります。ただ、使えるかどうかは「誰が」「何を」受け取るかで決まります。
この記事では、控除と特例の一覧と、使える人の条件、ケースごとにどれくらい税額が変わるかが分かります。
相続税を減らせる控除と特例には何がある?
相続税を減らす仕組みは、財産の額そのものを減らすもの(非課税枠・債務控除・小規模宅地等の特例)と、計算した税額から引くもの(配偶者の税額軽減・未成年者控除など)の2種類です。配偶者がいる家庭なら配偶者の税額軽減、自宅があるなら小規模宅地等の特例が、まず効いてくることが多いです。
まずは全体を一覧で見てみます。
| 控除・特例 | 使える人 | 減らせる額 | 申告 |
|---|---|---|---|
| 基礎控除 | 全員 | 3,000万円+600万円×法定相続人の数 | 以下なら不要 |
| 生命保険金の非課税枠 | 保険金を受け取った相続人 | 500万円×法定相続人の数 | 必要な場合あり |
| 死亡退職金の非課税枠 | 退職金を受け取った相続人 | 500万円×法定相続人の数 | 必要な場合あり |
| 債務控除・葬式費用 | 借入金や葬式費用を負担した人 | 実際に負担した額 | 必要な場合あり |
| 祭祀財産の非課税 | お墓・仏壇などを受け継ぐ人 | 墓地・墓石・仏壇など | なし |
| 小規模宅地等の特例 | 同居親族・配偶者など要件を満たす人 | 自宅の土地は330㎡まで80%減額 | 必要 |
| 配偶者の税額軽減 | 配偶者 | 1億6,000万円か法定相続分の多い方まで0円 | 必要(0円でも) |
| 未成年者控除 | 18歳未満の相続人 | (18歳 − 年齢)×10万円 | 必要な場合あり |
| 障害者控除 | 障害のある85歳未満の相続人 | (85歳 − 年齢)×10万円(特別障害者は20万円) | 必要な場合あり |
| 相次相続控除 | 10年以内に続けて相続した人 | 前回の相続税の一部 | 必要な場合あり |
| 贈与税額控除 | 加算された贈与で贈与税を払った人 | 払った贈与税 | 必要な場合あり |
| 外国税額控除 | 海外の財産に外国で相続税を払った人 | 外国で払った税 | 必要な場合あり |
『こんなにあるなら、うちも何か使えそう』と思いますよね。ただ、自分のケースでどれが効くかは、家族構成と財産の中身で変わるんです。
生命保険金の非課税枠で、どれくらい変わる?
生命保険金は、相続人が受け取った分だけ、500万円×法定相続人の数まで非課税です。
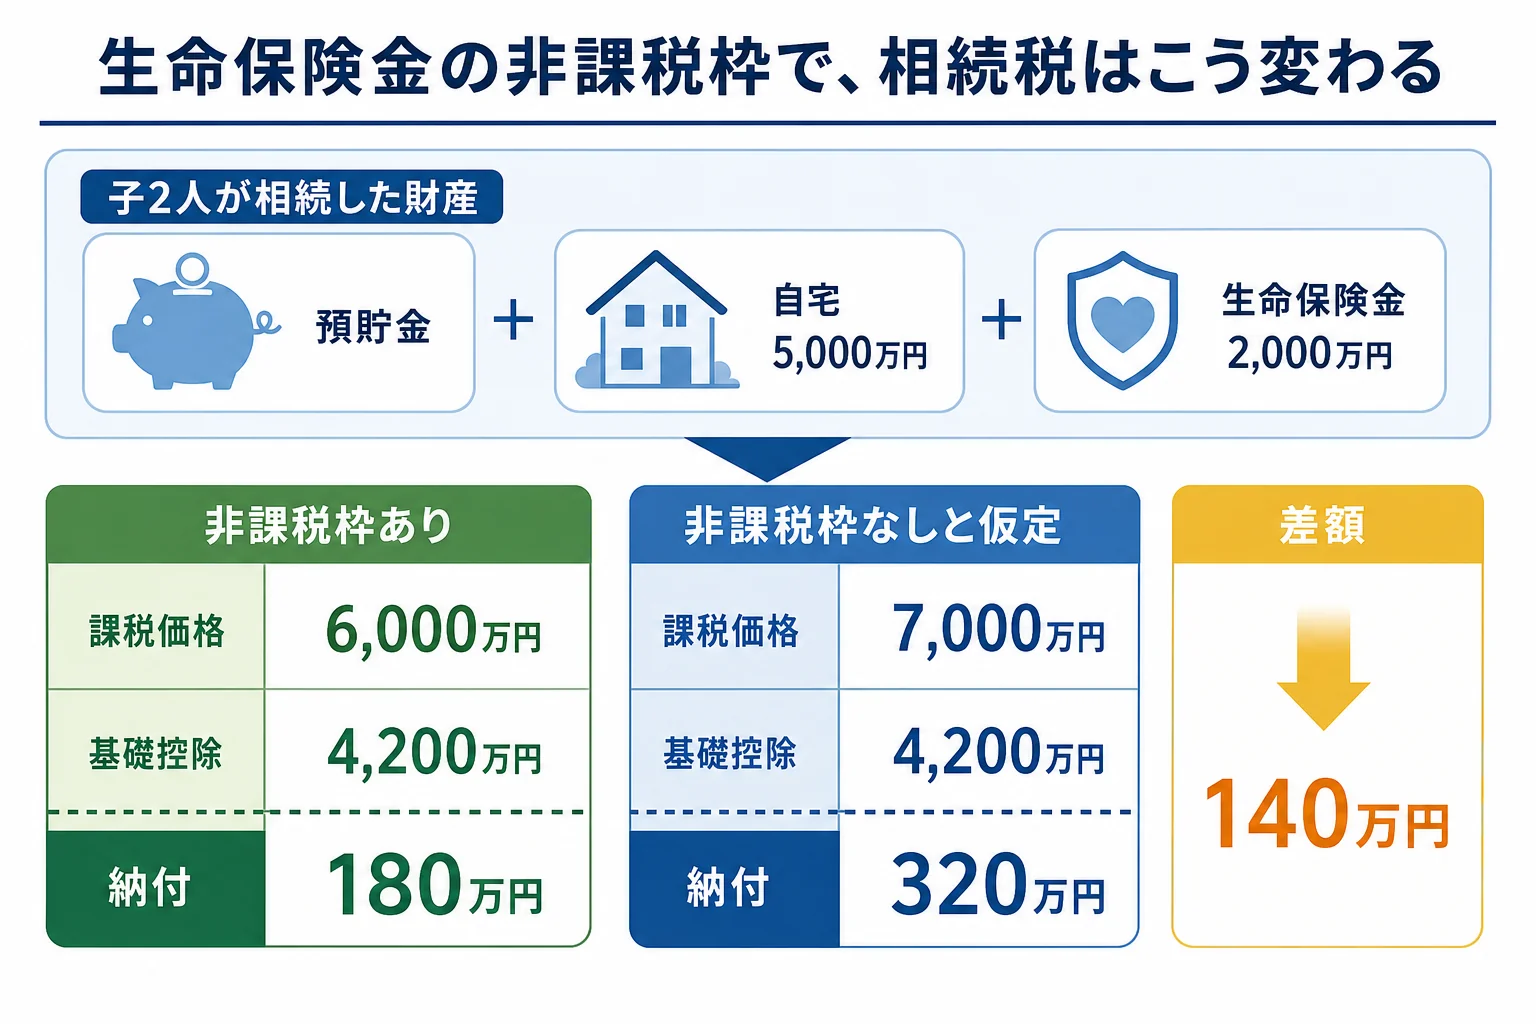
例えば、母が先に亡くなっていて、父の財産を子2人が相続するケースです。預貯金と自宅で5,000万円、生命保険金2,000万円を子2人が1,000万円ずつ受け取ったとします。
| ケース | 課税価格の合計 | 基礎控除 | 納付額の合計 | 理由・注意 |
|---|---|---|---|---|
| 非課税枠を使う | 6,000万円 | 4,200万円 | 180万円 | 保険金2,000万円のうち1,000万円が非課税 |
| 仮に非課税枠が無いとしたら | 7,000万円 | 4,200万円 | 320万円 | 比べるための計算 |
非課税枠があることで、納付額は140万円違います。
ただ、相続放棄をした人が受け取った保険金は、非課税枠を使えません。孫など相続人でない人が受け取った場合も同じです。誰が受取人になっているかは、保険証券で確認しておきましょう。
配偶者がいる家庭では、どの控除が効く?
配偶者がいるケースでは、配偶者の税額軽減が大きく効きます。配偶者が取得した財産が1億6,000万円か法定相続分の多い方までなら、配偶者の相続税は0円です。
例えば、夫が亡くなり、妻と子2人が8,000万円を法定相続分どおりに分けるケースで見てみます。
| ステップ | 金額 |
|---|---|
| 課税価格の合計 | 8,000万円 |
| 基礎控除(法定相続人3人) | 4,800万円 |
| 課税遺産総額 | 3,200万円 |
| 相続税の総額 | 350万円 |
| 妻(2分の1・4,000万円取得) | 配偶者の税額軽減で0円 |
| 子1(4分の1・2,000万円取得) | 87万5,000円 |
| 子2(4分の1・2,000万円取得) | 87万5,000円 |
ここで、子2が15歳だったとします。未成年者控除は(18歳 − 15歳)×10万円で30万円なので、子2の納付額は57万5,000円になります。
ただ、ここが大事なところです。配偶者の税額軽減は、税額が0円になっても申告しないと使えません。『0円だから何もしなくていい』と思いがちですが、申告期限(亡くなったことを知った日の翌日から10か月以内)までに申告が要ります。
もう1つ、妻が多く取得すると、妻が後で亡くなった時の相続(二次相続)で子の税額が増えることがあります。配偶者の税額軽減は、二次相続まで見て使い方を決めておきましょう。
家族構成ごとの取り分の出し方は、家族構成から取り分を計算する方法で詳しく見られます。
自宅の土地がある家庭は、小規模宅地等の特例を確認
自宅の土地があるなら、小規模宅地等の特例を最初に確認しておきたいところです。要件を満たせば、自宅の土地は330㎡まで評価が80%減ります。
| 土地の使い方 | 特例の区分 | 減額 |
|---|---|---|
| 親が住んでいた自宅の敷地 | 特定居住用宅地等 | 330㎡まで80% |
| 親が事業に使っていた土地 | 特定事業用宅地等 | 400㎡まで80% |
| 人に貸していた土地 | 貸付事業用宅地等 | 200㎡まで50% |
例えば、評価額4,000万円の自宅の土地なら、80%減額で800万円として計算できます。
使える人は、配偶者、同居していた親族、持ち家のない別居の親族(いわゆる家なき子)などです。細かい要件があるので、使えるかは税理士に確認しておきましょう。
土地の評価額そのものの調べ方は、相続した土地の価格を自分で調べる方法で紹介しています。
使える控除を取りこぼさないためには?
控除や特例は、自分から申告しないと使えないものが多いです。取りこぼしを防ぐために、次の点を確認しておきましょう。
- 生命保険金・死亡退職金の受取人は誰か
- 葬式費用の領収書はそろっているか(香典返し・法要・墓石の購入費は入らない)
- 18歳未満の相続人、障害のある相続人はいないか
- 10年以内に前の相続(祖父母など)がなかったか
- 亡くなる前に、相続人への贈与がなかったか(加算される期間は2027年1月以降の相続から段階的に伸び、最長7年)
- 自宅の土地に同居していた親族がいるか
例えば、こんな会話になることもあります。
「おじいちゃんが亡くなったのって、何年前だっけ?」
「8年前かな。あの時も相続税を払ったはず」
10年以内に続けて相続があり、前回も相続税を払っていたなら、相次相続控除が使えるかもしれません。
もし申告した後で使える控除に気づいた時は、更正の請求で払いすぎた分が戻る場合があります。詳しくは払いすぎた相続税が戻るケースを見てみてください。
控除や特例が2つ以上関係しそう、自宅の土地で小規模宅地等の特例を使いたい、という方は税理士に頼むと楽です。組み合わせ方で税額が変わるところなので、相続税申告の実績がある税理士に相談してみてください。
税理士ドットコム
わが家のケースは、相続に強い税理士に聞くのが近道
相続税がかかりそう、土地や自宅がある、相続人が多い、期限が近いといったケースでは、相続税に詳しい税理士に早めに相談すると安心です。税理士ドットコムなら、全国7,500名以上の登録税理士から相続に強い税理士を無料で紹介してもらえます。
紹介料無料税理士ドットコムで相続に強い税理士を紹介してもらう(税理士ドットコムの紹介ページに移動します・24時間365日受付)
よくある質問
控除をすべて使えば、相続税は0円になりますか?
財産の額と家族構成によります。配偶者の税額軽減や小規模宅地等の特例で0円になるケースもありますが、その場合でも申告は必要です。
未成年者控除で引ききれなかった分はどうなりますか?
引ききれない分は、その未成年者の扶養義務者の相続税から差し引けます。誰から引くかは申告書で調整するので、税理士に確認してみてください。
葬式費用にはどこまで入りますか?
通夜・告別式の費用や火葬費用などは入ります。香典返し、四十九日などの法要、墓石の購入費は入りません。
まとめ
- 相続税を減らす仕組みは、財産額を減らすものと、税額から引くものの2種類
- 子2人で生命保険金2,000万円なら、非課税枠で1,000万円が課税されない
- 妻と子2人で8,000万円なら、納付額は子2人で合計175万円、妻は0円
- 未成年者控除は(18歳 − 年齢)×10万円、15歳なら30万円
- 配偶者の税額軽減と小規模宅地等の特例は、0円でも申告が要る